El Modelo 200 es la declaración anual del Impuesto sobre Sociedades, y en algunos casos también del IRNR mediante el modelo 206 para establecimientos permanentes. Tu empresa debe presentarlo por vía telemática a través de Sociedades WEB, respetando dos calendarios distintos según domicilies el pago o no.
La acción inmediata es sencilla de enumerar, aunque exige preparación previa:
- Cierra tus datos contables y fiscales del ejercicio antes de acceder a Sociedades WEB.
- Decide la forma de pago: domiciliación bancaria o NRC generado por tu banco.
- Genera y valida el fichero .200 conforme al esquema técnico antes de firmar.
Consejo profesional: si domicilias el pago, tu ventana se cierra antes que el plazo general. Márcala en el calendario con una semana de margen para resolver imprevistos bancarios.
El plazo general llega hasta el 25 de julio de 2026, mientras que la domiciliación bancaria solo admite presentaciones entre el 1 y el 22 de julio de 2026.
Puntos clave
La presentación correcta del Modelo 200 depende de respetar dos calendarios distintos (domiciliación y plazo general) y de validar el fichero .200 antes de firmarlo.
| Punto | Detalles |
|---|---|
| Dos plazos, no uno | La domiciliación cierra el 22 de julio de 2026; el plazo general llega hasta el 25 de julio de 2026. |
| Identificación según perfil | Los colaboradores sociales necesitan certificado electrónico; los apoderados pueden usar también Cl@ve Móvil o eIDAS. |
| El NRC no es intercambiable | El código de 22 dígitos debe generarse específicamente para el Modelo 200, nunca reutilizando uno del 206. |
| Valida antes de firmar | Comprobar NIF, IBAN e importes evita rechazos y pérdidas de la ventana de domiciliación. |
| Apoyo profesional disponible | Taxeastrategies valida el fichero .200, gestiona el pago y representa a la empresa ante la AEAT. |
Tabla de contenidos
- Qué es el modelo 200 sociedades y quién está obligado a presentarlo
- ¿Cuándo se presenta el modelo 200 de sociedades?
- Cómo presentar el modelo 200: Sociedades WEB, firma y pago
- Qué campos y anexos son más determinantes al rellenar el formulario
- Autoliquidación rectificativa: cómo corregir errores tras presentar
- Checklist antes de firmar y enviar el modelo 200
- Cuándo conviene contratar una asesoría para el modelo 200
- Cómo te ayuda Taxeastrategies a presentar el modelo 200 sin sobresaltos
- Fuentes
- Preguntas frecuentes
Qué es el modelo 200 sociedades y quién está obligado a presentarlo
El Modelo 200 sociedades es el impreso oficial con el que las personas jurídicas liquidan el Impuesto sobre Sociedades ante la Agencia Tributaria. Cuando el declarante es un establecimiento permanente de una entidad no residente o una entidad en régimen de atribución de rentas con presencia en España, la declaración correspondiente pasa a tramitarse bajo el Modelo 206, vinculado al IRNR.
Están obligadas a presentarlo todas las sociedades mercantiles residentes en España, con independencia de que hayan tenido actividad o resultado positivo durante el ejercicio. También lo presentan los grupos fiscales que tributan en régimen de consolidación, aunque con particularidades en el cálculo de la base imponible conjunta.
Quedan exceptuadas, en determinadas condiciones, algunas entidades parcialmente exentas sin ingresos sujetos a gravamen ni rentas superiores a los umbrales que marca la normativa. Fuera de esos casos concretos, la obligación es prácticamente universal para cualquier sociedad activa.
La cumplimentación automática se apoya en los diseños de registro y en el Anexo I y el esquema mod2002025.xsd, que definen casilla por casilla cómo debe construirse el fichero de presentación.
¿Cuándo se presenta el modelo 200 de sociedades?
El calendario fiscal de 2026 establece dos fechas que conviene distinguir con claridad, porque confundirlas es el error de plazo más habitual entre pymes.
- Plazo general de presentación: hasta el 25 de julio de 2026 para ejercicios que coinciden con el año natural.
- Plazo de domiciliación bancaria: del 1 al 22 de julio de 2026, con fecha de cargo prevista en torno al 27 de julio de 2026.
- Ejercicios no naturales: el plazo corre desde el día siguiente a los seis meses posteriores al cierre del ejercicio, durante los veinticinco días naturales siguientes.
La diferencia entre ambas ventanas no es un tecnicismo menor. Si intentas domiciliar el pago después del 22 de julio, Sociedades WEB simplemente no lo permite, y tendrás que recurrir al NRC bancario o presentar sin pago inmediato mediante reconocimiento de deuda, con los recargos que eso puede implicar si no gestionas el aplazamiento correctamente.
Este desfase de tres días entre el cierre de la domiciliación (22 de julio) y el plazo general (25 de julio) es, en la práctica, el margen de maniobra que te queda si detectas un problema de última hora con tu cuenta bancaria.
Cómo presentar el modelo 200: Sociedades WEB, firma y pago
La presentación se realiza íntegramente a través de Sociedades WEB, el servicio de la AEAT diseñado específicamente para este impuesto. El acceso admite tres vías de identificación: certificado electrónico, Cl@ve Móvil (reservado a personas físicas que actúan como representantes) y eIDAS para entidades de otros países de la Unión Europea.
Si la declaración la presenta un colaborador social en nombre de la empresa, el certificado electrónico es obligatorio y debe usarse la función «Importar» desde la ventana inicial de datos identificativos. Los apoderados, en cambio, disponen de las tres opciones de identificación mencionadas.
El flujo práctico sigue este orden:
- Accede a Sociedades WEB con la identificación correspondiente y crea la declaración o importa un fichero .200 previamente generado.
- Cumplimenta o revisa los datos, ejecuta la validación técnica y corrige cualquier aviso antes de continuar.
- Genera la vista previa en PDF y el fichero .200 definitivo conforme al esquema oficial.
- Elige la forma de pago: domiciliación bancaria (solo dentro de su ventana), NRC generado por tu banco, o reconocimiento de deuda si no hay ingreso inmediato.
- Firma electrónicamente y envía la declaración, conservando el justificante generado.
Si optas por el NRC en lugar de domiciliar, el código de 22 dígitos debe generarlo tu entidad bancaria específicamente para el Modelo 200, y no sirve un NRC emitido para el 206 ni viceversa.
Consejo profesional: valida el fichero .200 antes de firmar, no después. Un error de diseño de registro detectado en el último paso obliga a rehacer el proceso completo, y con la ventana de domiciliación cerrada puedes perder esa opción de pago.
Qué campos y anexos son más determinantes al rellenar el formulario
No todas las casillas del Modelo 200 pesan igual sobre el resultado final. Cuatro bloques concentran la mayoría de los ajustes y, por tanto, de los errores.
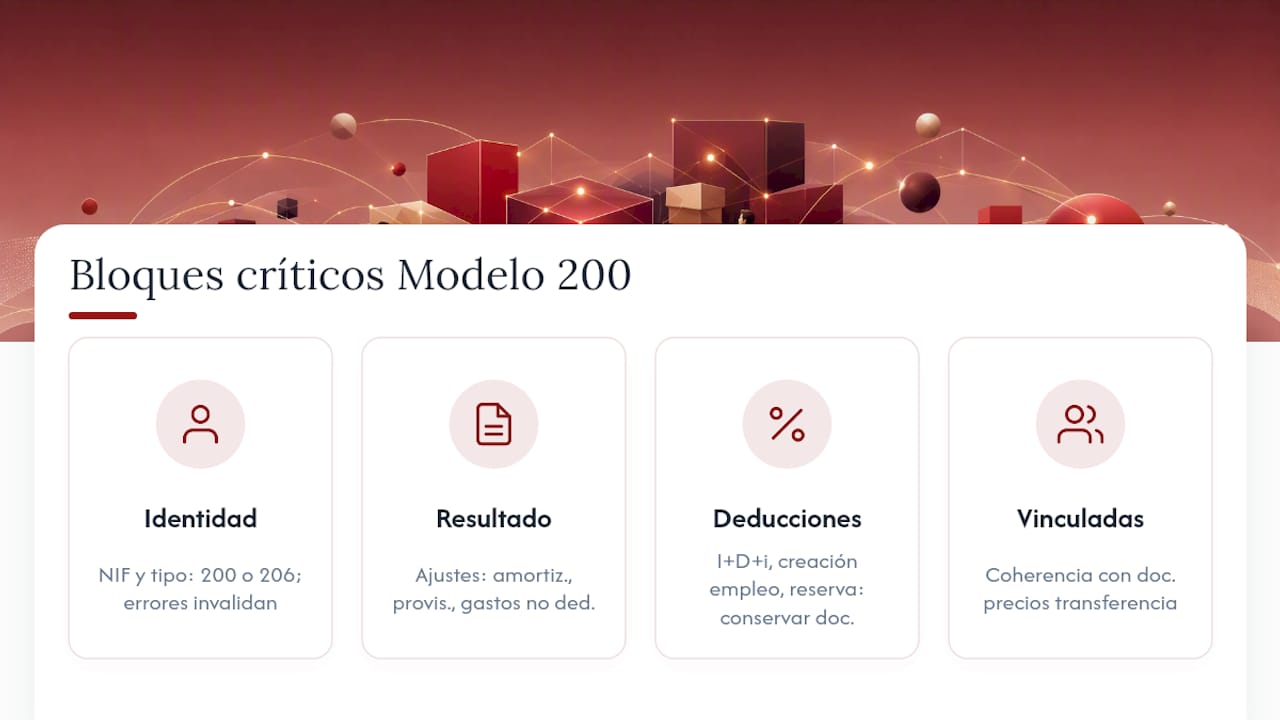
Las casillas identitarias iniciales determinan si tu declaración corresponde efectivamente al 200 o si, por tratarse de un establecimiento permanente, debe tramitarse como Modelo 206. Un error aquí invalida el resto del trabajo.
El apartado de resultado contable y sus correcciones fiscales es donde se ajustan las diferencias entre el beneficio contable y la base imponible: amortizaciones no deducibles, provisiones, y gastos que la normativa del Impuesto sobre Sociedades no admite sin matices. Revisar los gastos deducibles aplicables antes de esta fase evita ajustes de última hora.
Las deducciones y bonificaciones (I+D+i, creación de empleo, reserva de capitalización) requieren documentación de soporte que la AEAT puede solicitar en una comprobación posterior, así que consérvala aunque no la adjuntes en el envío.
Por último, la información sobre operaciones vinculadas exige coherencia entre lo declarado y la documentación de precios de transferencia que la empresa debe tener preparada, especialmente en grupos con varias sociedades relacionadas.
Los rechazos técnicos más frecuentes en la validación proceden de discrepancias entre el NIF declarado y el titular de la cuenta bancaria, de importes que no cuadran entre páginas del formulario, o de casillas obligatorias dejadas en blanco por error de importación del fichero .200.
Autoliquidación rectificativa: cómo corregir errores tras presentar
Si detectas un error después de enviar la declaración, la vía depende de si el error te perjudica o te beneficia fiscalmente. Cuando el resultado declarado te perjudica, corresponde una autoliquidación rectificativa; cuando detectas que declaraste de menos, la corrección se canaliza como declaración complementaria.
- El procedimiento se inicia desde Sociedades WEB, generando un nuevo fichero .200 marcado como rectificativo y referenciando la declaración original.
- Conviene documentar internamente el motivo de la rectificación antes de enviarla, sobre todo si afecta a deducciones o a operaciones vinculadas.
- Rectificar fuera del plazo voluntario puede generar recargos o intereses de demora, según el tiempo transcurrido y si la AEAT ya había iniciado alguna comprobación.
Cuanto antes detectes la discrepancia, menor será el coste de corregirla.
Checklist antes de firmar y enviar el modelo 200
Antes de pulsar «enviar», dedica diez minutos a repasar estos puntos. Es la diferencia entre una presentación limpia y un rechazo que te obliga a rehacer el proceso con el reloj de la domiciliación corriendo en contra.
- Confirma que el NIF, la razón social y el IBAN coinciden exactamente entre el formulario, el fichero .200 y los registros bancarios.
- Verifica que los importes cuadran entre las distintas páginas del formulario y que no quedan casillas obligatorias sin cumplimentar.
- Si el resultado es a ingresar sin domiciliar, comprueba que el NRC introducido corresponde específicamente al Modelo 200 y no a otro modelo.
- Genera el fichero conforme al esquema mod2002025.xsd y ejecuta la validación técnica antes de la firma final.
- Si presenta un tercero, confirma su perfil (colaborador social o apoderado) y el método de identificación que ese perfil exige.
Consejo profesional: guarda una copia del fichero .200 exportado y del PDF que genera Sociedades WEB tras la presentación. Son tu única prueba documental ante una comprobación posterior o una rectificación futura. Organizar estos justificantes en un sistema de gestión documental evita perderlos cuando cambian los responsables del área fiscal.
Cuándo conviene contratar una asesoría para el modelo 200
No toda empresa necesita externalizar esta declaración, pero hay señales claras de que hacerlo compensa. Si tu sociedad forma parte de un grupo fiscal en régimen de consolidación, si tienes operaciones vinculadas relevantes que exigen documentación de precios de transferencia, o si arrastras discrepancias contables que no terminas de cuadrar, el riesgo de un rechazo o de una comprobación posterior crece considerablemente.
También tiene sentido cuando el equipo interno no dispone de tiempo para validar el fichero técnico dentro del margen estrecho de la domiciliación bancaria.
Una sociedad recién constituida que aún no domina el proceso, por ejemplo, suele ahorrar más tiempo delegando esta primera declaración que aprendiendo el flujo técnico bajo presión de plazo.
Perspectiva sobre errores recurrentes y buenas prácticas
Los fallos que más sanciones generan no son de cálculo fiscal, sino operativos: un IBAN que no coincide con el titular, ajustes fiscales olvidados por falta de rutina en el cierre contable, o avisos de validación ignorados por prisa. Una rutina mensual de cierre, revisada con antelación a julio, elimina la mayoría de estos problemas antes de que lleguen a Sociedades WEB. Si tienes dudas sobre algún apartado, revisa el checklist técnico o solicita una revisión profesional antes de firmar.
Cómo te ayuda Taxeastrategies a presentar el modelo 200 sin sobresaltos

Trabajamos con un asesor fiscal asignado desde el primer día, que sigue tu cierre contable con antelación suficiente para llegar a julio sin ajustes de última hora. Esa continuidad es la que reduce el riesgo de rechazos: cuando conoces los números de tu cliente durante todo el año, no improvisas la declaración en las dos últimas semanas del plazo. Si tu empresa acaba de constituirse y presentará su primer Modelo 200, también te acompañamos desde la constitución de la sociedad para que las obligaciones fiscales queden organizadas desde el origen. Cuéntanos en qué punto está tu cierre fiscal y te decimos qué necesitas resolver antes del 22 de julio.
Fuentes
- Agencia Tributaria: Sociedades WEB — Presentación modelo 200
Conserva siempre el PDF que genera Sociedades WEB tras el envío: es tu único justificante ante una comprobación futura.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuándo se presenta el modelo 200 de sociedades?
El plazo general llega hasta el 25 de julio de 2026 para ejercicios coincidentes con el año natural; si domicilias el pago, el límite se adelanta al 22 de julio de 2026.
¿Cuánto se paga en el modelo 200?
No existe una cuota fija: el importe depende del resultado fiscal del ejercicio, los ajustes aplicados y las deducciones acreditadas, y se calcula al cumplimentar la declaración.
¿Cómo se rellena el modelo 200 del Impuesto sobre Sociedades?
Se cumplimenta a través de Sociedades WEB, introduciendo datos identificativos, resultado contable, ajustes fiscales y deducciones, para después generar y validar el fichero .200 antes de firmarlo.
¿Qué diferencia hay entre el modelo 200 y el 206?
El Modelo 200 corresponde a sociedades residentes sujetas al Impuesto sobre Sociedades, mientras que el Modelo 206 se aplica a establecimientos permanentes y entidades no residentes sujetas al IRNR.
¿Es mejor presentar el modelo 200 solo o con una asesoría?
Si tu empresa forma parte de un grupo fiscal, tiene operaciones vinculadas o arrastra discrepancias contables, una asesoría como Taxeastrategies reduce el riesgo de rechazos y recargos.
Deja una respuesta