Autor: taxeastrategies@gmail.com

  • Abonos recurrentes: la historia que cuentan clientes, proveedores y facturas

    Abonos recurrentes: la historia que cuentan clientes, proveedores y facturas

    Actualizado el 20 de agosto de 2026. La factura rectificativa resuelve el documento; el control de gestión debe explicar por qué la operación cambió. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El abono pequeño que aparecía cada lunes

    Natalia dirige un comercio electrónico de material deportivo con almacén propio. La escena comienza después de tres meses en los que las ventas crecían y el margen no acompañaba: cada abono parecía menor: una talla equivocada, un cupón duplicado, un porte devuelto. Juntos sumaban el 1,7 % de la facturación. Nadie los veía porque se repartían entre atención al cliente, almacén y contabilidad.

    Natalia y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    En doce semanas hubo 214 abonos por 18.600 euros. El 46 % nacía de un SKU mal configurado, el 28 % de promesas comerciales y el resto de transporte o error del cliente. El coste anualizado superaba 13.600 euros de margen. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: contabilidad registraba correctamente la rectificación, pero la causa desaparecía en una descripción libre que no permitía agrupar. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Natalia redujo las causas a seis y vinculó cada abono con pedido, producto, responsable y posibilidad de recuperación frente a proveedor o transporte.

    Al corregir el SKU y limitar una promoción, el número semanal de abonos cayó de dieciocho a siete. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Rectificar bien la factura no corrige la causa del abono

    La factura rectificativa resuelve el documento; el control de gestión debe explicar por qué la operación cambió.

    Un abono comercial, una devolución física y una corrección de IVA pueden coincidir en importe y exigir decisiones distintas. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La causa debe registrarse en el momento de autorizar el abono, cuando todavía se recuerda el pedido. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Doscientos catorce abonos agrupados en seis causas

    Para Natalia, el primer paso útil fue descomponer el total antes de pedir explicaciones. En un comercio electrónico de material deportivo con almacén propio, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    SKU o catálogo 8.556 € 46 % Corregir ficha y validación
    Promesa comercial 5.208 € 28 % Límites de autorización
    Transporte 2.976 € 16 % Reclamar y medir operador
    Error o desistimiento cliente 1.860 € 10 % Revisar coste y política

    Natalia trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Natalia. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Del asiento contable a la conversación con almacén y ventas

    El control mínimo utilizó estos campos: abono, factura original, pedido, causa, importe, producto, responsable, recuperación y acción. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Cada lunes se revisaban las dos causas con mayor importe, no todos los expedientes uno por uno. Atención proponía causa; administración validaba documento; operaciones o comercial corregían el origen. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Una causa que superara el 0,3 % de ventas o se repitiera diez veces al mes exigía acción. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Natalia probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, control de abonos recurrentes dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Natalia conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Natalia

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Reglamento de facturación, Ley del IVA, Plan General de Contabilidad, Ley General Tributaria. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Reglamento de facturación aporta el marco sobre expedición, rectificación y conservación de facturas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley del IVA aporta el marco sobre devengo, base imponible y rectificación cuando la operación cambia. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Natalia, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Natalia

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Natalia, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Natalia al punto de partida

    • Usar otros como causa.
    • Confundir devolución de mercancía con rectificación fiscal automática.
    • Medir solo importe y no frecuencia.
    • No reclamar al proveedor o transportista por falta de vínculo documental.

    En un comercio electrónico de material deportivo con almacén propio, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Natalia vuelve al siguiente cierre con una regla distinta

    Natalia redujo las causas a seis y vinculó cada abono con pedido, producto, responsable y posibilidad de recuperación frente a proveedor o transporte. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    al corregir el SKU y limitar una promoción, el número semanal de abonos cayó de dieciocho a siete. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Natalia no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Factura original enlazada.
    • Causa cerrada.
    • Efecto fiscal revisado.
    • Posible recuperación identificada.
    • Acción sobre producto, proceso o autorización.

    Si faltaba uno de estos puntos en el caso de Natalia, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Natalia sin mezclar decisiones distintas, conviene revisar también abonos recurrentes: decisión de dirección, abonos recurrentes: revisión antes del cierre y control de abonos pendientes y margen perdido. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre control de abonos recurrentes, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.
  • Proveedores críticos: las alertas semanales que evitan una parada

    Proveedores críticos: las alertas semanales que evitan una parada

    Actualizado el 20 de agosto de 2026. La criticidad aparece cuando una interrupción no puede sustituirse antes de afectar al cliente, a la seguridad o a la caja. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    La caja de envases que dejó tres tiendas sin su producto más vendido

    Andrés dirige una cadena local de panadería y cafetería con tres establecimientos. La escena comienza el jueves anterior a un puente, cuando el proveedor de envases comunicó nueve días de retraso: el mismo proveedor concentraba el 62 % de los envases y la empresa nunca había probado la medida alternativa. Había stock para dos días y el producto afectado generaba casi una cuarta parte de las ventas de fin de semana.

    Andrés y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La compra urgente costó 2.180 euros más, obligó a cambiar etiquetas y redujo el margen de esa línea en 6 puntos. La venta perdida estimada durante un día fue de 4.600 euros. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: el proveedor era crítico por concentración y tiempo de sustitución, pero el listado interno lo clasificaba solo por volumen anual de compra. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Andrés añadió cuatro alertas: cobertura de stock, retraso confirmado, porcentaje de dependencia y días reales para activar alternativa.

    Dos meses después, una segunda incidencia se resolvió con el proveedor alternativo en 24 horas y sin retirar producto. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Comprar mucho no convierte por sí solo a un proveedor en crítico

    La criticidad aparece cuando una interrupción no puede sustituirse antes de afectar al cliente, a la seguridad o a la caja.

    Un proveedor pequeño puede ser más crítico que el principal si suministra una pieza homologada, una licencia o un servicio sin reemplazo inmediato. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La alerta debe combinar probabilidad, impacto y tiempo de sustitución; el gasto anual es solo una pista. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Cuatro señales para distinguir dependencia de simple volumen

    Para Andrés, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una cadena local de panadería y cafetería con tres establecimientos, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Concentración de compra 62 % Alta Buscar segundo proveedor
    Cobertura de stock 2 días Crítica Elevar alerta inmediata
    Tiempo de alta alternativa 5 días Mayor que cobertura Preparar homologación
    Impacto diario estimado 4.600 € Material Definir stock de seguridad

    Andrés trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Andrés. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Una revisión semanal que cabe en veinte minutos

    El control mínimo utilizó estos campos: proveedor, producto o servicio crítico, cobertura, retraso, alternativa, tiempo de activación, impacto y decisión. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Compras actualizaba el jueves; operaciones solo revisaba alertas donde la cobertura era menor que el tiempo de sustitución. Compras mantenía datos y alternativas; operaciones validaba impacto; dirección aceptaba o no el coste de seguridad. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Cobertura inferior al tiempo de sustitución o dependencia superior al 50 % activaban plan, no una simple nota. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Andrés probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, alertas semanales de proveedores críticos dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Andrés conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Andrés

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Código de Comercio, Plan General de Contabilidad, Código Civil, Ley de Sociedades de Capital. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Andrés, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Andrés

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Andrés, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Andrés al punto de partida

    • Clasificar solo por euros comprados.
    • Llamar alternativa a un proveedor nunca probado.
    • Crear demasiadas alertas sin umbral.
    • Esperar a que falte stock para hablar con operaciones.

    En una cadena local de panadería y cafetería con tres establecimientos, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Andrés vuelve al siguiente cierre con una regla distinta

    Andrés añadió cuatro alertas: cobertura de stock, retraso confirmado, porcentaje de dependencia y días reales para activar alternativa. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    dos meses después, una segunda incidencia se resolvió con el proveedor alternativo en 24 horas y sin retirar producto. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Andrés no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Producto o servicio que se detendría.
    • Cobertura real.
    • Tiempo comprobado de sustitución.
    • Alternativa con condiciones conocidas.
    • Decisión sobre stock, contrato o diversificación.

    Si faltaba uno de estos puntos en el caso de Andrés, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Andrés sin mezclar decisiones distintas, conviene revisar también proveedores críticos: relación entre proveedores y clientes, proveedores críticos: decisión de dirección y dependencia de proveedores clave. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre alertas semanales de proveedores críticos, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.
  • Facturas retenidas sin ERP: cómo desbloquearlas sin perder el rastro

    Facturas retenidas sin ERP: cómo desbloquearlas sin perder el rastro

    Actualizado el 20 de agosto de 2026. Una factura retenida debe conservar su vencimiento contractual y fiscal aunque todavía no se autorice el pago. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    Treinta y siete facturas en una bandeja llamada pendientes

    Irene dirige una distribuidora de suministros para hostelería con dos almacenes. La escena comienza al cerrar junio, cuando proveedores reclamaban pagos y tesorería no entendía por qué el saldo previsto había cambiado: había 37 facturas por 68.400 euros retenidas. Unas no tenían pedido, otras discrepaban en precio y nueve esperaban la conformidad de mercancía. Todas compartían el mismo estado: pendiente.

    Irene y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    De los 68.400 euros, 41.200 eran correctos y podían programarse; 15.600 necesitaban abono o rectificación; 8.900 esperaban evidencia de recepción y 2.700 eran duplicados. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: retener la factura había servido para no pagar mal, pero también para esconder qué acción faltaba y quién podía resolverla. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Irene sustituyó pendiente por cinco motivos cerrados y asignó una fecha de respuesta al responsable de compras o almacén.

    En cuatro semanas el importe sin decisión cayó de 68.400 a 6.300 euros y tesorería volvió a trabajar con vencimientos creíbles. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Bloquear una factura protege; dejarla sin diagnóstico paraliza

    Una factura retenida debe conservar su vencimiento contractual y fiscal aunque todavía no se autorice el pago.

    Si el bloqueo borra la fecha o el motivo, la empresa puede perder descuentos, acumular intereses o deducir con un soporte que todavía discute. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    El estado debe describir la próxima acción: pedir pedido, confirmar recepción, solicitar rectificativa, eliminar duplicado o aprobar. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Separar los 68.400 euros por solución, no por antigüedad

    Para Irene, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una distribuidora de suministros para hostelería con dos almacenes, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Correctas sin autorización 41.200 € Validar y programar 48 horas
    Precio o cantidad discutidos 15.600 € Abono o rectificativa 7 días
    Recepción no confirmada 8.900 € Albarán y conformidad 72 horas
    Duplicados 2.700 € Anular registro interno Inmediato

    Irene trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Irene. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    La cola mínima: una fila, un motivo y una fecha de respuesta

    El control mínimo utilizó estos campos: proveedor, factura, importe, vencimiento, motivo de retención, responsable, evidencia solicitada y próxima acción. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Administración revisaba dos veces por semana los importes superiores a 1.000 euros y cada viernes enviaba un resumen de solo cinco líneas. Compras resolvía precio y pedido; almacén, recepción; administración, duplicidad y factura; tesorería no aprobaba por cansancio. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Ninguna factura podía superar siete días sin comentario fechado, aunque el conflicto siguiera abierto. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Irene probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, facturas retenidas sin ERP dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Irene conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Irene

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Reglamento de facturación, Plan General de Contabilidad, Ley 3/2004 de lucha contra la morosidad, Ley General Tributaria. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Reglamento de facturación aporta el marco sobre expedición, rectificación y conservación de facturas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley 3/2004 de lucha contra la morosidad aporta el marco sobre plazos de pago e intereses en operaciones comerciales. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Irene, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Irene

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Irene, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Irene al punto de partida

    • Quitar la factura del calendario de pagos.
    • Pedir una rectificativa sin explicar la discrepancia.
    • Deducir o contabilizar automáticamente mientras se discute la operación.
    • Usar el correo como única cola de seguimiento.

    En una distribuidora de suministros para hostelería con dos almacenes, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Irene vuelve al siguiente cierre con una regla distinta

    Irene sustituyó pendiente por cinco motivos cerrados y asignó una fecha de respuesta al responsable de compras o almacén. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    en cuatro semanas el importe sin decisión cayó de 68.400 a 6.300 euros y tesorería volvió a trabajar con vencimientos creíbles. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Irene no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Factura y proveedor identificados.
    • Vencimiento conservado.
    • Motivo cerrado y comprensible.
    • Documento que falta solicitado.
    • Responsable y fecha de siguiente revisión.

    Si faltaba uno de estos puntos en el caso de Irene, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Irene sin mezclar decisiones distintas, conviene revisar también facturas retenidas: alertas semanales, facturas retenidas: relación entre proveedores y clientes y control del ciclo de aprobación de gastos. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre facturas retenidas sin ERP, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.
  • Incidencias de cliente y margen real: cuando atender bien sale demasiado caro

    Incidencias de cliente y margen real: cuando atender bien sale demasiado caro

    Actualizado el 20 de agosto de 2026. Medir incidencias no busca castigar al cliente ni al equipo. Busca separar el coste de corregir un error del coste de regalar una ampliación. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El cliente que parecía rentable hasta que alguien contó las tardes

    Marta dirige un estudio de diseño y comunicación con nueve personas y contratos mensuales. La escena comienza durante la revisión de un cliente que aportaba 126.000 euros al año: el contrato aparecía entre los tres mayores de la empresa, pero pedía cambios fuera de alcance, entregas en festivo y reuniones que nunca entraban en la planificación. El equipo lo llamaba exigente; la cuenta de resultados seguía llamándolo estratégico.

    Marta y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    En seis meses se localizaron 310 horas de corrección, 4.800 euros en abonos y 2.350 euros de trabajos externos. Al valorar las horas a coste interno, el margen estimado bajó del 31 % al 9 %. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: las incidencias se cerraban en el gestor de tareas, pero no se conectaban con contrato, factura, abono ni tiempo consumido. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Marta eligió tres categorías: error propio, cambio del cliente y ambigüedad de alcance. Cada una llevaba una respuesta comercial distinta.

    La siguiente renovación mantuvo el precio base, añadió una bolsa de cambios y redujo las horas no facturadas un 38 %. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Atención al cliente, retrabajo y concesión comercial no son lo mismo

    Medir incidencias no busca castigar al cliente ni al equipo. Busca separar el coste de corregir un error del coste de regalar una ampliación.

    Cuando todo se registra como soporte, un cliente puede parecer rentable porque sus costes quedan repartidos entre varias personas y meses. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La incidencia debe terminar con una causa y un tratamiento: corregir, facturar, renegociar o asumir de forma consciente. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    De un margen aparente del 31 % a un margen defendible del 9 %

    Para Marta, el primer paso útil fue descomponer el total antes de pedir explicaciones. En un estudio de diseño y comunicación con nueve personas y contratos mensuales, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Ingresos semestrales 63.000 € Contrato y extras facturados Base de análisis
    Coste ordinario del servicio 43.470 € Horas y proveedores previstos 69 %
    Incidencias y abonos 7.150 € Abonos y externos 11,3 %
    310 horas de retrabajo 6.820 € Coste interno estimado Margen final aproximado: 9 %

    Marta trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Marta. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    La ficha de incidencia que une servicio y cuenta de resultados

    El control mínimo utilizó estos campos: cliente, proyecto, descripción, causa, horas, coste externo, abono, aceptación y decisión comercial. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    El equipo registraba al cerrar la incidencia; finanzas agregaba por cliente una vez al mes y comercial revisaba solo los casos repetidos. Quien presta el servicio describe el hecho; el responsable de cuenta clasifica el alcance; finanzas calcula el efecto sin reescribir la historia. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Tres incidencias similares o más de un 5 % de ingreso consumido por retrabajo activaban revisión de contrato. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Marta probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, incidencias de cliente y margen real dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Marta conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Marta

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Plan General de Contabilidad, Reglamento de facturación, Código Civil, Código de Comercio. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Reglamento de facturación aporta el marco sobre expedición, rectificación y conservación de facturas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Marta, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Marta

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Marta, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Marta al punto de partida

    • Contar solo abonos y olvidar horas.
    • Llamar error propio a cualquier petición para evitar una conversación comercial.
    • Usar una tarifa de venta como si fuera coste interno.
    • Renovar el contrato antes de revisar el historial de incidencias.

    En un estudio de diseño y comunicación con nueve personas y contratos mensuales, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Marta vuelve al siguiente cierre con una regla distinta

    Marta eligió tres categorías: error propio, cambio del cliente y ambigüedad de alcance. Cada una llevaba una respuesta comercial distinta. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    la siguiente renovación mantuvo el precio base, añadió una bolsa de cambios y redujo las horas no facturadas un 38 %. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Marta no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Causa acordada y no una etiqueta automática.
    • Horas y externos vinculados.
    • Abono o factura rectificativa localizados.
    • Aceptación del cambio cuando proceda.
    • Decisión preparada antes de renovar.

    Si faltaba uno de estos puntos en el caso de Marta, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Marta sin mezclar decisiones distintas, conviene revisar también incidencias de cliente: control sin ERP, incidencias de cliente: alertas semanales y registro y prevención de incidencias de facturación. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre incidencias de cliente y margen real, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.
  • Compras urgentes: responsables, evidencia y el coste de correr sin mirar

    Compras urgentes: responsables, evidencia y el coste de correr sin mirar

    Actualizado el 20 de agosto de 2026. Una compra puede ser imprescindible para no detener una obra y, al mismo tiempo, revelar un fallo que no debería repetirse. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    Once compras urgentes y una factura que nadie reconocía

    Óscar dirige una empresa de instalaciones eléctricas con tres equipos trabajando en obras distintas. La escena comienza el viernes en que administración recibió una factura de 12.480 euros de un proveedor secundario: el importe reunía once pedidos hechos por teléfono, cuatro portes exprés y materiales de marcas distintas a las presupuestadas. Operaciones decía que las obras no podían parar; comercial sostenía que el cliente había pedido cambios; el jefe de obra recordaba solo siete encargos.

    Óscar y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    Al reconstruir la semana aparecieron 4.860 euros de sobrecoste: 1.340 en portes, 2.710 en diferencia de precio y 810 en material duplicado. Solo 1.900 podían trasladarse con claridad al cliente. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: la palabra urgente había sustituido a tres causas diferentes: cambio del cliente, error de planificación y fallo del proveedor habitual. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Óscar creó un número de incidencia antes de llamar al proveedor y exigió cuatro datos: obra, causa, persona que autoriza y foto o correo que acredita la necesidad.

    En el segundo mes las compras urgentes bajaron de once a cinco y el coste no recuperable cayó a 980 euros. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Urgente no significa automáticamente necesario ni facturable

    Una compra puede ser imprescindible para no detener una obra y, al mismo tiempo, revelar un fallo que no debería repetirse.

    Si todas las excepciones se mezclan, la empresa no sabe qué reclamar al cliente, qué negociar con el proveedor y qué corregir internamente. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La autorización debe registrar la causa económica, no limitarse a un sí enviado desde el móvil. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Reconstruir el sobrecoste antes de discutir quién tuvo la culpa

    Para Óscar, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una empresa de instalaciones eléctricas con tres equipos trabajando en obras distintas, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Portes exprés 1.340 € Cambio del cliente y falta de stock Separar y repercutir lo acreditado
    Diferencia de precio 2.710 € Proveedor alternativo Negociar tarifa de emergencia
    Material duplicado 810 € Pedido telefónico sin referencia Devolver o reasignar
    Total recuperable 1.900 € Cambios aceptados por cliente Documentar en certificación

    Óscar trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Óscar. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Un número de incidencia antes del número de pedido

    El control mínimo utilizó estos campos: obra, material, causa, proveedor descartado, autorizador, evidencia del cambio y tratamiento del sobrecoste. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Cada viernes, operaciones y administración revisaban únicamente las compras que superaban 300 euros o acumulaban dos portes en la misma obra. El jefe de obra explicaba la necesidad; administración comprobaba el soporte; dirección decidía si el coste se asumía, reclamaba o repercutía. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Una segunda urgencia por la misma causa abría una corrección de proceso, aunque el importe fuera pequeño. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Óscar probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, control de compras urgentes dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Óscar conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Óscar

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Código de Comercio, Plan General de Contabilidad, Código Civil, Ley 3/2004 de lucha contra la morosidad. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley 3/2004 de lucha contra la morosidad aporta el marco sobre plazos de pago e intereses en operaciones comerciales. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Óscar, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Óscar

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Óscar, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Óscar al punto de partida

    • Autorizar por teléfono sin obra ni referencia.
    • Medir el precio del material y olvidar portes, devolución y horas de desplazamiento.
    • Repercutir al cliente un coste que nunca aceptó.
    • Tratar al proveedor alternativo como culpable de una planificación interna.

    En una empresa de instalaciones eléctricas con tres equipos trabajando en obras distintas, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Óscar vuelve al siguiente cierre con una regla distinta

    Óscar creó un número de incidencia antes de llamar al proveedor y exigió cuatro datos: obra, causa, persona que autoriza y foto o correo que acredita la necesidad. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    en el segundo mes las compras urgentes bajaron de once a cinco y el coste no recuperable cayó a 980 euros. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Óscar no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Motivo concreto de la urgencia.
    • Comparación con precio y plazo ordinarios.
    • Autorización identificable.
    • Evidencia de aceptación del cliente cuando se repercute.
    • Decisión sobre devolución, stock o coste asumido.

    Si faltaba uno de estos puntos en el caso de Óscar, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Óscar sin mezclar decisiones distintas, conviene revisar también compras urgentes: margen real, compras urgentes: control sin ERP y política de compras, umbrales y responsables. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre control de compras urgentes, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.
  • Documentos vencidos sin ERP: el control mínimo que evita una urgencia

    Documentos vencidos sin ERP: el control mínimo que evita una urgencia

    Actualizado el 20 de agosto de 2026. El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El certificado que caducó cuarenta y ocho horas antes de una licitación

    Lucía dirige una ingeniería de catorce personas que prepara proyectos para ayuntamientos y empresas industriales. La escena comienza un martes a las 8:12, cuando el equipo iba a cerrar una oferta de 94.000 euros: la plataforma rechazó el expediente porque el certificado de estar al corriente había caducado el domingo. Al buscar una copia actualizada aparecieron además una póliza de responsabilidad civil pendiente de renovación y un poder cuyo alcance nadie sabía explicar.

    Lucía y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La oferta suponía casi el 18 % de la facturación prevista del trimestre. Renovar el certificado llevó una mañana; confirmar la póliza, dos días; reconstruir el poder, cuatro llamadas y una visita a notaría. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: cada documento tenía dueño aparente, pero ninguno tenía responsable operativo, fecha de aviso ni enlace a la versión válida. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Lucía no compró un ERP esa semana. Abrió una hoja con 37 documentos críticos, asignó dos avisos y obligó a enlazar el original, no una captura enviada por mensajería.

    Tres meses después, la empresa renovó nueve documentos antes de plazo y dejó de descubrir caducidades al abrir una licitación. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Una carpeta llena no es un sistema de vencimientos

    El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca.

    Un documento puede existir y estar vencido; puede estar vigente y no cubrir la actividad; o puede ser correcto pero imposible de localizar cuando otra persona lo necesita. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La unidad de control debe ser el documento con su finalidad, no la carpeta ni el proveedor de software. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Los 37 documentos de Lucía: priorizar por consecuencia, no por color

    Para Lucía, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una ingeniería de catorce personas que prepara proyectos para ayuntamientos y empresas industriales, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Certificados tributarios y de Seguridad Social 6 Bloqueo de licitación o contratación 30 y 7 días
    Pólizas y recibos 8 Actividad sin cobertura acreditable 60 y 15 días
    Poderes y firmas 5 Acto firmado sin alcance claro Revisión semestral
    Contratos y homologaciones 18 Pérdida de acceso, precio o proveedor 90 y 30 días

    Lucía trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Lucía. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    La hoja de siete columnas que sí podía mantener el equipo

    El control mínimo utilizó estos campos: documento, finalidad, fecha de vencimiento, primer aviso, responsable, enlace al original y estado de renovación. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Administración revisaba los avisos cada lunes durante quince minutos y solo escalaba lo que podía detener una venta, una obra o una obligación. La persona responsable no tenía que renovar siempre el documento: debía confirmar la acción, el plazo y la evidencia final. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Cualquier documento sin responsable o sin original enlazado pasaba a rojo aunque faltaran meses para caducar. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Lucía probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, control de documentos vencidos sin ERP dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Lucía conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Lucía

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Código de Comercio, Ley General Tributaria, Código Civil, Ley de Sociedades de Capital. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Lucía, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Lucía

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Lucía, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Lucía al punto de partida

    • Guardar varias versiones con nombres como final, final2 y definitivo.
    • Avisar solo el día del vencimiento, cuando la renovación exige certificados o pago previo.
    • Dar por válida una captura sin comprobar emisor, alcance y fecha.
    • Depender de la memoria de quien creó la carpeta.

    En una ingeniería de catorce personas que prepara proyectos para ayuntamientos y empresas industriales, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Lucía vuelve al siguiente cierre con una regla distinta

    Lucía no compró un ERP esa semana. Abrió una hoja con 37 documentos críticos, asignó dos avisos y obligó a enlazar el original, no una captura enviada por mensajería. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    tres meses después, la empresa renovó nueve documentos antes de plazo y dejó de descubrir caducidades al abrir una licitación. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Lucía no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Inventario inicial de documentos que pueden detener una operación.
    • Original vigente enlazado desde una única fila.
    • Dos avisos proporcionados al tiempo real de renovación.
    • Responsable y sustituto identificados.
    • Cierre de la incidencia con evidencia, no solo con la palabra hecho.

    Si faltaba uno de estos puntos en el caso de Lucía, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Lucía sin mezclar decisiones distintas, conviene revisar también documentos vencidos: alertas semanales, documentos vencidos: relación entre proveedores y clientes y archivo documental y evidencia de cierre. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre control de documentos vencidos sin ERP, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.
  • Nómina o dividendos: qué conviene cobrar como socio en 2026

    Nómina o dividendos: qué conviene cobrar como socio en 2026

    La disyuntiva entre dividendos o nómina de socios no admite una respuesta única, pero sí una regla rápida de decisión.

    Si trabajas a jornada completa en la empresa, necesitas cotizar para tu jubilación o baja médica, y tus funciones son equiparables a las de un directivo del sector, prioriza el salario. Si ya tienes cobertura social suficiente, la empresa genera caja sobrante y hay beneficios distribuibles aprobados en junta, el dividendo gana eficiencia fiscal. Con varios socios y rentas personales distintas, casi siempre compensa combinar ambas vías en proporciones ajustadas a cada perfil.

    • Renta personal alta y necesidad de cotizar: más peso en nómina.
    • Caja sobrante sin urgencias de tesorería: más peso en dividendos.
    • Varios socios con dedicaciones distintas: mezcla ajustada a cada caso.

    Consejo profesional: guarda siempre un contrato o nombramiento que describa tus funciones reales, y compara tu sueldo con el de un puesto equivalente en el mercado. Sin esa documentación, Hacienda puede cuestionar la nómina o recalificar el dividendo como retribución encubierta.

    Puntos clave

    La mayoría de socios de pymes en España optimiza su carga fiscal con un salario de mercado defendible más dividendos sobre el excedente, ajustados cada ejercicio.

    Punto Detalles
    Regla de decisión rápida Renta alta y dedicación plena piden más nómina; caja sobrante y renta cubierta piden más dividendo.
    Fiscalidad distinta El salario tributa en la base general del IRPF; el dividendo, en la base del ahorro tras pagar el Impuesto sobre Sociedades.
    Cotización solo en nómina El dividendo no genera cotización, lo que afecta a la pensión y a las prestaciones futuras del socio.
    Documentación como defensa Contratos, actas de junta y comparables de mercado son la principal protección ante una comprobación.
    Revisión con Taxeastrategies Un asesor personal recalcula el mixto óptimo cuando cambian tu renta o el tipo del Impuesto sobre Sociedades.

    Tabla de contenidos

    Dividendos o nómina para socios: comparativa rápida

    Antes de hacer números conviene ver de un vistazo cómo se comportan ambas vías en las variables que realmente importan: fiscalidad, cotización, efecto contable y riesgo.

    Dimensión Nómina Dividendos
    Base impositiva y tipos IRPF, base general (tramos progresivos) Base del ahorro (tipos menores, pero tras pagar el IS)
    Cotización a la Seguridad Social Sí, según régimen del socio No cotiza
    Impacto en beneficio e IS Gasto deducible, reduce la base del IS Se reparte sobre beneficio ya tributado en el IS
    Requisitos formales y timing Contrato o nombramiento, nómina mensual Cuentas aprobadas, acuerdo de junta, acta
    Riesgo fiscal Bajo si el sueldo es de mercado Alto si sustituye a un salario por trabajo real
    Mejor para Socio trabajador con dedicación plena Socio con renta ya cubierta o caja sobrante
    • Socio trabajador con renta alta y funciones ejecutivas: nómina como base, dividendo como complemento.
    • Socio minoritario sin funciones ejecutivas: dividendos casi en exclusiva.
    • Socio único con varias fuentes de ingresos: mixto revisado cada ejercicio.

    Cuando las cifras empiezan a moverse en varias direcciones (cambios en el tipo del Impuesto sobre Sociedades, entrada de un nuevo socio, aumento de beneficios), toca simular con datos reales o consultar a tu asesor antes de fijar la política del año.

    Cómo tributan salarios y dividendos en España

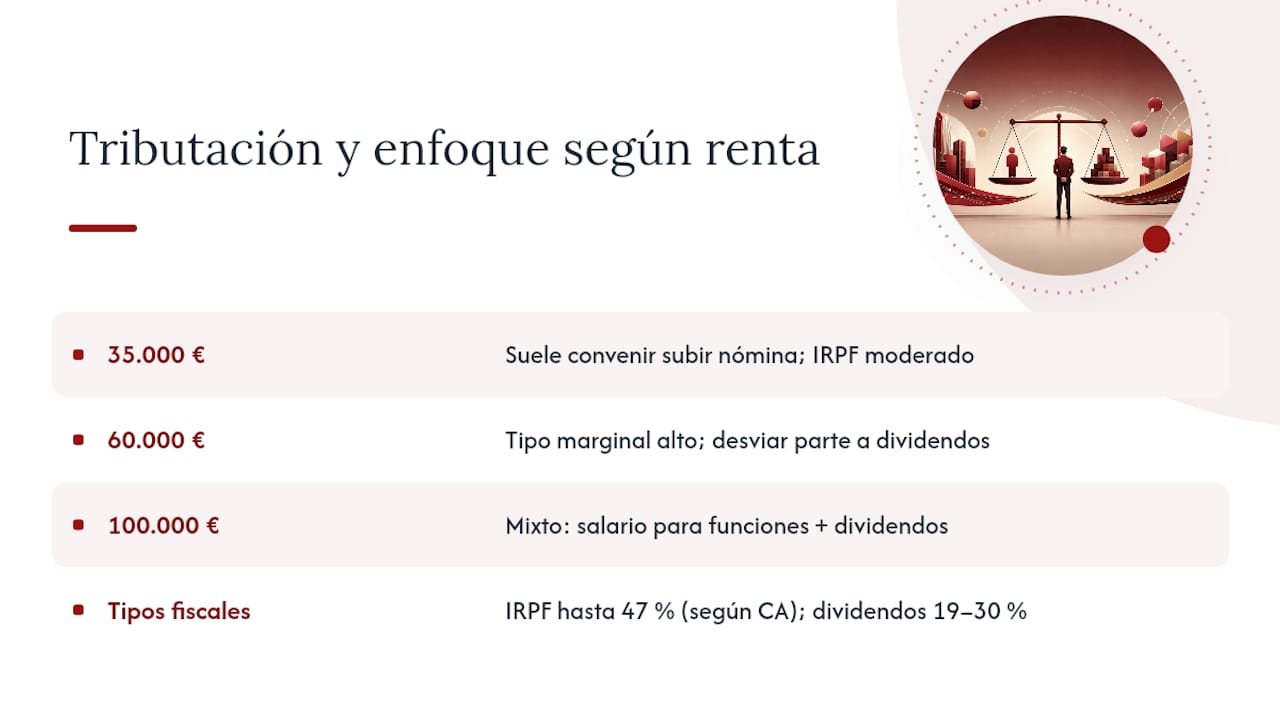
    La diferencia jurídica es clara y la Agencia Tributaria la aplica sin margen de interpretación: los rendimientos del trabajo tributan en la base general del IRPF, con tramos progresivos que llegan hasta el 47 % según comunidad autónoma, mientras que los dividendos se consideran rendimientos del capital mobiliario e integran la base del ahorro, con tipos que oscilan entre el 19 % y el 30 % según el importe.

    Pero el dividendo no sale gratis para la empresa. Ese doble paso, primero el IS y después el IRPF del socio sobre el dividendo, es lo que hay que comparar contra el coste combinado de nómina y cotizaciones.

    Un ejemplo simplificado ayuda a ver la diferencia. Un socio con una renta personal de 35.000 € anuales suele salir mejor parado subiendo algo la nómina, porque su tipo marginal en el IRPF todavía es moderado y necesita generar bases de cotización. A partir de 60.000 €, el tipo marginal del salario empieza a acercarse al tramo alto, y desviar parte del excedente a dividendos reduce la factura conjunta. Con rentas de 100.000 € o más, el mixto suele imponerse con claridad: un salario que cubra las funciones reales y cotice lo necesario, y el resto en dividendos tras cerrar cuentas.

    Análisis comparativo del efecto fiscal según el nivel de ingresos

    Estos umbrales no son fijos ni universales. Dependen del tipo marginal de cada comunidad autónoma, del régimen de cotización del socio y de si la empresa tributa al tipo general o a uno reducido del Impuesto sobre Sociedades.

    El Ministerio de Hacienda mantiene actualizada la normativa sobre el IS y los procedimientos de aprobación de cuentas, un punto de referencia obligado antes de fijar cualquier política de reparto.

    Consejo profesional: revisa la estrategia cada año, no solo cuando cambian tus ingresos. El tipo del Impuesto sobre Sociedades tiene una senda de reducción prevista entre 2025 y 2029, y ese movimiento desplaza el punto en el que el dividendo deja de ser la opción más cara para el conjunto empresa más socio, según recoge el análisis de Scentia Alliance sobre salario o dividendos en 2026.

    Seguridad Social: qué cotiza y qué no

    El socio trabajador, el administrador retribuido con funciones ejecutivas y el autónomo societario deben cotizar, normalmente en el Régimen Especial de Trabajadores Autónomos si tienen el control efectivo de la sociedad. El dividendo, en cambio, no genera ninguna obligación de cotización.

    • Socio con control efectivo y funciones ejecutivas: cotiza como autónomo societario.
    • Administrador sin retribución por el cargo pero con salario por trabajo real: cotiza por ese salario.
    • Socio capitalista sin funciones en la empresa: no cotiza, cobre lo que cobre en dividendos.

    Dejar de cotizar reduce el coste inmediato para la empresa, pero también reduce la base reguladora para la jubilación, la prestación por incapacidad o el paro. Un socio de 40 años que renuncia a cotizar durante una década para maximizar dividendos puede encontrarse con una pensión notablemente menor cuando llegue el momento, así que la decisión no es solo fiscal.

    Cuándo conviene subir la nómina

    1. Trabajas a jornada completa y tus funciones son equiparables a las de un director o gerente contratado externamente.
    2. Necesitas generar base de cotización suficiente para tu jubilación o para acceder a prestaciones por baja.
    3. Existen comparables claros en el mercado o en la propia plantilla que justifican ese nivel salarial.
    • Un sueldo muy por debajo del de mercado es una de las señales que más fácilmente activa una comprobación.
    • La forma de blindarte es simple: contrato firmado, funciones descritas y una nómina coherente con lo que cobraría un tercero por el mismo puesto.

    Un caso habitual: un socio que dirige la operativa diaria de una pyme con beneficios moderados suele salir beneficiado subiendo su nómina hasta un nivel de mercado, incluso si eso reduce el margen para repartir dividendos ese ejercicio.

    Cuándo tienen sentido los dividendos

    • Existe beneficio distribuible real, con las reservas legales cubiertas y un acuerdo aprobado en junta.
    • El socio ya tiene su cobertura social resuelta por otra vía, o su renta personal es baja y el tipo del ahorro le sale más ventajoso.
    • La empresa tiene varios socios con distinta dedicación, y el dividendo permite repartir beneficio sin distorsionar las nóminas de quienes sí trabajan.

    El dividendo no cotiza, pero eso mismo es su punto débil si se usa mal: sustituir un salario que remunera trabajo real por un reparto de beneficios es exactamente el patrón que Hacienda revisa con más atención.

    Estrategia mixta: cómo combinar nómina y dividendos

    El diseño práctico sigue un orden lógico: primero fijas un salario defendible por las funciones reales del socio y después dejas que el resto del beneficio se reparta como dividendo cuando las cuentas lo permitan.

    Un ejemplo con cifras redondas para una pyme con 150.000 € de beneficio antes de impuestos y un socio que trabaja a jornada completa:

    1. Fijas un salario de mercado de 45.000 € brutos, deducible en el IS y sujeto a cotización.
    2. El beneficio restante, unos 105.000 € antes de impuestos, tributa al tipo del Impuesto sobre Sociedades vigente para la empresa.
    3. El beneficio neto tras el IS se distribuye como dividendo, y el socio lo integra en su base del ahorro al presentar la renta.
    4. Comparas el coste total (IRPF del salario más cotizaciones, frente a IS más IRPF del dividendo) para verificar que el reparto elegido minimiza la factura conjunta sin descuidar la cobertura social.

    La proporción exacta (un 80/20, un 60/40 entre salario y dividendo) depende del tamaño de la empresa, del número de socios y de cuánta caja necesita retener el negocio para operar. Una empresa con caja ajustada no debería forzar un dividendo alto solo por eficiencia fiscal si eso compromete pagos a proveedores o inversión.

    La sensibilidad de este cálculo es alta: si el tipo del Impuesto sobre Sociedades baja en los próximos ejercicios, el dividendo gana atractivo relativo; si sube, el salario recupera terreno. Por eso el mixto no es una decisión que se toma una vez y se olvida.

    Consejo profesional: documenta cada decisión de reparto en el acta de la junta, con el importe exacto, la fecha del acuerdo y la referencia a las cuentas aprobadas que lo sustentan. Esa acta es tu primera línea de defensa si Hacienda pide justificación años después.

    Holding: cuándo tiene sentido y cuándo no

    Una estructura con sociedad holding puede diferir la tributación del dividendo cuando este pasa de la filial operativa a la holding, y permite acumular beneficios para reinvertir sin que el socio persona física tribute de inmediato. También facilita separar el patrimonio empresarial del riesgo operativo del día a día.

    Calculadora y documentación utilizadas para el análisis de la estructura societaria

    Pero tiene costes reales: constitución y mantenimiento de una segunda sociedad, contabilidad adicional y la obligación de que las operaciones entre ambas se valoren a precio de mercado. Hacienda vigila especialmente la sustancia económica de la holding, es decir, que no sea una estructura vacía creada solo para diferir impuestos.

    Para una pyme pequeña, con un único socio y beneficios moderados, montar una holding rara vez compensa: los costes de gestión superan el ahorro fiscal esperado. Tiene sentido a partir de cierto volumen de beneficio recurrente o cuando hay varios socios con horizontes de reinversión distintos.

    Errores que activan una comprobación de Hacienda

    La Administración analiza la realidad económica del cargo, no solo el papel. Estas son las señales que más comprobaciones generan:

    • Sueldos claramente por debajo del de mercado para socios con dedicación plena.
    • Reparto de dividendos sin beneficio distribuible real o sin acta de junta que lo respalde.
    • Facturación del socio a su propia empresa como si fuera un profesional externo, sin medios propios que justifiquen esa actividad.
    • Pagos en especie (coche, vivienda, dietas) sin documentar ni valorar correctamente.

    Las consecuencias habituales incluyen la pérdida de deducibilidad del gasto, una regularización con intereses de demora y, en los casos más graves, sanciones. El documento práctico sobre retribución de socios y administradores recoge criterios concretos para comparar tu sueldo con el de mercado antes de que lo haga un inspector.

    Checklist de documentos y pasos formales

    Para nómina: contrato o nombramiento como administrador, alta en el régimen de cotización correspondiente, nóminas mensuales con sus retenciones, y el modelo de Seguridad Social al día.

    Para dividendos: cuentas anuales aprobadas, acuerdo de la junta general reflejado en acta, certificado de beneficios distribuibles que respete las reservas legales, y justificante bancario del pago.

    1. Antes de pagar: verifica que existe beneficio distribuible y que las reservas obligatorias están cubiertas.
    2. Durante: redacta el acta con el importe, la fecha y la firma de los socios presentes.
    3. Después: conserva toda la documentación un mínimo de cuatro años, el plazo general de prescripción fiscal.
    • Guarda copia digital de contratos, actas y nóminas en un sistema accesible y ordenado.
    • Revisa anualmente si tu política retributiva sigue siendo coherente con el mercado y con los beneficios reales de la empresa.

    El enfoque práctico del asesor

    Lo que separa una estrategia defendible de una arriesgada casi nunca es el importe, sino la documentación que la respalda. Si tus cifras son significativas o tienes varios socios con intereses distintos, merece la pena simular el reparto con datos reales antes de cerrar el ejercicio.

    Cómo te ayuda Taxeastrategies a decidir tu retribución

    Taxeastrategies diseña la simulación numérica de tu caso concreto, comparando el coste real de subir nómina frente a repartir dividendos, y te acompaña en la redacción del acta de junta que respalda cada decisión.

    Taxeastrategies

    El servicio incluye control fiscal continuo, no solo una revisión anual: cuando cambia el tipo del Impuesto sobre Sociedades o tu renta personal se mueve de tramo, tu asesor te avisa y recalcula la mezcla óptima entre salario y dividendo. Si además necesitas ordenar contratos, actas y comparables de mercado para blindar tu posición ante Hacienda, la guía de gastos deducibles para autónomos es un buen punto de partida para entender qué retribuciones acepta la Agencia Tributaria como gasto. Solicita una simulación inicial con tu asesor personal y decide con cifras reales, no con suposiciones.

    Fuentes

    Para comprobar tramos, tipos y procedimientos de primera mano, consulta la Agencia Tributaria y el Ministerio de Hacienda.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cómo se pagan los dividendos a los socios?

    Se pagan por transferencia bancaria tras aprobar las cuentas anuales y el reparto en junta general, dejando constancia en el acta y conservando el justificante de pago.

    ¿Cómo se reparten los dividendos entre los socios?

    Se reparten en proporción a su porcentaje de participación en el capital social, salvo que los estatutos recojan un reparto distinto acordado por unanimidad.

    ¿Cómo tributan los dividendos en España?

    ¿Cuándo están exentos los dividendos?

    Para personas físicas no existe una exención general relevante en la práctica habitual de una pyme; la exención por dividendos que existió en el pasado ya no está vigente.

    ¿Qué pasa si la empresa tiene pérdidas y no puede repartir dividendos?

    Sin beneficio distribuible no cabe reparto legal de dividendos, así que la retribución del socio ese ejercicio debe canalizarse por nómina si necesita ingresos, siempre que la empresa tenga liquidez para asumirla.

    ¿Ayuda Taxeastrategies a preparar la documentación del reparto?

    Sí, Taxeastrategies acompaña la redacción de actas, la revisión de cuentas y la simulación fiscal previa al reparto para que la decisión quede documentada y defendible.

    Recomendación

  • Modelo 200 sociedades: guía práctica para presentarlo bien

    Modelo 200 sociedades: guía práctica para presentarlo bien

    El Modelo 200 es la declaración anual del Impuesto sobre Sociedades, y en algunos casos también del IRNR mediante el modelo 206 para establecimientos permanentes. Tu empresa debe presentarlo por vía telemática a través de Sociedades WEB, respetando dos calendarios distintos según domicilies el pago o no.

    La acción inmediata es sencilla de enumerar, aunque exige preparación previa:

    • Cierra tus datos contables y fiscales del ejercicio antes de acceder a Sociedades WEB.
    • Decide la forma de pago: domiciliación bancaria o NRC generado por tu banco.
    • Genera y valida el fichero .200 conforme al esquema técnico antes de firmar.

    Consejo profesional: si domicilias el pago, tu ventana se cierra antes que el plazo general. Márcala en el calendario con una semana de margen para resolver imprevistos bancarios.

    El plazo general llega hasta el 25 de julio de 2026, mientras que la domiciliación bancaria solo admite presentaciones entre el 1 y el 22 de julio de 2026.

    Calendario de escritorio con las fechas clave de impuestos señaladas

    Puntos clave

    La presentación correcta del Modelo 200 depende de respetar dos calendarios distintos (domiciliación y plazo general) y de validar el fichero .200 antes de firmarlo.

    Punto Detalles
    Dos plazos, no uno La domiciliación cierra el 22 de julio de 2026; el plazo general llega hasta el 25 de julio de 2026.
    Identificación según perfil Los colaboradores sociales necesitan certificado electrónico; los apoderados pueden usar también Cl@ve Móvil o eIDAS.
    El NRC no es intercambiable El código de 22 dígitos debe generarse específicamente para el Modelo 200, nunca reutilizando uno del 206.
    Valida antes de firmar Comprobar NIF, IBAN e importes evita rechazos y pérdidas de la ventana de domiciliación.
    Apoyo profesional disponible Taxeastrategies valida el fichero .200, gestiona el pago y representa a la empresa ante la AEAT.

    Tabla de contenidos

    Qué es el modelo 200 sociedades y quién está obligado a presentarlo

    El Modelo 200 sociedades es el impreso oficial con el que las personas jurídicas liquidan el Impuesto sobre Sociedades ante la Agencia Tributaria. Cuando el declarante es un establecimiento permanente de una entidad no residente o una entidad en régimen de atribución de rentas con presencia en España, la declaración correspondiente pasa a tramitarse bajo el Modelo 206, vinculado al IRNR.

    Están obligadas a presentarlo todas las sociedades mercantiles residentes en España, con independencia de que hayan tenido actividad o resultado positivo durante el ejercicio. También lo presentan los grupos fiscales que tributan en régimen de consolidación, aunque con particularidades en el cálculo de la base imponible conjunta.

    Quedan exceptuadas, en determinadas condiciones, algunas entidades parcialmente exentas sin ingresos sujetos a gravamen ni rentas superiores a los umbrales que marca la normativa. Fuera de esos casos concretos, la obligación es prácticamente universal para cualquier sociedad activa.

    La cumplimentación automática se apoya en los diseños de registro y en el Anexo I y el esquema mod2002025.xsd, que definen casilla por casilla cómo debe construirse el fichero de presentación.

    ¿Cuándo se presenta el modelo 200 de sociedades?

    El calendario fiscal de 2026 establece dos fechas que conviene distinguir con claridad, porque confundirlas es el error de plazo más habitual entre pymes.

    • Plazo general de presentación: hasta el 25 de julio de 2026 para ejercicios que coinciden con el año natural.
    • Plazo de domiciliación bancaria: del 1 al 22 de julio de 2026, con fecha de cargo prevista en torno al 27 de julio de 2026.
    • Ejercicios no naturales: el plazo corre desde el día siguiente a los seis meses posteriores al cierre del ejercicio, durante los veinticinco días naturales siguientes.

    La diferencia entre ambas ventanas no es un tecnicismo menor. Si intentas domiciliar el pago después del 22 de julio, Sociedades WEB simplemente no lo permite, y tendrás que recurrir al NRC bancario o presentar sin pago inmediato mediante reconocimiento de deuda, con los recargos que eso puede implicar si no gestionas el aplazamiento correctamente.

    Este desfase de tres días entre el cierre de la domiciliación (22 de julio) y el plazo general (25 de julio) es, en la práctica, el margen de maniobra que te queda si detectas un problema de última hora con tu cuenta bancaria.

    Cómo presentar el modelo 200: Sociedades WEB, firma y pago

    La presentación se realiza íntegramente a través de Sociedades WEB, el servicio de la AEAT diseñado específicamente para este impuesto. El acceso admite tres vías de identificación: certificado electrónico, Cl@ve Móvil (reservado a personas físicas que actúan como representantes) y eIDAS para entidades de otros países de la Unión Europea.

    Si la declaración la presenta un colaborador social en nombre de la empresa, el certificado electrónico es obligatorio y debe usarse la función «Importar» desde la ventana inicial de datos identificativos. Los apoderados, en cambio, disponen de las tres opciones de identificación mencionadas.

    El flujo práctico sigue este orden:

    1. Accede a Sociedades WEB con la identificación correspondiente y crea la declaración o importa un fichero .200 previamente generado.
    2. Cumplimenta o revisa los datos, ejecuta la validación técnica y corrige cualquier aviso antes de continuar.
    3. Genera la vista previa en PDF y el fichero .200 definitivo conforme al esquema oficial.
    4. Elige la forma de pago: domiciliación bancaria (solo dentro de su ventana), NRC generado por tu banco, o reconocimiento de deuda si no hay ingreso inmediato.
    5. Firma electrónicamente y envía la declaración, conservando el justificante generado.

    Si optas por el NRC en lugar de domiciliar, el código de 22 dígitos debe generarlo tu entidad bancaria específicamente para el Modelo 200, y no sirve un NRC emitido para el 206 ni viceversa.

    Consejo profesional: valida el fichero .200 antes de firmar, no después. Un error de diseño de registro detectado en el último paso obliga a rehacer el proceso completo, y con la ventana de domiciliación cerrada puedes perder esa opción de pago.

    Qué campos y anexos son más determinantes al rellenar el formulario

    No todas las casillas del Modelo 200 pesan igual sobre el resultado final. Cuatro bloques concentran la mayoría de los ajustes y, por tanto, de los errores.

    Esquema de las secciones principales del modelo 200 de declaración de impuestos

    Las casillas identitarias iniciales determinan si tu declaración corresponde efectivamente al 200 o si, por tratarse de un establecimiento permanente, debe tramitarse como Modelo 206. Un error aquí invalida el resto del trabajo.

    El apartado de resultado contable y sus correcciones fiscales es donde se ajustan las diferencias entre el beneficio contable y la base imponible: amortizaciones no deducibles, provisiones, y gastos que la normativa del Impuesto sobre Sociedades no admite sin matices. Revisar los gastos deducibles aplicables antes de esta fase evita ajustes de última hora.

    Las deducciones y bonificaciones (I+D+i, creación de empleo, reserva de capitalización) requieren documentación de soporte que la AEAT puede solicitar en una comprobación posterior, así que consérvala aunque no la adjuntes en el envío.

    Por último, la información sobre operaciones vinculadas exige coherencia entre lo declarado y la documentación de precios de transferencia que la empresa debe tener preparada, especialmente en grupos con varias sociedades relacionadas.

    Los rechazos técnicos más frecuentes en la validación proceden de discrepancias entre el NIF declarado y el titular de la cuenta bancaria, de importes que no cuadran entre páginas del formulario, o de casillas obligatorias dejadas en blanco por error de importación del fichero .200.

    Autoliquidación rectificativa: cómo corregir errores tras presentar

    Si detectas un error después de enviar la declaración, la vía depende de si el error te perjudica o te beneficia fiscalmente. Cuando el resultado declarado te perjudica, corresponde una autoliquidación rectificativa; cuando detectas que declaraste de menos, la corrección se canaliza como declaración complementaria.

    • El procedimiento se inicia desde Sociedades WEB, generando un nuevo fichero .200 marcado como rectificativo y referenciando la declaración original.
    • Conviene documentar internamente el motivo de la rectificación antes de enviarla, sobre todo si afecta a deducciones o a operaciones vinculadas.
    • Rectificar fuera del plazo voluntario puede generar recargos o intereses de demora, según el tiempo transcurrido y si la AEAT ya había iniciado alguna comprobación.

    Cuanto antes detectes la discrepancia, menor será el coste de corregirla.

    Checklist antes de firmar y enviar el modelo 200

    Antes de pulsar «enviar», dedica diez minutos a repasar estos puntos. Es la diferencia entre una presentación limpia y un rechazo que te obliga a rehacer el proceso con el reloj de la domiciliación corriendo en contra.

    1. Confirma que el NIF, la razón social y el IBAN coinciden exactamente entre el formulario, el fichero .200 y los registros bancarios.
    2. Verifica que los importes cuadran entre las distintas páginas del formulario y que no quedan casillas obligatorias sin cumplimentar.
    3. Si el resultado es a ingresar sin domiciliar, comprueba que el NRC introducido corresponde específicamente al Modelo 200 y no a otro modelo.
    4. Genera el fichero conforme al esquema mod2002025.xsd y ejecuta la validación técnica antes de la firma final.
    5. Si presenta un tercero, confirma su perfil (colaborador social o apoderado) y el método de identificación que ese perfil exige.

    Consejo profesional: guarda una copia del fichero .200 exportado y del PDF que genera Sociedades WEB tras la presentación. Son tu única prueba documental ante una comprobación posterior o una rectificación futura. Organizar estos justificantes en un sistema de gestión documental evita perderlos cuando cambian los responsables del área fiscal.

    Cuándo conviene contratar una asesoría para el modelo 200

    No toda empresa necesita externalizar esta declaración, pero hay señales claras de que hacerlo compensa. Si tu sociedad forma parte de un grupo fiscal en régimen de consolidación, si tienes operaciones vinculadas relevantes que exigen documentación de precios de transferencia, o si arrastras discrepancias contables que no terminas de cuadrar, el riesgo de un rechazo o de una comprobación posterior crece considerablemente.

    También tiene sentido cuando el equipo interno no dispone de tiempo para validar el fichero técnico dentro del margen estrecho de la domiciliación bancaria.

    Una sociedad recién constituida que aún no domina el proceso, por ejemplo, suele ahorrar más tiempo delegando esta primera declaración que aprendiendo el flujo técnico bajo presión de plazo.

    Perspectiva sobre errores recurrentes y buenas prácticas

    Los fallos que más sanciones generan no son de cálculo fiscal, sino operativos: un IBAN que no coincide con el titular, ajustes fiscales olvidados por falta de rutina en el cierre contable, o avisos de validación ignorados por prisa. Una rutina mensual de cierre, revisada con antelación a julio, elimina la mayoría de estos problemas antes de que lleguen a Sociedades WEB. Si tienes dudas sobre algún apartado, revisa el checklist técnico o solicita una revisión profesional antes de firmar.

    Cómo te ayuda Taxeastrategies a presentar el modelo 200 sin sobresaltos

    Taxeastrategies

    Trabajamos con un asesor fiscal asignado desde el primer día, que sigue tu cierre contable con antelación suficiente para llegar a julio sin ajustes de última hora. Esa continuidad es la que reduce el riesgo de rechazos: cuando conoces los números de tu cliente durante todo el año, no improvisas la declaración en las dos últimas semanas del plazo. Si tu empresa acaba de constituirse y presentará su primer Modelo 200, también te acompañamos desde la constitución de la sociedad para que las obligaciones fiscales queden organizadas desde el origen. Cuéntanos en qué punto está tu cierre fiscal y te decimos qué necesitas resolver antes del 22 de julio.

    Fuentes

    • Agencia Tributaria: Sociedades WEB — Presentación modelo 200

    Conserva siempre el PDF que genera Sociedades WEB tras el envío: es tu único justificante ante una comprobación futura.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cuándo se presenta el modelo 200 de sociedades?

    El plazo general llega hasta el 25 de julio de 2026 para ejercicios coincidentes con el año natural; si domicilias el pago, el límite se adelanta al 22 de julio de 2026.

    ¿Cuánto se paga en el modelo 200?

    No existe una cuota fija: el importe depende del resultado fiscal del ejercicio, los ajustes aplicados y las deducciones acreditadas, y se calcula al cumplimentar la declaración.

    ¿Cómo se rellena el modelo 200 del Impuesto sobre Sociedades?

    Se cumplimenta a través de Sociedades WEB, introduciendo datos identificativos, resultado contable, ajustes fiscales y deducciones, para después generar y validar el fichero .200 antes de firmarlo.

    ¿Qué diferencia hay entre el modelo 200 y el 206?

    El Modelo 200 corresponde a sociedades residentes sujetas al Impuesto sobre Sociedades, mientras que el Modelo 206 se aplica a establecimientos permanentes y entidades no residentes sujetas al IRNR.

    ¿Es mejor presentar el modelo 200 solo o con una asesoría?

    Si tu empresa forma parte de un grupo fiscal, tiene operaciones vinculadas o arrastra discrepancias contables, una asesoría como Taxeastrategies reduce el riesgo de rechazos y recargos.

    Recomendación

  • Due diligence fiscal para autónomos y pymes en España

    Due diligence fiscal para autónomos y pymes en España

    La due diligence fiscal es una revisión fiscal proactiva y continua que detecta y corrige riesgos tributarios antes de que se conviertan en sanciones. No hablamos de la auditoría propia de una compraventa o fusión, sino de un control periódico pensado para autónomos, pymes y empresas familiares que quieren dormir tranquilos con Hacienda. El objetivo es simple: revisar IVA, IRPF e Impuesto sobre Sociedades con la frecuencia suficiente para detectar incoherencias antes de que la Agencia Tributaria las detecte por ti.

    El valor práctico se mide en tres frentes: menos riesgo de inspección, mejor planificación tributaria y decisiones de negocio tomadas con datos reales, no con intuición. Un buen chequeo cruza cifras entre la contabilidad, los modelos 303, 111 y 190, y el saldo bancario real, con un ojo puesto siempre en el plazo de prescripción de cuatro años que marca el artículo 66 de la Ley General Tributaria.

    Al terminar una revisión bien hecha, deberías tener:

    • Un informe de hallazgos con las incoherencias detectadas y su gravedad.
    • Provisiones estimadas para contingencias fiscales identificadas.
    • Un calendario de cumplimiento con los próximos vencimientos y tareas.

    Consejo profesional: un pre-cierre mensual de apenas media hora, cruzando IVA soportado con las facturas registradas, cuesta poco y evita que los errores se acumulen trimestre tras trimestre.

    Puntos clave

    Una due diligence fiscal continua reduce el riesgo de inspección y mejora la planificación tributaria cuando combina controles mensuales, cierres trimestrales y un pre-cierre anual disciplinado.

    Puntos clave — overview diagram

    Punto Detalles
    Revisa cuatro ejercicios no prescritos El plazo de prescripción del artículo 66 de la LGT marca hasta dónde puede indagar Hacienda.
    Prioriza IVA y retenciones En pymes con recursos limitados, ahí se concentra la mayor parte del riesgo real de requerimiento.
    Organiza una data room por bloques Separar documentación fiscal, contable y laboral acelera cualquier revisión posterior.
    Exige entregables concretos Informe de hallazgos, provisiones estimadas y calendario de cumplimiento, no solo modelos presentados.
    Taxea Strategies ofrece seguimiento mensual Asesor asignado, pre-cierres periódicos y periodo de prueba antes de comprometerte.

    Tabla de contenidos

    Qué áreas cubre una due diligence fiscal continua

    Una revisión seria no se limita a repasar el IVA. Cubre todos los puntos donde suelen aparecer contingencias en empresas de tamaño pequeño y mediano, cruzando cada declaración con los libros contables y los movimientos bancarios reales.

    • IVA: modelo 303, deducciones soportadas, prorrata cuando corresponde, y operaciones intracomunitarias con su NIF intracomunitario correctamente registrado.
    • IRPF: pagos fraccionados de autónomos (modelos 130 y 131) y retenciones a trabajadores o profesionales (modelos 111 y 190).
    • Impuesto sobre Sociedades: pagos a cuenta, deducciones aplicadas y, en estructuras más complejas, el régimen de consolidación fiscal cuando existe grupo.
    • Obligaciones informativas: declaraciones de operaciones con terceros y modelos específicos de operativa intracomunitaria.

    La revisión cruzada entre contabilidad y modelos presentados es la pieza que más contingencias saca a la luz, porque ahí es donde suelen esconderse los errores de arrastre. Por eso conviene revisar los últimos cuatro ejercicios no prescritos: es el horizonte en el que Hacienda todavía puede reclamar, según marca el propio artículo 66 de la LGT.

    ¿Cada cuánto hay que revisar la fiscalidad de tu empresa?

    No hace falta una auditoría mensual completa. Basta con un ritmo escalonado: controles ligeros cada mes, un cierre más detallado cada trimestre y un pre-cierre exhaustivo antes de terminar el ejercicio fiscal. Las asesorías que trabajan de forma proactiva insisten en este pre-cierre porque permite corregir desviaciones cuando todavía hay margen de maniobra, en lugar de descubrirlas cuando ya se ha presentado el modelo anual.

    Hay momentos que exigen una revisión extra, aunque no toque calendario: antes de firmar una operación relevante (una inversión, una contratación masiva, un cambio de régimen fiscal) y, por supuesto, en cuanto llega cualquier notificación de la Agencia Tributaria. Si tus recursos son limitados, prioriza el IVA y las retenciones: ahí se concentra la mayor parte del riesgo real de requerimiento para una pyme española.

    Un esquema realista sería: revisión mensual de 30 a 45 minutos centrada en IVA y facturación, cierre trimestral que añade retenciones y pagos fraccionados, y pre-cierre anual completo dos meses antes del fin del ejercicio.

    ¿Cada cuánto hay que revisar la fiscalidad de tu empresa? — overview diagram

    Cómo implementar el proceso paso a paso

    Una due diligence fiscal continua funciona bien cuando sigue una secuencia clara, con responsables definidos en cada fase.

    1. Kickoff y definición del alcance: se decide qué impuestos y ejercicios se revisan y quién aporta la documentación. Responsable: el propio autónomo o el departamento administrativo, en coordinación con el asesor.
    2. Solicitud documental: se pide la documentación de los últimos ejercicios no prescritos, siguiendo la checklist correspondiente.
    3. Verificaciones cruzadas: se comparan modelos presentados, libros contables y extractos bancarios. Aquí se detecta la mayoría de las incoherencias.
    4. Análisis de contingencias: se cuantifica el riesgo de cada hallazgo y se estima su posible coste.
    5. Informe y plan de acción: se entrega un documento con los hallazgos priorizados y las medidas correctoras.
    6. Seguimiento periódico: se revisa el cumplimiento del plan en los siguientes cierres.

    Los entregables típicos incluyen:

    • Checklist documental cumplimentada.
    • Acta de hallazgos con nivel de riesgo asignado.
    • Estimación de provisiones para contingencias detectadas.
    • Calendario de cumplimiento con próximos vencimientos.

    Checklist de documentación: qué necesitarás preparar

    Cuanto más ordenada llegue la documentación, más rápido y barato resulta el proceso. Una revisión básica bien organizada puede resolverse en cuatro a seis semanas cuando existe una carpeta digital estructurada desde el principio.

    • Declaraciones de IS, IVA, IRPF y modelos 111/190 de los últimos cuatro ejercicios.
    • Cuentas anuales depositadas y libros contables oficiales.
    • Conciliaciones bancarias mensuales.
    • Facturas soporte de gastos deducibles, con especial atención a las que respaldan deducciones más agresivas.
    • Contratos clave (arrendamientos, préstamos, colaboraciones mercantiles).
    • Actas de inspecciones o requerimientos previos, si existieran.

    Organiza todo por bloques (fiscal, contable, laboral) en carpetas con nombres claros y fecha. Un sistema de gestión documental adecuado ahorra horas de búsqueda cuando llega el momento de justificar una cifra concreta.

    Consejo profesional: guarda cada factura escaneada con el nombre del proveedor y la fecha en el propio archivo, no solo en la carpeta; así la encontrarás aunque cambies de sistema de almacenamiento.

    Una síntesis ejecutiva de dos o tres páginas suele ser más útil para decidir que un informe extenso de cincuenta, porque obliga a priorizar lo que realmente importa.

    Riesgos frecuentes y cómo corregirlos a tiempo

    Ciertos errores se repiten con una frecuencia llamativa en pymes y autónomos españoles.

    • Deducciones sin soporte documental: la acción inmediata es recopilar el justificante; si no existe, hay que valorar una rectificativa antes de que lo detecte Hacienda.
    • IVA mal aplicado o prorrata mal calculada: exige revisar tipo por tipo y, en su caso, presentar una complementaria.
    • Incoherencias entre retenciones y nóminas: se corrigen cruzando los modelos 111/190 con el sistema de nómina y regularizando cuanto antes.
    • Operaciones intracomunitarias sin declaración informativa: requiere presentar el modelo correspondiente con carácter retroactivo si procede.
    • Provisiones insuficientes para contingencias conocidas: se mitiga dotando la provisión en el siguiente cierre contable.

    Consejo profesional: una revisión trimestral bien hecha puede detectar facturas de proveedor que nunca se contabilizaron, cerrando un agujero en el IVA soportado antes de que se convierta en un requerimiento.

    El coste de no corregir a tiempo no son solo recargos e intereses de demora. También implica el tiempo del equipo dedicado a responder un requerimiento y el desgaste de negociar con Hacienda desde una posición débil, algo que mantener archivos ordenados evita en la mayoría de los casos.

    Qué mirar al elegir una asesoría fiscal

    No todas las asesorías ofrecen el mismo nivel de control. Antes de firmar, comprueba estos puntos.

    • Experiencia demostrable con autónomos y pymes de tu sector, no solo con grandes empresas.
    • Capacidad real de conciliación contable-fiscal, no solo presentación de modelos.
    • Metodología documentada de pre-cierres, con calendario y entregables definidos.
    • Acceso a herramientas de gestión documental y reporting mensual, no solo hojas de cálculo sueltas.

    Pregunta directamente: ¿cómo estructuran el pre-cierre? ¿Qué recibo exactamente y con qué periodicidad? ¿Quién responde si llega un requerimiento?

    1. Pide un presupuesto detallado que incluya plazos, entregables y responsabilidades de cada parte.
    2. Solicita un periodo de prueba antes de comprometerte a un contrato anual.
    3. Comprueba reseñas de clientes reales, no solo el discurso comercial.

    Desconfía de asesorías que no puedan explicar su proceso paso a paso, que no muestren casos de clientes similares al tuyo o que den respuestas vagas sobre plazos. Esa falta de concreción suele anticipar sorpresas más adelante.

    El enfoque de Taxea Strategies frente a la revisión fiscal preventiva

    Entendemos la due diligence fiscal como un hábito, no como un evento puntual antes de una inspección. Cada cliente recibe un asesor asignado desde el primer día, con pre-cierres mensuales y reporting continuo que convierte la revisión fiscal en parte del funcionamiento normal del negocio, no en un examen de última hora.

    Ese enfoque se traduce en los mismos entregables descritos a lo largo de este artículo: informe de hallazgos, plan de acción y calendario de cumplimiento.

    Cómo empezar tu revisión fiscal continua con Taxea Strategies

    Taxea Strategies convierte la due diligence fiscal en un servicio mensual, no en un encargo puntual que se olvida hasta el próximo susto. Tu asesor asignado ejecuta el pre-cierre, cruza modelos con contabilidad y te entrega el informe y el plan de acción sin que tengas que perseguir a nadie para conseguirlo.

    Taxeastrategies

    El proceso sigue la misma metodología descrita antes: kickoff, análisis documental, identificación de contingencias, informe y seguimiento. Recibirás entregables concretos, no promesas: un informe de hallazgos, un plan de acción priorizado y un calendario de cumplimiento con las fechas que realmente importan. Puedes empezar con un periodo de prueba y pedir un presupuesto detallado antes de comprometerte a nada.

    Si además necesitas ordenar tu documentación antes de la primera revisión, revisa nuestra guía de gastos deducibles para autónomos para saber qué soportes vas a necesitar. Solicita tu presupuesto en Taxeastrategies y agenda la primera sesión con tu asesor asignado.

    Fuentes

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Qué es exactamente la due diligence fiscal?

    Es una revisión fiscal proactiva y continua que cruza contabilidad, modelos presentados y movimientos bancarios para detectar riesgos antes de que Hacienda los detecte primero.

    ¿Cada cuánto debo hacer una revisión fiscal en mi empresa?

    Lo recomendable es un control mensual ligero, un cierre trimestral más detallado y un pre-cierre completo antes de terminar el ejercicio.

    ¿Cuánto tiempo lleva una due diligence fiscal básica?

    Una revisión básica bien organizada puede completarse en cuatro a seis semanas si la documentación está ordenada desde el inicio.

    ¿Qué documentos me van a pedir?

    Declaraciones de IS, IVA e IRPF de los últimos ejercicios no prescritos, cuentas anuales, conciliaciones bancarias, facturas soporte y contratos clave.

    ¿Puedo hacer esta revisión sin contratar una asesoría externa?

    Sí, si mantienes disciplina documental y sigues un proceso claro, aunque para operaciones complejas o volumen elevado suele compensar el apoyo de un asesor como el que ofrece Taxea Strategies.

    Recomendación

  • Comisiones de venta y margen real: cómo pagar por vender bien, no solo más

    Comisiones de venta y margen real: cómo pagar por vender bien, no solo más

    Una comisión de ventas puede premiar una operación que parece brillante en el CRM y deja muy poco dinero cuando se descuentan rebajas, devoluciones, coste del servicio y horas de implantación. El problema no suele estar en la calculadora: está en haber decidido qué significa «venta» sin sentar en la misma mesa a comercial, operaciones, nóminas y contabilidad.

    El mes en que las ventas subieron y el margen bajó

    Paula dirige una pequeña empresa de servicios tecnológicos. El equipo comercial cerró el mejor mes del año: 180.000 euros contratados. Hubo felicitaciones, una foto bastante solemne junto a la pantalla del CRM y 9.000 euros de comisiones calculadas al cinco por ciento. Dos semanas después, finanzas explicó que 32.000 euros correspondían a descuentos, 18.000 a servicios subcontratados y 24.000 a implantaciones que consumirían muchas más horas de las previstas. Además, un cliente había aplazado el proyecto y otro discutía la primera factura.

    Paula y su empresa forman un caso compuesto e ilustrativo. Las cifras sirven para explicar el control y no corresponden a una compañía concreta.

    Nadie había cometido fraude ni sumado mal. El plan de comisiones premiaba el importe firmado, aunque la dirección creía que estaba premiando ventas rentables y cobradas. Son tres conceptos distintos. El contrato comercial, la nómina y la cuenta de resultados habían empezado a contar historias diferentes.

    Una venta no es lo mismo que margen ni que caja

    El importe contratado ayuda a medir actividad comercial. El ingreso contable se reconoce cuando se cumplen las obligaciones comprometidas con el cliente, de acuerdo con la norma de registro y valoración de ingresos del Plan General de Contabilidad. El cobro ocurre cuando entra el dinero. El margen resta costes directamente atribuibles y, si se quiere conocer la rentabilidad completa, también una asignación razonable de costes de entrega y estructura.

    Un plan de comisiones puede utilizar cualquiera de esas magnitudes, pero debe nombrarla correctamente. Pagar sobre contrato firmado incentiva velocidad y volumen. Pagar sobre ingreso reconocido alinea mejor con la prestación. Pagar sobre cobro protege tesorería. Pagar sobre margen protege rentabilidad. Mezclarlas sin reglas genera discusiones que suelen aparecer justo cuando toca pagar.

    Base Qué premia Ventaja Riesgo principal
    Contrato firmado Captación y velocidad Cálculo rápido y visible Premia ventas canceladas o inviables
    Ingreso reconocido Entrega real Se acerca a contabilidad Puede ignorar el cobro y el coste
    Factura emitida Hito administrativo Dato objetivo Facturar no garantiza cobrar ni tener margen
    Cobro Conversión en caja Reduce riesgo de impago El comercial depende de procesos ajenos
    Margen de contribución Venta rentable Alinea precio y coste Exige costes fiables y reglas transparentes

    La base de comisión debe caber en una frase y en una fórmula

    Una política útil define el hecho que genera el derecho, la base, el porcentaje, los ajustes, la fecha de liquidación y lo que ocurre con anulaciones, devoluciones, impagos y ventas compartidas. Si la fórmula necesita interpretación cada mes, todavía no existe una fórmula: existe una negociación recurrente.

    Una base de margen podría expresarse así: ingreso neto elegible menos descuentos, devoluciones, coste directo externo, coste variable de entrega y provisión de incidencias. Después se aplica el porcentaje o tramo. La empresa debe decidir si incluye horas internas, gastos de viaje, financiación o coste de adquisición. No hay un único diseño correcto, pero sí uno incorrecto: introducir costes después de que el equipo haya vendido sin conocerlos.

    Elemento Regla que debe escribirse Fuente del dato Responsable
    Importe elegible Sin impuestos y neto de descuentos Contrato y factura Administración comercial
    Devoluciones Restan en el mes de abono o reabren la liquidación Nota de abono Facturación
    Coste externo Se asigna al proyecto que lo origina Pedido y factura de proveedor Operaciones
    Horas de entrega Tarifa interna aprobada y revisada Parte de horas Responsable de proyecto
    Cobro Porcentaje retenido hasta el pago Banco y conciliación Tesorería
    Venta compartida Reparto aprobado antes del cierre CRM Dirección comercial

    Volvamos a los 180.000 euros de Paula

    La empresa decide comparar tres modelos. En el primero paga un cinco por ciento sobre contratos firmados. En el segundo paga un cinco por ciento sobre ingreso neto después de descuentos y devoluciones. En el tercero aplica un ocho por ciento sobre margen de contribución, pero retiene una parte hasta el cobro.

    Concepto ilustrativo Importe
    Contratos firmados 180.000 €
    Descuentos y ajustes −32.000 €
    Servicios subcontratados −18.000 €
    Coste variable de implantación −24.000 €
    Margen de contribución de trabajo 106.000 €
    Modelo Cálculo Comisión Lectura
    5 % sobre contrato 180.000 × 5 % 9.000 € Premia volumen sin ajustar rentabilidad
    5 % sobre ingreso neto 148.000 × 5 % 7.400 € Absorbe descuentos, pero no costes
    8 % sobre margen 106.000 × 8 % 8.480 € Premia rentabilidad con datos más exigentes

    El tercer modelo no es automáticamente mejor. Si el equipo comercial no controla el coste de implantación o si operaciones imputa horas con retraso, la comisión se vuelve imprevisible. Paula terminó separando responsabilidades: comercial responde de precio, descuento y condiciones; operaciones valida la estimación de entrega; finanzas fija costes y liquida; dirección resuelve excepciones antes de firmar, no después.

    Cuándo nace el derecho y cuándo se reconoce el gasto

    Si la comisión forma parte del salario de una persona trabajadora, el artículo 29.2 del Estatuto de los Trabajadores establece, con carácter general, que el derecho al salario a comisión nace cuando se realiza y paga el negocio, la colocación o venta en la que intervino, liquidándose y pagándose —salvo pacto distinto— al finalizar el año. El convenio colectivo y el contrato pueden concretar reglas, plazos y garantías, por lo que no debe copiarse una política comercial sin revisión laboral.

    En contabilidad, el criterio de devengo evita esperar al pago si el gasto corresponde a ventas ya reconocidas. El ICAC ha señalado que las comisiones de venta se imputan al ejercicio en que se devengan los ingresos producidos por esas ventas y pueden requerir periodificación. Esto obliga a conciliar la liquidación laboral o mercantil con el cierre contable: que la comisión se pague más tarde no significa que el gasto pertenezca al mes del pago.

    Hay además una diferencia entre una comisión salarial y la factura de un agente externo. Cambian la documentación, retenciones, IVA, cotización y cuentas utilizadas. La lógica de margen puede ser la misma, pero el tratamiento fiscal y laboral no debe mezclarse.

    Plano Pregunta Evidencia
    Comercial ¿Qué operación genera comisión? Política, CRM y contrato
    Laboral ¿Cuándo nace y se paga el derecho? Contrato, convenio y nómina
    Contable ¿En qué periodo se devenga el gasto? Ingreso reconocido y periodificación
    Fiscal ¿Qué retención, IVA o cotización corresponde? Tipo de relación y documento
    Tesorería ¿Qué parte depende del cobro? Conciliación bancaria

    El cierre mensual necesita una sola liquidación, no cinco hojas

    El proceso puede ser sencillo. El día de corte, el CRM entrega operaciones cerradas; facturación confirma importes y abonos; operaciones asigna costes; tesorería marca cobros; nóminas o administración calcula la comisión; y una persona distinta revisa excepciones. El resultado es un listado versionado que explica cada operación y enlaza con su evidencia.

    Conviene prohibir ajustes manuales sin motivo. Una columna llamada «corrección dirección» es práctica durante dos meses y peligrosa durante dos años. Cada ajuste debe tener tipo, responsable, fecha y documento. También debe existir un cierre: después de la aprobación, cualquier cambio entra en el periodo siguiente mediante una regularización identificada.

    Momento Control Salida
    Día 1 Cierre de operaciones elegibles Listado bloqueado del CRM
    Día 2 Facturas, abonos y cobros Base neta conciliada
    Día 3 Costes y horas Margen por operación
    Día 4 Excepciones y reparto Acta de aprobación
    Día 5 Liquidación y contabilización Recibo, asiento y archivo

    Señales de que el plan está premiando lo contrario de lo que pretende

    La primera señal es que las ventas con mayor comisión concentran más devoluciones. La segunda, que el porcentaje de descuento aumenta al acercarse el cierre comercial. La tercera, que las operaciones «estrella» necesitan muchas horas no presupuestadas. La cuarta, que nadie puede reproducir la liquidación sin preguntar al responsable comercial. Y la quinta, que el equipo discute por datos que deberían venir de una fuente única.

    Otros indicadores útiles son comisión sobre margen, margen después de comisión, porcentaje retenido por impago, ajustes posteriores, concentración por cliente y tiempo de liquidación. No se trata de convertir una pyme en un laboratorio actuarial. Basta con detectar si el incentivo está desplazando riesgo hacia operaciones, caja o clientes futuros.

    Preguntas frecuentes antes de cambiar las comisiones

    ¿Es mejor pagar sobre cobro?

    Protege tesorería, pero puede trasladar al comercial retrasos de facturación o cobro que no controla. Una solución habitual es dividir: una parte al reconocer el ingreso y otra al cobrar.

    ¿Debe restarse el coste salarial de quien presta el servicio?

    Solo si la empresa puede medirlo de forma consistente y lo comunicó antes. Para decisiones rápidas puede utilizarse margen de contribución; para rentabilidad completa, un coste por hora revisado.

    ¿Qué ocurre con una devolución posterior?

    La política debe prever regularización en la siguiente liquidación, respetando contrato, convenio y límites laborales. No debe improvisarse una deducción en nómina.

    ¿Puede cambiarse el plan a mitad de año?

    Debe revisarse el régimen contractual, laboral y de información. Las operaciones ya generadas no deberían recalcularse retroactivamente con reglas nuevas sin base jurídica.

    ¿Hace falta un ERP?

    No necesariamente. Hace falta una fuente por dato, responsables, cierre y trazabilidad. Una hoja controlada puede funcionar con poco volumen; varias hojas sin versión no.

    Fuentes oficiales y decisión final

    El siguiente paso no es subir o bajar el porcentaje. Es acordar qué conducta quiere premiarse y comprobar si la base elegida puede reproducirse con datos reales. Si necesitas ordenar ese circuito, el diagnóstico de Taxea debería empezar por una liquidación concreta, su contrato y el margen posterior, no por una plantilla genérica de incentivos.