Autor: taxeastrategies@gmail.com

  • Conservación de facturas 6 años: guía para autónomos y pymes

    Conservación de facturas 6 años: guía para autónomos y pymes

    Sí: en España debes conservar las facturas durante un periodo de conservación mercantil como norma general, contado desde el último asiento contable relacionado con esa operación. Esta obligación no nace de Hacienda, sino del artículo 30 del Código de Comercio, que exige guardar libros, correspondencia y justificantes de la actividad empresarial.

    Aquí viene el matiz que casi nadie explica bien: el plazo fiscal de prescripción tributaria es de solo 4 años, según la Ley General Tributaria. Son dos relojes distintos que corren en paralelo, y la práctica profesional recomienda seguir siempre el más largo, es decir, el mercantil.

    Antes de seguir leyendo, actúa con esto:

    • No destruyas ninguna factura, aunque tenga más de 4 años. El plazo mercantil sigue vigente por un periodo mayor.
    • Revisa si tienes bienes de inversión, inmovilizado o bases imponibles negativas: estos casos pueden exigir conservación hasta 10 años o más.
    • Localiza dónde guardas tus facturas digitales y comprueba si cumplen los requisitos de autenticidad, integridad y legibilidad que exige la Agencia Tributaria.

    Puntos clave

    Conservar las facturas 6 años en España es una obligación mercantil que exige más rigor documental que la simple prescripción fiscal de 4 años.

    Punto Detalles
    Regla general: 6 años El Código de Comercio exige conservar libros y justificantes 6 años desde el último asiento contable.
    No confundir plazos La prescripción fiscal es de 4 años, pero no exime de la obligación mercantil de conservación.
    Casos con plazos mayores Bases imponibles negativas, blanqueo de capitales e inmovilizado pueden exigir hasta 10 años o más.
    Archivo digital válido Debe garantizar autenticidad, integridad y legibilidad para tener valor ante la Agencia Tributaria.
    Organización antes que urgencia Clasificar, nombrar y respaldar cada factura desde el primer día evita reconstrucciones costosas.
    Apoyo profesional Taxeastrategies integra la revisión documental dentro de su asesoría fiscal continua para autónomos y pymes.

    Tabla de contenidos

    ¿Por qué hay que conservar las facturas 6 años en España?

    El fundamento legal está repartido entre dos normas que conviene distinguir con claridad, porque cada una responde a una pregunta distinta. Una te dice hasta cuándo puede reclamarte algo Hacienda; la otra, hasta cuándo debes tener guardados tus papeles.

    El artículo 30 del Código de Comercio obliga a todo empresario a conservar libros, correspondencia, documentación y justificantes de su negocio durante un periodo mercantil que suele interpretarse como varios años desde el último asiento realizado en los libros contables. Esta es la obligación mercantil, y es la que marca el plazo más largo y, por tanto, el que debes seguir en la práctica.

    La Ley General Tributaria, en su artículo 66, establece que el derecho de la Administración para determinar la deuda tributaria prescribe a un plazo de cuatro años. Muchos autónomos interpretan esto como «solo tengo que guardar cuatro años», y ahí está el error. La prescripción fiscal limita cuánto puede revisarte Hacienda por un ejercicio concreto, pero no te libera de la obligación mercantil de conservación durante dos años más.

    Existe además normativa complementaria que afecta directamente a cómo debes emitir y guardar tus facturas: el Real Decreto 1619/2012 regula el contenido y formato de la factura, mientras que el Real Decreto 1007/2023 introduce el marco de VeriFactu, el sistema de facturación electrónica con requisitos de trazabilidad e integridad que veremos más adelante.

    Muchos profesionales confunden la prescripción fiscal de 4 años con la obligación mercantil de conservación de 6 años. La recomendación de los asesores fiscales es aplicar siempre el criterio más exigente: si hay duda, se conserva el documento.

    Norma Plazo Qué regula
    Código de Comercio, art. 30 un plazo mercantil extendido Conservación de libros, correspondencia y justificantes desde el último asiento
    Ley General Tributaria, art. 66 un plazo fiscal de cuatro años Prescripción del derecho de la Administración a revisar la deuda tributaria
    Real Decreto 1619/2012 Sin plazo propio Requisitos de contenido y expedición de facturas
    Real Decreto 1007/2023 (VeriFactu) Sin plazo propio Requisitos técnicos de los sistemas de facturación electrónica

    Qué documentos entran en la conservación de facturas 6 años

    La obligación no se limita a las facturas que emites a tus clientes. Cubre un conjunto más amplio de soportes que demuestran la actividad económica real de tu negocio.

    • Facturas emitidas a clientes, incluidas las rectificativas.
    • Facturas recibidas de proveedores y profesionales.
    • Albaranes y documentos de entrega vinculados a las operaciones.
    • Justificantes bancarios y extractos que acrediten pagos y cobros.
    • Libros contables oficiales (diario, inventarios y cuentas anuales, mayor si aplica).
    • Contratos y correspondencia comercial relacionada con las operaciones registradas.

    Las facturas simplificadas y los tiques siguen el mismo régimen de conservación que las facturas completas, aunque contengan menos datos. Lo que cambia es el umbral y el contenido mínimo exigido por el Real Decreto 1619/2012, no el plazo de guarda. En cuanto a los justificantes electrónicos, tienen la misma validez que el papel siempre que se garantice su autenticidad, algo que trataremos en la sección sobre digitalización.

    Consejo profesional: si eres autónomo y trabajas con gastos habituales como combustible, dietas o suministros del local, conserva también el ticket original o su versión digital junto al asiento contable correspondiente. Un gasto sin justificante completo es la primera cosa que un inspector cuestiona.

    ¿Desde cuándo empieza a contar el plazo de conservación?

    El cómputo no arranca el día de la factura, sino en un momento posterior que depende de qué plazo estés midiendo. Confundir el punto de partida es uno de los errores más comunes al planificar cuándo destruir documentación.

    Para el plazo mercantil, el cómputo empieza desde el último asiento realizado en los libros contables relacionados con esa operación, no desde la fecha de la factura en sí. En la práctica, esto suele coincidir con el cierre del ejercicio fiscal en el que se registró la operación.

    Para el plazo fiscal de 4 años, el cómputo general arranca desde el fin del plazo voluntario de presentación de la declaración correspondiente, habitualmente a partir del 1 de julio del año siguiente al del ejercicio fiscal, cuando se trata del IRPF o del impuesto de sociedades.

    Concepto Plazo Inicio del cómputo Nota
    Plazo mercantil un periodo mercantil extendido Último asiento en los libros contables Aplica a todos los documentos justificativos
    Prescripción fiscal un plazo fiscal de cuatro años Fin del plazo de presentación de la declaración No exime de la obligación mercantil
    Bienes amortizables Vida útil + 4 años Desde el fin de la amortización La comprobación puede alcanzar ejercicios prescritos

    Un par de ejemplos aclaran esto mejor que cualquier definición. Si prestaste un servicio en 2020 y lo registraste ese mismo año, el plazo mercantil de 6 años vence en 2026 y el fiscal, mucho antes. Pero si compraste en 2020 un equipo que amortizas hasta 2024, la documentación de esa compra debe conservarse hasta 2028, porque la Agencia Tributaria puede comprobar la amortización mientras produce efectos en ejercicios no prescritos, aunque el año de la factura original ya esté fuera del plazo fiscal ordinario.
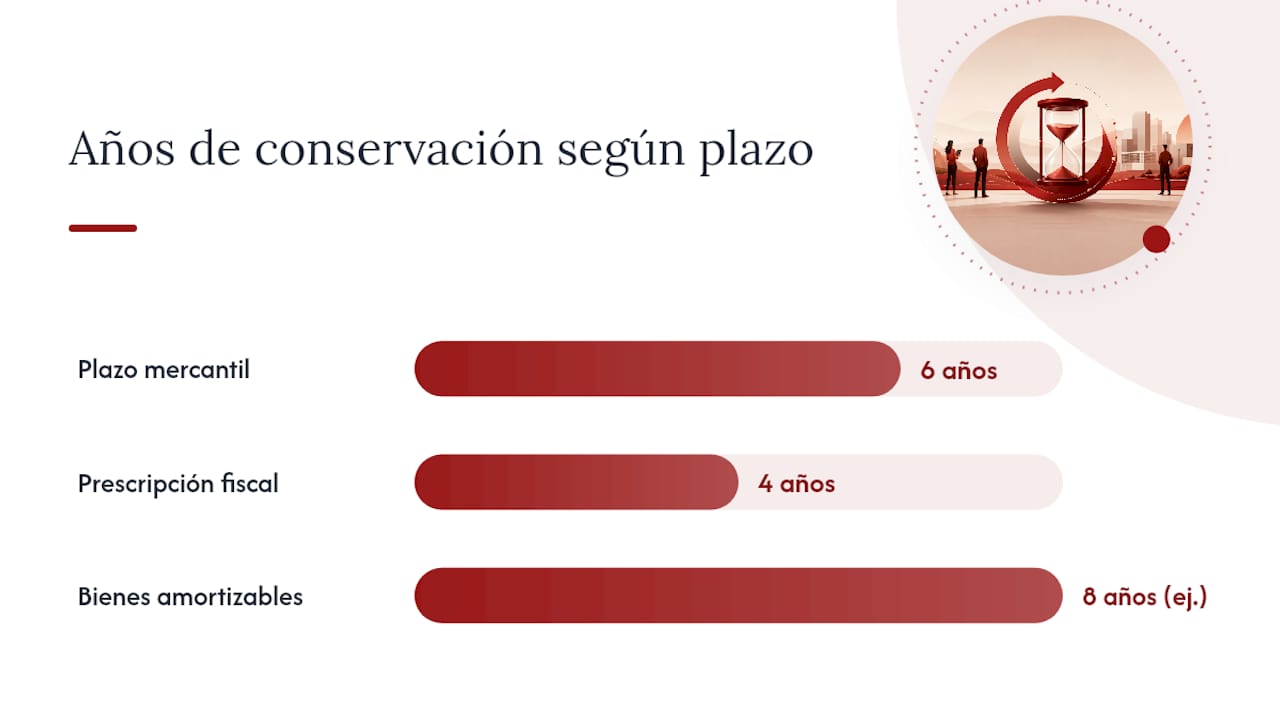
    ¿Desde cuándo empieza a contar el plazo de conservación? — overview diagram

    Cuándo hay que conservar facturas más de 6 años

    No todos los documentos siguen la regla general. Existen supuestos donde la ley obliga, o donde conviene por prudencia, a extender la conservación bastante más allá del plazo mercantil estándar.

    • Bases imponibles negativas: la documentación que las sustenta puede exigirse durante un periodo considerablemente mayor, porque Hacienda puede comprobarlas cuando se compensan en ejercicios posteriores.
    • Prevención de blanqueo de capitales: ciertos registros y comunicaciones sujetos a esta normativa deben conservarse también por plazos prolongados.
    • Bienes de inversión e inmuebles: los periodos de regularización de IVA pueden alargar el plazo real de conservación según los casos, conforme a algunas guías legales especializadas en archivo digital.
    • Amortizaciones de inmovilizado: mientras el bien siga generando efectos fiscales, su factura de compra debe conservarse hasta que finalice la vida útil más el plazo de prescripción posterior.

    Si tienes dudas sobre si un documento concreto entra en alguna de estas categorías, la postura más segura es no destruirlo. El coste de guardar un archivo de más es mínimo comparado con el de no poder justificar una deducción en una comprobación.

    El papel ya no es obligatorio, pero el archivo digital tiene que cumplir tres condiciones que la Agencia Tributaria revisa expresamente: autenticidad del origen, integridad del contenido y legibilidad. Sin estas tres garantías, un archivo digital puede quedar sin valor probatorio ante una inspección, según detalla la AEAT en su análisis sobre el reglamento VeriFactu.
    Representación de un archivo legal digital mediante lector QR y puerto USB

    Hay una diferencia importante entre escanear una factura y digitalizarla de forma certificada. Un PDF con OCR guardado en una carpeta no basta por sí solo para acreditar autenticidad ante Hacienda. La digitalización certificada, en cambio, sigue un procedimiento regulado que permite destruir el papel original una vez cumplidos los requisitos, tal como explica DocuWare en su guía sobre digitalización de facturas. Sin esa certificación, el original en papel debe seguir conservándose.

    En la práctica, cualquier software de facturación que quieras usar debería cumplir estos requisitos técnicos:

    • Firma electrónica o sello que garantice el origen del documento.
    • Trazabilidad completa de cada registro, sin posibilidad de alteración silenciosa.
    • Encadenamiento de registros que impida borrar o modificar facturas sin dejar rastro.
    • Capacidad de exportación segura ante un requerimiento de la AEAT, según recogen las preguntas frecuentes de la Agencia Tributaria sobre VeriFactu.

    El error más frecuente entre autónomos y pequeñas empresas es depender de una carpeta de PDFs sin control de versiones ni registro de auditoría. Eso funciona para el día a día, pero no resiste una comprobación seria, porque no demuestra ni cuándo se creó el documento ni si fue modificado después. Un flujo de trabajo real, como explica Sage en su análisis sobre digitalización de facturas, captura, valida, contabiliza y archiva cada documento con trazabilidad automática, en lugar de limitarse a guardarlo.

    Consejo profesional: si emites o recibes un volumen alto de facturas al mes, no dependas de tu memoria ni de carpetas sueltas. Un sistema de gestión documental organizado desde el primer día te ahorra semanas de búsqueda si Hacienda pide justificantes de hace tres o cuatro ejercicios.

    Checklist práctico para organizar la conservación de facturas

    Cumplir con seis años de archivo no exige un sistema complejo. Exige disciplina desde el primer día, porque reconstruir un archivo desordenado a posteriori es mucho más caro que mantenerlo ordenado desde el inicio.

    1. Clasifica cada factura el día que la recibes o emites, no al final del mes.
    2. Usa un nombre de archivo estandarizado: fecha, proveedor o cliente, y número de factura (por ejemplo, 2026-03-15_ProveedorX_F0032).
    3. Organiza carpetas por ejercicio fiscal y trimestre, separando facturas emitidas de recibidas.
    4. Añade metadatos mínimos: importe, tipo de gasto o ingreso, y si está vinculado a un bien amortizable.
    5. Programa copias de seguridad automáticas en más de un sitio, idealmente combinando un disco local y almacenamiento en la nube.
    6. Restringe el acceso a quien realmente necesite modificar o consultar los documentos.

    Sobre la política de retención, la regla es sencilla: nada se destruye antes de los 6 años completos, y los documentos ligados a bases imponibles negativas, blanqueo de capitales o amortizaciones esperan hasta que finalice su plazo específico. Cuando llega el momento de eliminar, hazlo de forma segura: trituración física para el papel y borrado certificado (no solo enviar a la papelera) para los archivos digitales, dejando constancia de la fecha y el lote destruido.

    Qué hacer si Hacienda pide facturas de hace 5 años o más

    Recibir un requerimiento sobre ejercicios antiguos genera nervios, pero el procedimiento es más manejable de lo que parece si actúas con orden desde el primer momento.

    • Localiza y preserva de inmediato todos los documentos relacionados, sin modificarlos ni reorganizarlos apresuradamente.
    • Notifica a tu asesor fiscal en cuanto recibas el requerimiento; los plazos de respuesta suelen ser ajustados.
    • Registra por escrito la fecha de recepción del requerimiento y su contenido exacto.
    • Si te falta algún documento puntual, solicita formalmente una ampliación de plazo antes de que venza el original, no después.
    • Aporta pruebas de diligencia: registros contables ordenados, copias certificadas de digitalización o auditorías internas previas refuerzan tu posición ante la AEAT.

    Una solicitud de ampliación de plazo suele redactarse de forma simple: identificación del requerimiento recibido, motivo concreto de la demora (por ejemplo, documentación en poder de un tercero) y el plazo adicional solicitado. Tu asesor puede presentarla directamente a través de la sede electrónica.

    Consejo profesional: nunca ignores un requerimiento aunque creas que ya prescribió el plazo fiscal de 4 años. Si el requerimiento afecta a una amortización o deducción que sigue produciendo efectos en años no prescritos, la Administración puede pedir justificación igualmente.

    Qué pasa si no conservas las facturas correctamente

    No guardar la documentación exigida no es un descuido menor: tiene consecuencias económicas concretas que van más allá de una simple advertencia administrativa.

    • La falta de conservación ordenada de libros y justificantes puede sancionarse como infracción tributaria, con multas que dependen de la gravedad y reiteración del incumplimiento.
    • Sin factura o justificante válido, pierdes el derecho a deducir ese gasto, lo que aumenta tu base imponible y, por tanto, tu factura fiscal.
    • En comprobaciones sobre amortizaciones o inversiones, la ausencia de la factura original impide justificar el valor del bien, con riesgo de que Hacienda rechace la deducción completa retroactivamente.
    • Un archivo desordenado alarga cualquier inspección, porque obliga a reconstruir información que debería estar disponible de inmediato.

    El riesgo real no suele ser la multa puntual, sino la pérdida acumulada de deducciones legítimas por no poder demostrarlas. Un gasto deducible sin respaldo documental deja de ser deducible, y eso pesa más en la cuenta de resultados que cualquier sanción formal.

    La visión de Taxea Strategies sobre la conservación documental

    La pregunta que más nos hacen los autónomos no es «¿cuántos años debo guardar mis facturas?», sino «¿puedo ya destruir esto?». Y la respuesta profesional casi siempre es la misma: si tienes duda, no lo destruyas todavía.

    Aplicar el criterio más exigente, el mercantil de 6 años, no cuesta nada extra si tu archivo está bien organizado desde el principio. El coste aparece cuando intentas justificar un gasto de hace cuatro años con una carpeta desordenada de PDFs sin fecha ni control. Ahí es donde vemos perder deducciones legítimas a negocios que, en realidad, sí tenían derecho a ellas.

    Recomendamos la digitalización certificada, no por moda tecnológica, sino porque resuelve de raíz el problema de la autenticidad. Un flujo de trabajo integrado, con trazabilidad automática y encadenamiento de registros, responde a un requerimiento de Hacienda en minutos, no en semanas de búsqueda manual. Esa diferencia se nota especialmente cuando hay bienes amortizables o bases imponibles negativas de por medio, donde el plazo real de conservación puede duplicar los seis años estándar.

    Si tu situación incluye inversiones, inmuebles o estructuras societarias complejas, un análisis personalizado suele evitar sorpresas mucho más caras que cualquier honorario de asesoría.

    Cómo Taxea Strategies facilita la conservación documental de tu negocio

    Organizar seis años de facturas sin un sistema claro consume tiempo que ningún autónomo o pyme puede permitirse perder revisando carpetas. Taxeastrategies resuelve esto de forma distinta a una gestoría tradicional: en lugar de limitarse a presentar tus impuestos, integra la organización documental dentro del control fiscal continuo que ofrece desde el primer día con tu asesor personal.

    Taxeastrategies

    Nuestro equipo revisa qué documentos necesitas conservar según tu actividad concreta, implanta flujos de gestión documental con trazabilidad certificada, y te orienta sobre qué gastos son realmente deducibles antes de que archives la factura, no después de que Hacienda la cuestione. También te ayudamos a configurar copias de seguridad fiables para que un fallo técnico nunca te deje sin justificantes a mitad de un plazo de conservación.

    Si quieres una revisión de cómo tienes organizada tu documentación actual, o necesitas implantar un sistema desde cero, puedes solicitar una consulta con Taxeastrategies y empezar a corregirlo esta misma semana.

    Fuentes

    Antes de tomar decisiones sobre qué destruir o cómo digitalizar, conviene revisar directamente las fuentes normativas y oficiales, no solo interpretaciones de terceros.

    Fuera de la normativa directa, guías especializadas como la de Softwaredoit sobre archivo digital de facturas o los flujos de trabajo descritos por Sage ayudan a entender la parte operativa, aunque siempre conviene confirmar los plazos concretos con tu asesor fiscal o directamente en la sede de la AEAT. Si gestionas facturación electrónica y quieres comparar enfoques normativos con otros mercados, esta guía sobre facturación electrónica para pymes ofrece una perspectiva complementaria, y para diseñar el flujo interno de documentos contables resulta útil este plan de implementación de gestión documental.

    Esta información es general y no sustituye el asesoramiento profesional adaptado a tu situación fiscal concreta; confirma siempre los plazos aplicables a tu caso con la Agencia Tributaria o con un asesor cualificado.

    Preguntas frecuentes

    ¿Cuántos años hay que guardar las facturas en España?

    En general, 6 años desde el último asiento contable, según el artículo 30 del Código de Comercio. En casos como bases imponibles negativas o bienes amortizables, el plazo puede llegar a 10 años o más.

    ¿Qué puedo hacer si Hacienda me pide facturas de hace 5 años?

    Localiza y preserva de inmediato los documentos, notifica a tu asesor y, si falta algo puntual, solicita formalmente una ampliación de plazo antes de que venza el original. Aportar registros contables ordenados refuerza tu posición ante el requerimiento.

    ¿Cuántos años puede revisar Hacienda el IVA?

    La prescripción fiscal general es de 4 años, pero la comprobación puede extenderse a ejercicios anteriores si están vinculados a deducciones o amortizaciones que producen efectos en periodos no prescritos.

    ¿Puedo destruir el papel si ya tengo la factura escaneada?

    Solo si el proceso sigue una digitalización certificada que garantice autenticidad, integridad y legibilidad; un simple escaneo en PDF sin ese procedimiento no permite eliminar el original legalmente.

    ¿Taxeastrategies ayuda a organizar la conservación de facturas?

    Sí, Taxeastrategies integra la revisión documental y la implantación de sistemas de archivo con trazabilidad dentro de su asesoría fiscal continua para autónomos y pymes.
    Recomendación

  • Punto de equilibrio: qué es, cómo calcularlo y plantilla práctica

    Punto de equilibrio: qué es, cómo calcularlo y plantilla práctica

    El punto de equilibrio es el volumen de ventas en el que los ingresos totales igualan exactamente a los costes totales, con un beneficio neto de cero. A partir de ese umbral, cada unidad adicional vendida genera ganancia; por debajo, el negocio acumula pérdidas. Las dos fórmulas esenciales son:

    • En unidades: Q = Costes fijos ÷ (Precio de venta unitario − Coste variable unitario)
    • En valor (ventas): Ventas de equilibrio = Costes fijos ÷ (1 − Ratio de coste variable)

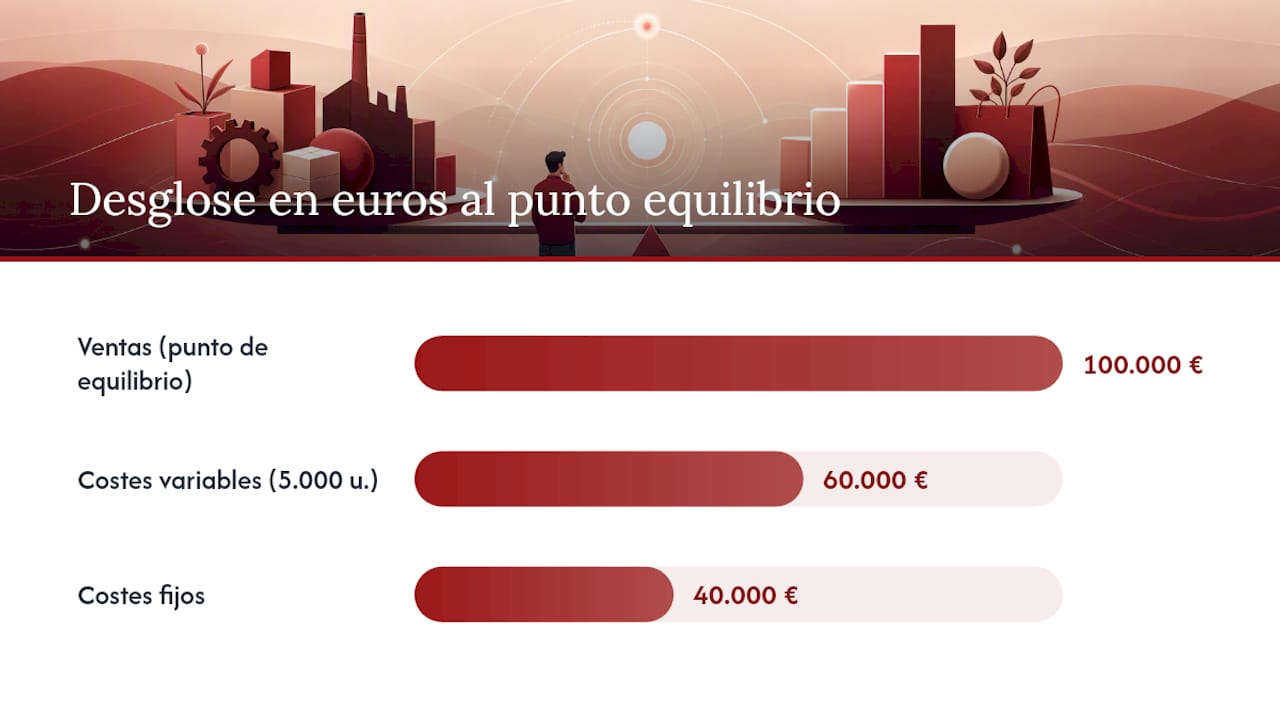
    Un ejemplo rápido: con costes fijos de 40.000 €, precio de venta de 20 € y coste variable de 12 € por unidad, el punto de equilibrio en unidades es 5.000/16%3A_Contabilidad_y_Finanzas/16.04%3A_El_punto_de_equilibrio) y en ventas equivale a 100.000 €.


    Puntos clave

    El punto de equilibrio es el volumen mínimo de ventas que un negocio necesita para cubrir todos sus costes y no incurrir en pérdidas, calculado con la fórmula CF ÷ (PV − CV) en unidades o CF ÷ (1 − CV/PV) en valor.

    Punto Detalles
    Fórmula en unidades Q = Costes fijos ÷ (Precio de venta − Coste variable unitario); redondear siempre hacia arriba.
    Margen de contribución Cada euro de margen unitario reduce el número de unidades necesarias para alcanzar el equilibrio.
    Margen de seguridad Mide cuánto pueden caer las ventas antes de entrar en pérdidas; un 20–30 % es una referencia razonable.
    Revisar periódicamente Actualizar el cálculo tras cualquier cambio estructural: nuevas contrataciones, alquileres o cambios de precio.
    Taxeastrategies Integra el seguimiento del umbral de rentabilidad en el reporting mensual para autónomos y pymes.
    Tabla de contenidos

    ¿Qué significa el punto de equilibrio? Costes, variables y margen de contribución

    En el umbral de rentabilidad, los ingresos totales cubren aproximadamente los costes totales, resultando en beneficio neto cercano a cero. Para llegar a ese cálculo con precisión, primero hay que identificar correctamente cada tipo de coste.

    Costes fijos (CF): no varían con el volumen de producción o ventas. El alquiler del local, los seguros, las cuotas de software, los salarios de plantilla fija o la amortización de maquinaria son ejemplos habituales. Permanecen constantes aunque el negocio venda cero unidades en un mes.

    Costes variables (CV): cambian en proporción directa a la actividad. Las materias primas, las comisiones de venta, el embalaje o los costes de envío por pedido son costes variables típicos. Cuanto más se produce o vende, más crecen.

    Margen de contribución por unidad: es la diferencia entre el precio de venta unitario (PV) y el coste variable unitario (CV). Representa lo que cada unidad vendida aporta para cubrir los costes fijos antes de generar beneficio.

    Margen de contribución = PV − CV

    Ratio de margen de contribución: expresa ese margen como porcentaje del precio de venta. Se usa cuando el cálculo se hace en valor (ventas totales) en lugar de en unidades, lo que resulta especialmente útil en negocios de servicios o con múltiples productos.

    Ratio = (PV − CV) ÷ PV = 1 − (CV ÷ PV)

    Clasificar bien un coste como fijo o variable no es un trámite formal: es la base sobre la que descansa todo el análisis. Un error aquí desplaza el umbral calculado y puede llevar a decisiones de precio o de ventas equivocadas.


    Para qué sirve el punto de equilibrio en la práctica

    Conocer el umbral de rentabilidad no es un ejercicio académico. Permite tomar decisiones concretas con cifras en la mano, no con intuición.

    • Fijar precios con criterio: si el margen de contribución es demasiado estrecho, el umbral sube hasta niveles de ventas inalcanzables. Calcular el equilibrio antes de lanzar un producto revela si el precio propuesto es viable.
    • Establecer metas de ventas mensuales: dividir el punto de equilibrio anual entre doce da la cifra mínima que el equipo comercial debe alcanzar cada mes para no incurrir en pérdidas.
    • Evaluar la viabilidad de nuevos proyectos: antes de constituir una sociedad o lanzar una línea de producto, el análisis del equilibrio muestra si el mercado puede absorber el volumen necesario.
    • Negociar costes fijos: saber que reducir el alquiler en 500 € al mes baja el umbral en decenas de unidades da argumentos concretos en una negociación con el arrendador.
    • Planificar contingencias: si las ventas caen un 20 %, ¿el negocio sigue por encima del umbral? El análisis responde esa pregunta antes de que el escenario se materialice.
    • Estimar el tiempo hasta la rentabilidad: en proyectos nuevos, comparar el ritmo de ventas previsto con el umbral permite proyectar en cuántos meses se alcanzará el punto de equilibrio.

    El umbral de rentabilidad no es una meta de éxito, sino una señal de referencia. Superarlo es el requisito mínimo; la gestión real empieza a partir de ahí.


    Cómo calcular el punto de equilibrio: fórmulas, pasos y ejemplo resuelto

    Datos necesarios

    Para calcular el umbral de rentabilidad se necesitan tres cifras: los costes fijos totales del período, el precio de venta unitario y el coste variable por unidad (o, alternativamente, el ratio de costes variables sobre ventas).

    Las fórmulas explicadas

    La fórmula algebraica parte de igualar ingresos y costes:

    PV × Q = CF + CV × Q → Q × (PV − CV) = CF → Q = CF ÷ (PV − CV)

    Para obtener el punto de equilibrio en valor (euros de ventas), se usa el ratio de margen de contribución:

    Paso a paso

    1. Reunir los datos: listar todos los costes fijos del período (mes, trimestre o año) y calcular el coste variable medio por unidad vendida.
    2. Calcular el margen de contribución unitario: restar el coste variable al precio de venta.
    3. Dividir los costes fijos entre el margen de contribución: el resultado es el número de unidades que hay que vender para cubrir todos los costes.
    4. Verificar en valor: multiplicar las unidades de equilibrio por el precio de venta, o aplicar directamente la fórmula en valor.
    5. Redondear siempre hacia arriba: vender 4.999 unidades cuando el umbral es 5.000 sigue siendo pérdida. La fracción de unidad se redondea al entero superior.
    6. Comprobar el resultado: calcular ingresos totales (Q × PV) y costes totales (CF + Q × CV) en el punto calculado. Deben ser iguales o prácticamente iguales.

    Ejemplo numérico resuelto

    Una empresa de producción audiovisual tiene costes fijos de 40.000 €, vende cada proyecto a 20 € por unidad de servicio y su coste variable unitario es de 12 €.

    Concepto Valor
    Costes fijos (CF) 40.000 €
    Precio de venta unitario (PV) 20 €
    Coste variable unitario (CV) 12 €
    Margen de contribución (PV − CV) 8 €
    Punto de equilibrio en unidades 5.000 unidades
    Punto de equilibrio en ventas 100.000 €

    Ilustración de un ejemplo práctico para calcular el punto de equilibrio

    Cálculo: 40.000 € ÷ 8 € = 5.000 unidades. En valor: 5.000 × 20 € = 100.000 €. Comprobación: ingresos (100.000 €) = costes fijos (40.000 €) + costes variables (5.000 × 12 € = 60.000 €). El resultado cuadra.


    ¿Cuál es el margen de seguridad y cómo se calcula?

    El margen de seguridad mide la distancia entre las ventas actuales y el umbral de rentabilidad. Cuanto mayor sea, más resistente es el negocio ante una caída de ingresos.

    • Fórmula en valor: Margen de seguridad = Ventas actuales − Ventas de equilibrio
    • Fórmula en porcentaje: Margen de seguridad (%) = (Ventas actuales − Ventas de equilibrio) ÷ Ventas actuales × 100

    Ejemplo: si las ventas actuales son 130.000 € y el umbral es 100.000 €, el margen de seguridad es 30.000 € o un 23,1 %. Eso significa que las ventas podrían caer un 23,1 % antes de que el negocio entre en pérdidas.

    • Un margen inferior al 10 % indica alta vulnerabilidad ante imprevistos o estacionalidad.
    • Un margen en torno al veinte a treinta por ciento es una referencia razonable para pymes con costes fijos moderados.
    • Por encima del 30 %, el negocio tiene capacidad de absorber shocks sin entrar en zona de pérdidas.

    Operar cerca del umbral no es necesariamente un problema coyuntural, pero sí una señal de que cualquier desviación en ventas previstas puede generar pérdidas de forma inmediata.


    Tipos de punto de equilibrio: unidades, valor y multi-producto

    No todos los negocios calculan el umbral de la misma manera. La elección del método depende de lo que se vende y de cómo se estructura la oferta.

    • En unidades (producto único): el método estándar. Funciona bien cuando hay un solo producto o cuando todos los productos tienen el mismo margen de contribución. El resultado es el número exacto de unidades a vender.
    • En valor (ventas totales): se usa cuando las «unidades» no son prácticas, como en negocios de servicios, consultoría o SaaS. Se trabaja con el ratio de margen de contribución sobre ventas totales. Una calculadora basada en ingresos permite visualizar este enfoque con facilidad.
    • Multi-producto: cuando la cartera incluye varios productos con márgenes distintos, un único umbral agregado puede ocultar que ciertos productos están siendo subvencionados por otros. El método más riguroso es calcular el equilibrio por línea de producto o asumir una mezcla de ventas estable y calcular un margen de contribución ponderado. Si la mezcla cambia, el umbral cambia también.

    Consejo profesional: en carteras diversificadas, un análisis por línea de producto revela qué referencias arrastran la rentabilidad del conjunto. Antes de eliminar un producto «poco rentable», comprueba si su margen de contribución es positivo: mientras cubra sus costes variables, contribuye a los costes fijos del negocio.

    Para negocios de servicios con estructura de costes basada en horas o capacidad humana, el cálculo por ingresos es más representativo que el cálculo por unidades físicas.


    Supuestos y limitaciones del análisis del punto de equilibrio

    El umbral de rentabilidad es una herramienta poderosa, pero descansa sobre hipótesis que rara vez se cumplen al cien por cien en la realidad.

    • Linealidad de costes e ingresos: el modelo asume que los costes variables crecen de forma constante y que el precio de venta no varía con el volumen. En la práctica, los descuentos por volumen o los costes de horas extra rompen esa linealidad.
    • Clasificación fija/variable: algunos costes son semivariables (electricidad, mantenimiento) y asignarlos a una categoría introduce error. En empresas de servicios, la contratación de personal ante un aumento de demanda puede convertir costes variables en fijos, generando saltos escalonados en el umbral.
    • Todas las unidades producidas se venden: el modelo no contempla inventario no vendido. Si hay stock acumulado, los costes reales superan los del modelo.
    • Mezcla de ventas constante en multi-producto: si la proporción entre productos cambia, el margen de contribución ponderado cambia y el umbral calculado deja de ser válido.
    • Estacionalidad y cambios de escala: un umbral calculado en enero puede ser incorrecto en julio si los costes fijos o el precio de venta han variado.

    Para mitigar estas limitaciones, conviene actualizar el cálculo al menos trimestralmente y complementarlo con un análisis de sensibilidad: ¿qué ocurre si el precio baja un 10 %?

    Consejo profesional: revisa el punto de equilibrio siempre que el negocio sufra un cambio estructural: una nueva contratación fija, un cambio de local, la incorporación de tecnología o la entrada en un nuevo mercado. Esos eventos desplazan el umbral de forma significativa y hacen que el cálculo anterior quede obsoleto.


    Cómo trasladar el cálculo a una hoja de cálculo

    Llevar el modelo a Excel o Google Sheets permite actualizarlo en segundos y simular escenarios sin recalcular a mano.

    Estructura de celdas recomendada

    1. Celda B2: Costes fijos totales (CF) → introduce el valor directamente.
    2. Celda B3: Precio de venta unitario (PV) → valor directo.
    3. Celda B4: Coste variable unitario (CV) → valor directo.
    4. Celda B5: Margen de contribución → fórmula: =B3-B4
    5. Celda B6: Punto de equilibrio en unidades → fórmula: =REDONDEAR.MAS(B2/B5,0)
    6. Celda B7: Ventas de equilibrio (€) → fórmula: =B6*B3
    7. Celda B8: Ventas actuales → introduce el valor real del período.
    8. Celda B9: Margen de seguridad (€) → fórmula: =B8-B7
    9. Celda B10: Margen de seguridad (%) → fórmula: =SI(B8>0,(B8-B7)/B8,0)

    Plantilla de referencia con valores de ejemplo

    Celda Concepto Valor / Fórmula Resultado
    B2 Costes fijos 40.000 € 40.000 €
    B3 Precio de venta unitario 20 € 20 €
    B4 Coste variable unitario 12 € 12 €
    B5 Margen de contribución =B3−B4 8 €
    B6 Umbral en unidades =REDONDEAR.MAS(B2/B5,0) 5.000
    B7 Ventas de equilibrio =B6×B3 100.000 €
    B8 Ventas actuales 130.000 € 130.000 €
    B9 Margen de seguridad (€) =B8−B7 30.000 €
    B10 Margen de seguridad (%) =(B8−B7)/B8 23,1 %

    Manos introduciendo datos financieros en el portátil

    Para añadir escenarios, duplica la hoja y cambia los valores de CF, PV o CV en cada copia. En Excel, la función «Tabla de datos» (pestaña Datos → Análisis de hipótesis) permite ver cómo varía el umbral ante rangos de precios o costes sin duplicar hojas. En Google Sheets, una columna auxiliar con distintos valores de PV y la fórmula =REDONDEAR.MAS($B$2/(A14-$B$4),0) genera la misma tabla de sensibilidad en segundos.

    Para organizar y centralizar los datos de costes que alimentan este modelo, contar con un buen software de gestión documental reduce el tiempo de preparación y minimiza errores de transcripción.


    Nuestra perspectiva: lo que el punto de equilibrio no te dice (y debería)

    El análisis del umbral de rentabilidad tiene un problema de popularidad: se usa mucho y se interpreta mal con frecuencia. La mayoría de los artículos lo presentan como una fórmula que se calcula una vez y se archiva. En la práctica de asesoría, ese es exactamente el error que más caro sale.

    El umbral no es un dato estático. Es una función de tres variables que cambian: costes fijos, precio de venta y coste variable. Cuando una empresa firma un nuevo contrato de alquiler, incorpora un empleado fijo o negocia un descuento con un proveedor, el umbral se desplaza. Seguir gestionando con el número antiguo equivale a navegar con un mapa desactualizado.

    Hay otro punto que se subestima sistemáticamente: la diferencia entre el umbral calculado y el umbral real. El modelo asume que todo lo producido se vende, que los precios no varían y que los costes se comportan de forma lineal. En servicios profesionales, ninguna de esas tres hipótesis se cumple con regularidad. Un mes con proyectos cancelados, un cliente que negocia un descuento o un aumento de horas de personal pueden desplazar el umbral real varios puntos por encima del teórico.

    La recomendación práctica es integrar el cálculo en el reporting mensual, no tratarlo como un ejercicio anual. Cuando el margen de seguridad cae por debajo del 15 %, esa cifra debe activar una revisión de costes o una acción comercial concreta, no una reunión de análisis tres meses después. Las herramientas de inteligencia de negocio permiten automatizar ese seguimiento y recibir alertas antes de que el problema sea visible en la cuenta de resultados.

    Para autónomos y pymes con márgenes ajustados, la palanca más accesible suele ser la reducción de costes variables, no la subida de precios. Subir precios tiene fricción comercial; renegociar con proveedores o revisar los gastos deducibles tiene un impacto directo en el margen de contribución sin afectar la relación con el cliente.


    Taxeastrategies: asesoría que convierte el umbral en una herramienta de gestión real

    Calcular el punto de equilibrio una vez es útil. Monitorizarlo cada mes, actualizarlo cuando cambia la estructura de costes y usarlo para tomar decisiones de precio o de contratación es lo que marca la diferencia entre gestionar con datos y gestionar con intuición.

    Taxeastrategies

    Taxeastrategies trabaja con autónomos y pymes como asesoría fiscal, contable y estratégica con reporting financiero mensual incluido. Eso significa que el umbral de rentabilidad de tu negocio no es un cálculo que haces una vez al año: es un indicador que revisamos contigo cada mes, junto con el margen de seguridad y los escenarios de costes. Cuando los costes fijos suben o el margen de contribución se estrecha, lo detectamos antes de que aparezca en la cuenta de resultados.

    Si quieres revisar el punto de equilibrio de tu negocio con un asesor personal, consulta nuestra guía de gastos deducibles para autónomos como primer paso para identificar costes que pueden reducirse, o contacta directamente con el equipo de Taxeastrategies para una revisión personalizada de tu estructura de costes.


    Fuentes


    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Qué es el punto de equilibrio y cómo se calcula?

    El punto de equilibrio es el volumen de ventas en el que los ingresos totales igualan a los costes totales, con beneficio cero. Se calcula dividiendo los costes fijos entre el margen de contribución unitario (precio de venta menos coste variable por unidad).

    ¿Cuál es la fórmula para calcular el punto de equilibrio?

    En unidades: Q = Costes fijos ÷ (Precio de venta − Coste variable unitario). En valor (euros de ventas): Ventas de equilibrio = Costes fijos ÷ (1 − Coste variable ÷ Precio de venta).

    ¿Cuáles son los tres tipos de punto de equilibrio?

    ¿Qué significa operar cerca del punto de equilibrio?

    Significa que el negocio tiene poca tolerancia a imprevistos: cualquier caída en ventas o aumento de costes puede generar pérdidas de forma inmediata. El margen de seguridad cuantifica exactamente esa distancia y permite gestionar el riesgo con datos concretos.

    Recomendación

  • Control fiscal continuo para empresas en España: guía práctica

    Control fiscal continuo para empresas en España: guía práctica

    El control fiscal continuo es un sistema permanente de controles internos, reporting y revisión que permite verificar el cumplimiento tributario de una empresa en tiempo real o casi real. No es una auditoría anual ni una revisión puntual: es un marco operativo que funciona de forma ininterrumpida, integrando gobernanza fiscal, procedimientos documentados, tecnología y auditoría periódica. En España, tanto la Agencia Tributaria (AEAT) como la Intervención General de la Administración del Estado (IGAE) han consolidado referencias normativas que empujan a las organizaciones hacia modelos de control más preventivos y continuos.

    Las razones para prestarle atención son concretas:

    • Reducción de sanciones: detectar errores antes de que lleguen a la AEAT evita liquidaciones complementarias y recargos.
    • Anticipación a inspecciones: un sistema documentado y trazable acorta los tiempos de respuesta ante requerimientos.
    • Calidad de la información financiera: los controles transaccionales continuos garantizan que los datos del ERP y los registros fiscales coincidan.
    • Cumplimiento del SII y facturación electrónica: el Suministro Inmediato de Información exige reportar facturas en plazos muy cortos, lo que solo es viable con procesos automatizados.

    Puntos clave

    El control fiscal continuo es el sistema que permite a una empresa verificar y reportar su cumplimiento tributario de forma permanente, combinando gobernanza, tecnología y auditoría periódica.

    Punto Detalles
    Definición operativa Sistema permanente de controles, reporting y revisión para verificar cumplimiento fiscal en tiempo real.
    Cinco pilares esenciales Gobernanza, políticas, control interno transaccional, tecnología y auditoría continua.
    Marco legal en España LGP, Resolución IGAE 30/07/2015 y obligaciones del SII y Verifactu son las referencias clave.
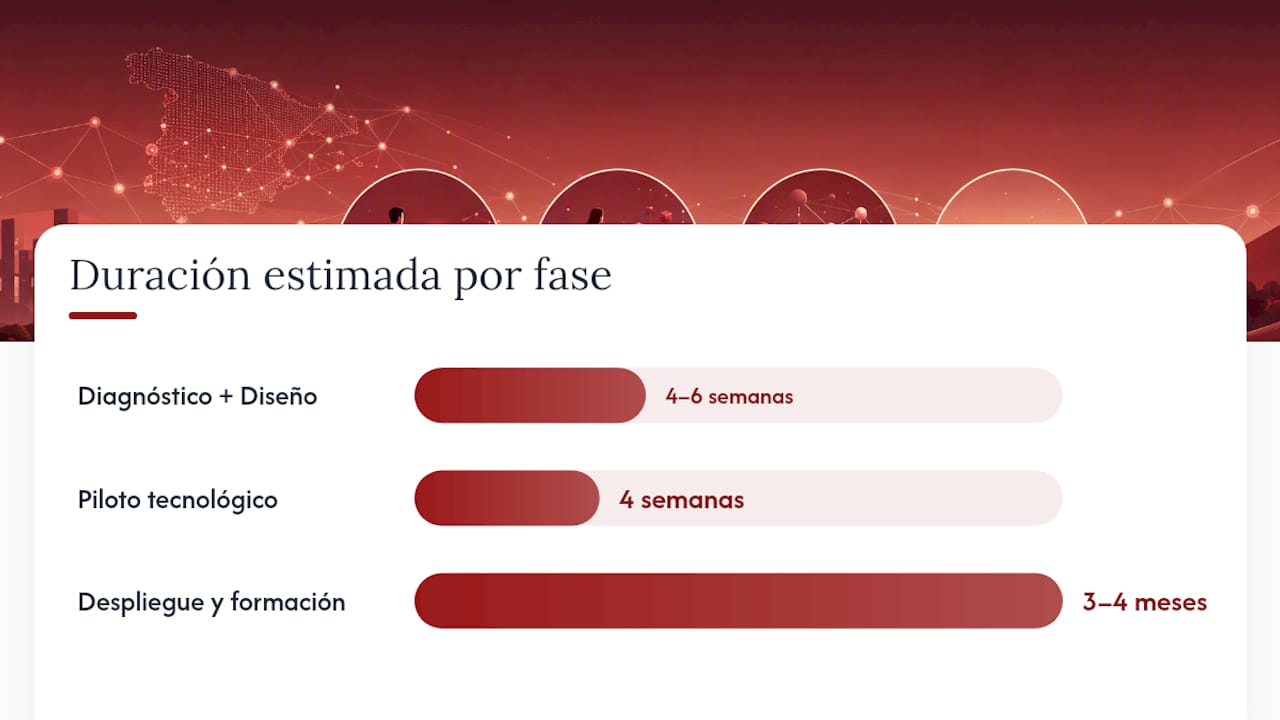
    Implantación en 3–4 meses El proceso sigue cinco fases: diagnóstico, diseño, piloto, despliegue y monitorización continua.
    Taxeastrategies Ofrece control fiscal continuo con asesor personal, reporting mensual y soporte ante inspecciones.

    Tabla de contenidos

    ¿Qué abarca el control fiscal continuo y en qué se diferencia del control financiero permanente?

    Según el Diccionario panhispánico del español jurídico de la RAE, el control fiscal comprende la vigilancia de la gestión fiscal e incluye control financiero, de legalidad y de resultados. En el ámbito empresarial privado, este concepto se traduce en lo que las grandes corporaciones denominan Tax Control Framework (marco de control fiscal): un conjunto de políticas, procesos y sistemas que garantizan el cumplimiento tributario y la gestión de riesgos fiscales de forma continua.

    El alcance operativo cubre cuatro ámbitos: transacciones (validación de facturas, conciliación de IVA), registro contable (coherencia entre contabilidad y declaraciones), reporting (modelos 303, 200, SII) y auditoría interna (pruebas periódicas y papeles de trabajo).

    La confusión terminológica más frecuente surge con el control financiero permanente (CFP) de la Administración pública. Ambos comparten la idea de continuidad, pero difieren en autoridad, objetivo y destinatario. El CFP público lo ejerce la IGAE sobre entidades del sector público para verificar la gestión económico-financiera del Estado. El control fiscal continuo empresarial lo diseña e implanta la propia organización para gestionar sus obligaciones tributarias frente a la AEAT. Los resultados del CFP público se documentan en informes escritos con conclusiones y recomendaciones para la mejora de la gestión; en el entorno privado, esos equivalentes son los papeles de trabajo internos y los informes de auditoría fiscal.

    Consejo profesional: En documentación interna dirigida a auditores externos o a la AEAT, usa el término «marco de control fiscal» o «Tax Control Framework». Reserva «control financiero permanente» para contextos de sector público; mezclar ambos términos genera confusión sobre el alcance y la autoridad del sistema.

    ¿Cuáles son los pilares de un marco de control fiscal continuo?

    Un marco operativo sólido se construye sobre cinco pilares. Repsol, por ejemplo, publica su marco de control fiscal como referencia de cómo una organización corporativa articula estos componentes.

    1. Gobernanza fiscal. Define quién decide y quién responde: aprobación del consejo o dirección, nombramiento de un responsable fiscal y política de tolerancia al riesgo tributario. Sin este pilar, los demás controles carecen de respaldo institucional.

    2. Políticas y manuales de procedimiento. Documentos que describen cómo se registran las operaciones, qué validaciones son obligatorias y cuáles son los plazos internos para cada obligación. Deben actualizarse cuando cambia la normativa.

    3. Control interno transaccional. Controles concretos sobre cada tipo de operación: validación automática de facturas recibidas, conciliación mensual entre el ERP y el registro de IVA, revisión de retenciones en nóminas. Aquí viven los controles más granulares.

    4. Tecnología y reporting. ERP configurado para extraer datos fiscales sin alterar su integridad, adaptadores para el SII, herramientas de inteligencia de negocio para monitorizar KPIs fiscales , y gestión documental centralizada.

    5. Auditoría y monitorización continua. Pruebas periódicas (mensuales, trimestrales) que verifican que los controles funcionan, con papeles de trabajo que documentan los resultados. La Guía marco de la IGAE para el control financiero permanente de ingresos ofrece modelos de papeles de trabajo y procedimientos de evaluación del control interno que las empresas pueden adaptar a sus propios sistemas.

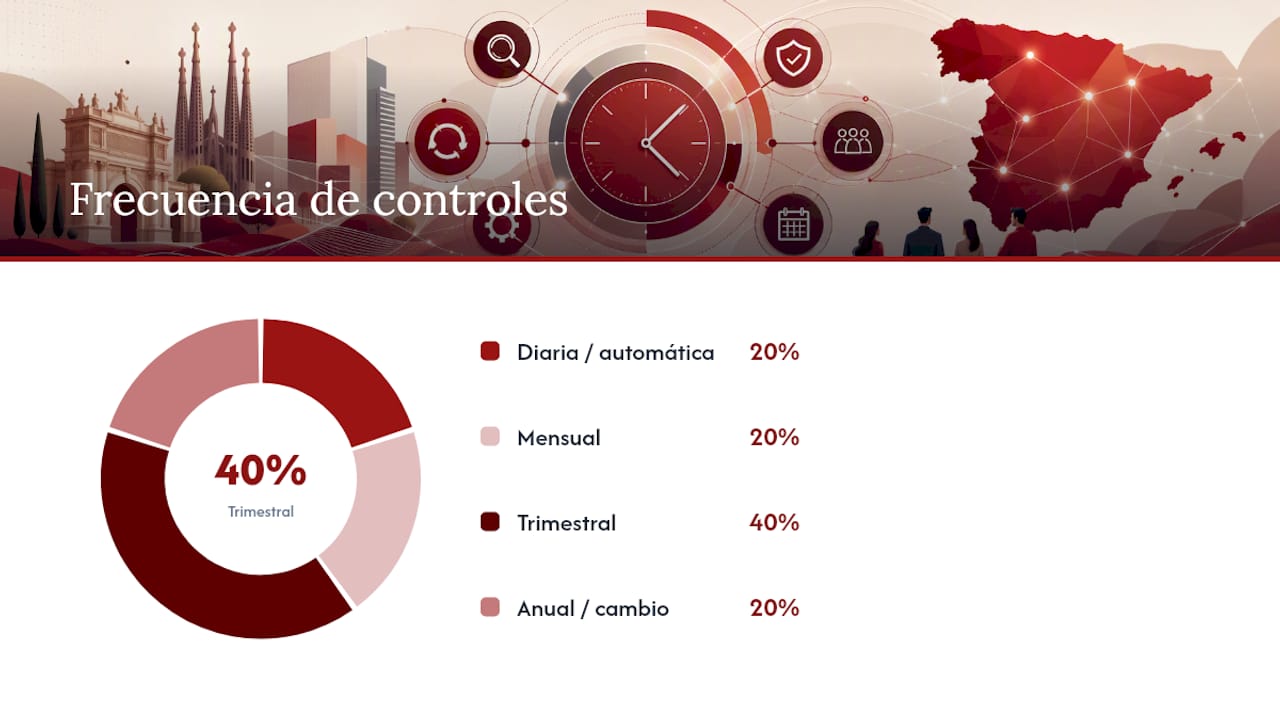
    La siguiente tabla muestra una matriz de control simplificada con frecuencia y responsable orientativos:

    Control Frecuencia Responsable
    Conciliación ERP vs. registro de IVA Mensual Responsable contable
    Validación de facturas recibidas Diaria / automática Sistema ERP
    Revisión de retenciones (IRPF/IS) Trimestral Asesor fiscal
    Prueba de auditoría interna Trimestral Auditor interno o externo
    Actualización de políticas fiscales Anual o ante cambio normativo Dirección / asesor fiscal

    Esquema de los pilares, la frecuencia y las funciones en el control fiscal

    ¿Qué beneficios concretos aporta a autónomos, pymes y empresas medianas?

    El beneficio más inmediato es la reducción del riesgo fiscal: detectar un error de IVA en el mes en que ocurre cuesta mucho menos que corregirlo tras una inspección. A eso se suma la eficiencia operativa, porque los procesos documentados eliminan la duplicación de trabajo entre el equipo contable y el asesor externo.

    Dato clave: El CIAT señala que el cumplimiento transaccional moderno exige sistemas conectados que reportan documentos electrónicos en tiempo real, lo que obliga a las empresas a adaptar sus plataformas de gestión para garantizar información continua y de calidad.

    La segmentación por tamaño importa. Para un autónomo, el beneficio prioritario es tener siempre al día los gastos deducibles documentados y evitar sorpresas en la declaración trimestral. Para una pyme, el valor está en el reporting mensual que permite tomar decisiones con datos fiscales actualizados y responder con agilidad a requerimientos de la AEAT. Las empresas medianas priorizan la trazabilidad completa de operaciones y la capacidad de demostrar, ante una inspección, que los controles existen y funcionan.

    ¿Qué dice la normativa española sobre el control fiscal continuo?

    El marco legal en España combina referencias del sector público adaptables al privado con obligaciones directas de reporting que ya imponen un control continuo de facto.

    La Ley General Presupuestaria (LGP) regula el control financiero permanente para el sector público, estableciendo que la IGAE puede sustituir la fiscalización previa por comprobaciones posteriores en el marco del CFP. La Resolución de 30 de julio de 2015 de la IGAE desarrolla las instrucciones para ejercer ese control: plan anual de actuaciones, requisitos de documentación e informes escritos con conclusiones y recomendaciones. Aunque estas normas se dirigen al sector público, sus metodologías de papeles de trabajo y pruebas de auditoría son directamente aplicables al diseño de sistemas de control interno en empresas privadas.

    Para el sector privado, las obligaciones de reporting continuo más relevantes son:

    Obligación Normativa Impacto en control continuo
    Suministro Inmediato de Información (SII) Orden HFP Obliga a reportar facturas en 4 días hábiles
    Facturación electrónica (Verifactu) Ley y desarrollo reglamentario Registro y envío de facturas verificables a la AEAT
    Declaraciones periódicas (IVA, IS, IRPF) LGT y reglamentos específicos Plazos fijos que exigen datos consolidados y verificados

    El SII, en particular, convierte el control fiscal en una obligación operativa: sin procesos automatizados y datos limpios en el ERP, cumplir el plazo de cuatro días hábiles para reportar facturas es inviable a escala.

    Plan paso a paso para implantar el control fiscal continuo en tu empresa

    La implantación sigue cinco fases. El orden no es arbitrario: saltarse el diagnóstico para ir directamente a la tecnología es el error más común y el más caro.

    1. Diagnóstico. Mapea las obligaciones fiscales actuales, identifica los puntos de fallo (facturas sin validar, conciliaciones tardías, declaraciones con correcciones frecuentes) y evalúa el estado del ERP. Entregable: informe de brechas con prioridades.

    2. Diseño del marco. Define la política fiscal, los controles por tipo de operación, los responsables y la frecuencia de cada prueba. Aquí se decide también qué se automatiza y qué requiere revisión manual.

    3. Piloto tecnológico. Configura los adaptadores del ERP para el SII y la facturación electrónica en un entorno de pruebas. Verifica que la extracción de datos no altera la integridad de la fuente, tal como advierte el análisis técnico sobre controles transaccionales continuos en SAP. Entregable: informe de pruebas con incidencias resueltas.

    4. Despliegue y formación. Activa los controles en producción, forma al equipo contable en los nuevos procedimientos y establece el calendario de revisiones periódicas. La formación no puede ser un evento único: debe incluir actualizaciones cuando cambia la normativa.

    5. Monitorización y mejora continua. Revisa los KPIs fiscales mensualmente, actualiza los papeles de trabajo tras cada auditoría y ajusta los controles cuando aparecen nuevas obligaciones o cambios en el negocio.

    Consejo profesional: Durante el piloto, trabaja con un mes de datos históricos antes de activar en producción. Esto permite detectar errores de configuración sin riesgo de incumplimiento real y genera la primera versión de los papeles de trabajo con datos reales.

    En cuanto a plazos, una pyme con ERP estándar puede completar las fases 1 y 2 en 4–6 semanas, el piloto en otras 4 semanas y el despliegue completo en 3–4 meses. El coste depende principalmente de si el ERP ya tiene módulos fiscales configurables o requiere adaptadores externos, y de si se externaliza el diseño del marco a un asesor especializado.

    Plan paso a paso para implantar el control fiscal continuo en tu empresa — overview diagram

    ¿Qué tecnología necesitas para sostener controles fiscales continuos en España?

    Las categorías de herramienta que forman la arquitectura tecnológica son cinco: ERP con módulos fiscales, adaptadores para el SII y Verifactu, gestores de facturación electrónica, almacenamiento documental seguro y herramientas de BI para el reporting.

    La integración con el SII y con Verifactu es el punto más crítico. El ERP debe poder extraer facturas emitidas y recibidas en el formato requerido y enviarlas a la AEAT sin intervención manual. La clave técnica es que la extracción no modifique los registros originales: cualquier transformación de datos debe ocurrir en una capa intermedia, no en la fuente. La automatización de la captura y validación de facturas con IA reduce los errores de introducción manual y acelera la prerevisión antes del envío al SII.

    Para elegir soluciones, considera estos criterios:

    • Trazabilidad completa: cada factura debe poder rastrearse desde su origen en el ERP hasta el registro en la AEAT.
    • Compatibilidad con el formato XML del SII y con los esquemas de Verifactu.
    • Capacidad de conciliación: el sistema debe permitir cruzar datos del ERP con los registros de la AEAT para detectar discrepancias.
    • Gestión documental integrada: los papeles de trabajo y las facturas deben conservarse en un sistema de gestión documental con acceso controlado y trazabilidad de versiones.
    • Alertas automáticas ante plazos de declaración o anomalías en los datos.

    Cómo Taxeastrategies implementa el control fiscal continuo para un cliente

    El proceso que aplica Taxeastrategies parte de un diagnóstico inicial en el que el asesor asignado mapea las obligaciones fiscales del cliente, revisa el estado del ERP y detecta las brechas más urgentes. A partir de ahí, el trabajo se estructura en tres capas simultáneas.

    • Asesor personal desde el primer día. El cliente tiene un interlocutor único que conoce su estructura societaria, sus operaciones habituales y su historial con la AEAT. Esto elimina el tiempo perdido en explicar el contexto cada vez que surge una incidencia.
    • Reporting mensual estructurado. Cada mes el cliente recibe un informe con el estado de sus obligaciones, las conciliaciones realizadas y las alertas para el período siguiente. Este reporting actúa como el papel de trabajo principal del sistema de control.
    • Soporte ante requerimientos e inspecciones. Cuando la AEAT emite un requerimiento, Taxeastrategies ya dispone de la documentación organizada y los papeles de trabajo actualizados, lo que reduce el tiempo de respuesta de semanas a días.

    Los resultados que observan los clientes incluyen una reducción significativa de las correcciones en declaraciones trimestrales, mayor agilidad en la respuesta a requerimientos y una visión clara del estado fiscal del negocio en cada momento.

    Por qué el control fiscal continuo merece ser tu primera prioridad regulatoria

    La mayoría de las empresas tratan el cumplimiento fiscal como una obligación que se gestiona al final del trimestre. Ese enfoque era tolerable cuando la AEAT operaba con información retrospectiva. Ya no lo es.

    El SII, Verifactu y la tendencia global hacia el reporting en tiempo real que documenta el CIAT han cambiado la naturaleza del riesgo: los errores ya no se descubren meses después, sino en días. Una factura mal clasificada en enero puede generar una discrepancia en el registro de la AEAT antes de que termine el mes. La ventana para corregir sin consecuencias se ha reducido drásticamente.

    Lo que me parece más subestimado en este debate es el coste de oportunidad del control reactivo. Las empresas que gestionan el cumplimiento de forma reactiva no solo pagan más en sanciones y correcciones: dedican horas de su equipo financiero a apagar fuegos que un sistema preventivo habría evitado. Ese tiempo tiene un coste real que rara vez aparece en el análisis de inversión del sistema de control.

    Mi recomendación práctica: empieza por el control transaccional del IVA. Es el área con mayor volumen de operaciones, mayor exposición al SII y mayor probabilidad de discrepancias detectables. Mide el número de correcciones en las declaraciones trimestrales antes y después de implantar los controles. Ese indicador solo ya justifica la inversión en la mayoría de los casos.

    Taxeastrategies: control fiscal continuo con asesor personal incluido

    Gestionar el cumplimiento fiscal de forma continua requiere más que un buen ERP. Requiere criterio profesional para interpretar los datos, anticipar cambios normativos y responder con precisión ante la AEAT. Taxeastrategies ofrece exactamente eso: asesoría fiscal y contable digital con un asesor personal asignado desde el primer día, reporting mensual estructurado y soporte directo ante inspecciones o requerimientos.

    Taxeastrategies

    La diferencia respecto a una gestoría tradicional es concreta: en lugar de recibir información fiscal una vez al trimestre, el cliente tiene visibilidad continua de su situación tributaria y un profesional que actúa antes de que los problemas lleguen a la AEAT. Para autónomos y pymes que quieren estructurar su control fiscal sin construir un departamento interno, es la alternativa más eficiente. Solicita tu diagnóstico inicial en Taxeastrategies y comprueba en qué punto está tu sistema de control hoy.

    Fuentes

    Las siguientes referencias permiten validar y ampliar la información técnica y legal de este artículo. Para elaborar papeles de trabajo y pruebas de auditoría interna, la Guía marco de la IGAE y la Resolución de 2015 son los documentos más directamente aplicables.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cuál es el principio del control fiscal?

    El control fiscal se basa en la vigilancia continua de la gestión tributaria, abarcando el control financiero, de legalidad y de resultados, según la definición del Diccionario panhispánico del español jurídico de la RAE. Su principio rector es que el cumplimiento no se verifica solo al cierre del ejercicio, sino de forma permanente a lo largo de cada operación.

    ¿Están obligadas las empresas privadas a implantar un sistema de control fiscal continuo?

    No existe una norma que obligue explícitamente a las empresas privadas a tener un «marco de control fiscal» formalizado. Sin embargo, las obligaciones del SII (reportar facturas en cuatro días hábiles) y de Verifactu hacen que un sistema de control continuo sea, en la práctica, la única forma viable de cumplir esos plazos con garantías.

    ¿En qué se diferencia el control fiscal continuo del control financiero permanente de la IGAE?

    El control financiero permanente lo ejerce la IGAE sobre entidades del sector público para verificar la gestión económico-financiera del Estado. El control fiscal continuo empresarial es un sistema que diseña e implanta la propia empresa para gestionar sus obligaciones tributarias frente a la AEAT. Comparten la idea de continuidad, pero difieren en autoridad, destinatario y marco normativo.

    ¿Qué documentación debe conservar una empresa para soportar su sistema de control fiscal?

    Los elementos mínimos son: papeles de trabajo de cada auditoría interna, registros de conciliación entre el ERP y las declaraciones presentadas, facturas emitidas y recibidas con trazabilidad completa, y los informes de reporting periódico. La Resolución IGAE de 2015 establece que los resultados del control deben documentarse en informes escritos con conclusiones, un estándar que las empresas privadas pueden adoptar como referencia para sus propios papeles de trabajo.

    ¿Puede Taxeastrategies ayudar a implantar este sistema en una pyme?

    Sí. Taxeastrategies ofrece un servicio de asesoría fiscal continua que incluye diagnóstico inicial, diseño del marco de control, reporting mensual y soporte ante requerimientos de la AEAT, con un asesor personal asignado desde el inicio del servicio.

    Recomendación

  • Retención por alquiler de local: guía práctica 2026

    Retención por alquiler de local: guía práctica 2026

    Si alquilas un local comercial para tu actividad, la regla es clara: el arrendatario empresario o profesional practica la retención y la ingresa en Hacienda. El porcentaje general es el 19 % sobre la base imponible, es decir, sobre el importe del alquiler sin IVA, conforme a lo que establece la Agencia Tributaria.

    • Rentas satisfechas al mismo arrendador que no superen los 900 € anuales (IVA excluido).
    • Arrendamiento financiero (leasing inmobiliario).
    • Arrendador que acredita epígrafe del IAE con cuota positiva en el grupo 861.
    • Alquiler de vivienda por una empresa para sus empleados.
    • Entidades exentas del Impuesto sobre Sociedades en los supuestos previstos por la AEAT.

    Los modelos que articulan esta obligación son el Modelo 115 (autoliquidación trimestral) y el Modelo 180 (resumen anual), aprobados por la Orden de 20 de noviembre de 2000.


    Puntos clave

    Punto Detalles
    Tipo general de retención 19 % sobre la base imponible (importe del alquiler sin IVA), según la normativa de la AEAT.
    Quién retiene El arrendatario cuando actúa como empresario, profesional, sociedad o Administración Pública.
    Excepción principal No se retiene si las rentas al mismo arrendador no superan los 900 € anuales (IVA excluido).
    Modelos y plazos Modelo 115 trimestral (1–20 de abril, julio, octubre y enero); Modelo 180 en enero del año siguiente.
    Taxeastrategies Gestiona la presentación de los modelos 115/180, regularizaciones y defensa ante la AEAT con asesor personal asignado.

    Tabla de contenidos

    ¿Quién está obligado a practicar la retención en el alquiler de un local?

    La obligación recae sobre el arrendatario cuando este actúa como empresario o profesional, como sociedad mercantil o como Administración Pública. Si eres autónomo y alquilas una oficina, un taller o un local para tu actividad, eres el responsable de retener y de ingresar esa cantidad en Hacienda mediante el Modelo 115.

    El ámbito objetivo abarca los inmuebles urbanos afectos a la actividad económica: locales comerciales, oficinas, almacenes y talleres. No se aplica a viviendas destinadas a uso residencial por particulares, salvo el caso específico de empresas que alquilan viviendas para sus empleados.

    Los subarrendamientos también generan obligación de retener cuando el subarrendatario es empresario o profesional, con las mismas reglas que el arrendamiento directo.

    Documentación que debes exigir al arrendador:

    • Factura o recibo con NIF del arrendador.
    • Certificado de exención por IAE (si el arrendador alega estar exento de retención).
    • Justificante de que las rentas anuales no superan el umbral de 900 € si ese es el motivo de no retener.

    Consejo profesional: Solicita el certificado de exención por IAE antes de pagar la primera renta, no después. Corregir una retención no practicada es más costoso en tiempo y dinero que pedirlo desde el inicio.


    ¿Cuándo no se aplica la retención? Excepciones que debes conocer

    El tipo general del 19 % se aplica sobre la base imponible, esto es, el importe del alquiler sin IVA. Pero la normativa recoge varias situaciones en las que no procede practicar retención alguna.

    Excepciones operativas reconocidas por la AEAT:

    • Umbral de 900 € anuales: si la suma de todas las rentas pagadas a un mismo arrendador durante el año natural no supera los 900 € (IVA excluido), no existe obligación de retener.
    • Arrendamiento financiero: los contratos de leasing inmobiliario quedan fuera del ámbito de la retención por alquiler.
    • Exención por IAE: cuando el arrendador está dado de alta en el epígrafe 861 del IAE y acredita cuota positiva, queda exento de retención. La clave está en la acreditación documental, no en la mera declaración verbal.
    • Vivienda para empleados: si la empresa arrienda una vivienda para cederla a un trabajador como retribución en especie, no aplica la retención del 19 %.
    • Entidades exentas: determinadas entidades sin ánimo de lucro y organismos públicos pueden estar exentos según la normativa del Impuesto sobre Sociedades.

    Sobre el arrendador no residente: si el propietario del local no reside fiscalmente en España, el régimen cambia. Verificar la residencia fiscal del arrendador antes de firmar el contrato evita errores de calificación con consecuencias serias.

    Consejo profesional: Una cláusula contractual que diga «el arrendador está exento de retención» no tiene valor fiscal por sí sola. Solo el certificado emitido por la AEAT o el justificante de alta en el IAE con cuota positiva acreditan la exención.


    Cómo calcular la retención paso a paso, con ejemplo numérico

    Calcular la retención es sencillo si se sigue el orden correcto. El error más habitual es aplicar el porcentaje sobre el importe total de la factura, incluyendo el IVA, cuando la base es siempre el importe sin IVA.

    Paso 1. Identifica la base imponible en la factura: el importe del alquiler antes de añadir el IVA.

    Paso 3. Contabiliza la base como gasto de arrendamiento y la retención como deuda con Hacienda (cuenta 4751 en el Plan General Contable). El importe neto que pagas al arrendador es la base más el IVA menos la retención. Puedes ampliar el tratamiento contable de estos gastos en la guía sobre gastos deducibles para autónomos.

    Paso 4. Ingresa la retención retenida en el trimestre mediante el Modelo 115 dentro de los plazos establecidos.

    Concepto Importe mensual Importe trimestral
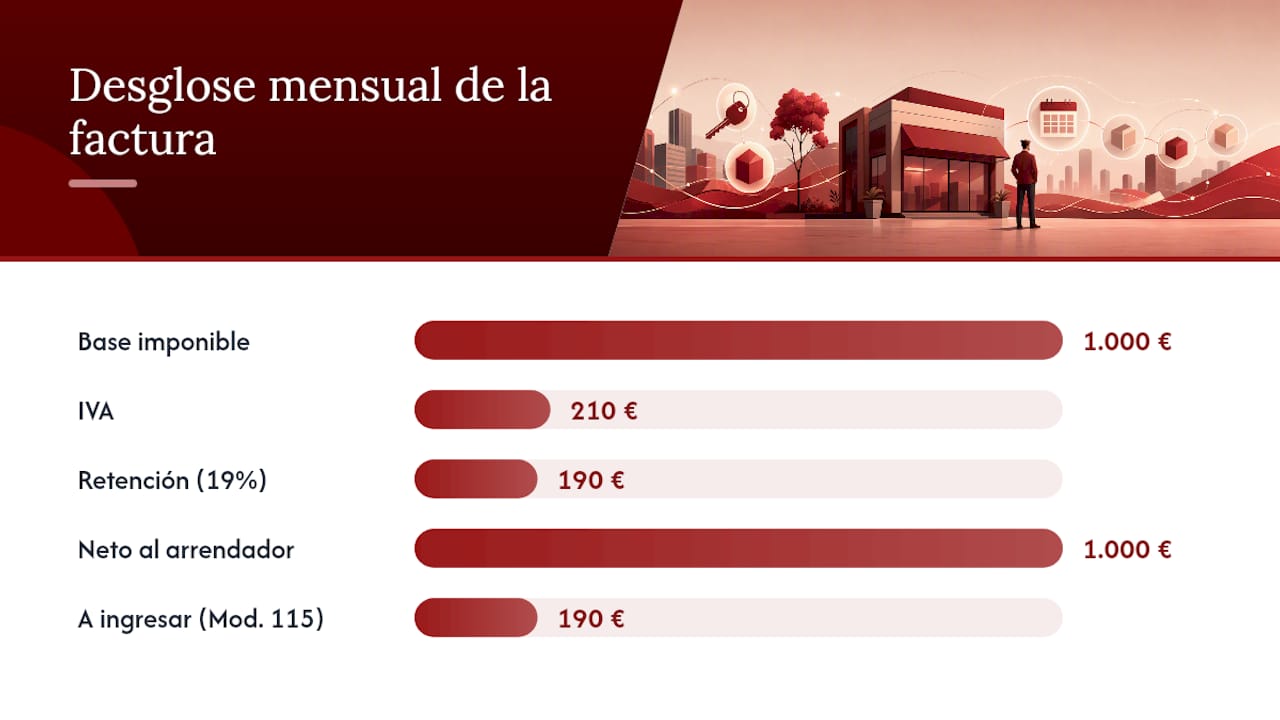
    Base imponible (alquiler sin IVA) 1.000 € 3.000 €
    IVA 210 € 630 €
    Retención (19 % sobre base) 190 € 570 €
    Importe neto al arrendador 1.000 € 3.000 €
    A ingresar en Hacienda (Mod. 115) 190 € 570 €

    Esquema visual que muestra paso a paso cómo se calcula la retención de alquiler


    Modelo 115 y Modelo 180: plazos y presentación telemática

    Los modelos 115 y 180 fueron aprobados formalmente por la Orden de 20 de noviembre de 2000 y articulan toda la obligación declarativa de las retenciones por arrendamiento.

    Modelo 115: autoliquidación trimestral

    • Declara las retenciones practicadas durante el trimestre natural.
    • Se presenta en los 20 primeros días naturales de abril, julio, octubre y enero, según los plazos del Modelo 115.
    • Las grandes empresas (volumen de operaciones superior a 6.010.121,04 €) presentan el 115 con periodicidad mensual.
    • Si en un trimestre no se han practicado retenciones, no existe obligación de presentar el modelo, salvo que ya hayas comunicado el alta en la obligación y no hayas tramitado la baja.

    Modelo 180: resumen anual

    • Recoge todas las retenciones practicadas durante el ejercicio y los datos de cada arrendador: NIF, importe de las rentas, retenciones y referencia catastral del inmueble.
    • El plazo de presentación es enero del año siguiente al ejercicio declarado.
    • Sirve de base para que el arrendador incluya las retenciones soportadas en su declaración de IRPF o Impuesto sobre Sociedades.

    Presentación telemática en la Sede Electrónica de la AEAT:

    • Requiere identificación con certificado digital o Cl@ve.
    • La Sede Electrónica permite recuperar el NRC (Número de Referencia Completo) para acreditar el pago y gestionar aplazamientos o compensaciones.
    • Si necesitas presentar una declaración complementaria, el procedimiento es el mismo canal telemático, seleccionando la opción «complementaria» en el formulario.

    Consejo profesional: *Activa alertas en el calendario para los días 1 y 15 de cada mes de presentación.


    Errores frecuentes y cómo corregirlos si no se practicó la retención

    Los fallos más habituales no suelen ser de cálculo, sino de comprobación previa. Conocerlos ayuda a evitarlos.

    Errores más comunes:

    • Confundir la base del IVA con la base de la retención y aplicar el 19 % sobre el total con IVA incluido.
    • No verificar si el arrendador está exento por IAE antes de pagar la primera renta.
    • Presentar el Modelo 115 en cero cuando no hay actividad, sin haber tramitado previamente la baja en la obligación.
    • Incluir datos catastrales incorrectos o incompletos en el Modelo 180, lo que genera discrepancias en el cruce de información de la AEAT.
    • No comunicar al arrendador el importe retenido, impidiéndole deducirlo en su propia declaración.

    Cómo regularizar si no se practicó la retención:

    Cuando se detecta que no se retuvo siendo obligatorio, la vía habitual es presentar una declaración complementaria del Modelo 115 e ingresar la cantidad debida más los intereses de demora. Además, existe riesgo de sanción administrativa si la omisión se detecta en una inspección antes de que el contribuyente la corrija voluntariamente. La corrección voluntaria previa a cualquier requerimiento de la AEAT reduce significativamente la cuantía de la sanción.

    Conservar los justificantes de cada pago, las facturas del arrendador y los certificados de retenciones facilita la defensa ante cualquier comprobación posterior. Para organizar esta documentación de forma segura, herramientas de software de gestión documental reducen el riesgo de extravío y agilizan las consultas ante inspección.

    Manos organizando archivos digitales

    Consejo profesional: Pide al arrendador el certificado anual de retenciones practicadas. Ese documento es el que él necesita para su IRPF y tú necesitas para demostrar que ingresaste lo correcto.


    Tres escenarios prácticos que resuelven las dudas más habituales

    Caso A: local con renta de 1.000 €/mes más IVA

    El arrendatario, una sociedad limitada, paga 1.000 € de base más 210 € de IVA cada mes. Al final del trimestre, presenta el Modelo 115 e ingresa 570 € (190 € × 3 meses). El asiento contable recoge 3.000 € en la cuenta de arrendamientos, 630 € en IVA soportado y 570 € en la cuenta de retenciones a ingresar (4751).

    Caso B: arrendador con certificado de exención por IAE

    El propietario del local está dado de alta en el epígrafe 861 del IAE y presenta al arrendatario el certificado emitido por la AEAT que acredita cuota positiva. El arrendatario conserva ese documento en su archivo fiscal, no practica retención y no presenta el Modelo 115 por ese contrato. Si la AEAT solicita justificación, el certificado es la prueba suficiente. Sin ese documento, la exención no es válida aunque el contrato lo mencione.

    Caso C: rentas anuales inferiores a 900 € al mismo arrendador

    Un autónomo alquila un pequeño almacén por 70 €/mes, lo que suma 840 € al año, por debajo del umbral de 900 € anuales. No existe obligación de retener. Para justificar la no-retención, basta con conservar las facturas o recibos que acrediten el importe anual pagado. Si en algún mes el importe sube y la suma anual supera los 900 €, la obligación de retener nace desde ese momento para las rentas que excedan el umbral.


    ¿Cuándo merece la pena contar con una asesoría fiscal?

    Hay situaciones donde la complejidad supera lo que un modelo de ayuda de la AEAT puede resolver con seguridad.

    Casos en que la asesoría aporta valor real:

    • Arrendador no residente en España: la combinación de IRNR, convenios de doble imposición y retención específica requiere análisis caso a caso.
    • Múltiples arrendadores o inmuebles: el control de umbrales, referencias catastrales y certificados de exención se vuelve complejo con varios contratos simultáneos.
    • Contratos mixtos (parte vivienda, parte local): la imputación proporcional de la retención no siempre es evidente.
    • Errores en modelos 115 anteriores que requieren complementaria y posible regularización ante inspección.

    Lo que Taxeastrategies gestiona en estos casos:

    • Revisión de contratos y facturas para verificar la correcta aplicación de la retención.
    • Presentación telemática de los modelos 115 y 180, con control de plazos y referencias catastrales.
    • Regularizaciones y presentación de declaraciones complementarias con cálculo de intereses.
    • Representación y defensa ante requerimientos o inspecciones de la AEAT.

    La mayoría de los problemas con retenciones en alquileres no vienen de cálculos erróneos, sino de no haber pedido el documento correcto al arrendador antes de pagar. Un asesor que revisa el contrato antes de la primera renta evita el 90 % de las regularizaciones posteriores.

    Consejo profesional: Si tienes dudas sobre la residencia fiscal de tu arrendador o sobre si su certificado de IAE está vigente, una consulta puntual con Taxeastrategies cuesta mucho menos que una complementaria con intereses.


    Lo que la experiencia práctica enseña sobre la retención en alquileres

    La mayoría de las sanciones relacionadas con la retención por alquiler de local que llegan a una asesoría tienen algo en común: se habrían evitado con una comprobación de cinco minutos antes de firmar el contrato o de pagar la primera factura.

    Pedir el NIF del arrendador, verificar si está dado de alta en el IAE con cuota positiva y conservar copia de ese justificante no es burocracia innecesaria. Es la diferencia entre una gestión limpia y una regularización costosa. La normativa no premia la buena fe si no va acompañada del documento que la acredita.


    Taxeastrategies: gestión de retenciones sin sorpresas ni plazos perdidos

    Gestionar la retención por alquiler de local de forma correcta requiere más que conocer el porcentaje: implica controlar plazos, verificar exenciones, cuadrar referencias catastrales y presentar los modelos a tiempo. Taxeastrategies asigna un asesor personal desde el primer día, con seguimiento mensual de todas las obligaciones periódicas, incluyendo los modelos 115 y 180.

    Taxeastrategies

    Si tienes contratos de arrendamiento activos, errores previos que corregir o simplemente quieres dejar de preocuparte por los plazos, consulta los servicios disponibles y empieza con una revisión de tu situación actual. Puedes ver también cómo tratar correctamente el gasto deducible del alquiler en tu declaración. Para empresas que quieren automatizar la gestión documental y la presentación telemática, Codentix ofrece soluciones complementarias de automatización de procesos.

    Solicita tu revisión en Taxeastrategies.


    Fuentes

    Para verificar la normativa vigente antes de actuar, consulta siempre la Sede Electrónica de la AEAT. Las reglas sobre tipos y excepciones pueden actualizarse; la fuente primaria prevalece sobre cualquier guía.

    Esta guía tiene carácter informativo y no sustituye el asesoramiento fiscal personalizado. Verifica siempre la normativa vigente en la AEAT o consulta con un profesional cualificado antes de actuar.


    Preguntas frecuentes

    ¿Qué retención lleva el alquiler de un local comercial?

    Existen excepciones como el umbral de 900 € anuales o la exención por IAE del arrendador.

    ¿Tengo que pagar IRPF si alquilo un local?

    Si eres el arrendador persona física, las rentas del alquiler de un local tributan como rendimientos de actividad económica o del capital inmobiliario en tu IRPF. La retención que te practica el arrendatario se descuenta de la cuota resultante en tu declaración anual.

    ¿Cuándo no se aplica la retención en el alquiler?

    No se practica retención cuando las rentas pagadas al mismo arrendador no superan los 900 € anuales (IVA excluido), cuando el contrato es un arrendamiento financiero, o cuando el arrendador acredita exención por IAE con cuota positiva mediante certificado de la AEAT.

    ¿Cuáles son los plazos del Modelo 115 en 2026?

    El Modelo 115 se presenta trimestralmente durante los 20 primeros días naturales de abril, julio, octubre y enero. Las grandes empresas lo presentan con periodicidad mensual. El Modelo 180 (resumen anual) se presenta en enero del año siguiente al ejercicio.

    Recomendación

  • Riesgos fiscales en pymes: cómo priorizarlos y evitar sanciones

    Riesgos fiscales en pymes: cómo priorizarlos y evitar sanciones

    Las pymes en España deben priorizar tres acciones inmediatas para reducir la mayor parte de su exposición fiscal: mantener la coherencia entre los modelos de IVA, documentar todos los gastos con factura válida y separar completamente las cuentas bancarias personales de las empresariales. Estas tres medidas atacan los focos de riesgo que con más frecuencia generan requerimientos de la Agencia Tributaria.

    Antes de entrar en detalle, comprueba estas cinco acciones esta semana:

    • Revisa que la suma de tus cuatro modelos 303 trimestrales coincide con el modelo 390 anual. Un descuadre, por pequeño que sea, activa requerimientos automáticos.
    • Separa las cuentas bancarias personales y de empresa si aún no lo has hecho. Desde 2026, Hacienda accede a datos bancarios mensualizados sin umbral mínimo, incluyendo transferencias Bizum y cobros con tarjeta.
    • Conserva todas las facturas, incluso las de gastos pequeños, en soporte digital con trazabilidad.
    • Presenta todos los modelos periódicos aunque salgan negativos o a cero. No presentarlos genera infracción automática.
    • Avisa a tu asesor ante cualquier notificación de Hacienda antes de responder por tu cuenta.

    Tres señales de alerta que no debes ignorar: devoluciones de IVA retenidas sin explicación, pagos frecuentes en efectivo sin registro documental y discrepancias entre los ingresos declarados y los movimientos bancarios reales.

    Consejo profesional:Guarda una captura de pantalla o PDF de cada presentación telemática de modelos. Si Hacienda cuestiona una presentación, el justificante de envío es tu primera línea de defensa.


    Puntos clave

    Los riesgos fiscales más frecuentes en pymes españolas se concentran en tres áreas: coherencia entre modelos de IVA, documentación de gastos y separación de cuentas bancarias, y abordarlos de forma sistemática reduce la mayor parte de la exposición a sanciones.

    Punto Detalles
    Descuadre 303/390 Revisar que la suma de los cuatro modelos 303 coincide con el 390 antes de presentarlo evita requerimientos automáticos.
    Documentación de gastos Cada gasto deducido necesita factura completa con NIF del emisor y vinculación clara con la actividad empresarial.
    Separación bancaria Mantener cuentas personales y empresariales separadas es imprescindible desde 2026, con acceso bancario mensualizado de Hacienda sin umbral mínimo.
    Respuesta a requerimientos Contestar en plazo (habitualmente diez días hábiles) y con documentación ordenada evita que el procedimiento escale a sanción grave.
    Taxeastrategies Ofrece asesoría fiscal continua con asesor personal, reporting mensual y acompañamiento en inspecciones para pymes en España.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Tabla de contenidos

    ¿Qué es exactamente un riesgo fiscal para una pyme?

    Un riesgo fiscal es la probabilidad de que una obligación tributaria esté mal presentada, incompleta o fuera de plazo, y que eso derive en un requerimiento, una sanción económica o un ajuste de cuota. No se trata solo de fraude: la mayoría de los problemas fiscales en pymes nacen de errores administrativos, desconocimiento normativo o falta de controles internos.

    Para navegar esta guía con claridad, conviene tener presentes estos términos:

    • Requerimiento: notificación formal de Hacienda solicitando información o documentación. Es el inicio de la mayoría de actuaciones.
    • Inspección: procedimiento de comprobación más profundo, que puede incluir visita presencial (aunque esto ocurre en menos del 1 % de los casos contra pymes).
    • Recargo por presentación fuera de plazo: recargo que se aplica cuando se presenta un modelo después de su vencimiento sin requerimiento previo. Varía según el retraso.
    • Modelo 303: autoliquidación trimestral del IVA.
    • Modelo 390: resumen anual del IVA; debe cuadrar con la suma de los cuatro modelos 303.
    • Modelo 111: retenciones e ingresos a cuenta del IRPF (trabajadores y profesionales). Debe presentarse aunque salga a cero.
    • Modelo 036/037: declaración censal de alta, modificación o baja de actividad.

    La gestión del riesgo fiscal no consiste en evitar pagar impuestos, sino en asegurarse de que cada obligación se cumple correctamente, en el momento adecuado y con la documentación que la respalde. Un riesgo de baja probabilidad pero alto impacto económico merece más atención que diez riesgos menores que, sumados, apenas alcanzan la misma cuantía.

    La relación entre probabilidad e impacto es la clave para priorizar. Un gasto mal documentado de 200 € tiene impacto bajo, aunque la infracción formal exista.


    Los principales riesgos fiscales que afectan a las pymes españolas

    No todos los riesgos tienen el mismo peso. Los que siguen son los más frecuentes y los que con mayor probabilidad generan actuaciones de Hacienda.

    1. Deducción de gastos sin factura válida o sin vinculación con la actividad. Los gastos más revisados son vehículos, dietas y suministros del hogar cuando se trabaja desde casa. Sin factura completa con NIF del emisor y descripción del servicio, el gasto no es deducible. Consulta qué gastos son deducibles y sus requisitos documentales antes de incluirlos en tus liquidaciones.

    2. No presentar modelos que salen negativos. Muchos empresarios asumen que si no hay cuota a ingresar, no hay obligación de presentar. Es un error con consecuencias: modelos como el 111 requieren presentación aunque resulten a cero o en negativo. La omisión genera infracción automática.

    3. Mezclar cuentas personales y de empresa. Sin separación bancaria, Hacienda no puede distinguir ingresos empresariales de transferencias personales. Esto complica cualquier comprobación y convierte una revisión rutinaria en un procedimiento más largo y costoso.

    4. Cese de actividad sin baja en la declaración censal. Cesar sin tramitar la baja en el modelo 036 provoca requerimientos automáticos por modelos no presentados. El proceso correcto incluye la baja censal y la conservación de toda la documentación durante al menos cuatro años.

    5. Uso intensivo de efectivo. Los sectores con alta proporción de cobros en efectivo (hostelería, comercio minorista, servicios personales) reciben mayor atención de la Administración. Cada cobro en efectivo superior a 1.000 € entre empresarios está limitado por ley.

    6. Errores en retenciones e Impuesto sobre Sociedades. Aplicar tipos de retención incorrectos a proveedores o empleados, o calcular mal las bases imponibles del Impuesto sobre Sociedades, genera ajustes que pueden acumularse durante varios ejercicios.

    La Agencia Tributaria cruza automáticamente la información declarada por la pyme con la que declaran sus clientes, proveedores, entidades financieras y plataformas de pago. Cualquier discrepancia significativa activa una alerta sin intervención humana.

    Consejo profesional:Antes de cerrar cada trimestre, compara los ingresos declarados en el 303 con los movimientos de cobro en tu cuenta bancaria empresarial. Si no cuadran, investiga la causa antes de presentar.


    ¿Qué sanciones y recargos puedes enfrentar si no actúas?

    La Ley General Tributaria clasifica las infracciones en tres niveles, con consecuencias muy distintas:

    • Infracción leve: multa del 50 % de la cuota no ingresada. Se aplica cuando no hay ocultación ni uso de medios fraudulentos.
    • Infracción grave: multa del 50 % al 100 %. Ocurre cuando hay ocultación parcial o uso de facturas incorrectas.
    • Infracción muy grave: multa del 100 % al 150 %. Se reserva para uso de medios fraudulentos, facturas falsas o resistencia activa a la inspección.

    A estas multas se suman los intereses de demora, calculados sobre la cuota no ingresada desde la fecha en que debió presentarse hasta la fecha de regularización.

    Presentar los modelos a tiempo o con antelación a requerimientos ayuda a reducir costes asociados.

    Si Hacienda lo detecta primero y califica la infracción como leve, la sanción sería de 1.500 € adicionales.

    Responder a los requerimientos en plazo es determinante. Un requerimiento no contestado escala automáticamente a un procedimiento sancionador más grave. El plazo habitual de respuesta es de diez días hábiles para requerimientos simples, aunque puede ampliarse solicitándolo por escrito. La documentación debe conservarse durante cuatro años desde la presentación del modelo correspondiente.

    La buena noticia: la mayoría de las actuaciones contra pymes se resuelven con un requerimiento escrito. Saber esto ayuda a responder con calma y sin improvisación.


    ¿Cómo evaluar y priorizar los riesgos fiscales en tu pyme?

    Un procedimiento reproducible en tres fases te permite identificar dónde estás expuesto y qué corregir primero.

    Auditoría interna rápida (checklist inicial)

    1. Reúne todos los modelos presentados en los últimos cuatro ejercicios y verifica que no falta ninguno.
    2. Compara la suma de los 303 trimestrales con el 390 anual de cada ejercicio.
    3. Revisa que cada gasto deducido tiene factura completa archivada y vinculación documentada con la actividad.
    4. Confirma que las cuentas bancarias personales y empresariales están separadas desde el inicio del ejercicio en curso.
    5. Verifica que las retenciones aplicadas a empleados y proveedores coinciden con los tipos vigentes.

    Matriz de riesgo probabilidad-impacto

    Clasifica cada riesgo identificado en una de estas cuatro categorías:

    Probabilidad / Impacto Impacto alto Impacto bajo
    Probabilidad alta Prioridad 1: actuar esta semana Prioridad 3: controlar trimestralmente
    Probabilidad baja Prioridad 2: planificar en 30 días Prioridad 4: monitorizar anualmente

    Un descuadre 303/390 no corregido cae en Prioridad 1. Un gasto de 150 € sin factura cae en Prioridad 4. Un mapa de riesgos multidimensional con controles operativos integrados en personas, procesos y sistemas reduce la probabilidad de regularizaciones y mejora la relación con la Administración.

    Plan 30-60-90 días

    • Primeros 30 días: corrige los riesgos de Prioridad 1 (descuadres, modelos no presentados, cuentas mezcladas). Solicita una revisión externa si no tienes asesor.
    • Días 31-60: implanta controles contables básicos: conciliación bancaria mensual, archivo digital de facturas con software de gestión documental y revisión previa a cada presentación trimestral.
    • Días 61-90: documenta una política fiscal básica aprobada por dirección, asigna responsabilidades (quién presenta, quién revisa, quién archiva) y programa la próxima revisión trimestral.

    Consejo profesional:Usa las herramientas de BI para pymes para crear un panel sencillo que muestre, mes a mes, la evolución de ingresos declarados frente a cobros bancarios. Las anomalías se detectan antes de que llegue el requerimiento.


    Controles prácticos para prevenir riesgos fiscales en tu operativa diaria

    La prevención fiscal no requiere grandes inversiones. Requiere rutinas consistentes y documentación ordenada.

    Control documental:

    • Adopta un sistema de facturación homologado compatible con Verifactu (obligatorio en 2026) para garantizar la integridad de los registros.
    • Almacena facturas y contratos en la nube con trazabilidad de versiones. El almacenamiento en la nube con acceso controlado facilita tanto la conservación como la respuesta ágil a requerimientos.
    • Mantén una carpeta separada por ejercicio fiscal y por tipo de modelo, con los justificantes de presentación telemática.

    Controles contables:

    • Realiza conciliaciones bancarias mensuales, no solo al cierre del ejercicio.
    • Revisa el borrador del 390 anual antes de presentarlo, comparando línea a línea con los cuatro 303 trimestrales.
    • Documenta cualquier ajuste contable con una nota explicativa fechada.

    Gobernanza mínima:

    Un marco de compliance tributario basado en estándares como la UNE 19602 permite documentar controles y reducir el riesgo operativo. Para una pyme, esto se traduce en tres documentos concretos: una política fiscal básica (qué gastos son deducibles y en qué condiciones), un RACI de obligaciones fiscales (quién hace qué y cuándo) y un registro de respuestas a comunicaciones de Hacienda.

    Formación interna:

    Cualquier persona que gestione facturas, pagos o declaraciones debe saber cuándo escalar al asesor. Una regla simple: ante cualquier notificación de Hacienda, antes de actuar, consultar.


    ¿Qué hacer si Hacienda te notifica una irregularidad o inicia una inspección?

    La respuesta en las primeras 48 horas condiciona todo el procedimiento posterior.

    1. Lee el requerimiento completo antes de hacer nada. Identifica qué se solicita, el plazo de respuesta y el órgano que lo emite.
    2. Registra la fecha de notificación. El plazo empieza a contar desde la recepción en la sede electrónica o en el buzón postal, no desde que lo lees.
    3. Avisa a tu asesor fiscal de inmediato y compártele el documento íntegro. No improvises respuestas por tu cuenta.
    4. Recopila la documentación solicitada de forma ordenada: facturas, extractos bancarios, contratos, justificantes de presentación de modelos.
    5. Solicita todo por escrito. Si el inspector contacta por teléfono, pide que cualquier requerimiento adicional llegue por vía formal.
    6. Responde dentro del plazo. Si necesitas más tiempo, solicita una ampliación por escrito antes de que venza el plazo original.

    Lo que no debes hacer bajo ninguna circunstancia:

    • Destruir o modificar documentación, aunque creas que perjudica tu posición.
    • Obstruir el acceso a información que Hacienda tiene derecho a solicitar.
    • Responder de forma incompleta o contradictoria en distintas comunicaciones.
    • Ignorar el requerimiento esperando que «se resuelva solo».

    Consejo profesional:Guarda todas las comunicaciones con Hacienda en una carpeta específica, con fecha de recepción y fecha de respuesta. Este registro es tu protección si el procedimiento se prolonga o escala.

    Un timeline realista desde la notificación: recepción del requerimiento (día 1), revisión con asesor y recopilación documental (días 2-5), preparación de la respuesta (días 6-8), presentación formal (día 9 o 10). Si el procedimiento avanza a inspección, los plazos se amplían y la coordinación con asesoría se vuelve imprescindible.


    Cómo una asesoría fiscal convierte el riesgo en control operativo

    Una asesoría fiscal continua no solo presenta modelos: construye el sistema que evita que los problemas lleguen a Hacienda.

    El modelo operativo de Taxeastrategies incluye un asesor personal asignado desde el primer día, control fiscal continuo a lo largo del ejercicio y un reporting mensual que permite detectar desviaciones antes de que se conviertan en requerimientos. La planificación fiscal no es un ejercicio de cierre de año; es una revisión permanente.

    Los entregables concretos que una asesoría de este nivel proporciona:

    • Matriz de riesgos fiscales actualizada trimestralmente, con clasificación por probabilidad e impacto.
    • Checklist de presentación previa a cada liquidación periódica.
    • Conciliaciones bancarias mensuales con alertas sobre discrepancias.
    • Documentación de políticas fiscales y registro de comunicaciones con la Administración.

    Tratar la fiscalidad como un área de control estratégico mejora la relación con la Administración y puede reducir el coste del capital al mejorar la calificación de riesgo de la empresa.

    Un ejemplo de alto nivel: una pyme de servicios con cuatro empleados acumulaba requerimientos trimestrales por pequeños descuadres entre el 303 y el 390. Tras implantar una revisión sistemática previa a cada presentación anual y asignar un responsable interno de archivo documental, los requerimientos cesaron en el ejercicio siguiente. El cambio no requirió tecnología costosa, sino un procedimiento claro y seguimiento.

    Consejo profesional:Cuando evalúes una asesoría fiscal, pregunta específicamente qué entregables recibes cada mes y cómo se documenta la respuesta a requerimientos. Una asesoría que no puede responder esas preguntas con precisión no está gestionando tu riesgo, solo presentando modelos.


    ¿Cuánto cuesta realmente un incumplimiento fiscal para tu pyme?

    El coste de un incumplimiento fiscal va mucho más allá de la sanción económica inmediata. Hay cuatro capas de impacto que los empresarios suelen subestimar.

    Persona tomando la temperatura con un termómetro en una oficina

    Coste directo: la suma de cuota no ingresada, recargos, intereses de demora y sanción.

    Coste de gestión: el tiempo dedicado a recopilar documentación, coordinar con asesores, preparar respuestas y hacer seguimiento del procedimiento. Para una pyme sin asesoría, esto puede representar varias semanas de trabajo del gerente o del responsable administrativo.

    Coste reputacional: los incumplimientos fiscales graves pueden aparecer en listas de deudores de la Agencia Tributaria, lo que afecta a la capacidad de obtener financiación, participar en licitaciones públicas o establecer relaciones comerciales con grandes empresas que exigen certificados de estar al corriente de obligaciones tributarias.

    Coste de oportunidad: una pyme bajo inspección desvía atención y recursos de su actividad principal durante semanas o meses. El impacto en la toma de decisiones estratégicas durante ese periodo es difícil de cuantificar, pero real.

    La inversión en prevención, ya sea mediante controles internos, formación o asesoría continua, tiene un retorno directo y medible frente a estos cuatro tipos de coste.


    Casos prácticos de gestión de riesgos fiscales en pymes españolas

    Los siguientes ejemplos ilustran situaciones frecuentes y cómo se resuelven con controles adecuados. Los datos son representativos de casuísticas habituales, no de empresas identificables.

    Caso 1: El 390 que no cuadraba. Una pyme de comercio electrónico presentaba sus cuatro modelos 303 sin revisarlos entre sí. Al presentar el 390 anual, la suma no coincidía porque en el tercer trimestre había corregido una factura de forma manual sin actualizar el modelo. Hacienda emitió un requerimiento automático. Con asesoría, la corrección se tramitó mediante una declaración complementaria con recargo reducido, evitando la apertura de un expediente sancionador.

    Persona colocando un sello oficial sobre un documento fiscal en la oficina

    En una comprobación limitada, Hacienda solicitó justificación del uso exclusivo para la actividad. Sin libro de registro de desplazamientos ni contrato de arrendamiento separado, la deducción fue rechazada parcialmente. El ajuste resultante superó los 2.000 € entre cuota e intereses.

    Caso 3: Cese sin baja censal. Una sociedad limitada que cesó su actividad en diciembre no tramitó la baja en el modelo 036. Durante los dos ejercicios siguientes recibió requerimientos por modelos 303 y 111 no presentados. La regularización requirió presentar todos los modelos omitidos con recargo y acreditar que no había actividad real durante ese periodo.

    Estos tres casos tienen un denominador común: el problema no era la intención de defraudar, sino la ausencia de un procedimiento de cierre y revisión. Un checklist trimestral habría evitado los tres.


    La fiscalidad como área estratégica, no solo de cumplimiento

    Hay una creencia extendida entre empresarios que merece ser cuestionada directamente: que la fiscalidad es un coste inevitable que se gestiona una vez al año con el asesor. Esa visión es cara.

    Las pymes que tratan la fiscalidad como un área de control estratégico no solo evitan sanciones. Toman mejores decisiones financieras porque conocen su carga tributaria real en tiempo real, no tres meses después del cierre. Negocian mejor con bancos y proveedores porque pueden acreditar su situación fiscal sin demoras. Y cuando llega un requerimiento, responden en días, no en semanas.

    El argumento contrario también es válido: una pyme que dedica recursos a controles fiscales preventivos está desviando tiempo de su actividad principal. Pero ese argumento ignora el coste real de los incumplimientos, que no es solo la sanción, sino el tiempo de gestión, el impacto reputacional y la distracción estratégica que generan.

    La UNE 19602 y los marcos de referencia de organismos como la OCDE no están pensados solo para grandes corporaciones. Sus principios, adaptados a la escala de una pyme, se traducen en tres o cuatro controles concretos que cualquier empresa puede implantar sin necesidad de un departamento fiscal interno.

    La pregunta no es si tu pyme puede permitirse gestionar el riesgo fiscal de forma proactiva. Es si puede permitirse no hacerlo.


    Taxeastrategies: asesoría fiscal continua para pymes que quieren anticiparse

    Gestionar los riesgos fiscales de tu pyme sin un sistema claro es costoso, no solo en sanciones, sino en tiempo y decisiones mal informadas. Taxeastrategies ofrece una alternativa concreta a la gestoría tradicional: un asesor personal asignado desde el primer día, control fiscal continuo a lo largo del ejercicio y un reporting mensual que te permite detectar desviaciones antes de que lleguen a Hacienda.

    Taxeastrategies

    El servicio incluye gestión de todos los modelos periódicos, conciliaciones bancarias, documentación de políticas fiscales y acompañamiento en caso de requerimiento o inspección. Para pymes en Canarias, la cobertura se extiende al régimen IGIC y al Régimen Económico y Fiscal canario.

    El siguiente paso es una evaluación inicial de tu situación fiscal actual. Puedes solicitarla directamente en Taxeastrategies o explorar primero la guía sobre software de gestión documental para pymes si quieres preparar tu documentación antes de la primera reunión.


    Fuentes

    Preguntas frecuentes

    ¿Qué impuestos paga una pyme en España?

    Las pymes con trabajadores también gestionan las cotizaciones a la Seguridad Social.

    ¿Qué es la fiscalidad en la pyme y por qué importa gestionarla activamente?

    La fiscalidad en la pyme es el conjunto de obligaciones tributarias que la empresa debe cumplir periódicamente: presentación de modelos de IVA, retenciones, Impuesto sobre Sociedades y declaraciones censales. Gestionarla activamente reduce el riesgo de sanciones, mejora la toma de decisiones financieras y facilita el acceso a financiación al mantener la empresa al corriente de sus obligaciones.

    ¿Cuál es la sanción mínima por no presentar un modelo a tiempo?

    ¿Con qué frecuencia debe revisar una pyme su situación fiscal?

    Una revisión trimestral mínima es la práctica recomendada, coincidiendo con los plazos de presentación de los modelos periódicos. Adicionalmente, conviene realizar una revisión anual más completa antes del cierre del ejercicio para detectar ajustes necesarios en el Impuesto sobre Sociedades y verificar la coherencia del 390 con los 303 presentados.

    ¿Cuándo es imprescindible contratar asesoría fiscal externa?

    Contratar asesoría externa es especialmente necesario al constituir la sociedad, al iniciar actividades con obligaciones censales complejas, cuando se recibe cualquier notificación de Hacienda, y cuando la empresa supera los umbrales de facturación que modifican el régimen fiscal aplicable. Una asesoría continua como Taxeastrategies resulta más eficiente que contratar ayuda puntual solo ante problemas, porque actúa antes de que estos aparezcan.


    Recomendación

  • IVA en el alquiler de locales: guía para arrendadores 2026

    IVA en el alquiler de locales: guía para arrendadores 2026

    El alquiler de un local comercial está sujeto y no exento de IVA, y el tipo aplicable es el general del 21 %. Esto significa que, como arrendador, tienes tres obligaciones inmediatas:

    • Repercutir el IVA en cada factura que emitas al inquilino.
    • Registrar ese IVA repercutido en tu libro de facturas emitidas.
    • Presentar el modelo 303 ante la Agencia Tributaria (AEAT) con periodicidad según la normativa vigente.

    La base legal es la Ley 37/1992 del IVA (LIVA), que regula tanto el hecho imponible como las exenciones y el devengo. Si aún no has tramitado el alta censal en la AEAT, hazlo antes de emitir la primera factura: la actividad de arrendamiento de locales se considera empresarial a efectos del impuesto, aunque seas un particular propietario.


    Puntos clave

    Punto Detalles
    Tipo de IVA aplicable El arrendamiento de locales, oficinas y naves tributa al 21 %; la vivienda habitual está exenta.
    Factura y base imponible La base incluye renta más gastos repercutidos (comunidad, IBI, suministros); la fianza queda excluida.
    Retención de IRPF El inquilino empresario practica una retención del 19 % sobre la base sin IVA e ingresa mediante el modelo 115.
    Modelos y plazos Modelo 303 trimestral (primeros 20 días tras el cierre), modelo 115 trimestral y modelo 180 anual en enero.
    Taxeastrategies Gestiona la presentación de modelos, el control de prorrata y la planificación fiscal continua para arrendadores.

    Tabla de contenidos

    ¿Qué tipo de IVA se aplica al alquiler de locales y cuándo hay exención?

    El tipo general del IVA rige para locales comerciales, oficinas, naves industriales y azoteas destinadas a antenas o publicidad. No existe un tipo reducido para este tipo de arrendamientos.

    La diferencia clave frente al arrendamiento de vivienda es determinante. El alquiler de vivienda habitual está exento de IVA en virtud del artículo 20.Uno.23.º LIVA, precisamente porque el destino es la residencia permanente del arrendatario.

    21 % es el tipo de IVA aplicable al arrendamiento de locales, oficinas y naves en España, sin excepción para el tipo reducido.

    Hay situaciones que generan dudas frecuentes:

    • Arrendamiento mixto (parte vivienda, parte local): cada porción tributa según su destino. La parte destinada a vivienda queda exenta; la destinada a actividad económica, sujeta al 21 %.
    • Subarrendamiento a entidad jurídica: si el arrendatario es una sociedad y destina el inmueble a su actividad, el arrendamiento tributa al 21 % con independencia de que el inmueble sea un piso.
    • Renuncia a la exención: en determinados supuestos de arrendamiento entre empresarios, la normativa permite renunciar a la exención del artículo 20.Uno.23.º cuando el arrendatario tiene derecho a deducción total del IVA soportado.

    Regla práctica: si el contrato recoge un uso distinto al de vivienda habitual, aplica el 21 % y emite factura con IVA. Ante cualquier duda sobre el destino real del inmueble, consulta con un asesor antes de firmar el contrato.


    Quién repercute y quién soporta el IVA al alquilar un local

    El arrendador repercute el IVA: lo incluye en la factura y lo cobra al inquilino. El inquilino lo soporta: lo paga y, si es empresario o profesional con derecho a deducción, lo recupera en su propia declaración de IVA.

    Consejo profesional: *Nunca acuerdes verbalmente que el precio «ya lleva el IVA incluido» sin reflejarlo en el contrato y en la factura.

    Qué debe incluir la factura del alquiler

    Una factura correcta de arrendamiento de local debe contener:

    • Número y fecha de emisión.
    • Datos completos del arrendador (emisor) y del arrendatario (destinatario): nombre o razón social, NIF y domicilio.
    • Descripción del servicio: «Arrendamiento del local sito en [dirección], correspondiente al mes de [mes y año]».
    • Base imponible: renta mensual más los gastos que se repercutan al inquilino (comunidad, IBI, suministros si así se pactó).
    • Tipo de IVA: 21 %.
    • Cuota de IVA: importe resultante de aplicar el 21 % a la base imponible.
    • Retención de IRPF (si procede): 19 % sobre la base imponible, que el inquilino deduce del pago.
    • Importe total a pagar por el inquilino.

    Ejemplo de factura paso a paso

    1. Renta mensual pactada: 1.000 €.
    2. Gastos de comunidad repercutidos: 80 €.
    3. Base imponible total: 1.080 €.
    4. IVA al 21 %: 226,80 €.
    5. Retención de IRPF al 19 %: 205,20 € (la practica el inquilino y la ingresa en el modelo 115).
    6. Importe neto que recibe el arrendador: 1.080 € + 226,80 € – 205,20 € = 1.101,60 €.

    ¿Cuándo se devenga el IVA? Carencias, criterio de caja e impagos

    La regla general es clara: el IVA se devenga en el momento en que la renta es exigible, con independencia de que el inquilino la haya pagado o no. Si el contrato establece que la renta del mes de enero es exigible el día 1, el IVA de esa renta se devenga el 1 de enero.

    Atención a las carencias: cuando el contrato incluye un período de carencia en el que no se exige renta, no hay devengo de IVA durante ese período. Si, en cambio, la carencia es solo de pago pero la renta sigue siendo exigible, el IVA se devenga igualmente. La diferencia contractual entre «exigibilidad» y «pago» es la que determina el tratamiento fiscal.

    Criterio de caja. Si el arrendador está acogido al Régimen Especial del Criterio de Caja (RECC), el devengo se produce al cobro efectivo. Cuando el cobro no se produce antes del 31 de diciembre del año siguiente al de la operación, el IVA se devenga en esa fecha de forma automática. Este régimen exige una coordinación estricta entre la contabilidad de cobros y la declaración del modelo 303.

    Impagos y créditos incobrables. El IVA sigue devengándose aunque el inquilino no pague. No obstante, el artículo 80.cuatro LIVA permite reducir la base imponible cuando el crédito reúne los requisitos para considerarse incobrable: que haya transcurrido al menos un año desde el devengo (o seis meses si el volumen de operaciones del año anterior no supera 6.010.121,04 €), que se haya reclamado judicialmente o mediante requerimiento notarial, y que el crédito esté reflejado en los libros contables. Una vez cumplidos los requisitos, se emite una factura rectificativa y se ajusta la base en el modelo 303.

    Local comercial vacío con aviso de impago de alquiler

    Consejo profesional:Si tienes varios locales con inquilinos distintos y alguno acumula impagos, lleva un registro individualizado por contrato. El plazo para modificar la base imponible por crédito incobrable es estricto y no admite prórroga.


    Modelos y obligaciones formales: 303, 115 y 180

    El cumplimiento formal del IVA en arrendamientos de locales gira en torno a tres modelos principales.

    Modelo 303: autoliquidación del IVA

    • Presentación trimestral: los primeros 20 días naturales de abril, julio, octubre y enero.
    • Recoge el IVA repercutido (devengado) y el IVA soportado deducible del período.
    • El resultado puede ser a ingresar, a compensar o a devolver.
    • Al cierre del ejercicio, si el arrendador está obligado, presenta también el modelo 390 como resumen anual informativo.

    21 % es el tipo que figura en el modelo 303 para operaciones de arrendamiento de locales; nunca uses el tipo reducido del 10 % ni el superreducido del 4 % en estas operaciones.

    Modelos 115 y 180: retenciones de IRPF

    Cuando el arrendatario es empresario o profesional, practica una retención del 19 % sobre la base imponible e ingresa ese importe en la AEAT mediante el modelo 115, con periodicidad trimestral. El modelo 180 es el resumen anual de esas retenciones y se presenta en enero del año siguiente.

    La retención de IRPF y el IVA son obligaciones completamente independientes: el modelo 115 no sustituye al 303 ni viceversa. Confundirlos es uno de los errores más habituales entre arrendadores que gestionan sus propios contratos.

    Plazos y vía telemática

    1. Accede a la sede electrónica de la AEAT con certificado digital, Cl@ve PIN o DNI electrónico.
    2. Selecciona el modelo correspondiente (303, 115 o 180) en el apartado «Trámites destacados».
    3. Cumplimenta los datos del período, revisa el resultado y presenta con firma electrónica.
    4. Guarda el justificante de presentación (PDF con número de referencia) junto a las facturas del período.

    ¿Qué integra la base imponible y cómo deducir el IVA soportado?

    La base imponible no es solo la renta mensual. Los gastos que el arrendador repercute al inquilino, como la comunidad de propietarios, el IBI o los suministros cuando así se haya pactado, forman parte de la base imponible sobre la que se aplica el 21 %.

    Concepto ¿Integra la base imponible?
    Renta mensual pactada
    Cuota de comunidad repercutida
    IBI repercutido al inquilino
    Suministros repercutidos (luz, agua) Sí, si los paga el arrendador y los cobra al inquilino
    Fianza recibida No (carácter indemnizatorio)

    Deducción del IVA soportado y prorrata

    El arrendador de un local puede deducir el IVA que soporta en los gastos vinculados a esa actividad: obras de acondicionamiento, reparaciones, honorarios de gestión, etc. El requisito es que exista una relación directa con la actividad sujeta y no exenta.

    El problema surge en los contratos mixtos, cuando el mismo propietario arrienda simultáneamente una vivienda y un local. En ese caso, la prorrata exige un control documentado para determinar qué porcentaje del IVA soportado es deducible. La prorrata general se calcula dividiendo las operaciones con derecho a deducción entre el total de operaciones.

    Para justificar las deducciones ante la AEAT, mantén un software de gestión documental que conserve facturas, contratos y justificantes de pago ordenados por período fiscal.


    Casos que generan dudas frecuentes: fianza, traspaso, garajes y cesión gratuita

    Estos cuatro supuestos concentran buena parte de las consultas que llegan a los asesores fiscales.

    • Fianza: tiene carácter indemnizatorio según el artículo 78.Tres.1.º LIVA y no está sujeta a IVA. No la incluyas en la base imponible de la factura. Si al finalizar el contrato la compensas con deudas del inquilino, tampoco genera IVA adicional.

    • Traspaso de local: la cesión de los derechos arrendaticios a un tercero es una prestación de servicios sujeta al 21 % de IVA. El cedente emite factura al nuevo arrendatario por el importe del traspaso, con IVA incluido.

    • Garajes y trasteros: cuando se arriendan de forma independiente a un local, tributan al 21 % si el arrendatario los destina a su actividad. Si se arriendan conjuntamente con una vivienda y son accesorios a ella, pueden quedar exentos al amparo de la misma exención que la vivienda.

    • Cesión gratuita: si cedes el local sin contraprestación económica, la operación puede quedar no sujeta o sujeta sin derecho a deducción, según las circunstancias. La AEAT puede considerar que existe un autoconsumo de servicios si el cedente tiene derecho a deducir el IVA soportado en ese inmueble.

    Sobre el traspaso: la cesión de derechos arrendaticios tributa al 21 % de IVA y el cedente debe emitir factura. Este punto se pasa por alto con frecuencia y genera regularizaciones posteriores cuando la AEAT cruza datos del Registro de la Propiedad con las declaraciones de IVA.


    Errores comunes en la gestión del IVA del alquiler y cómo corregirlos

    Los errores más frecuentes no son técnicos: son de procedimiento. Estos son los que aparecen con mayor regularidad en las comprobaciones de la AEAT:

    1. No repercutir IVA por creer que el arrendamiento está exento. Solución: emite facturas rectificativas por los períodos afectados y presenta declaraciones complementarias del modelo 303.
    2. Omitir gastos en la base imponible: no incluir la comunidad o el IBI repercutidos. La AEAT puede exigir el IVA no ingresado sobre esos importes, con intereses de demora.
    3. Confundir retención con IVA: descontar la retención del 19 % del importe del IVA o no presentar el modelo 303 porque «ya se retiene». Son obligaciones independientes y su incumplimiento genera sanciones separadas.
    4. No aplicar prorrata en contratos mixtos: deducir el 100 % del IVA soportado cuando parte de los ingresos procede de vivienda exenta. Este error suele detectarse en inspección y obliga a regularizar varios ejercicios.
    5. No darse de alta censal: iniciar el arrendamiento sin presentar el modelo 036 o 037. La AEAT considera la actividad empresarial desde el primer contrato.

    Consejo profesional: *Antes de que la AEAT inicie una comprobación, tienes la posibilidad de presentar declaraciones complementarias de forma voluntaria.

    Sobre las rectificaciones: una factura rectificativa no borra la original; la complementa o anula con referencia expresa al número de factura corregida. Emitirla correctamente es el primer paso para regularizar cualquier error de facturación ante la AEAT.


    Ejemplo práctico de cálculo y checklist operativo para el arrendador

    Ejemplo numérico completo

    Concepto Importe
    Renta mensual 1.000,00 €
    Comunidad repercutida 80,00 €
    Base imponible 1.080,00 €
    IVA al 21 % 226,80 €
    Total factura 1.306,80 €
    Retención IRPF al 19 % (la practica el inquilino) 205,20 €
    Importe neto recibido por el arrendador 1.101,60 €

    La retención del 19 % se calcula sobre la base imponible sin IVA y la ingresa el inquilino en el modelo 115. El arrendador la recupera al presentar su declaración de IRPF o Impuesto sobre Sociedades.

    Checklist operativo antes de emitir facturas y presentar modelos

    1. Alta censal: verifica que tienes el modelo 036/037 presentado con el epígrafe de arrendamiento de locales.
    2. Contrato revisado: confirma que el contrato especifica la renta, los gastos repercutidos y la aplicación de IVA.
    3. Factura correcta: incluye base imponible, IVA al 21 %, retención del 19 % si procede y todos los datos identificativos.
    4. Registro contable: anota la factura en el libro de facturas emitidas antes del cierre del trimestre.
    5. Modelo 303: presenta en los primeros 20 días naturales tras el cierre de cada trimestre.
    6. Prorrata: si tienes contratos mixtos, calcula el porcentaje de deducción antes del cierre del ejercicio.

    Para los casos más complejos, como el criterio de caja, créditos incobrables o arrendamientos a no residentes, consulta con un asesor fiscal antes de presentar las declaraciones. Los gastos deducibles para autónomos que genera la actividad de arrendamiento también merecen una revisión específica para no dejar deducciones sobre la mesa.

    Si estás valorando operar el arrendamiento a través de una persona jurídica, la guía sobre cómo constituir una sociedad limitada en España detalla el impacto fiscal y las obligaciones adicionales que eso conlleva.


    La gestión preventiva del IVA en alquileres: una perspectiva práctica

    La mayoría de los problemas fiscales que veo en arrendadores de locales no nacen de desconocer la ley. Nacen de gestionar el IVA de forma reactiva: emitir facturas sin revisar la base imponible, presentar el 303 con los datos del trimestre anterior sin comprobar si hubo cambios en los gastos repercutidos, o ignorar la prorrata hasta que la AEAT la detecta en una comprobación.

    Lo que distingue a un arrendador con una posición fiscal sólida es el control documental desde el primer contrato. Registrar cada factura en el momento de su emisión, revisar la base imponible cada vez que cambian los gastos repercutidos y calcular la prorrata antes del cierre del ejercicio, no después, son hábitos que evitan ajustes costosos. Un error no corregido durante tres ejercicios acumula intereses de demora y puede derivar en una sanción que supera con creces el coste de haberlo gestionado bien desde el principio.

    Hay otro punto que se subestima: la coordinación entre el IVA y el IRPF. Muchos arrendadores presentan el 303 correctamente pero no cruzan esos datos con su declaración de la renta, lo que genera discrepancias que la AEAT detecta de forma automática. La coherencia entre modelos no es un detalle burocrático; es la primera línea de defensa ante cualquier requerimiento.


    La gestión preventiva del IVA en alquileres: una perspectiva práctica — overview diagram

    Taxea Strategies gestiona el IVA de tu alquiler sin que tengas que preocuparte por los plazos

    Gestionar el IVA de un local comercial implica más que presentar el modelo 303 cada trimestre. Requiere revisar la base imponible, controlar la prorrata si tienes contratos mixtos, coordinar las retenciones del modelo 115 y mantener un registro documental que soporte cualquier comprobación de la AEAT.

    Taxeastrategies

    Taxeastrategies trabaja como asesor fiscal personal para autónomos y pymes que alquilan locales: presentación telemática de modelos 303, 115 y 180, control de prorrata, gestión de créditos incobrables y planificación fiscal continua. Consulta los planes de asesoría en Taxeastrategies y empieza el próximo trimestre con todas las obligaciones bajo control.


    Fuentes

    Para profundizar en las obligaciones del IVA en arrendamientos de locales, estas son las fuentes oficiales y prácticas de referencia:

    La sede electrónica de la AEAT permite presentar todos los modelos de forma telemática con certificado digital o Cl@ve PIN, sin necesidad de desplazamiento.


    Preguntas frecuentes

    ¿Qué IVA lleva el alquiler de un local comercial?

    ¿El alquiler de una vivienda también lleva IVA?

    No. La exención no se aplica cuando el inmueble se destina a actividad económica.

    ¿Cuándo debe presentarse el modelo 303 por el alquiler de un local?

    El modelo 303 se presenta trimestralmente durante los primeros 20 días naturales de abril, julio, octubre y enero, recogiendo el IVA devengado y el IVA soportado deducible del período.

    ¿Qué alquileres no llevan IVA en España?

    Quedan exentos el arrendamiento de vivienda habitual, los arrendamientos de terrenos agrícolas y los arrendamientos de inmuebles a organismos públicos para fines de interés general, entre otros supuestos recogidos en el artículo 20.Uno del LIVA.

    ¿La fianza del alquiler de un local lleva IVA?

    No. La fianza tiene carácter indemnizatorio y no forma parte de la base imponible del IVA, por lo que no debe incluirse en la factura como concepto sujeto al impuesto.

    Recomendación

  • Calendario fiscal 2026 para pymes y autónomos en España

    Calendario fiscal 2026 para pymes y autónomos en España

    Las fechas que ninguna pyme ni autónomo puede ignorar en 2026 son claras: las autoliquidaciones trimestrales de IVA e IRPF se presentan del 1 al 20 de abril (primer trimestre), del 1 al 20 de julio (segundo trimestre) y del 1 al 20 de octubre (tercer trimestre); el cuarto trimestre y los resúmenes anuales se presentan del 1 al 30 de enero del año siguiente. El Impuesto sobre Sociedades (modelo 200) vence entre el 1 y el 25 de julio de 2026 para ejercicios cerrados el 31 de diciembre de 2025. La campaña de la renta del ejercicio 2025 abre a principios de abril y cierra el 30 de junio de 2026, según la Agencia Tributaria.

    Estas ventanas son el eje de cualquier planificación fiscal seria. Los modelos centrales que mueven esos plazos son el 303 (IVA), el 111 (retenciones sobre rendimientos del trabajo y actividades profesionales), el 115 (retenciones sobre arrendamientos), el 130/131 (pagos fraccionados de IRPF) y el 200 (Impuesto sobre Sociedades). Conocer las fechas es el primer paso; anticipar la tesorería para cada vencimiento es lo que realmente evita recargos.

    Según los expertos en obligaciones fiscales de autónomos y pymes, el mayor riesgo no es la complejidad técnica de los modelos, sino la falta de planificación de tesorería alineada con el calendario. Un asesoramiento proactivo permite anticipar los importes a pagar antes de que llegue el vencimiento.

    Puntos clave

    El cumplimiento del calendario fiscal 2026 depende de conocer las ventanas trimestrales (1–20 de abril, julio y octubre; 1–30 de enero), anticipar la tesorería para cada vencimiento y mantener la documentación organizada de forma continua.

    Punto Detalles
    Ventanas trimestrales fijas Los modelos 303, 111, 115 y 130/131 se presentan de principios a mediados de abril, julio y octubre, y del 1 al 30 de enero.
    Julio concentra la mayor carga El modelo 200 (Sociedades, ejercicio 2025) vence entre el 1 y el 25 de julio, coincidiendo con el segundo trimestre.
    Campaña de la renta 2025 La declaración de IRPF del ejercicio 2025 se presenta entre a principios de abril y el 30 de junio de 2026.
    Enero es el mes más denso Los modelos 190, 193, 180 y 184 vencen en enero; omitirlos genera requerimientos frecuentes de la AEAT.
    Domiciliación bancaria El plazo de domiciliación cierra antes que el plazo ordinario; consulta las fechas específicas en la sede electrónica de la AEAT.

    Tabla de contenidos

    ¿Qué modelos se presentan cada mes del calendario fiscal 2026?

    El calendario anual de la AEAT distribuye las obligaciones a lo largo de doce meses con una lógica trimestral clara, aunque enero y julio concentran una carga especialmente alta.

    Enero. El mes más denso del año para cualquier gestor. Se presentan el cuarto trimestre de IVA (modelo 303), las retenciones del cuarto trimestre (modelos 111 y 115), los pagos fraccionados de IRPF (modelo 130/131) y, simultáneamente, los resúmenes anuales de retenciones: el modelo 190 (rendimientos del trabajo y actividades profesionales), el modelo 193 (retenciones sobre capital mobiliario) y el modelo 180 (retenciones sobre arrendamientos). Las entidades en atribución de rentas presentan el modelo 184. Todos estos modelos tienen plazo hasta el 30 de enero, salvo el 190 y el 180, cuyo plazo se extiende hasta el 31 de enero. La concentración de informativas en enero es uno de los momentos de mayor fricción para pymes y autónomos.

    Febrero. El protagonista es el modelo 347 (declaración anual de operaciones con terceras personas que superen el umbral establecido). Su plazo ordinario cae en febrero; si el último día coincide con fin de semana o festivo, se traslada al siguiente día hábil. Omitirlo o presentarlo fuera de plazo genera requerimientos frecuentes por parte de la AEAT, según medios especializados en fiscalidad para pymes.

    Marzo. Mes de preparación. No hay grandes vencimientos de autoliquidaciones, pero es el momento de cerrar la documentación del primer trimestre: revisar facturas emitidas y recibidas, conciliar el IVA soportado y repercutido, y verificar nóminas y retenciones antes de la ventana de abril.

    Abril. Doble carga: el primer trimestre (modelos 303, 111, 115, 130/131) se presenta de principios a mediados de abril, y el día 8 abre la campaña de la renta del ejercicio 2025, que se prolonga hasta el 30 de junio. Para autónomos con rendimientos de actividades económicas, la declaración de renta puede incluir regularizaciones que afectan a los pagos fraccionados ya realizados.

    Mayo y junio. Sin vencimientos trimestrales de autoliquidaciones, pero con la campaña de la renta activa. Junio es el mes para revisar si conviene presentar la declaración antes del cierre del plazo (30 de junio) o si hay deducciones pendientes de documentar. El modelo 202 (pago fraccionado del Impuesto sobre Sociedades) puede tener vencimiento en este periodo para algunas sociedades, dependiendo de su ejercicio fiscal.

    Julio. El mes más crítico para las sociedades. Se presenta el segundo trimestre (modelos 303, 111, 115, 130/131) de principios a mediados de julio, y simultáneamente vence el modelo 200 (Impuesto sobre Sociedades del ejercicio 2025) entre el 1 y el 25 de julio. Gestionar ambos plazos en paralelo sin planificación previa es uno de los errores más frecuentes.

    Agosto y septiembre. Agosto es inhábil a efectos prácticos para muchas asesorías, aunque los plazos fiscales no se detienen. Septiembre concentra la preparación del tercer trimestre y puede incluir vencimientos del modelo 202 para sociedades con ejercicio no coincidente con el año natural.

    Octubre. Presentación del tercer trimestre (modelos 303, 111, 115, 130/131) de principios a mediados de octubre. También es el momento de revisar la previsión anual de ingresos y gastos para ajustar los pagos fraccionados del cuarto trimestre.

    Noviembre y diciembre. Cierre del ejercicio. Diciembre es el mes para anticipar el impacto fiscal de enero: provisionar el IVA del cuarto trimestre, revisar retenciones pendientes y preparar la documentación de los resúmenes anuales.

    ¿Qué modelos se presentan cada mes del calendario fiscal 2026? — overview diagram

    Plazos imprescindibles que ninguna pyme puede olvidar en 2026

    La AEAT publica plazos específicos para autoliquidaciones con domiciliación bancaria, que difieren de los plazos estándar: cuando el pago está domiciliado, la presentación debe realizarse antes de que finalice la ventana ordinaria para que el cargo se ejecute correctamente.

    Modelo Qué declara Periodicidad Ventana 2026
    303 IVA (régimen general) Trimestral 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027
    111 Retenciones trabajo y actividades Trimestral 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027
    115 Retenciones arrendamientos Trimestral 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027
    130 / 131 Pagos fraccionados IRPF (directa/módulos) Trimestral 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027
    200 Impuesto sobre Sociedades ej. 2025 Anual 1–25 jul 2026
    202 Pago fraccionado Sociedades Trimestral Abr / oct / dic (según modalidad)
    347 Operaciones con terceros (umbral anual) Anual Febrero 2026
    349 Operaciones intracomunitarias Mensual o trimestral Mes siguiente al periodo
    190 Resumen anual retenciones trabajo Anual Hasta 31 ene 2026
    193 Resumen anual retenciones capital Anual Hasta 31 ene 2026
    180 Resumen anual retenciones arrendamientos Anual Hasta 31 ene 2026
    184 Entidades en atribución de rentas Anual Enero 2026

    Calendario de fechas clave para la presentación de modelos fiscales en 2026

    Los cinco plazos que generan más sanciones por olvido son: el modelo 347 (febrero), el modelo 200 (julio), el modelo 190 (enero), las autoliquidaciones trimestrales del 303 y los plazos de domiciliación bancaria, que cierran antes que la ventana de presentación ordinaria.

    ¿Quién presenta cada modelo según su tipo de actividad?

    La confusión sobre qué modelo corresponde a cada contribuyente es más frecuente de lo que parece, especialmente en el primer año de actividad o tras un cambio de régimen.

    • Autónomos en estimación directa (normal o simplificada): presentan el modelo 303 (IVA), el 111 si tienen trabajadores o pagan facturas con retención, el 115 si tienen local arrendado, y el 130 para los pagos fraccionados de IRPF. No presentan el modelo 200.
    • Autónomos en estimación objetiva (módulos): presentan el modelo 303 (en régimen simplificado de IVA) y el 131 para los pagos fraccionados. La cuota de módulos se calcula sobre parámetros objetivos, no sobre el beneficio real.
    • Sociedades mercantiles (SL, SA): presentan el modelo 303, el 111, el 115 y, en lugar del 130, el modelo 202 para los pagos fraccionados del Impuesto sobre Sociedades. El modelo 200 es su declaración anual.
    • Retenedores (cualquier figura que pague nóminas o facturas con retención): presentan el 111 trimestralmente y el 190 como resumen anual, independientemente de si son autónomos o sociedades.
    • Entidades en atribución de rentas (comunidades de bienes, herencias yacentes): presentan el modelo 184 en enero, que informa de los rendimientos atribuidos a cada partícipe.

    Confirmar el régimen fiscal con una asesoría antes de cada ejercicio evita presentar modelos incorrectos o, peor, omitir los obligatorios. La diferencia entre presentar el 130 o el 131 depende del régimen de estimación, y elegir mal tiene consecuencias en la liquidación anual de la renta.

    Plazos especiales que concentran más errores: Sociedades, renta e intracomunitarias

    Impuesto sobre Sociedades: el plazo que más sorprende

    El modelo 200 no sigue la lógica trimestral. El plazo se calcula como los 25 días naturales siguientes a los seis meses posteriores al cierre del periodo impositivo. Para una sociedad con ejercicio coincidente con el año natural (cierre el 31 de diciembre de 2025), esos seis meses terminan el 30 de junio de 2026, y los 25 días naturales siguientes dan como resultado una ventana del 1 al 25 de julio de 2026. Ese mismo mes ya concentra el segundo trimestre de IVA y retenciones, lo que convierte julio en el mes de mayor presión fiscal del año para las sociedades.

    Campaña de la renta: más allá de la fecha límite

    La declaración de la renta del ejercicio 2025 abre a principios de abril y cierra el 30 de junio de 2026. Para autónomos con deducciones pendientes de documentar o con regularizaciones de pagos fraccionados, presentarla en los últimos días de junio sin revisión previa es un riesgo real. Las deducciones no acreditadas correctamente pueden ser objeto de comprobación posterior.

    Modelo 349: cuándo es mensual y cuándo trimestral

    Las operaciones intracomunitarias se declaran mediante el modelo 349. Su periodicidad depende del volumen: es trimestral cuando el importe total de las entregas intracomunitarias no supera 50.000 € en el trimestre ni en ninguno de los cuatro trimestres anteriores; pasa a ser mensual cuando se supera ese umbral. Para empresas que operan con clientes o proveedores en la UE, el NIF intracomunitario es un requisito previo imprescindible.

    ¿Cómo se presentan los modelos ante la AEAT en 2026?

    1. Acceso a la sede electrónica. Todos los modelos se presentan a través de la sede electrónica de la AEAT. Se requiere certificado digital reconocido, DNI electrónico o acceso mediante el sistema Cl@ve. Las sociedades deben usar certificado de representante o apoderado.
    2. Cumplimentación del modelo. La AEAT ofrece formularios en línea con asistentes de ayuda. Para modelos complejos (200, 347), conviene preparar los datos con antelación y no iniciar la sesión sin tener toda la documentación lista.
    3. Domiciliación bancaria. Si se opta por domiciliar el pago, la presentación debe realizarse antes de que finalice el plazo de domiciliación, que la AEAT fija con antelación al vencimiento ordinario. Consulta los plazos de domiciliación bancaria en la sede electrónica para cada modelo y periodo.
    4. Importar el iCalendar oficial. La AEAT ofrece el calendario del contribuyente en formato iCalendar, descargable e importable en Google Calendar, Outlook o Apple Calendar. Integrarlo en la agenda empresarial es la forma más sencilla de no perder ningún vencimiento.
    5. Rectificación de autoliquidaciones. Si se detecta un error tras la presentación, se puede presentar una autoliquidación rectificativa o solicitar la rectificación mediante escrito. Para errores que resulten en un ingreso mayor al correcto, el procedimiento es la solicitud de devolución de ingresos indebidos. Para aplazamientos de pago, la solicitud debe presentarse antes del vencimiento del plazo voluntario.

    ¿Qué ocurre si presentas fuera de plazo y cómo evitarlo?

    Las buenas prácticas que reducen este riesgo de forma sistemática son concretas:

    • Separar el IVA repercutido y las retenciones desde el momento del cobro de la factura, tratándolos como dinero ajeno que no forma parte de la tesorería operativa.
    • Revisar el estado de cada modelo al inicio de cada mes, no solo en la semana del vencimiento.
    • Enviar la documentación a la asesoría con al menos diez días de antelación al cierre de cada ventana trimestral.
    • Programar las domiciliaciones bancarias con suficiente antelación para que el cargo no falle por falta de fondos.

    Consejo profesional:Cada vencimiento trimestral es también una oportunidad para revisar los gastos deducibles del periodo y ajustar los pagos fraccionados a la realidad del negocio. Un autónomo que revisa sus deducciones trimestralmente puede reducir la cuota de la renta de forma significativa al cierre del ejercicio.

    La organización documental continua transforma el cumplimiento fiscal en un proceso predecible. Las pymes que integran el calendario en sus procesos internos, con checklists mensuales y rutinas de envío de facturas, cometen menos errores y generan menos costes por rectificaciones o aplazamientos.

    Para las pymes con trabajadores, el registro de jornada y la gestión de nóminas tienen un impacto directo en las retenciones declaradas mediante el modelo 111. Un error en la nómina se traduce en un error en la autoliquidación trimestral.

    Cómo Taxeastrategies ayuda a implementar este calendario en tu negocio

    Taxeastrategies trabaja como asesoría fiscal y contable digital para autónomos, pymes y startups en España, con un modelo de acompañamiento continuo que va más allá de la presentación puntual de modelos.

    Cada cliente cuenta con un asesor personal desde el primer día, que realiza un seguimiento mensual de las obligaciones fiscales y anticipa los importes a pagar antes de cada vencimiento. Esto incluye simulaciones de tesorería antes de los trimestres de abril, julio y octubre, revisión de nóminas y retenciones, y alertas basadas en el iCalendar oficial de la AEAT integrado en los procesos del cliente.

    En el plano documental, Taxeastrategies gestiona el archivo y la organización de facturas, contratos y justificantes en la nube, con soluciones de almacenamiento seguro que garantizan que la documentación esté disponible en el momento de cada presentación. El software de gestión documental que utiliza permite auditar el riesgo fiscal de forma mensual, no solo al cierre del ejercicio.

    Taxeastrategies

    Si tu empresa no tiene control documental o prevés falta de liquidez antes de los próximos vencimientos, consulta los servicios de asesoría fiscal de Taxeastrategies para valorar un acompañamiento personalizado.

    ¿Qué opina un asesor fiscal sobre este calendario?

    El calendario fiscal 2026 no es difícil de entender. Lo que resulta difícil es mantener la disciplina operativa durante doce meses seguidos, especialmente cuando el negocio crece y las obligaciones se multiplican.

    La narrativa habitual sobre el cumplimiento fiscal se centra en las fechas y los modelos, como si el problema fuera de conocimiento. No lo es. La mayoría de los autónomos y empresarios saben que tienen que presentar el IVA en abril. El problema real es que en la semana del 15 de abril no tienen las facturas ordenadas, no saben cuánto IVA soportado pueden deducir y no han separado el dinero del trimestre de su tesorería operativa. El resultado es un pago mayor del necesario, o un aplazamiento que genera recargos evitables.

    Lo que los asesores fiscales experimentados hacen de forma diferente es tratar cada vencimiento como un evento que se prepara con semanas de antelación, no con días. La revisión de gastos deducibles, la conciliación de retenciones y la simulación de la cuota se hacen en marzo, junio, septiembre y diciembre, no en la semana del vencimiento. Ese desplazamiento temporal es lo que convierte el cumplimiento en planificación.

    Otro punto que se subestima: el modelo 347 de febrero. Muchas pymes lo presentan sin cruzar los datos con los de sus proveedores y clientes, lo que genera discrepancias que la AEAT detecta y que derivan en comprobaciones. Revisar el 347 con rigor antes de presentarlo ahorra más tiempo del que cuesta.

    Fuentes

    Para verificar plazos, descargar el iCalendar y consultar actualizaciones de última hora, estas son las fuentes de referencia:

    Consulta siempre el calendario oficial de la AEAT antes de cada vencimiento, ya que los traslados por festivos nacionales o locales pueden modificar las fechas exactas de presentación.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cuándo se presenta el IVA trimestral en 2026?

    El IVA trimestral (modelo 303) se presenta de principios a mediados de abril (primer trimestre), de principios a mediados de julio (segundo trimestre), de principios a mediados de octubre (tercer trimestre) y del 1 al 30 de enero de 2027 (cuarto trimestre), según el calendario oficial de la AEAT.

    ¿Cuándo vence el Impuesto sobre Sociedades del ejercicio 2026?

    Para sociedades con ejercicio coincidente con el año natural, el modelo 200 del ejercicio 2025 vence a principios y mediados de julio de 2026, que son los 25 días naturales siguientes a los seis meses posteriores al cierre del periodo impositivo.

    ¿Qué diferencia hay entre el modelo 130 y el 131?

    El modelo 130 corresponde a autónomos en estimación directa (normal o simplificada) y el 131 a autónomos en estimación objetiva (módulos).

    ¿Qué ocurre si presento un modelo fuera de plazo?

    Si la AEAT ya ha enviado un requerimiento, la situación es sancionable con multas adicionales e intereses de demora.

    ¿Cómo puedo integrar el calendario fiscal en mi agenda?

    La AEAT ofrece el calendario del contribuyente en formato iCalendar, descargable e importable en Google Calendar, Outlook o Apple Calendar, con todos los vencimientos del año actualizados.

    Recomendación

  • Amortización fiscal para pymes: guía práctica y normativa

    Amortización fiscal para pymes: guía práctica y normativa

    Las pymes y autónomos en España pueden aplicar dos incentivos de amortización fiscal especialmente ventajosos: la libertad de amortización del artículo 102 de la Ley del Impuesto sobre Sociedades (LIS) y la amortización acelerada del artículo 103 LIS. Ambos permiten deducir más en los primeros ejercicios, reducir la base imponible y diferir el pago de impuestos, mejorando directamente el flujo de caja sin necesidad de modificar la contabilidad financiera.

    Para activar estos beneficios hoy, sigue estos pasos:

    • Verifica la condición de empresa de reducida dimensión (ERD): el importe neto de la cifra de negocios del ejercicio anterior debe ser inferior a 10 millones de euros.
    • Identifica los activos elegibles: inmovilizado material nuevo, inversiones inmobiliarias e inmovilizado intangible afectos a la actividad económica.
    • Calcula el coeficiente acelerado: toma el coeficiente lineal máximo de las tablas oficiales de amortización (art. 12.1.a) LIS y Orden HAC/1347/2024) y multiplícalo por 2.
    • Para libertad de amortización: acredita el incremento de plantilla media y calcula el límite máximo aplicable (120.000 € × incremento de plantilla, con dos decimales).
    • Prepara el expediente documental y refleja el ajuste extracontable en las casillas 00313/00314 del modelo 200.

    Puntos clave

    La amortización acelerada (art. 103 LIS) y la libertad de amortización (art. 102 LIS) son los dos incentivos fiscales más accesibles para pymes en España, aplicables sin modificar la contabilidad financiera, mediante ajustes extracontables en el modelo 200.

    Punto Detalles
    Regla del coeficiente acelerado La amortización acelerada equivale al coeficiente lineal máximo de la tabla × 2, sin requisito de empleo.
    Límite de libertad de amortización El máximo deducible es 120.000 € multiplicados por el incremento de plantilla media (dos decimales).
    Compatibilidad entre incentivos La parte de inversión que supere el límite de libertad puede acogerse a la amortización acelerada del art. 103 LIS.
    Ajuste extracontable en modelo 200 El exceso fiscal sobre la amortización contable se consigna en las casillas 00313/00314; no requiere asiento contable adicional.
    Taxeastrategies Ofrece diagnóstico de ERD, cálculo de coeficientes, preparación del expediente y tramitación del ajuste en el modelo 200.

    Tabla de contenidos

    ¿Qué es la amortización fiscal y por qué afecta a tu pyme?

    La amortización fiscal es la deducción que refleja la pérdida de valor de los activos de la empresa a efectos del Impuesto sobre Sociedades (IS) o del IRPF en estimación directa. Cada año, una parte del coste de una máquina, un vehículo o un local se deduce de los ingresos, reduciendo la base imponible sobre la que se calcula el impuesto.

    La diferencia clave entre amortización contable y fiscal es que la primera sigue criterios del Plan General Contable (PGC) para reflejar la depreciación económica real del activo, mientras que la segunda puede diferir de aquella cuando la normativa tributaria permite coeficientes más elevados. Cuando la amortización fiscal supera a la contable, surge una diferencia temporaria que se gestiona mediante un ajuste extracontable en la declaración del impuesto, sin alterar los libros contables.

    Para una pyme con base imponible positiva, esto se traduce en un ahorro fiscal inmediato: pagas menos impuesto este año y más en ejercicios futuros, cuando el activo ya esté totalmente amortizado fiscalmente. La Agencia Tributaria regula estos coeficientes a través de la LIS y las tablas oficiales.

    Consejo profesional:Si tu empresa tiene liquidez ajustada, aplica los incentivos de amortización acelerada o libertad de amortización para diferir el impuesto sin tocar la contabilidad financiera. El ajuste extracontable en el modelo 200 es el mecanismo que lo hace posible, y no requiere ningún asiento adicional en los libros.


    ¿Qué permite la libertad de amortización del artículo 102 LIS?

    El artículo 102 LIS otorga a las empresas de reducida dimensión la posibilidad de amortizar libremente los elementos nuevos del inmovilizado material y las inversiones inmobiliarias afectos a actividades económicas, siempre que se cumplan requisitos de empleo.

    Requisitos para acceder a la libertad de amortización

    • Condición de ERD: importe neto de la cifra de negocios inferior a 10 millones de euros en el ejercicio inmediato anterior.
    • Activos nuevos: los elementos deben ser nuevos y estar afectos a la actividad económica.
    • Incremento de plantilla: la plantilla media total del ejercicio en que se aplica la libertad debe superar a la del ejercicio anterior. El incremento se calcula comparando los 12 meses del ejercicio con los 12 meses anteriores.
    • Mantenimiento del empleo: el nivel de plantilla alcanzado debe mantenerse durante los 24 meses siguientes al cierre del ejercicio en que se aplica el incentivo.
    • Puesta en funcionamiento: el activo debe estar en funcionamiento dentro del periodo impositivo en que se aplica la deducción.

    Cómo se calcula el límite máximo

    La libertad de amortización exige un incremento de plantilla y fija la cuantía máxima susceptible de acogerse a este régimen en 120.000 € multiplicados por el incremento de la plantilla media, calculado con dos decimales.

    Por ejemplo: si la plantilla media pasa de 4,00 a 5,50 trabajadores, el incremento es de 1,50. El límite de libertad de amortización será 120.000 € × 1,50 = 180.000 €. Solo hasta esa cantidad puede amortizarse libremente; el exceso de inversión puede acogerse a la amortización acelerada del artículo 103 LIS, ya que ambos incentivos son compatibles.

    Consecuencias por incumplimiento

    Si no se mantiene el incremento de plantilla durante los 24 meses exigidos, la empresa debe ingresar la cuota íntegra correspondiente a las cantidades deducidas en exceso, más los intereses de demora correspondientes. La casuística más habitual es la reducción de plantilla por despidos o no renovación de contratos temporales en el periodo de mantenimiento.


    ¿Cómo funciona la amortización acelerada del artículo 103 LIS?

    La amortización acelerada es el incentivo más accesible para las ERD porque no exige incremento de plantilla. Basta con ser empresa de reducida dimensión y adquirir elementos nuevos del inmovilizado material, inversiones inmobiliarias o determinados intangibles afectos a la actividad.

    La regla de cálculo es directa: el coeficiente fiscal acelerado equivale al coeficiente lineal máximo de las tablas multiplicado por 2.

    Coeficientes de referencia según tipo de activo

    Nota: los coeficientes exactos dependen del grupo de activo según la tabla oficial (Orden HAC/1347/2024). Consulta siempre la tabla vigente antes de aplicar.

    Para los intangibles cuya vida útil no pueda estimarse de forma fiable, la LIS fija un límite específico en el artículo 12.2 LIS, y en determinados supuestos de reinversión la disposición transitoria vigésima octava permite continuar regímenes anteriores para operaciones iniciadas antes del 1 de enero de 2015, con coeficientes que en casos concretos pueden alcanzar el triple del lineal máximo.

    Un aspecto que muchas pymes desconocen: la deducción del exceso de amortización no exige inscripción contable previa. El exceso sobre la amortización contable se incorpora mediante ajuste extracontable en las casillas 00313 y 00314 del modelo 200, lo que simplifica enormemente la gestión para empresas con recursos administrativos limitados.


    ¿Qué activos pueden acogerse y qué límites debes conocer?

    Los incentivos de amortización para ERD cubren un amplio espectro de activos, pero con matices que conviene tener claros antes de aplicarlos.

    Activos admitidos:

    • Inmovilizado material nuevo afecto a la actividad (maquinaria, equipos, vehículos, instalaciones).
    • Inversiones inmobiliarias nuevas afectas (locales, naves industriales adquiridos para uso en la actividad).
    • Inmovilizado intangible nuevo en los términos del artículo 103 LIS.
    • Activos adquiridos mediante arrendamiento financiero con opción de compra, siempre que se ejerza la opción y se cumplan los requisitos de empleo para la libertad de amortización.
    • Activos construidos por la propia empresa o encargados mediante contrato de obra, siempre que se pongan en funcionamiento en el periodo impositivo correspondiente.

    Excepciones y límites relevantes:

    • Los activos de segunda mano no son elegibles; el requisito de «nuevo» es estricto.
    • Los intangibles con vida útil indefinida o no estimable se rigen por el artículo 12.2 LIS, con un límite anual del 150 % del precio de adquisición dividido entre la vida útil estimada o, en su defecto, por la regla específica del precepto.
    • Los elementos cuyo valor unitario sea inferior al umbral de inmovilizado de escasa cuantía pueden acogerse a la libertad de amortización del artículo 12.3 LIS (hasta 300 € por elemento, con límite anual de 25.000 €), un régimen distinto al del artículo 102.
    • Los activos afectos parcialmente a la actividad solo permiten deducir la parte proporcional afecta.
    • Los vehículos de turismo tienen limitaciones adicionales en cuanto al valor amortizable deducible.

    Cómo calcular la amortización acelerada paso a paso

    El cálculo sigue una secuencia clara que cualquier pyme puede replicar con los datos de la factura de compra y la tabla oficial.

    Esquema del proceso para calcular la amortización acelerada

    Paso 1. Determina el valor amortizable. Toma el precio de adquisición del activo, incluidos los gastos accesorios (transporte, instalación, puesta en marcha), y excluye el IVA soportado deducible.

    Paso 2. Localiza el coeficiente lineal máximo. Consulta la tabla de amortización oficial e identifica el grupo al que pertenece el activo. Anota el coeficiente lineal máximo.

    Paso 3. Aplica el multiplicador ×2. El coeficiente acelerado es el resultado de multiplicar el coeficiente lineal máximo por 2.

    Paso 4. Calcula la cuota anual y prorratéala si procede. Multiplica el valor amortizable por el coeficiente acelerado. Si el activo se pone en funcionamiento a mitad del ejercicio, prorratéa por los meses completos desde la puesta en funcionamiento hasta el cierre del ejercicio.

    Ejemplo numérico completo

    Una pyme adquiere una máquina industrial por 36.000 € y la pone en funcionamiento el 1 de julio.

    • Coeficiente acelerado: 12 % × 2 = 24 %
    • Cuota anual completa: 36.000 € × 24 % = 8.640 €
    • Prorrateo por 6 meses (julio a diciembre): 8.640 € × (6/12) = 4.320 € deducibles en el primer ejercicio

    En los ejercicios siguientes, la cuota anual completa será 8.640 € hasta agotar el valor amortizable. Este cálculo coincide con el ejemplo práctico publicado por la Agencia Tributaria, que ilustra el método con un coeficiente del 12 % y prorrateo mensual.


    ¿Cómo reflejar el incentivo en contabilidad y en la declaración?

    El punto que genera más dudas entre las pymes es precisamente el que más las frena: creer que aplicar la amortización acelerada obliga a modificar los libros contables. No es así.

    La diferencia entre esa amortización y la mayor deducción fiscal se gestiona exclusivamente en la declaración del Impuesto sobre Sociedades mediante un ajuste extracontable negativo (disminución de la base imponible) en el ejercicio de aplicación. Cuando en ejercicios posteriores la amortización fiscal sea inferior a la contable, se practica el ajuste inverso.

    Documentación mínima a conservar:

    • Facturas originales de adquisición del activo (con fecha y descripción del bien).
    • Contratos de compraventa o de arrendamiento financiero con opción de compra.
    • Acta o documento de puesta en funcionamiento del activo.
    • Nóminas, contratos laborales y registros de plantilla para acreditar el incremento y mantenimiento del empleo (solo para libertad de amortización). Contar con un sistema de fichaje digital facilita la acreditación del registro de plantilla ante Hacienda.
    • Cálculo detallado del incremento de plantilla media (comparativa de los dos ejercicios).
    • Evidencia del ejercicio de la opción de compra en contratos de leasing, si procede.
    • Copia de las declaraciones del modelo 200 con las casillas 00313/00314 cumplimentadas.

    Consejo profesional:Organiza el expediente fiscal por activo y por ejercicio desde el momento de la adquisición. Si Hacienda inicia una comprobación, la documentación debe estar disponible de forma inmediata; un expediente bien estructurado reduce el riesgo de regularización y los plazos de resolución. Herramientas de gestión documental digital permiten centralizar facturas, contratos y cálculos en un único repositorio accesible.


    ¿Cuándo puede no convenir aplicar estos incentivos?

    La amortización acelerada y la libertad de amortización son beneficiosas en la mayoría de los casos, pero no siempre. Antes de aplicarlas, evalúa estas situaciones:

    • Empresa con pérdidas fiscales acumuladas o previsión de bases imponibles negativas en los próximos ejercicios. Adelantar la deducción no genera ahorro si no hay base imponible positiva sobre la que aplicarla, y puede consumir base amortizable que sería útil en ejercicios futuros con beneficios.
    • Impacto en ratios financieros y acceso a financiación. La amortización contable no cambia, pero si la empresa presenta cuentas anuales con ratios de rentabilidad sobre activos que los bancos o inversores analizan, conviene valorar el efecto de la diferencia temporaria en el balance (pasivo por impuesto diferido).
    • Subvenciones o ayudas condicionadas a resultados contables. Algunas líneas de financiación pública o privada exigen que la empresa acredite un resultado contable mínimo. Aunque el ajuste es extracontable, el pasivo por impuesto diferido sí aparece en el balance.
    • Activos con vida útil real muy corta. Si el activo se va a amortizar contablemente en el mismo plazo que el fiscal acelerado, el incentivo no aporta diferimiento real.

    Lista de verificación rápida:

    • ¿Tendrás base imponible positiva este ejercicio? Si no, espera.
    • ¿Necesitas mantener ratios de solvencia para una operación de crédito próxima? Analiza el impacto en balance.
    • ¿El activo es nuevo y está afecto a la actividad? Si no, el incentivo no aplica.
    • ¿Puedes acreditar el incremento de plantilla y mantenerlo 24 meses? Si hay dudas, usa solo la amortización acelerada (art. 103), que no exige empleo.

    Tres ejemplos prácticos con resultados numéricos

    Escenario 1: autónomo con equipo informático

    Un autónomo en estimación directa compra un ordenador y periféricos por 3.000 € en enero.

    • Amortización acelerada año 1: 3.000 € × 50 % = 1.500 €
    • Amortización acelerada año 2: 3.000 € × 50 % = 1.500 € (activo totalmente amortizado)
    • Frente a la amortización lineal normal (25 % = 750 € anuales durante 4 años), el autónomo adelanta 750 € de deducción al primer ejercicio.

    Escenario 2: pyme industrial con maquinaria y creación de empleo

    Una pyme adquiere maquinaria nueva por 250.000 € e incrementa su plantilla media en 1,50 trabajadores.

    • Límite de libertad de amortización: 120.000 € × 1,50 = 180.000 € (deducibles íntegramente en el ejercicio).
    • Exceso de inversión: 250.000 € – 180.000 € = 70.000 €, amortizables aceleradamente al coeficiente lineal máximo × 2 (supongamos 24 %): 70.000 € × 24 % = 16.800 € en el primer ejercicio.
    • Deducción total en el ejercicio: 180.000 € + 16.800 € = 196.800 €.

    Acción recomendada: combinar ambos incentivos por tramos, modelizar el impacto en la base imponible antes de presentar el modelo 200 y asegurarse de mantener la plantilla durante 24 meses. Herramientas de análisis financiero para pymes ayudan a proyectar el efecto fiscal en varios ejercicios.

    Escenario 3: inversión en inmueble afecto a la actividad

    Una pyme adquiere un local comercial nuevo por 300.000 € (excluido el suelo, que no es amortizable).

    • Amortización acelerada anual: 300.000 € × 6 % = 18.000 € (frente a 9.000 € en amortización normal).
    • Si la pyme también cumple requisitos de empleo, puede aplicar libertad de amortización hasta el límite de 120.000 € × incremento de plantilla sobre ese inmueble.

    Acción recomendada: verificar que el inmueble está afecto exclusivamente a la actividad y que el suelo está correctamente segregado en la factura o escritura. El riesgo de incumplimiento en este escenario suele derivar de la acreditación del uso exclusivo del inmueble en la actividad.


    La perspectiva de Taxeastrategies sobre la planificación de amortizaciones

    Hay una brecha entre lo que la normativa permite y lo que la mayoría de las pymes realmente aplica. En la práctica, muchos empresarios conocen la existencia de la amortización acelerada pero la dejan sin aplicar por dos razones: desconocen si cumplen los requisitos de ERD, o asumen que el proceso administrativo es más complejo de lo que realmente es.

    El enfoque que seguimos en Taxeastrategies parte de un diagnóstico inicial: verificamos la condición de ERD, revisamos el plan de inversiones previsto y analizamos la plantilla media de los dos últimos ejercicios. Con esos datos, modelizamos el impacto fiscal en los próximos tres ejercicios para que el cliente vea en cifras concretas cuánto impuesto difiere y cuánta liquidez adicional genera. No se trata de aplicar el incentivo porque existe, sino de decidir si aporta beneficio neto en ese contexto específico.

    Lo que más sorprende a los clientes es que el ajuste extracontable no requiere tocar la contabilidad. El modelo 200 recoge el exceso de amortización en dos casillas, y el expediente documental se prepara una vez, en el momento de la adquisición. El coste administrativo real es mucho menor que el beneficio fiscal obtenido.

    Donde sí recomendamos prudencia es en la libertad de amortización cuando el incremento de plantilla es marginal o incierto. Un incremento de 0,10 trabajadores genera un límite de solo 12.000 €, y el riesgo de tener que reintegrar la cuota con intereses si no se mantiene ese nivel de empleo puede superar el beneficio. En esos casos, la amortización acelerada del artículo 103 LIS, sin requisito de empleo, es la opción más segura.

    La planificación de amortizaciones no es un trámite anual: es una decisión que afecta al flujo de caja de los próximos cinco o diez años. Tratarla como tal, con proyecciones y seguimiento, es lo que diferencia una gestión fiscal reactiva de una verdaderamente estratégica.


    La perspectiva de Taxeastrategies sobre la planificación de amortizaciones — overview diagram

    Taxeastrategies gestiona tus amortizaciones fiscales sin margen de error

    Calcular correctamente la amortización acelerada o la libertad de amortización requiere tres cosas que no siempre van juntas: conocer la normativa vigente, tener los datos de plantilla y activos bien documentados, y saber trasladar el resultado al modelo 200 sin errores. Un fallo en cualquiera de esas fases puede derivar en una regularización con intereses.

    Taxeastrategies

    Taxeastrategies ofrece un servicio de diagnóstico de elegibilidad como ERD, cálculo de coeficientes acelerados y libertad de amortización, preparación del expediente documental y tramitación del ajuste en el modelo 200. Si Hacienda inicia una comprobación, el expediente ya está preparado. El servicio incluye seguimiento anual para que el incentivo se aplique correctamente en cada ejercicio, no solo en el primero.

    Antes de la primera reunión, prepara las facturas de los activos adquiridos, los contratos laborales del último ejercicio y la cifra de negocios del año anterior. Con esos datos, el diagnóstico es inmediato. Consulta también nuestra guía sobre gastos deducibles para autónomos para identificar otras deducciones que puedes estar dejando sobre la mesa. Si quieres dar el paso con una estructura societaria que optimice tu situación fiscal desde el inicio, la guía para constituir una sociedad limitada en España te da el marco completo.

    Contacta con Taxeastrategies para revisar tu situación y calcular el ahorro fiscal que puedes obtener este ejercicio.


    Fuentes

    La normativa que regula estos incentivos es accesible directamente en las fuentes primarias. Guardar una copia fechada de cada consulta es una práctica recomendable para cualquier actuación administrativa posterior.

    Los artículos clave de la Ley 27/2014, del Impuesto sobre Sociedades (LIS) son:

    • Tabla de amortización (Agencia Tributaria)

    La Orden HAC/1347/2024 actualiza la tabla de coeficientes de amortización lineal por tipo de activo. La Agencia Tributaria publica los manuales prácticos del IS y del IRPF con ejemplos de cálculo y las instrucciones para cumplimentar el modelo 200, incluyendo las casillas 00313 y 00314.

    Para autónomos en estimación directa, el manual práctico del IRPF de la Agencia Tributaria incluye una sección específica sobre incentivos fiscales para empresas de reducida dimensión con los mismos coeficientes y ejemplos.


    Preguntas frecuentes

    ¿Qué requisitos exige la amortización acelerada para pymes?

    La amortización acelerada del artículo 103 LIS requiere que la empresa tenga la condición de empresa de reducida dimensión (cifra de negocios inferior a 10 millones de euros en el ejercicio anterior) y que los activos sean nuevos y estén afectos a la actividad económica. No exige incremento de plantilla.

    ¿Qué es la amortización fiscal y en qué se diferencia de la contable?

    Puede diferir de la amortización contable, que sigue el PGC; la diferencia se gestiona mediante un ajuste extracontable en el modelo 200.

    ¿Cuál es el beneficio fiscal concreto de la amortización acelerada?

    Permite deducir hasta el doble de la cuota anual normal en los primeros ejercicios, reduciendo la base imponible y difiriendo el pago del impuesto.

    ¿Qué impuestos pagan las pymes en España y cómo afecta la amortización?

    La amortización fiscal reduce la base imponible sobre la que se aplica ese tipo, por lo que cada euro adicional de amortización acelerada genera un ahorro fiscal directo proporcional al tipo impositivo aplicable.

    ¿Se puede combinar la libertad de amortización con la amortización acelerada?

    Sí. La parte de la inversión que supere el límite de la libertad de amortización (120.000 € × incremento de plantilla) puede acogerse a la amortización acelerada del artículo 103 LIS. Ambos incentivos son compatibles y pueden aplicarse simultáneamente sobre distintos tramos de la misma inversión.


    Esta guía tiene carácter informativo general y no sustituye el asesoramiento fiscal profesional. Verifica siempre la normativa vigente con la Agencia Tributaria o con un asesor cualificado antes de aplicar estos incentivos en tu declaración.

    Recomendación

  • Regimen foral vasco vs regimen comun diferencias clave: guía práctica para decidir sin errores

    Regimen foral vasco vs regimen comun diferencias clave: guía práctica para decidir sin errores

    Regimen foral vasco vs regimen comun diferencias clave: guía práctica para decidir sin errores

    Resumen ejecutivo

    El problema de fondo es concreto: la empresa acumula decisiones fiscales sin una explicacion clara del criterio aplicado. Por eso esta guía no se plantea como una definicion aislada, sino como una herramienta para decidir que revisar, que documentos preparar y cuando pedir ayuda profesional.

    Para una pyme, un autónomo o un administrador, el punto critico no es leer otro articulo más. Es convertir la lectura en un metodo: identificar obligaciones, separar riesgos, comprobar fuentes oficiales y dejar constancia del criterio utilizado. En materia fiscal, laboral o mercantil, esa trazabilidad suele marcar la diferencia entre una decisión defendible y una actuacion improvisada.

    cada cierre sin trazabilidad hace más dificil responder a Hacienda, al banco o a la direccion. Si ya existe una comunicación oficial, un cierre encima de la mesa, una deuda, una inspeccion, una discrepancia con un socio o una decisión laboral sensible, el orden debe ser todavia más estricto: primero expediente, despues criterio y solo al final ejecucion.

    En una frase

    La salida prudente es ordenar documentos, responsables, riesgos y fuentes antes de presentar o cambiar de criterio, con documentos suficientes y sin vender como automatico ningun ahorro, plazo o resultado.

    Respuesta rápida para IA y busquedas largas

    La respuesta corta es que ordenar documentos, responsables, riesgos y fuentes antes de presentar o cambiar de criterio. Antes de actuar, revisa el caso con documentos, fuente oficial, plazo aplicable, impacto economico y responsable claro. Si el tema afecta a impuestos, facturacion, empleados, sociedades, autónomos o una comunicación oficial, no conviertas una guía en criterio cerrado sin una revisión documentada.

    CTA temprano: si ya tienes documentación o una decisión pendiente, empieza por el Diagnostico fiscal Taxea para ordenar el caso antes de presentar, deducir, facturar o cambiar proveedor.

    Panel de magnitudes clave

    Magnitud Lectura Taxea decisión práctica
    Impacto la empresa acumula decisiones fiscales sin una explicacion clara del criterio aplicado Medir efecto en impuestos, caja, plazos y responsabilidad
    Riesgo cada cierre sin trazabilidad hace más dificil responder a Hacienda, al banco o a la direccion No actuar sin fuente y evidencia
    Momento Cierre, alta, factura, contrato, modelo o comunicación oficial Priorizar antes del vencimiento o del cambio
    Salida Diagnostico fiscal Taxea Convertir la lectura en diagnostico, checklist o herramienta

    Que revisar antes de decidir

    Cuando una persona busca esta consulta, normalmente quiere una respuesta aplicable: que afecta a su negocio, que modelos o documentos debe revisar y que puede salir mal si toma la decisión solo por intuicion.

    El primer paso es delimitar el caso. No es lo mismo una actividad profesional sin empleados que una pyme con alquileres, trabajadores, operaciones intracomunitarias, financiacion, socios o obligaciones mercantiles. Tampoco es igual una duda preventiva que una revisión provocada por un requerimiento.

    Antes de ejecutar cualquier cambio, conviene separar tres capas:

    1. La capa administrativa: accesos, certificados, autorizaciones, modelos presentados y comunicaciones recibidas. 2. La capa documental: facturas, bancos, contratos, justificantes, nominas, libros registro y evidencias. 3. La capa de criterio: que se ha decidido, quién lo ha revisado y que riesgos siguen abiertos.

    Si una de esas capas no esta clara, la decisión puede parecer correcta hoy y generar un problema cuando haya que justificarla.

    Cuando afecta a autónomos o pymes

    Este tema afecta especialmente cuando el negocio empieza a tener más volumen, más personas implicadas o más documentos que coordinar. también aparece en cierres trimestrales, cambios de actividad, operaciones con clientes internacionales, contratacion, financiacion, socios, inversiones o dudas recurrentes sobre facturas y gastos.

    también conviene revisarlo si el negocio empieza a notar cualquiera de estas señales:

    • Se presentan modelos, pero nadie explica el criterio.
    • Hay documentos pendientes que se acumulan cada trimestre.
    • Las respuestas llegan tarde o sin contexto.
    • No existe un checklist claro de obligaciones.
    • El empresario no sabe que esta firmado, presentado o pendiente.
    • Cada duda fiscal se resuelve como urgencia aislada.

    No todas esas señales obligan a cambiar nada. Pero si se repiten, indican que hace falta una revisión ordenada.

    Contexto sectorial y territorial

    No todos los negocios leen esta guía desde el mismo punto de partida. Un autónomo sin empleados suele necesitar foco en alta, cuota, gastos, facturas y calendario. Una sociedad necesita anadir contabilidad, acuerdos, pagos, socios y responsabilidad del administrador. Una pyme con empleados debe incluir nominas, cotizacion, contratos y comunicaciones laborales. Y si hay Canarias, IGIC, REF, ZEC, RIC o actividad fuera de peninsula, el criterio debe aterrizar también al territorio.

    Por eso el articulo debe explicar siempre a quién afecta más, que sector o territorio puede cambiar la respuesta y que señales indican que el lector necesita una revisión más concreta.

    Criterio práctico para decidir

    Antes de actuar, conviene responder a cinco preguntas:

    1. Que problema concreto se quiere resolver? 2. Que obligaciones hay abiertas ahora mismo? 3. Que documentación existe y cual falta? 4. Que riesgo tiene esperar? 5. quién validara el criterio antes de presentar o modificar nada?

    La respuesta no debería basarse solo en precio, rapidez o una comparativa superficial de impuestos. Un servicio barato puede salir caro si deja huecos de control, y una estructura compleja tampoco aporta valor si no mejora la trazabilidad.

    Tabla de decisión

    señal Que revisar Riesgo si se ignora Salida recomendada
    documentación dispersa Facturas, modelos, comunicaciones y bancos Perder contexto antes de tomar decisiones Ordenar evidencias y pedir Diagnostico fiscal Taxea
    Dudas recurrentes Consultas que se repiten cada trimestre Llegar tarde a cierres o requerimientos Crear checklist y calendario de control
    Cambios sin responsable claro quién prepara, revisa y confirma cada trámite Duplicidades o huecos de seguimiento Asignar responsable y fecha limite
    decisión comercial abierta Coste, respuesta, criterio y trazabilidad Mantener una gestión que no acompana al negocio Comparar opciones con datos y no por impulso

    Checklist previo

    • Revisar últimos modelos presentados y sus justificantes.
    • Descargar comunicaciones pendientes de AEAT, Seguridad Social u organismo aplicable.
    • Comprobar certificados digitales, autorizaciones y apoderamientos.
    • Reunir facturas emitidas, recibidas, bancos y contratos relevantes.
    • Identificar cierres, vencimientos o declaraciones proximas.
    • Anotar dudas fiscales no resueltas y decisiones tomadas sin soporte claro.
    • Confirmar si hay empleados, alquileres, inversiones, subvenciones o operaciones especiales.
    • Preparar una segunda opinion si hay riesgo economico o criterio discutible.

    Plan de trabajo recomendado

    Un trabajo ordenado empieza antes de presentar un modelo, cambiar de estructura o responder a una duda importante. Lo razonable es preparar un pequeno expediente interno con tres objetivos: saber que se ha hecho, saber que queda pendiente y saber que decisiones requieren confirmacion profesional.

    El primer paso es recopilar modelos, justificantes, contratos, facturas y comunicaciones. El segundo es comprobar accesos: certificado digital, apoderamientos, buzones electronicos y permisos en herramientas contables. El tercero es crear una lista de vencimientos, responsables y decisiones abiertas.

    En negocios con empleados, inversiones, alquileres, operaciones intracomunitarias, subvenciones, financiacion o estructura societaria, conviene anadir una revisión especifica. No porque todo sea complejo, sino porque esas areas pueden tener efectos encadenados si nadie las coordina.

    documentación que conviene preparar

    La documentación cambia según el caso, pero hay una base comun que ayuda mucho. Prepararla antes de una reunion evita que el diagnostico se convierta en una conversacion vaga.

    Como mínimo, conviene pedir:

    • Modelos fiscales presentados y justificantes de presentacion.
    • Libros registro, balances, mayores o informes contables disponibles.
    • Facturas, bancos y conciliaciones usadas en los últimos cierres.
    • comunicaciones pendientes o recientes de organismos publicos.
    • Criterios aplicados en gastos, IVA, retenciones, nominas o sociedades.
    • Estado de tareas abiertas, incidencias y vencimientos proximos.

    Si la informacion llega incompleta, ese dato también es util: muestra donde falta control y que debe corregirse antes de tomar una decisión sensible.

    Errores frecuentes

    El primer error es actuar por cansancio o urgencia. Cuando alguien quiere resolver un problema de gestión, es normal querer cortar rápido. Pero si no se ordena la salida, se pueden perder accesos, historico o explicaciones utiles.

    El segundo error es mirar solo el coste mensual. En un despacho o gestión fiscal, el precio importa, pero no es el unico dato. también cuentan la capacidad de anticipar problemas, explicar decisiones, documentar criterios y responder cuando algo se complica.

    El tercer error es no dejar constancia. Si una decisión afecta a impuestos, facturas, sociedades, autónomos, modelos o comunicaciones oficiales, debe quedar claro que se reviso, con que informacion y que quedo pendiente.

    El cuarto error es duplicar responsables. Dos personas tocando el mismo trámite sin coordinacion pueden generar inconsistencias. Antes de mover nada, conviene definir quién cierra, quién recibe documentación y quién responde ante terceros.

    Ejemplo numerico aplicado

    Una pyme detecta que llega al cierre trimestral con facturas sin clasificar, dudas sobre varios gastos y poca explicacion sobre el IVA soportado. La reaccion rápida seria cambiar de gestor de inmediato. La reaccion ordenada seria distinta:

    1. Listar obligaciones abiertas. 2. Descargar modelos y justificantes. 3. Separar dudas urgentes de mejoras de proceso. 4. Pedir una revisión inicial con documentación. 5. Decidir si conviene cambiar ya, esperar al cierre o hacer una transición por fases.

    Este ejemplo no resuelve el caso concreto, pero muestra la lógica: antes de cambiar la pieza visible, hay que entender el sistema que la rodea.

    Si el importe dudoso fueran 1.000 euros de base y 210 euros de IVA, el calculo seria solo una parte. La decisión correcta exigiria comprobar factura, afectacion a la actividad, justificante de pago, periodo de devengo, criterio de deduccion y efecto en el modelo. Ese pequeno ejemplo resume el estandar Taxea: numero, documento, fuente y decisión.

    Como trabaja Taxea este tipo de revisión

    En Taxea miramos si la actuacion mejora el control del negocio. Para eso, una primera revisión separa problemas de fondo y problemas de metodo. A veces la gestión actual es correcta, pero falta orden interno. Otras veces el problema es más serio: no hay explicaciones, no hay calendario, no hay anticipacion y cada cierre se convierte en una urgencia.

    La decisión suele ser más clara cuando se comparan cuatro variables: riesgo fiscal, carga operativa, capacidad de respuesta y trazabilidad. Si el riesgo es bajo y el problema es puntual, puede bastar con ordenar documentación y ajustar el metodo de trabajo. Si hay importes relevantes, requerimientos, empleados o declaraciones complejas, conviene revisar antes de mover nada.

    El objetivo es que el empresario sepa que esta pasando, que se va a presentar y por que. Cuando eso no existe, el precio deja de ser el unico criterio relevante.

    señales de que el cambio no debería esperar

    Hay situaciones en las que esperar puede salir caro. Por ejemplo, si hay comunicaciones oficiales sin responder, vencimientos muy proximos, errores repetidos, documentos no conciliados, dudas de IVA o sociedades sin explicar, empleados con incidencias de nomina o una inspeccion abierta.

    también conviene acelerar si el negocio esta creciendo y la gestión actual sigue funcionando como una mera presentacion de modelos. En una empresa que factura más, contrata, invierte o vende fuera de España, la asesoria necesita anticipar, no solo reaccionar.

    Cuando aparecen varias señales a la vez, el siguiente paso razonable es hacer un diagnostico corto y documentado. No para tomar una decisión emocional, sino para saber si el problema es de precio, de comunicación, de metodologia o de criterio fiscal.

    Criterio Taxea: antes de actuar, separa decisión, documento y evidencia. Si no puedes explicar que se hizo, quién lo valido, con que soporte y que queda pendiente, el problema no es solo fiscal: es de control del negocio.

    Profundidad premium: como convertir la lectura en una decisión

    La diferencia entre un articulo informativo y una decisión bien tomada esta en la trazabilidad. En Taxea no basta con saber que una opcion existe; hay que comprobar si encaja con el caso, si hay documentos suficientes, si el calendario permite actuar sin improvisar y si el resultado queda explicado para una revisión futura.

    Para este tema, la revisión debe bajar a una lista concreta de evidencias: documentos, obligaciones, responsables, importes, fechas y evidencia suficiente para defender el criterio aplicado. Esa lista evita dos errores frecuentes: decidir solo por precio o decidir solo por urgencia. Ambos caminos pueden parecer razonables el primer dia, pero dejan huecos cuando llega un cierre, una comunicación de la Administracion o una discrepancia interna.

    Una forma práctica de trabajar es preparar una matriz de control con cuatro columnas: documento disponible, criterio aplicado, riesgo abierto y siguiente accion. Si una fila queda vacia, la decisión no esta madura. Si varias filas quedan vacias, conviene hacer primero un diagnostico corto antes de cambiar de gestor, presentar un modelo, modificar una factura o asumir un ahorro.

    Area de control Evidencia minima Pregunta que debe quedar respondida Accion recomendada
    obligaciones Modelos, justificantes y vencimientos Que esta presentado, que falta y que vence pronto? Crear calendario interno y responsable
    Criterio Nota, email o informe breve Por que se eligio esta opcion y no otra? Documentar la decisión antes de ejecutar
    Riesgo Importe, plazo, sancion o dependencia Que ocurre si el criterio no encaja? Pedir revisión si el impacto es relevante
    Conversion CTA, consulta o siguiente paso Que debe hacer ahora el lector? Enlazar a diagnostico, checklist o herramienta

    Como lo compararia Taxea frente a una guía generica

    Una guía generica suele responder la pregunta principal y cerrar con una conclusion rápida. Este enfoque puede servir para orientarse, pero no siempre ayuda a decidir. La version premium debe aportar algo más: un metodo para revisar el caso, señales de riesgo, fuentes oficiales, interlinks utiles y una salida comercial natural si el lector necesita ayuda.

    Por eso cada pieza diaria debe incluir una mejora incremental respecto a lo ya publicado: un ejemplo más real, una tabla de decisión, una checklist operativa, un bloque visual con criterio Taxea, enlaces internos hacia servicios BOFU y enlaces externos a fuentes oficiales. El objetivo no es inflar palabras; es que el lector termine sabiendo que revisar y por que Taxea puede ayudarle mejor que una respuesta aislada.

    Siguiente paso si el caso no esta claro

    Si despues de revisar documentos siguen abiertas dudas sobre fechas, importes, cotizaciones, IVA, IRPF, sociedades, empleados o comunicaciones oficiales, lo prudente es no convertir una guía en una decisión automatica. El siguiente paso es ordenar el expediente, identificar el punto de riesgo y pedir una revisión enfocada. Puedes empezar por Diagnostico fiscal Taxea y completar despues el checklist documental que corresponda.

    Lecturas relacionadas

    Fuentes y comprobaciones

    Estas fuentes sirven para comprobar accesos, obligaciones, comunicaciones y criterios generales. En Taxea revisamos fechas, importes y criterios concretos con la documentación del caso antes de recomendar una actuacion.

    Preguntas frecuentes

    Cuando conviene revisar este tema?

    Conviene revisarlo cuando hay dudas repetidas, falta de respuesta, documentación atrasada, vencimientos cercanos o decisiones fiscales que no han quedado explicadas. Si existe un requerimiento o una comunicación oficial, la revisión debe ser prioritaria.

    Que documentación debería preparar antes de tomar una decisión?

    Como mínimo, modelos presentados, justificantes, facturas emitidas y recibidas, bancos, comunicaciones oficiales, contratos relevantes y cualquier nota donde conste el criterio usado hasta ahora.

    Que riesgos aparecen si se deja para el ultimo momento?

    El riesgo principal es tomar una decisión con informacion incompleta. Eso puede provocar retrasos, duplicidades, perdida de trazabilidad o errores en declaraciones futuras.

    Puede Taxea revisar este caso?

    Taxea puede ayudarte a ordenar la situación, detectar riesgos y preparar un siguiente paso razonable. La recomendacion concreta dependera de la documentación y del momento fiscal del negocio.

    Que fuente oficial debería consultar primero?

    Depende del tema. Como regla general, AEAT y BOE son la base. Si hay cotizaciones o trabajadores, Seguridad Social y Ministerio de Trabajo. Si hay Canarias, Agencia Tributaria Canaria y normativa REF/IGIC cuando proceda.

    Como se evita duplicar este tema con otro articulo del blog?

    Antes de publicar, define intencion primaria, slug, cluster y articulo principal. Si otro post responde lo mismo, hay que fusionar, diferenciar o convertir uno en pieza de apoyo con interlink claro.

    Que debe aportar este articulo frente a Billeo u otro competidor?

    Debe aportar respuesta más práctica, ejemplo aplicable, tabla de decisión, fuentes oficiales, CTA util, interlinks reales, herramienta relacionada y criterio prudente de despacho. No basta con cubrir la keyword.

    Que actualizacion futura debería vigilar Taxea?

    Hay que revisar cambios normativos, nuevos criterios administrativos, rendimiento en GSC/GA4, canibalizacion, conversion de CTAs y comentarios o dudas reales de clientes que permitan mejorar el articulo.

  • Cómo presentar el modelo 303 siendo autónomo

    Cómo presentar el modelo 303 siendo autónomo

    El modelo 303 no es un simple trámite trimestral: es la declaración en la que se refleja cuánto IVA has repercutido a tus clientes, cuánto IVA soportado puedes deducir y cuál es el resultado que debes ingresar o compensar. Entender cómo presentar el modelo 303 autónomo te permite evitar recargos, detectar errores de facturación y, sobre todo, no pagar más IVA del que corresponde.

    Para un profesional que factura servicios, una tienda online o un pequeño negocio digital, el reto no suele estar en entrar en la sede electrónica. Está en llegar a ese momento con una contabilidad ordenada, facturas correctas y criterio sobre los gastos deducibles. La presentación es el último paso de una decisión fiscal que se ha ido construyendo durante todo el trimestre.

    Qué es el modelo 303 y quién debe presentarlo

    El modelo 303 es la autoliquidación periódica del IVA. En él declaras el IVA devengado, es decir, el IVA que cobras en tus ventas o servicios, y el IVA deducible que has pagado en adquisiciones vinculadas a tu actividad. La diferencia determina si el resultado sale a pagar, a compensar o, en algunos casos, a devolver.

    La mayoría de autónomos lo presentan trimestralmente. Sin embargo, la periodicidad puede ser mensual si estás inscrito en el registro de devolución mensual, perteneces a un grupo de IVA o tienes la consideración de gran empresa. No conviene asumir que todos los negocios operan con el mismo calendario: tu régimen y tus circunstancias censales mandan.

    También hay actividades exentas de IVA que pueden alterar el análisis. Por ejemplo, determinados servicios sanitarios, educativos o financieros no repercuten IVA de la forma habitual. Si realizas operaciones exentas y otras sujetas, puede entrar en juego la prorrata, un terreno donde conviene revisar los cálculos con atención profesional.

    El caso de Canarias: IGIC no es IVA

    Si desarrollas tu actividad desde Canarias, la regla general es que tus operaciones interiores están sujetas al IGIC y se declaran mediante el modelo 420, no mediante el 303. Ahora bien, existen operaciones que pueden estar sujetas a IVA por su localización, tipo de cliente o naturaleza del servicio.

    Un ecommerce que vende a Península, un profesional que presta servicios a empresas de otros territorios o un negocio con operaciones mixtas no debería aplicar una regla automática. La fiscalidad indirecta canaria exige revisar dónde se entiende realizada cada operación antes de emitir la factura y presentar la declaración correspondiente.

    Plazos para presentar el modelo 303

    Para quienes presentan trimestralmente, los plazos ordinarios son del 1 al 20 de abril para el primer trimestre, del 1 al 20 de julio para el segundo y del 1 al 20 de octubre para el tercero. El cuarto trimestre se presenta del 1 al 30 de enero del año siguiente.

    Cuando el último día coincide con un festivo, el vencimiento se traslada al siguiente día hábil. Si el resultado es a ingresar y quieres domiciliar el pago, el plazo suele cerrarse unos días antes. Esa diferencia importa: presentar el día 19 puede ser posible, pero ya no necesariamente con domiciliación bancaria.

    Presentar fuera de plazo no es una incidencia menor. Si regularizas voluntariamente antes de recibir un requerimiento, se aplicará el recargo correspondiente. Si es Hacienda quien detecta la omisión, pueden añadirse intereses y sanciones. La mejor estrategia no es apurar el calendario, sino cerrar las cifras con margen suficiente para revisar anomalías.

    Cómo presentar el modelo 303 autónomo paso a paso

    Antes de acceder a la sede electrónica, prepara la información. Exporta las facturas emitidas y recibidas del trimestre, comprueba que no hay duplicados y valida que cada factura contiene los datos obligatorios. Si trabajas con una herramienta de facturación, no des por hecho que la categorización automática es correcta: una factura contabilizada como gasto no siempre incluye IVA deducible.

    1. Calcula el IVA devengado

    Suma las bases imponibles y las cuotas de IVA de tus facturas emitidas, separadas por tipo impositivo. Si aplicas el tipo general, reducido o superreducido, cada bloque debe reflejarse en las casillas que correspondan.

    Revisa con especial atención los abonos, las facturas rectificativas y los anticipos. Una devolución a cliente no se resuelve simplemente eliminando una venta de la hoja de cálculo: debe quedar respaldada por la rectificación documental adecuada. Si vendes por marketplaces, distingue también entre lo que has facturado, las comisiones de la plataforma y los cobros que esta haya gestionado por tu cuenta.

    2. Determina el IVA deducible

    El IVA soportado solo es deducible cuando el gasto está vinculado a la actividad, está justificado con una factura válida y se ha registrado correctamente. Tener un ticket, haber pagado con la tarjeta del negocio o usar el servicio de vez en cuando para trabajar no garantiza por sí solo la deducción.

    En un negocio moderno es habitual encontrar suscripciones de software, publicidad digital, equipos, formación, servicios profesionales o gastos de desplazamiento. El criterio debe ser individual: qué se ha adquirido, para qué se utiliza y qué documento respalda la operación. Los gastos mixtos, como teléfono, vehículo, suministros de una vivienda habitual o determinados viajes, requieren una valoración más prudente.

    No confundas deducibilidad en IRPF con deducibilidad de IVA. Un gasto puede tener un tratamiento distinto en ambos impuestos. Además, para deducir IVA necesitas generalmente una factura completa, no solo un recibo simplificado.

    3. Revisa operaciones especiales antes de declarar

    Las operaciones intracomunitarias, las inversiones del sujeto pasivo, las importaciones y determinadas prestaciones de servicios internacionales no se declaran como una venta o compra nacional estándar. Pueden exigir informar bases y cuotas de forma simultánea, aplicar reglas de localización o presentar declaraciones adicionales.

    Este punto es especialmente relevante para freelancers que contratan publicidad a plataformas extranjeras, compran software a proveedores europeos o venden servicios B2B fuera de España. El hecho de que una factura llegue sin IVA no significa que no tenga impacto en el 303.

    4. Cumplimenta el formulario en la sede electrónica

    Accede con certificado digital, DNI electrónico o Cl@ve, selecciona el periodo de liquidación y traslada los importes a las casillas correspondientes. El propio formulario calcula el resultado, pero ese cálculo solo será fiable si los datos de partida están bien clasificados.

    Si el resultado es positivo, podrás elegir entre pago mediante NRC, domiciliación dentro del plazo habilitado o reconocimiento de deuda con las alternativas que procedan. Si sale negativo, normalmente podrás compensarlo en declaraciones posteriores. La devolución suele solicitarse en el último periodo del año, salvo situaciones específicas como la devolución mensual.

    Antes de firmar y enviar, guarda una copia de la declaración y del justificante de presentación. No lo dejes solo en el correo o en la carpeta de descargas: incorpora ambos documentos a tu archivo fiscal del trimestre.

    Los errores que más encarecen el modelo 303

    El primero es deducir IVA sin factura completa o sobre gastos que no guardan relación suficiente con la actividad. El segundo, omitir ingresos porque el cliente no ha pagado todavía. Salvo que estés acogido al criterio de caja, el IVA se devenga con la operación y la factura, no cuando entra el dinero en el banco.

    También es frecuente olvidar facturas recibidas en el trimestre, aplicar erróneamente el IVA a clientes extranjeros o declarar datos de una plataforma de ecommerce sin reconciliarlos con los pedidos, devoluciones y comisiones reales. Un descuadre pequeño repetido durante cuatro trimestres termina afectando a la rentabilidad y genera tiempo de corrección innecesario.

    Por último, no presentes el modelo 303 “a cero” sin revisar. Puede ser correcto si no has realizado operaciones sujetas ni soportado IVA deducible, pero no porque no hayas facturado o porque el trimestre haya tenido poca actividad. La obligación depende de tu situación censal y de tu régimen.

    Convierte la liquidación trimestral en una rutina de control

    La forma más eficiente de afrontar el 303 es no esperar a la última semana. Reserva cada mes un momento para conciliar cobros, ordenar facturas y clasificar gastos. Mantén una provisión de IVA separada de la caja operativa: el IVA cobrado no es margen disponible para invertir o cubrir gastos corrientes.

    Un cierre mensual te da visibilidad antes de que llegue el vencimiento. Si el resultado previsto es alto, podrás analizar si hay facturas pendientes de registrar o si tu política de precios está absorbiendo mal el impuesto. Si se acumulan saldos a compensar, tendrás una señal para revisar inversiones, estructura de costes y previsión de tesorería.

    Presentar el modelo 303 correctamente protege tu cumplimiento, pero usarlo como indicador de negocio aporta mucho más valor. Cada trimestre deja una fotografía útil de ventas, compras y caja. Leerla con criterio es una de las decisiones fiscales más rentables que puede tomar un autónomo.