Blog

  • Retenciones profesionales 2026 para autónomos y empresas

    Retenciones profesionales 2026 para autónomos y empresas

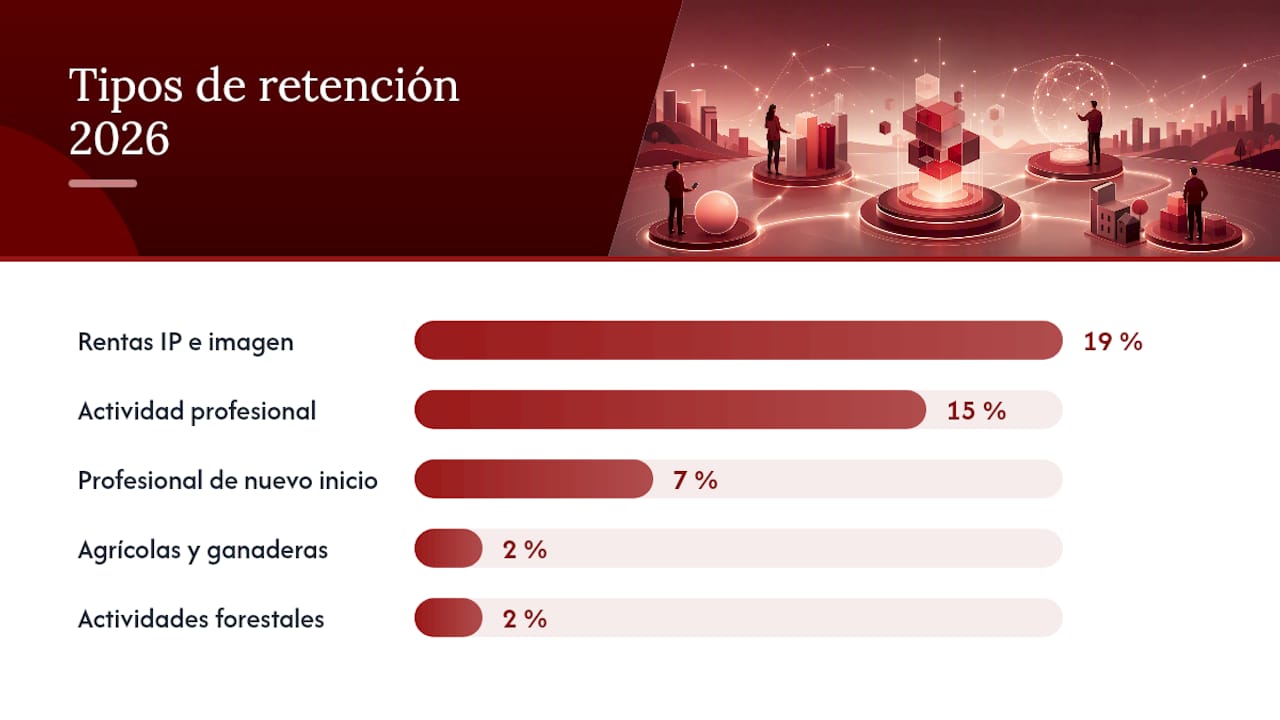
    La retención general del IRPF para actividades profesionales en 2026 es del 15 %, y se reduce al 7 % durante el año de inicio de la actividad y los dos ejercicios siguientes, siempre que el profesional no haya ejercido una actividad profesional en el año anterior al alta. Este es el punto de partida que necesita cualquier autónomo o empresa que emita o reciba facturas con retención en España.

    El Cuadro informativo de tipos de retención de la Agencia Tributaria para 2026 recoge estos porcentajes junto a las claves y subclaves que identifican cada tipo de renta. La AEAT también pone a disposición un servicio de cálculo de retenciones que permite verificar el tipo exacto antes de emitir una factura, algo especialmente útil cuando hay dudas sobre epígrafes del IAE o rentas mixtas.

    Existen excepciones que conviene tener presentes antes de aplicar un tipo por defecto:

    • Determinadas actividades agrícolas, ganaderas o forestales tienen tipos distintos al 15 % general.
    • Ciertas rentas derivadas de la propiedad intelectual o de actividades artísticas siguen reglas propias.
    • El tipo reducido del 7 % tiene un límite temporal estricto: solo aplica el año de alta y los dos siguientes.

    Consejo profesional: Antes de facturar, comprueba tu situación en el cuadro oficial de la AEAT o usa la calculadora de retenciones. Guardar una captura de ese cálculo te sirve como respaldo documental si Hacienda pide justificar el tipo aplicado.

    Puntos clave

    Punto Detalles
    Tipo general Se aplica un porcentaje general a la mayoría de facturas profesionales pagadas por empresas u otros profesionales.
    Tipo reducido Existe un porcentaje reducido que solo aplica durante un periodo limitado desde el año de alta y los ejercicios siguientes.
    Modelos clave El Modelo 111 se presenta cada trimestre y el Modelo 190 lo resume anualmente; ambos deben coincidir.
    Verificación oficial El cuadro y la calculadora de la AEAT son la referencia para confirmar claves y porcentajes antes de facturar.
    Apoyo especializado Taxeastrategies revisa la aplicación de retenciones y gestiona la presentación de Modelos 111 y 190 para evitar requerimientos.

    Tabla de contenidos

    Qué se considera actividad profesional y quién debe retener

    No toda facturación de un autónomo lleva retención. La Ley del IRPF (LIRPF) y su reglamento (RIRPF) distinguen entre actividades profesionales y actividades empresariales, y solo las primeras están sujetas a retención cuando el pagador es una empresa u otro profesional que actúa como agente retenedor. La diferencia no es cosmética: de ella depende si tu factura debe llevar una línea de retención o no.

    Se consideran actividades profesionales aquellas en las que predomina el trabajo personal e intelectual del profesional sobre el capital o la organización de medios. En la práctica, esto incluye:

    • Abogados, procuradores y economistas.
    • Arquitectos, ingenieros y aparejadores.
    • Médicos, psicólogos y otros profesionales sanitarios que actúan por cuenta propia.
    • Consultores, asesores fiscales y contables.
    • Periodistas, traductores y profesionales de la comunicación que facturan como autónomos.

    El agente retenedor es quien paga la factura, no quien la emite. Cuando una empresa contrata a un consultor autónomo, la empresa retiene un porcentaje del importe y lo ingresa en Hacienda a cuenta del IRPF del profesional. Cuando dos particulares o dos empresas mercantiles se facturan entre sí sin que medie una actividad profesional, no hay retención.

    Tres situaciones aclaran cómo funciona esto en la práctica. Un autónomo que factura servicios de consultoría a una empresa debe incluir retención del 15 % en su factura, porque el pagador es una entidad obligada a retener. Un colaborador puntual que factura a un particular, sin embargo, no aplica retención, porque los particulares no actúan como retenedores salvo excepciones muy concretas.

    Tipos de retención en 2026: cuadro práctico y claves de la AEAT

    El sistema de retenciones español no se limita a un único porcentaje. La AEAT organiza los tipos aplicables mediante claves y subclaves que identifican la naturaleza de cada renta, y confundir una clave con otra es uno de los errores más frecuentes al facturar. Para actividades profesionales, los dos porcentajes que dominan el día a día son el 15 % general y el 7 % reducido, pero conviene conocer el resto del panorama para no aplicar un tipo equivocado en casos menos comunes.

    Tipo de renta Porcentaje 2026 Condición principal
    Actividad profesional general 15 % Aplica por defecto a la mayoría de profesionales autónomos que facturan a empresas u otros profesionales.
    Profesional de nuevo inicio 7 % Año de alta y los dos ejercicios siguientes, si no hubo actividad profesional el año anterior.
    Actividades agrícolas y ganaderas 2 % Aplica a determinadas actividades del sector primario, según epígrafe del IAE.
    Actividades forestales 2 % Rendimientos derivados de aprovechamientos forestales bajo condiciones específicas.
    Rendimientos de propiedad intelectual, imagen o determinadas rentas del capital mobiliario 19 % Se aplica a ciertas cesiones de derechos y rentas asimiladas, distintas de la actividad profesional ordinaria.

    Tabla comparativa de las distintas retenciones del IRPF previstas para 2026

    Estos porcentajes proceden directamente del cuadro informativo de la Agencia Tributaria, que también detalla las claves numéricas (como la clave de percepción y su subclave) que deben figurar en el Modelo 111 y en el Modelo 190. Localizar la clave correcta no es un trámite menor: cada clave se corresponde con un tipo de renta específico, y un error en la clasificación puede provocar que se declare un tipo distinto al realmente aplicado en factura, lo que genera descuadres frente a Hacienda.

    La página de porcentajes de retención de la AEAT organiza estas claves por bloques de renta (trabajo, actividades profesionales, capital mobiliario, arrendamientos) y es el punto de referencia más fiable cuando surge una duda sobre si una renta concreta encaja como profesional o como otra categoría.

    Hay matices que conviene no pasar por alto. Los rendimientos derivados de la cesión de derechos de propiedad intelectual o de imagen no siempre siguen el régimen general de actividades profesionales, y algunos artistas o creadores de contenido pueden verse afectados por tipos distintos según cómo estructuren su facturación. Del mismo modo, ciertos epígrafes del Impuesto sobre Actividades Económicas (IAE) llevan asociadas condiciones de volumen de facturación del ejercicio anterior que determinan si procede un tipo reducido.

    Consejo profesional: Cuando factures una renta que no encaje claramente en “actividad profesional general”, localiza primero la clave en el cuadro AEAT antes de decidir el porcentaje. Adivinar el tipo por analogía con otra factura anterior es la fuente más común de errores en el Modelo 111.

    Cómo calcular la retención de una factura profesional

    El cálculo en sí es sencillo, pero conviene hacerlo sobre la base correcta. La fórmula es:

    Base imponible (sin IVA) × tipo de retención = importe a retener

    La retención nunca se calcula sobre el total de la factura con IVA incluido, sino exclusivamente sobre la base imponible. Confundir ambos conceptos es un error habitual entre profesionales que empiezan a facturar sin ayuda contable.

    Veamos dos ejemplos numéricos resueltos:

    1. Profesional establecido, retención al 15 %. Un consultor factura 2.000 € de honorarios más IVA (21 %). La base imponible es 2.000 €. La retención es 2.000 € × 15 % = 300 €. El total de la factura sería 2.000 € + 420 € de IVA − 300 € de retención = 2.120 € a cobrar.
    2. Profesional de nuevo inicio, retención al 7 %. Una diseñadora gráfica dada de alta hace cinco meses factura 1.200 € más IVA. La base imponible es 1.200 €. La retención es 1.200 € × 7 % = 84 €. El total a cobrar sería 1.200 € + 252 € de IVA − 84 € de retención = 1.368 €.

    La diferencia entre ambos ejemplos, 216 € menos de retención en el segundo caso, ilustra por qué aplicar correctamente el tipo reducido importa desde el primer año de actividad: ese dinero queda disponible de inmediato en lugar de esperar a la declaración de la renta.

    Esta línea no es opcional: es la que permite a quien paga justificar ante Hacienda qué retención practicó, y al profesional acreditar qué le retuvieron cuando presente su propia declaración.

    El pagador, además, debe entregar al profesional un certificado de retenciones al final del ejercicio, un documento que resume el total retenido durante el año y que resulta imprescindible para cuadrar la declaración de la renta del profesional con lo declarado por el pagador en el Modelo 190.

    Consejo profesional: Guarda cada factura junto con el certificado de retención correspondiente en una carpeta digital organizada por trimestre. Cuando llegue la declaración anual, cuadrar cifras sin buscar papeles sueltos ahorra horas y evita errores de traspaso.
    Escritorio bien organizado con una carpeta digital y una calculadora

    Casos especiales: cuándo no se aplica la retención

    No todas las facturas profesionales llevan retención, y aplicar un tipo cuando no corresponde genera tantos problemas como omitirlo cuando sí procede. Algunos supuestos requieren un análisis distinto al general:

    • Relaciones laborales especiales de artistas. Determinados colectivos artísticos pueden tributar bajo reglas específicas de retención distintas a las de actividades profesionales ordinarias, según cómo se estructure la relación con el pagador.
    • Arrendamientos. Los rendimientos por alquiler de inmuebles urbanos suelen llevar una retención distinta (generalmente el 19 %), que no debe confundirse con la retención por actividad profesional.
    • Cesión de derechos de propiedad intelectual. Estas rentas pueden tener un tratamiento diferenciado del de la actividad profesional habitual, dependiendo de la naturaleza del contrato.
    • Estimación objetiva (módulos). Algunos profesionales que tributan por módulos siguen reglas particulares que conviene verificar caso por caso.
    • Condiciones de volumen por epígrafe del IAE. Ciertas actividades permiten tipos distintos según el importe neto de la cifra de negocios del ejercicio anterior.

    Un pequeño árbol de decisión ayuda a despejar dudas rápidas:

    1. ¿El pagador es una empresa, entidad o profesional obligado a retener? Si no lo es (por ejemplo, un particular), normalmente no hay retención.
    2. ¿La renta corresponde a una actividad profesional según el epígrafe del IAE? Si no, revisa si encaja en otra clave (arrendamiento, capital mobiliario, actividad empresarial).
    3. ¿Es el primer, segundo o tercer año de actividad del profesional sin ejercicio previo? Si es así, revisa si aplica el 7 % en lugar del 15 %.
    4. ¿La actividad tiene una clave especial en el cuadro AEAT (agrícola, forestal, artística)? Si es así, aplica el porcentaje correspondiente a esa clave, no el general.

    Cuando surja cualquier duda sobre una clave concreta, el cuadro oficial sigue siendo la referencia más fiable, porque cada actualización anual puede matizar condiciones que no siempre se reflejan en guías divulgativas.

    Modelo 111, Modelo 190 y su relación con el Modelo 130

    Quien practica una retención no se limita a descontarla de la factura: adquiere la obligación de declararla e ingresarla en Hacienda dentro de unos plazos concretos. Esta parte del proceso recae sobre el pagador, no sobre el profesional que sufre la retención, y equivocarse aquí tiene consecuencias económicas directas.

    El Modelo 111 es la autoliquidación trimestral mediante la cual las empresas y autónomos que actúan como retenedores declaran e ingresan las retenciones practicadas a trabajadores y profesionales durante ese trimestre. Según explica la guía práctica sobre el Modelo 111, están obligados a presentarlo todos los que paguen rendimientos sujetos a retención, incluso si en algún trimestre no practicaron ninguna.

    Modelo Periodicidad Plazo de presentación 2026
    Modelo 111 Trimestral Del 1 al 20 de abril, julio y octubre; el cuarto trimestre se presenta a principios de enero del año siguiente.
    Modelo 190 Anual (resumen) Durante los primeros días del año siguiente al ejercicio declarado.
    Modelo 130 Trimestral (pago fraccionado) Mismos plazos que el Modelo 111, salvo particularidades de cada trimestre.

    El Modelo 190 es el resumen anual de todas las retenciones declaradas trimestralmente mediante el Modelo 111. Debe coincidir con la suma de los cuatro trimestres presentados durante el ejercicio; cualquier descuadre entre ambos modelos suele generar un requerimiento automático de la Agencia Tributaria.

    El Modelo 130 funciona de forma distinta: es el pago fraccionado del IRPF que presentan los autónomos en estimación directa por su propia actividad, y guarda una relación indirecta con las retenciones. Cuando un profesional recibe facturas con retención, puede descontar esas retenciones ya practicadas del pago fraccionado que le correspondería ingresar en el Modelo 130, lo que evita una doble carga fiscal sobre el mismo ingreso.

    No ingresar las retenciones dentro de plazo tiene consecuencias que van más allá de un simple aviso. Presentar el Modelo 111 fuera de plazo sin requerimiento previo conlleva un recargo que aumenta cuanto más tarde se regularice la situación, y si Hacienda detecta el impago antes de que el propio contribuyente lo subsane, puede iniciarse un expediente sancionador con recargos superiores.

    Antes de presentar cada trimestre conviene revisar unos controles mínimos:

    • Que la suma de retenciones declaradas coincida con la suma real de las facturas emitidas o recibidas con retención.
    • Que las claves y subclaves usadas en el modelo coincidan con las del cuadro oficial de la AEAT.
    • Que ningún certificado de retención quede pendiente de entregar al profesional afectado.

    Consejo profesional: Concilia el Modelo 111 de cada trimestre con tu contabilidad antes de presentarlo, no después. Detectar un descuadre en enero, cuando toca cuadrar el Modelo 190 anual, suele significar rehacer cuatro presentaciones en lugar de una.

    Qué cambia en 2026 respecto a años anteriores

    La Agencia Tributaria actualiza cada año el cuadro de tipos de retención y su servicio de cálculo, y 2026 no es una excepción.

    Estas novedades entran en vigor con el propio ejercicio fiscal 2026, por lo que afectan a todas las facturas emitidas desde el 1 de enero de ese año. Si tu software de facturación no se actualiza con el cuadro vigente, existe el riesgo de seguir aplicando parámetros de ejercicios anteriores sin darte cuenta, algo especialmente relevante para quienes gestionan facturación mediante integraciones automáticas.

    Antes de dar por bueno cualquier porcentaje que aparezca en una guía divulgativa, conviene verificarlo directamente en dos sitios:

    Las empresas que desarrollan software de facturación o gestión suelen apoyarse además en la documentación técnica y los esquemas que la AEAT publica para integrar el cálculo automático de retenciones en sus sistemas, lo que reduce el margen de error humano en la clasificación de claves.

    Checklist antes de emitir o recibir una factura con retención

    Antes de cerrar cualquier factura profesional en 2026, repasa estos puntos:

    • Confirma que el epígrafe del IAE de tu actividad corresponde efectivamente a una actividad profesional y no empresarial.
    • Verifica si estás dentro del periodo de alta que permite aplicar el 7 % reducido (año de alta y los dos siguientes).
    • Localiza la clave y subclave exactas en el cuadro AEAT si tu renta no encaja en el supuesto general.
    • Comprueba que tu alta en el Modelo 036 o 037 refleja correctamente la actividad que estás facturando.
    • Incluye en la factura una línea explícita con el porcentaje y el importe retenido.
    • Solicita o emite el certificado de retención correspondiente al cierre del ejercicio.
    • Archiva digitalmente cada factura junto con su justificante de retención, organizados por trimestre.

    Antes de la presentación trimestral, dedica unos minutos a comparar el total de retenciones que vas a declarar con la suma real de tus facturas del periodo, y guarda una copia o captura del resultado que arroje la calculadora oficial de la AEAT cuando apliques un tipo poco habitual.

    Consejo profesional: Usa el servicio de cálculo de retenciones de la AEAT como prueba documental cuando factures un caso dudoso. Un pantallazo con fecha, datos introducidos y resultado obtenido vale más que una explicación verbal si Hacienda pide justificar el tipo aplicado meses después.

    Lo que vemos en la práctica con clientes reales

    La regularización que sigue incluye ingresar la diferencia no retenida, con los intereses correspondientes, y ese coste siempre resulta mayor que el que habría supuesto revisarlo a tiempo.

    El segundo patrón que se repite es la falta de conciliación entre el Modelo 111 trimestral y el Modelo 190 anual. Cuando cada trimestre se presenta de forma aislada, sin cuadrar cifras con la contabilidad general, los descuadres se acumulan silenciosamente, hasta que el resumen anual los pone en evidencia, y para entonces ya han pasado cuatro presentaciones sin corregir.

    Nuestra recomendación pasa por establecer un control interno sencillo: revisar trimestre a trimestre que las retenciones practicadas o soportadas coinciden con la facturación real, y mantener un registro ordenado de certificados de retención por cliente y ejercicio. Cuando la actividad combina distintos epígrafes, rentas de propiedad intelectual o socios con dedicaciones mixtas, conviene solicitar asesoramiento personalizado antes de que el volumen de facturas complique la reconstrucción del histórico.

    Cómo te ayuda Taxeastrategies a cumplir con tus retenciones

    Gestionar bien las retenciones profesionales no termina en calcular un porcentaje: implica presentar el Modelo 111 cada trimestre sin descuadres, cuadrarlo con el Modelo 190 anual y mantener organizados los certificados que respaldan cada cifra. En Taxeastrategies revisamos tu facturación para confirmar que aplicas la clave correcta del cuadro AEAT, gestionamos la presentación periódica de tus modelos y te acompañamos si llega un requerimiento sobre alguna discrepancia.

    Taxeastrategies

    A diferencia de resolver esto por tu cuenta trimestre a trimestre, contar con un asesor personal desde el primer día significa que alguien revisa tu situación antes de que el error llegue a Hacienda, no después. Trabajamos con gestión documental digital para que cada certificado de retención quede archivado y localizable, y con un almacenamiento en la nube ordenado que evita perder soportes justo cuando más se necesitan.

    Este acompañamiento es un servicio de asesoría con honorarios mensuales, pensado para autónomos y pymes que prefieren delegar el control fiscal en lugar de revisarlo manualmente cada trimestre. Si quieres que revisemos tu situación actual de retenciones y te confirmemos si estás aplicando el tipo correcto, contacta con Taxeastrategies y agenda una primera conversación con tu futuro asesor.

    Fuentes

    Antes de aplicar un tipo que no te resulte evidente, conviene contrastarlo directamente con la fuente oficial en lugar de fiarse de guías genéricas desactualizadas.

    Guarda el PDF del cuadro de tipos en tu ordenador y usa la calculadora oficial cada vez que factures un caso que no encaje claramente en el tipo general.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cuáles son las retenciones del IRPF para profesionales en 2026?

    ¿Cuánto sube la retención en 2026 respecto a años anteriores?

    ¿Cuánto me van a retener de IRPF en 2026 si soy autónomo?

    ¿Qué pasa si aplico mal el tipo de retención en una factura?

    Hacienda puede detectar el descuadre al cruzar el Modelo 111 con el Modelo 190 o con tu declaración de la renta, y exigirte ingresar la diferencia junto con recargos; revisar tu caso con un asesor evita este tipo de sorpresas.

    ¿El Modelo 130 sustituye al Modelo 111?

    No: el Modelo 130 es el pago fraccionado del IRPF sobre tu propia actividad como autónomo, mientras que el Modelo 111 lo presenta quien retiene a otros profesionales; las retenciones que te practican pueden descontarse del importe a pagar en el Modelo 130.
    Recomendación

  • Comisiones de venta entre proveedores y clientes: quién genera el margen

    Comisiones de venta entre proveedores y clientes: quién genera el margen

    Actualizado el 20 de agosto de 2026. Cualquiera puede ser base de comisión si el plan lo define; el conflicto nace cuando las partes creen que hablan de la misma cifra. Muchas incidencias no pertenecen a una sola parte: nacen entre una promesa comercial, una compra y una entrega. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    La venta de 130.000 euros cuyo margen dependía de un rappel

    Paula dirige una distribuidora industrial. La escena comienza al liquidar una operación importante: el comercial aplicó descuento confiando en un rappel de proveedor que exigía volumen trimestral.

    Paula y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La venta era 130.000 euros; el descuento 9.000 y el rappel esperado 7.500, todavía no consolidado. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: la comisión trataba el rappel como margen ya ganado. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Paula separó margen confirmado y condicionado.

    Pagó una parte y dejó 1.500 euros sujetos al cierre del rappel. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Comisiones de venta: lo que cambia cuando cliente y proveedor aparecen en la misma historia

    Cualquiera puede ser base de comisión si el plan lo define; el conflicto nace cuando las partes creen que hablan de la misma cifra. Muchas incidencias no pertenecen a una sola parte: nacen entre una promesa comercial, una compra y una entrega.

    Sin ERP, las hojas paralelas multiplican versiones, pero una tabla gobernada puede ser suficiente si enlaza documentos. Si cada área registra su fragmento, la empresa absorbe costes ajenos o reclama sin poder probar la cadena completa. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La base debe caber en una frase, una fórmula y un ejemplo de devolución. El expediente debe unir pedido, contrato, aceptación, factura y consecuencia para cada parte. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Margen confirmado y margen condicionado

    Para Paula, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una distribuidora industrial, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Venta 130.000 € Cliente Base
    Descuento -9.000 € Cliente Restar
    Rappel 7.500 € Proveedor Condicionado
    Comisión diferida 1.500 € Hito Esperar

    Paula trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Paula. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Una cronología compartida entre compras, operaciones y comercial: comisiones de venta

    El control mínimo utilizó estos campos: operación, comercial, contrato, base, hito, factura, cobro, margen, ajuste, comisión y aprobador. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Los casos abiertos se revisaban por fecha y consecuencia, no por el departamento que los había creado. Ventas confirmaba atribución; operaciones validaba entrega; finanzas calculaba; dirección aprobaba excepciones. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Cuando la incidencia podía bloquear cobro, suministro o margen, se asignaba un único coordinador. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Paula probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, comisiones de venta proveedores y clientes dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Paula conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Paula

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Estatuto de los Trabajadores, Plan General de Contabilidad, Código de Comercio, Código Civil. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Estatuto de los Trabajadores aporta el marco sobre jornada, salario, registro y derechos laborales. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Paula, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Paula

    La STS 3273/2025, de 25 de junio (ROJ STS 3273/2025; ECLI:ES:TS:2025:3273) considera modificación sustancial un cambio unilateral que afectaba al cálculo y distribución de incentivos. El alcance depende del convenio, contrato y sistema aplicado, pero recuerda que cambiar una comisión no es solo editar una fórmula en una hoja.

    Para Paula, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Paula al punto de partida

    • Reclamar a un tercero antes de reconstruir la parte propia.
    • Cambiar la regla después de vender.
    • Usar cinco hojas con bases distintas.
    • Olvidar devoluciones e impagos.

    En una distribuidora industrial, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Paula vuelve al siguiente cierre con una regla distinta

    Paula separó margen confirmado y condicionado. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    pagó una parte y dejó 1.500 euros sujetos al cierre del rappel. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Paula no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Base definida.
    • Nacimiento y pago del derecho.
    • Reglas de ajuste.
    • Documentos enlazados.
    • Liquidación aprobada y conservada.

    Si faltaba uno de estos puntos en el caso de Paula, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Paula sin mezclar decisiones distintas, conviene revisar también comisiones de venta: alertas semanales, comisiones de venta: control sin ERP y control y liquidación de comisiones comerciales. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre comisiones de venta proveedores y clientes, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Ingresos no recurrentes: alertas semanales para no inflar la previsión

    Ingresos no recurrentes: alertas semanales para no inflar la previsión

    Actualizado el 20 de agosto de 2026. Una implantación puede ser rentable y estratégica, pero no sostiene por sí sola la nómina del año siguiente. Una alerta útil no informa de todo: señala la excepción cuyo coste de esperar supera el coste de intervenir. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El contrato de 95.000 euros que el forecast convirtió en mensual

    Ana dirige una empresa de software. La escena comienza durante una revisión comercial semanal: una implantación única se había marcado como ingreso recurrente en el CRM.

    Ana y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La previsión anual se inflaba en 1.045.000 euros si se repetía por error. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: la alerta celebraba crecimiento sin preguntar repetibilidad. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Ana añadió tipo de ingreso y fecha de finalización.

    El forecast se corrigió antes de llegar a dirección. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Ingresos no recurrentes: la alerta semanal que merece interrumpir la rutina

    Una implantación puede ser rentable y estratégica, pero no sostiene por sí sola la nómina del año siguiente. Una alerta útil no informa de todo: señala la excepción cuyo coste de esperar supera el coste de intervenir.

    El ingreso puntual puede elevar margen del mes mientras consume horas que deterioran renovaciones futuras. Cuando cada variación genera aviso, el equipo aprende a ignorarlos; cuando no hay umbral, el silencio parece normalidad. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    Cada ingreso debe mostrar repetibilidad, margen y capacidad comprometida. Cada aviso debe incluir magnitud, causa probable, responsable y una fecha de caducidad. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Una etiqueta evitó un millón de previsión ficticia

    Para Ana, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una empresa de software, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Implantación 95.000 € Única Separar
    Cuota mensual 8.500 € Recurrente Proyectar
    Inflación anual 1.045.000 € Error Corregir
    Alerta Semanal CRM Mantener

    Ana trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Ana. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Un tablero semanal con pocas alertas y decisiones fechadas: ingresos no recurrentes

    El control mínimo utilizó estos campos: cliente, concepto, contrato, tipo de ingreso, periodo, obligación pendiente, coste, horas y probabilidad de repetición. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    La revisión duraba veinte minutos y mostraba únicamente novedades, incumplimientos y casos que superaban umbral. Contabilidad aplicaba criterio; comercial estimaba repetición; operaciones confirmaba capacidad. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Dos semanas consecutivas o una consecuencia material activaban decisión; el resto permanecía en observación. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Ana probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, alertas de ingresos no recurrentes dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Ana conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Ana

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Plan General de Contabilidad, Código de Comercio, Ley de Sociedades de Capital, Reglamento de facturación. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Reglamento de facturación aporta el marco sobre expedición, rectificación y conservación de facturas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Ana, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Ana

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Ana, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Ana al punto de partida

    • Crear avisos sin responsable ni fecha de cierre.
    • Multiplicar el mejor mes.
    • Llamar extraordinario a cualquier proyecto.
    • Ignorar horas consumidas.

    En una empresa de software, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Ana vuelve al siguiente cierre con una regla distinta

    Ana añadió tipo de ingreso y fecha de finalización. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    el forecast se corrigió antes de llegar a dirección. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Ana no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Contrato y obligación.
    • Tipo de ingreso.
    • Margen directo.
    • Horas y capacidad.
    • Probabilidad de repetición.

    Si faltaba uno de estos puntos en el caso de Ana, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Ana sin mezclar decisiones distintas, conviene revisar también ingresos no recurrentes: control sin ERP, ingresos no recurrentes: margen real y previsión de ingresos recurrentes y renovaciones. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre alertas de ingresos no recurrentes, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Deuda con proveedores sin ERP: una lista que distingue saldo y promesa

    Deuda con proveedores sin ERP: una lista que distingue saldo y promesa

    Actualizado el 20 de agosto de 2026. La empresa puede reconocer una parte, discutir otra y aun así necesitar un plan operativo para seguir trabajando. Una hoja sencilla puede sostener el control si tiene dueño, reglas y enlaces; veinte archivos personales no forman un sistema. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    Cuarenta y ocho proveedores y tres saldos distintos

    Carlos dirige un importador de alimentación. La escena comienza al preparar pagos de fin de mes: contabilidad mostraba 214.000 euros, compras 198.000 y las reclamaciones sumaban 226.000.

    Carlos y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La diferencia venía de anticipos, abonos y facturas en disputa. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: cada lista se actualizaba en una fecha y con un concepto de saldo distinto. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Carlos creó una fila por documento y congeló cortes semanales.

    El saldo conciliado quedó en 207.500 euros. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Deuda con proveedores: trabajar sin erp no obliga a trabajar sin una versión fiable

    La empresa puede reconocer una parte, discutir otra y aun así necesitar un plan operativo para seguir trabajando. Una hoja sencilla puede sostener el control si tiene dueño, reglas y enlaces; veinte archivos personales no forman un sistema.

    Mezclar la disputa con toda la deuda debilita credibilidad y bloquea una solución parcial. La falta de herramienta suele tapar una falta anterior: nadie ha decidido qué dato es obligatorio ni quién lo valida. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    El calendario debe construirse sobre deuda validada, caja disponible y condiciones escritas. Primero se estabiliza el circuito mínimo; después se decide si automatizarlo aporta valor. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Cómo se llegó a 207.500 euros

    Para Carlos, el primer paso útil fue descomponer el total antes de pedir explicaciones. En un importador de alimentación, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Contabilidad 214.000 € Registro Base
    Anticipos -9.500 € Pagados Aplicar
    Abonos -4.000 € Pendientes Aplicar
    Disputas 7.000 € Separar 207.500 €

    Carlos trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Carlos. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    La hoja única que sobrevivió al correo y a las carpetas personales: deuda con proveedores

    El control mínimo utilizó estos campos: proveedor, factura, vencimiento, recepción, incidencia, pago, saldo reconocido, disputa y compromiso. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    La persona responsable actualizaba la cola dos veces por semana y archivaba cada cierre con fecha. Contabilidad validaba saldo; compras resolvía calidad; tesorería proponía fechas; dirección aprobaba acuerdo. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Todo importe material, vencimiento próximo o caso sin evidencia salía de la lista general y recibía seguimiento propio. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Carlos probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, deuda con proveedores sin ERP dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Carlos conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Carlos

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Ley 3/2004 de lucha contra la morosidad, Código Civil, Plan General de Contabilidad, Reglamento de facturación. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    La Ley 3/2004 de lucha contra la morosidad aporta el marco sobre plazos de pago e intereses en operaciones comerciales. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Reglamento de facturación aporta el marco sobre expedición, rectificación y conservación de facturas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Carlos, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Carlos

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Carlos, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Carlos al punto de partida

    • Convertir la hoja en un segundo ERP imposible de mantener.
    • Prometer antes de conciliar.
    • Compensar importes sin documento.
    • Discutir todo por una incidencia parcial.

    En un importador de alimentación, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Carlos vuelve al siguiente cierre con una regla distinta

    Carlos creó una fila por documento y congeló cortes semanales. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    el saldo conciliado quedó en 207.500 euros. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Carlos no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Saldo conciliado.
    • Disputa separada.
    • Abonos aplicados.
    • Caja y vencimientos proyectados.
    • Acuerdo escrito y responsable.

    Si faltaba uno de estos puntos en el caso de Carlos, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Carlos sin mezclar decisiones distintas, conviene revisar también deuda con proveedores: margen real, deuda con proveedores: responsables y evidencia y revisión de saldos antiguos. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre deuda con proveedores sin ERP, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Gastos sin centro y margen real: el proyecto rentable solo en apariencia

    Gastos sin centro y margen real: el proyecto rentable solo en apariencia

    Actualizado el 20 de agosto de 2026. La caja registra cuándo se paga; el centro explica para qué se consumió. Son lecturas relacionadas, no intercambiables. El precio o el ingreso explica solo una cara; el margen necesita costes, horas, concesiones y capacidad consumida. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    La obra del 28 % de margen que terminó en un 12 %

    Marta dirige una empresa de reformas. La escena comienza al revisar un proyecto de 240.000 euros: alquileres, desplazamientos y compras urgentes vivían en gastos generales.

    Marta y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    Había 38.400 euros sin centro que correspondían a la obra. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: el informe de proyecto cerraba antes que la asignación de facturas. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Marta vinculó pedido, obra y responsable desde la compra.

    El margen bajó al 12 % y la siguiente oferta corrigió precios. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Gastos sin centro: la cifra que cambia cuando aparece el margen real

    La caja registra cuándo se paga; el centro explica para qué se consumió. Son lecturas relacionadas, no intercambiables. El precio o el ingreso explica solo una cara; el margen necesita costes, horas, concesiones y capacidad consumida.

    Una asignación arbitraria puede mejorar un informe y empeorar la decisión de precio. Las excepciones pequeñas sobreviven porque se reparten entre departamentos y no llegan juntas al cierre. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    Primero se identifica lo directo; después se reparte solo lo compartido con una base explicable. La acción debe proteger rentabilidad sin atribuir al cliente, proveedor o equipo un coste que no está demostrado. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Los 38.400 euros que cambiaron el margen

    Para Marta, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una empresa de reformas, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Alquileres 14.000 € Obra Asignar
    Urgencias 11.600 € Material Asignar
    Viajes 7.800 € Equipo Asignar
    Compartidos 5.000 € Base Repartir

    Marta trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Marta. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    El puente entre operación, coste y margen: gastos sin centro

    El control mínimo utilizó estos campos: proveedor, documento, concepto, fecha de pago, proyecto, tipo de coste, base de reparto y aprobador. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Finanzas preparaba una lectura mensual y los responsables explicaban solo las causas materiales. Quien solicita propone centro; responsable de proyecto valida; finanzas gobierna criterios comunes. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Una erosión superior a cinco puntos o repetida dos cierres exigía corregir precio, alcance o proceso. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Marta probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, gastos sin centro y margen real dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Marta conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Marta

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Plan General de Contabilidad, Código de Comercio, Ley de Sociedades de Capital, Ley General Tributaria. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Marta, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Marta

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Marta, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Marta al punto de partida

    • Usar facturación como sustituto del margen.
    • Repartir todo por ventas.
    • Ocultar estructura dentro de proyectos.
    • Confundir pago con devengo.

    En una empresa de reformas, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Marta vuelve al siguiente cierre con una regla distinta

    Marta vinculó pedido, obra y responsable desde la compra. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    el margen bajó al 12 % y la siguiente oferta corrigió precios. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Marta no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Naturaleza del coste.
    • Proyecto directo cuando exista.
    • Base estable para compartidos.
    • Fecha de pago separada.
    • Pendientes documentales visibles.

    Si faltaba uno de estos puntos en el caso de Marta, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Marta sin mezclar decisiones distintas, conviene revisar también gastos sin centro: responsables y evidencia, gastos sin centro: impacto en caja y centros de coste por proyecto. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre gastos sin centro y margen real, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Cobros fraccionados: responsables y evidencia para cada promesa

    Cobros fraccionados: responsables y evidencia para cada promesa

    Actualizado el 20 de agosto de 2026. Un acuerdo cambia el calendario de gestión; su efecto jurídico, contable y fiscal depende de la operación y del documento firmado. El responsable prepara o valida el hecho; la evidencia permite que otra persona lo compruebe sin reconstruir conversaciones. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El acuerdo que existía solo en el móvil de un comercial

    Daniel dirige una agencia de comunicación. La escena comienza cuando un cliente negó la fecha de la segunda cuota: comercial recordaba una llamada, administración una factura y el cliente otro calendario.

    Daniel y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    Quedaban 24.000 euros y tres cuotas sin documento aceptado. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: nadie era responsable de confirmar el acuerdo por escrito. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Daniel asignó propuesta, aceptación, aplicación y seguimiento.

    El cliente firmó calendario y pagó la primera cuota en 48 horas. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Cobros fraccionados: responsable no significa culpable y evidencia no significa burocracia

    Un acuerdo cambia el calendario de gestión; su efecto jurídico, contable y fiscal depende de la operación y del documento firmado. El responsable prepara o valida el hecho; la evidencia permite que otra persona lo compruebe sin reconstruir conversaciones.

    Si las cuotas no se separan, un pago parcial puede ocultar que otra factura sigue vencida. Cuando todo depende de quien estaba presente, el control desaparece con unas vacaciones o un cambio de puesto. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    Cada cuota debe tener fecha, saldo y consecuencia del incumplimiento. Cada excepción debe tener propietario, documento mínimo y una fecha para confirmar el resultado. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Veinticuatro mil euros sin calendario común

    Para Daniel, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una agencia de comunicación, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Cuota 1 8.000 € 48 h Cobrar
    Cuota 2 8.000 € 30 días Documentar
    Cuota 3 8.000 € 60 días Documentar
    Aceptación Ausente Riesgo Obtener

    Daniel trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Daniel. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    La cadena corta entre quien detecta, quien valida y quien decide: cobros fraccionados

    El control mínimo utilizó estos campos: cliente, factura, acuerdo, cuota, vencimiento, cobro, saldo, hito, responsable y acción. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    La revisión seguía casos abiertos y vencidos; no pedía volver a explicar lo que ya estaba documentado. Comercial documentaba acuerdo; administración aplicaba cobro; tesorería proyectaba; dirección aprobaba renegociaciones materiales. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Ausencia de original, aprobación o responsable mantenía el caso abierto aunque el importe pareciera correcto. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Daniel probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, responsables de cobros fraccionados dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Daniel conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Daniel

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Ley 3/2004 de lucha contra la morosidad, Código Civil, Plan General de Contabilidad, Reglamento de facturación. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    La Ley 3/2004 de lucha contra la morosidad aporta el marco sobre plazos de pago e intereses en operaciones comerciales. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Reglamento de facturación aporta el marco sobre expedición, rectificación y conservación de facturas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Daniel, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Daniel

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Daniel, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Daniel al punto de partida

    • Confundir asignar un responsable con buscar un culpable.
    • Usar la factura como previsión cierta.
    • No identificar cada cuota.
    • Aceptar cambios por llamada.

    En una agencia de comunicación, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Daniel vuelve al siguiente cierre con una regla distinta

    Daniel asignó propuesta, aceptación, aplicación y seguimiento. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    el cliente firmó calendario y pagó la primera cuota en 48 horas. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Daniel no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Acuerdo localizable.
    • Cuotas y fechas.
    • Factura e hito vinculados.
    • Cobros aplicados.
    • Acción por incumplimiento.

    Si faltaba uno de estos puntos en el caso de Daniel, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Daniel sin mezclar decisiones distintas, conviene revisar también cobros fraccionados: impacto en caja, cobros fraccionados: revisión antes del cierre y matriz documental de pagos parciales. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre responsables de cobros fraccionados, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Incidencias de nómina e impacto en caja: corregir sin duplicar pagos

    Incidencias de nómina e impacto en caja: corregir sin duplicar pagos

    Actualizado el 20 de agosto de 2026. Puede nacer en jornada, ausencia, convenio, variable comercial, comunicación o dato personal. La nómina es el último lugar donde se ve. Caja necesita importe, fecha y probabilidad; una cifra contable sin calendario no permite pagar ni negociar. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    Una corrección de 9.600 euros en la semana de impuestos

    Raquel dirige un grupo de restauración. La escena comienza después de detectar pluses omitidos en dos centros: había que regularizar 34 nóminas y tesorería no tenía el importe en previsión.

    Raquel y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    El bruto era 7.800 euros y el efecto total estimado con cotización alcanzaba 9.600. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: recursos humanos calculaba la corrección fuera del calendario de caja. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Raquel añadió escenarios y separó bruto, cotización y fecha.

    Programó la regularización sin duplicar anticipos ya pagados. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Incidencias de nómina: cuando el problema operativo se convierte en una fecha de banco

    Puede nacer en jornada, ausencia, convenio, variable comercial, comunicación o dato personal. La nómina es el último lugar donde se ve. Caja necesita importe, fecha y probabilidad; una cifra contable sin calendario no permite pagar ni negociar.

    Corregir el importe sin corregir el origen garantiza que la incidencia vuelva el mes siguiente. El coste puede parecer asumible hasta que coincide con nóminas, impuestos o un cobro que se retrasa. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    Dirección debe recibir impacto y opciones, no documentos personales innecesarios ni una lista sin contexto. La medida debe mostrar qué pago se desplaza, qué cobro se acelera y qué compromiso no conviene prometer. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    De 7.800 brutos a 9.600 de salida estimada

    Para Raquel, el primer paso útil fue descomponer el total antes de pedir explicaciones. En un grupo de restauración, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Atrasos 7.800 € Bruto Revisar
    Cotización 1.800 € Estimación Confirmar
    Anticipos 1.200 € Ya pagados Descontar
    Caja neta 8.400 € Semana Programar

    Raquel trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Raquel. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    El calendario de trece semanas que aterrizó la decisión: incidencias de nómina

    El control mínimo utilizó estos campos: persona, concepto, periodo, hecho, soporte, cálculo, aprobador, impacto y estado. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Tesorería actualizaba cada semana entradas, salidas y escenarios, manteniendo separados hechos y previsiones. Mandos aportaban hechos; personal validaba norma y cálculo; dirección resolvía solo cambios materiales o de criterio. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Cualquier movimiento que redujera el colchón por debajo del mínimo interno exigía alternativa. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Raquel probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, incidencias de nómina e impacto en caja dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Raquel conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Raquel

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Estatuto de los Trabajadores, Ley General de la Seguridad Social, Ley del IRPF, Reglamento del IRPF. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Estatuto de los Trabajadores aporta el marco sobre jornada, salario, registro y derechos laborales. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General de la Seguridad Social aporta el marco sobre cotización y tratamiento de conceptos laborales. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley del IRPF aporta el marco sobre calificación y tratamiento fiscal de rendimientos y gastos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Reglamento del IRPF aporta el marco sobre reglas sobre dietas, asignaciones y retenciones. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Raquel, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Raquel

    La STS 6277/2024, de 20 de diciembre (ROJ STS 6277/2024; ECLI:ES:TS:2024:6277) analiza un conflicto vinculado a exceso de jornada, reclamaciones de horas extraordinarias y despido. No fija una fórmula universal de control, pero muestra que los registros, correos y reclamaciones previas pueden resultar decisivos cuando la discusión deja de ser operativa y pasa a ser laboral.

    Para Raquel, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Raquel al punto de partida

    • Mirar el saldo de hoy para decidir un compromiso de tres meses.
    • Enviar a dirección datos personales que no necesita.
    • Corregir manualmente sin dejar rastro.
    • Mezclar anticipos con descuentos.

    En un grupo de restauración, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Raquel vuelve al siguiente cierre con una regla distinta

    Raquel añadió escenarios y separó bruto, cotización y fecha. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    programó la regularización sin duplicar anticipos ya pagados. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Raquel no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Periodo y concepto.
    • Hecho y soporte.
    • Cálculo reproducible.
    • Aprobación válida.
    • Comunicación y corrección de la causa.

    Si faltaba uno de estos puntos en el caso de Raquel, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Raquel sin mezclar decisiones distintas, conviene revisar también incidencias de nómina: revisión antes del cierre, incidencias de nómina: decisión de dirección y anticipos de nómina y control de caja. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre incidencias de nómina e impacto en caja, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Proyectos sin hito antes del cierre: qué puede reconocerse y qué debe esperar

    Proyectos sin hito antes del cierre: qué puede reconocerse y qué debe esperar

    Actualizado el 20 de agosto de 2026. El equipo puede haber trabajado mucho sin que el contrato permita todavía facturar o reconocer el mismo resultado. El precierre no busca cifras perfectas: busca dudas visibles y decisiones todavía corregibles. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El proyecto terminado al 90 % que el cliente veía al 60 %

    Óscar dirige una ingeniería industrial. La escena comienza cuatro días antes del cierre: el equipo había completado cálculos, pero faltaban pruebas y aceptación contractual.

    Óscar y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    El coste acumulado era 84.000 euros y la factura potencial 120.000. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: el porcentaje interno se trataba como hito aceptado. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Óscar separó avance técnico, entregable y derecho a facturar.

    Cerró 72.000 con evidencia y dejó 48.000 pendientes. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Proyectos sin hito: la última semana útil antes de que la incidencia pase al mes siguiente

    El equipo puede haber trabajado mucho sin que el contrato permita todavía facturar o reconocer el mismo resultado. El precierre no busca cifras perfectas: busca dudas visibles y decisiones todavía corregibles.

    Los costes llegan antes, la aceptación puede retrasarse y el margen se vuelve una estimación si no se conectan los tres calendarios. Cuando el problema llega después de nómina, pago o factura, la empresa ya no decide; regulariza o arrastra. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    Cada hito debe mostrar qué se entregó, quién lo aceptó y qué coste sostiene la estimación. Cada pendiente debe terminar aprobado, subsanado o identificado como estimación con responsable. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Tres porcentajes para un mismo proyecto

    Para Óscar, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una ingeniería industrial, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Avance interno 90 % Horas Gestión
    Entregable 75 % Documentos Validar
    Aceptado 60 % Cliente Facturar
    Pendiente 48.000 € Sin hito Esperar

    Óscar trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Óscar. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    El corte previo que dejó de perseguir documentos el último día: proyectos sin hito

    El control mínimo utilizó estos campos: proyecto, hito contractual, entregable, fecha, aceptación, factura, coste de proveedor, avance y responsable. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Cinco días antes del cierre se congelaba una lista breve y las entradas posteriores seguían un circuito de excepción. Proyecto documentaba; comercial obtenía aceptación; compras vinculaba proveedor; finanzas aplicaba criterio. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Todo pendiente que afectara a pago, impuesto, nómina o reconocimiento se revisaba antes del corte. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Óscar probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, proyectos sin hito antes del cierre dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Óscar conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Óscar

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Plan General de Contabilidad, Código Civil, Reglamento de facturación, Código de Comercio. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Reglamento de facturación aporta el marco sobre expedición, rectificación y conservación de facturas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Óscar, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Óscar

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Óscar, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Óscar al punto de partida

    • Llamar cerrado a un mes lleno de pendientes sin dueño.
    • Facturar por presión de caja sin revisar contrato.
    • Reconocer avance por horas solamente.
    • Aceptar costes de proveedor sin hito asociado.

    En una ingeniería industrial, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Óscar vuelve al siguiente cierre con una regla distinta

    Óscar separó avance técnico, entregable y derecho a facturar. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    cerró 72.000 con evidencia y dejó 48.000 pendientes. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Óscar no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Contrato y hito.
    • Entregable localizable.
    • Aceptación acreditable.
    • Costes vinculados.
    • Criterio contable revisado.

    Si faltaba uno de estos puntos en el caso de Óscar, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Óscar sin mezclar decisiones distintas, conviene revisar también proyectos sin hito: decisión de dirección, proyectos sin hito: relación entre proveedores y clientes y facturación por hitos de proyecto. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre proyectos sin hito antes del cierre, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Stock lento: la decisión de dirección entre margen, espacio y caja

    Stock lento: la decisión de dirección entre margen, espacio y caja

    Actualizado el 20 de agosto de 2026. El inventario se valora con reglas contables, pero la decisión comercial necesita rotación, cobertura, estado y salida probable. Dirección necesita impacto, alternativa y consecuencia de no actuar; el detalle permanece en el expediente. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El almacén de 210.000 euros que costaba otros 3.400 al mes

    Silvia dirige una distribuidora farmacéutica. La escena comienza cuando dirección evaluaba alquilar más espacio: compras pedía capacidad, pero 74 referencias llevaban más de un año sin rotar.

    Silvia y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    El stock lento costaba 210.000 euros y ocupaba espacio valorado en 3.400 mensuales. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: la decisión era ampliar almacén sin valorar salida del inventario. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Silvia presentó devolución, liquidación, traslado y deterioro.

    Liberó 28 % del espacio y evitó el nuevo alquiler. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Stock lento: qué debe llegar a dirección y qué debe resolverse antes

    El inventario se valora con reglas contables, pero la decisión comercial necesita rotación, cobertura, estado y salida probable. Dirección necesita impacto, alternativa y consecuencia de no actuar; el detalle permanece en el expediente.

    Un descuento puede liberar caja y también destruir margen de referencias sanas si se aplica a toda la categoría. Una lista extensa transmite actividad, pero puede esconder la única decisión que realmente vence esa semana. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La alerta debe conducir a parar compra, mover canal, devolver, reparar, promocionar o revisar valor. El resumen debe separar dato validado, estimación y punto que requiere criterio o autoridad. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Cuatro destinos para 210.000 euros

    Para Silvia, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una distribuidora farmacéutica, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Devolución 58.000 € Proveedor Negociar
    Liquidación 72.000 € Margen menor Vender
    Traslado 34.000 € Otra demanda Mover
    Obsoleto 46.000 € Valor dudoso Revisar

    Silvia trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Silvia. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    La página de decisión que reemplazó una reunión sin salida: stock lento

    El control mínimo utilizó estos campos: SKU, coste, unidades, última venta, cobertura, pedido abierto, estado, margen de salida y acción. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    El equipo preparaba el expediente y dirección recibía solo casos con opción, coste y plazo. Compras explicaba pedido; comercial proponía salida; almacén validaba estado; finanzas revisaba valor. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Impacto material, cambio de criterio o riesgo frente a terceros eran las puertas de escalado. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Silvia probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, stock lento para dirección dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Silvia conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Silvia

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Plan General de Contabilidad, Código de Comercio, Ley de Sociedades de Capital, Ley General Tributaria. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Silvia, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Silvia

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Silvia, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Silvia al punto de partida

    • Elevar problemas sin una alternativa concreta.
    • Usar solo antigüedad.
    • Promocionar toda una familia.
    • Seguir comprando por mínimo del proveedor.

    En una distribuidora farmacéutica, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Silvia vuelve al siguiente cierre con una regla distinta

    Silvia presentó devolución, liquidación, traslado y deterioro. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    liberó 28 % del espacio y evitó el nuevo alquiler. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Silvia no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Última venta y cobertura.
    • Pedidos abiertos.
    • Estado físico.
    • Margen de salida.
    • Decisión y revisión contable cuando proceda.

    Si faltaba uno de estos puntos en el caso de Silvia, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Silvia sin mezclar decisiones distintas, conviene revisar también stock lento: relación entre proveedores y clientes, stock lento: alertas semanales y control del inventario obsoleto. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre stock lento para dirección, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Bancos sin conciliar entre clientes y proveedores: seguir el dinero completo

    Bancos sin conciliar entre clientes y proveedores: seguir el dinero completo

    Actualizado el 20 de agosto de 2026. La conciliación explica por qué banco y contabilidad representan el mismo dinero en fechas y registros que pueden diferir. Muchas incidencias no pertenecen a una sola parte: nacen entre una promesa comercial, una compra y una entrega. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    Una remesa cobrada y tres proveedores pagados desde otra cuenta

    Andrés dirige un operador turístico. La escena comienza al conciliar dos bancos y una pasarela: clientes pagaban paquetes agrupados y proveedores recibían anticipos sin referencia común.

    Andrés y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    Había 67.000 euros pendientes: 41.000 de clientes y 26.000 de proveedores. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: cada equipo miraba solo su extracto y no la operación completa. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Andrés creó identificadores desde reserva hasta cobro y pago.

    El pendiente cayó a 5.800 euros en tres semanas. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Bancos sin conciliar: lo que cambia cuando cliente y proveedor aparecen en la misma historia

    La conciliación explica por qué banco y contabilidad representan el mismo dinero en fechas y registros que pueden diferir. Muchas incidencias no pertenecen a una sola parte: nacen entre una promesa comercial, una compra y una entrega.

    Dos importes iguales pueden corresponder a operaciones distintas; un saldo correcto puede esconder ingresos duplicados o pagos sin factura. Si cada área registra su fragmento, la empresa absorbe costes ajenos o reclama sin poder probar la cadena completa. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    Cada diferencia debe clasificarse como temporal, error, documento pendiente o movimiento no identificado. El expediente debe unir pedido, contrato, aceptación, factura y consecuencia para cada parte. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Dos orillas de 67.000 euros

    Para Andrés, el primer paso útil fue descomponer el total antes de pedir explicaciones. En un operador turístico, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Cobros agrupados 41.000 € Clientes Desglosar
    Anticipos 18.000 € Proveedores Vincular
    Pagos sin referencia 8.000 € Proveedor Identificar
    Pendiente final 5.800 € Excepciones Seguir

    Andrés trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Andrés. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Una cronología compartida entre compras, operaciones y comercial: bancos sin conciliar

    El control mínimo utilizó estos campos: fecha banco, concepto, importe, cuenta, asiento, documento, diferencia, responsable y estado. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Los casos abiertos se revisaban por fecha y consecuencia, no por el departamento que los había creado. Tesorería identificaba; cobros y pagos aportaban detalle; contabilidad decidía el registro. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Cuando la incidencia podía bloquear cobro, suministro o margen, se asignaba un único coordinador. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Andrés probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, conciliación bancaria de clientes y proveedores dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Andrés conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Andrés

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Plan General de Contabilidad, Código de Comercio, Ley General Tributaria, Reglamento de facturación. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Plan General de Contabilidad aporta el marco sobre registro, valoración, periodificación y coherencia entre la operación y las cuentas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Reglamento de facturación aporta el marco sobre expedición, rectificación y conservación de facturas. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Andrés, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Andrés

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Andrés, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Andrés al punto de partida

    • Reclamar a un tercero antes de reconstruir la parte propia.
    • Conciliar solo por importe.
    • Borrar diferencias pequeñas.
    • Registrar cobros sin factura asociada.

    En un operador turístico, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Andrés vuelve al siguiente cierre con una regla distinta

    Andrés creó identificadores desde reserva hasta cobro y pago. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    el pendiente cayó a 5.800 euros en tres semanas. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Andrés no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Extracto completo y periodo cerrado.
    • Asiento o documento enlazado.
    • Diferencia clasificada.
    • Transferencias internas espejadas.
    • Pendientes con responsable y fecha.

    Si faltaba uno de estos puntos en el caso de Andrés, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Andrés sin mezclar decisiones distintas, conviene revisar también conciliación bancaria: alertas semanales, conciliación bancaria: control sin ERP y calendario de conciliaciones. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre conciliación bancaria de clientes y proveedores, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.