La retención general del IRPF para actividades profesionales en 2026 es del 15 %, y se reduce al 7 % durante el año de inicio de la actividad y los dos ejercicios siguientes, siempre que el profesional no haya ejercido una actividad profesional en el año anterior al alta. Este es el punto de partida que necesita cualquier autónomo o empresa que emita o reciba facturas con retención en España.
El Cuadro informativo de tipos de retención de la Agencia Tributaria para 2026 recoge estos porcentajes junto a las claves y subclaves que identifican cada tipo de renta. La AEAT también pone a disposición un servicio de cálculo de retenciones que permite verificar el tipo exacto antes de emitir una factura, algo especialmente útil cuando hay dudas sobre epígrafes del IAE o rentas mixtas.
Existen excepciones que conviene tener presentes antes de aplicar un tipo por defecto:
- Determinadas actividades agrícolas, ganaderas o forestales tienen tipos distintos al 15 % general.
- Ciertas rentas derivadas de la propiedad intelectual o de actividades artísticas siguen reglas propias.
- El tipo reducido del 7 % tiene un límite temporal estricto: solo aplica el año de alta y los dos siguientes.
Consejo profesional: Antes de facturar, comprueba tu situación en el cuadro oficial de la AEAT o usa la calculadora de retenciones. Guardar una captura de ese cálculo te sirve como respaldo documental si Hacienda pide justificar el tipo aplicado.
Puntos clave
| Punto | Detalles |
|---|---|
| Tipo general | Se aplica un porcentaje general a la mayoría de facturas profesionales pagadas por empresas u otros profesionales. |
| Tipo reducido | Existe un porcentaje reducido que solo aplica durante un periodo limitado desde el año de alta y los ejercicios siguientes. |
| Modelos clave | El Modelo 111 se presenta cada trimestre y el Modelo 190 lo resume anualmente; ambos deben coincidir. |
| Verificación oficial | El cuadro y la calculadora de la AEAT son la referencia para confirmar claves y porcentajes antes de facturar. |
| Apoyo especializado | Taxeastrategies revisa la aplicación de retenciones y gestiona la presentación de Modelos 111 y 190 para evitar requerimientos. |
Tabla de contenidos
- Qué se considera actividad profesional y quién debe retener
- Tipos de retención en 2026: cuadro práctico y claves de la AEAT
- Cómo calcular la retención de una factura profesional
- Casos especiales: cuándo no se aplica la retención
- Modelo 111, Modelo 190 y su relación con el Modelo 130
- Qué cambia en 2026 respecto a años anteriores
- Checklist antes de emitir o recibir una factura con retención
- Lo que vemos en la práctica con clientes reales
- Cómo te ayuda Taxeastrategies a cumplir con tus retenciones
- Fuentes
- Preguntas frecuentes
Qué se considera actividad profesional y quién debe retener
No toda facturación de un autónomo lleva retención. La Ley del IRPF (LIRPF) y su reglamento (RIRPF) distinguen entre actividades profesionales y actividades empresariales, y solo las primeras están sujetas a retención cuando el pagador es una empresa u otro profesional que actúa como agente retenedor. La diferencia no es cosmética: de ella depende si tu factura debe llevar una línea de retención o no.
Se consideran actividades profesionales aquellas en las que predomina el trabajo personal e intelectual del profesional sobre el capital o la organización de medios. En la práctica, esto incluye:
- Abogados, procuradores y economistas.
- Arquitectos, ingenieros y aparejadores.
- Médicos, psicólogos y otros profesionales sanitarios que actúan por cuenta propia.
- Consultores, asesores fiscales y contables.
- Periodistas, traductores y profesionales de la comunicación que facturan como autónomos.
El agente retenedor es quien paga la factura, no quien la emite. Cuando una empresa contrata a un consultor autónomo, la empresa retiene un porcentaje del importe y lo ingresa en Hacienda a cuenta del IRPF del profesional. Cuando dos particulares o dos empresas mercantiles se facturan entre sí sin que medie una actividad profesional, no hay retención.
Tres situaciones aclaran cómo funciona esto en la práctica. Un autónomo que factura servicios de consultoría a una empresa debe incluir retención del 15 % en su factura, porque el pagador es una entidad obligada a retener. Un colaborador puntual que factura a un particular, sin embargo, no aplica retención, porque los particulares no actúan como retenedores salvo excepciones muy concretas.
Tipos de retención en 2026: cuadro práctico y claves de la AEAT
El sistema de retenciones español no se limita a un único porcentaje. La AEAT organiza los tipos aplicables mediante claves y subclaves que identifican la naturaleza de cada renta, y confundir una clave con otra es uno de los errores más frecuentes al facturar. Para actividades profesionales, los dos porcentajes que dominan el día a día son el 15 % general y el 7 % reducido, pero conviene conocer el resto del panorama para no aplicar un tipo equivocado en casos menos comunes.
| Tipo de renta | Porcentaje 2026 | Condición principal |
|---|---|---|
| Actividad profesional general | 15 % | Aplica por defecto a la mayoría de profesionales autónomos que facturan a empresas u otros profesionales. |
| Profesional de nuevo inicio | 7 % | Año de alta y los dos ejercicios siguientes, si no hubo actividad profesional el año anterior. |
| Actividades agrícolas y ganaderas | 2 % | Aplica a determinadas actividades del sector primario, según epígrafe del IAE. |
| Actividades forestales | 2 % | Rendimientos derivados de aprovechamientos forestales bajo condiciones específicas. |
| Rendimientos de propiedad intelectual, imagen o determinadas rentas del capital mobiliario | 19 % | Se aplica a ciertas cesiones de derechos y rentas asimiladas, distintas de la actividad profesional ordinaria. |
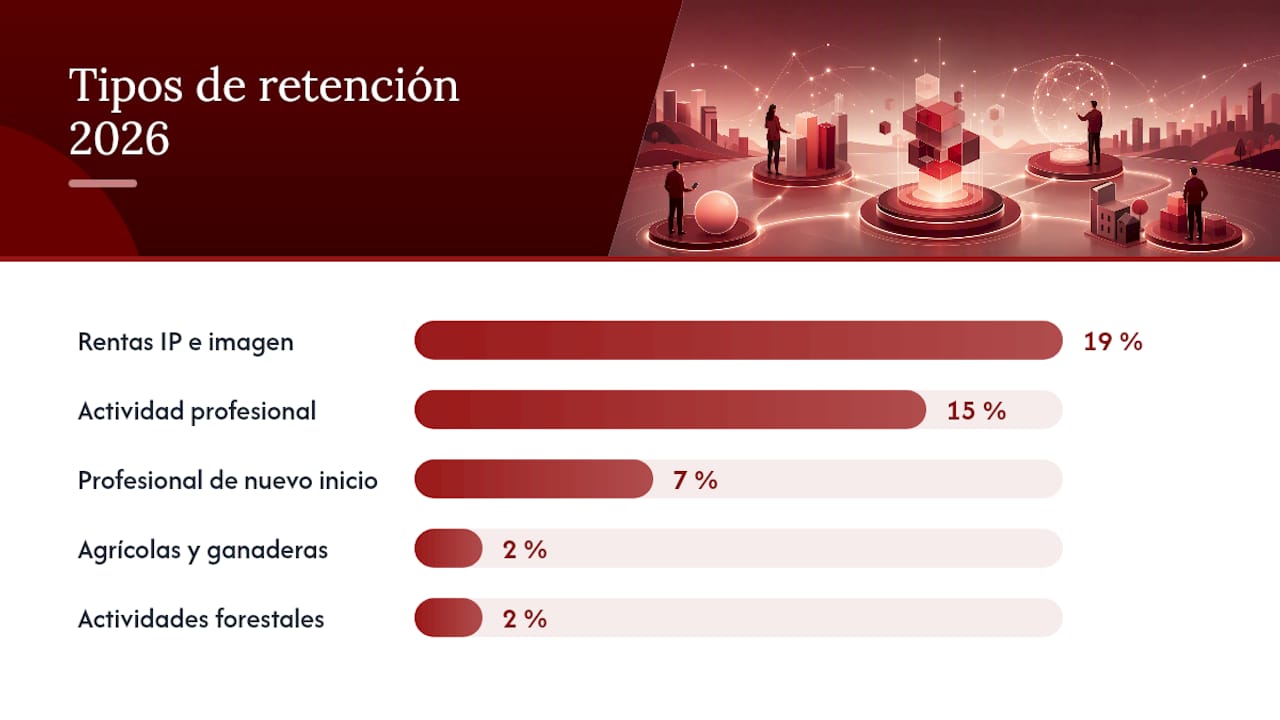
Estos porcentajes proceden directamente del cuadro informativo de la Agencia Tributaria, que también detalla las claves numéricas (como la clave de percepción y su subclave) que deben figurar en el Modelo 111 y en el Modelo 190. Localizar la clave correcta no es un trámite menor: cada clave se corresponde con un tipo de renta específico, y un error en la clasificación puede provocar que se declare un tipo distinto al realmente aplicado en factura, lo que genera descuadres frente a Hacienda.
La página de porcentajes de retención de la AEAT organiza estas claves por bloques de renta (trabajo, actividades profesionales, capital mobiliario, arrendamientos) y es el punto de referencia más fiable cuando surge una duda sobre si una renta concreta encaja como profesional o como otra categoría.
Hay matices que conviene no pasar por alto. Los rendimientos derivados de la cesión de derechos de propiedad intelectual o de imagen no siempre siguen el régimen general de actividades profesionales, y algunos artistas o creadores de contenido pueden verse afectados por tipos distintos según cómo estructuren su facturación. Del mismo modo, ciertos epígrafes del Impuesto sobre Actividades Económicas (IAE) llevan asociadas condiciones de volumen de facturación del ejercicio anterior que determinan si procede un tipo reducido.
Consejo profesional: Cuando factures una renta que no encaje claramente en “actividad profesional general”, localiza primero la clave en el cuadro AEAT antes de decidir el porcentaje. Adivinar el tipo por analogía con otra factura anterior es la fuente más común de errores en el Modelo 111.
Cómo calcular la retención de una factura profesional
El cálculo en sí es sencillo, pero conviene hacerlo sobre la base correcta. La fórmula es:
Base imponible (sin IVA) × tipo de retención = importe a retener
La retención nunca se calcula sobre el total de la factura con IVA incluido, sino exclusivamente sobre la base imponible. Confundir ambos conceptos es un error habitual entre profesionales que empiezan a facturar sin ayuda contable.
Veamos dos ejemplos numéricos resueltos:
- Profesional establecido, retención al 15 %. Un consultor factura 2.000 € de honorarios más IVA (21 %). La base imponible es 2.000 €. La retención es 2.000 € × 15 % = 300 €. El total de la factura sería 2.000 € + 420 € de IVA − 300 € de retención = 2.120 € a cobrar.
- Profesional de nuevo inicio, retención al 7 %. Una diseñadora gráfica dada de alta hace cinco meses factura 1.200 € más IVA. La base imponible es 1.200 €. La retención es 1.200 € × 7 % = 84 €. El total a cobrar sería 1.200 € + 252 € de IVA − 84 € de retención = 1.368 €.
La diferencia entre ambos ejemplos, 216 € menos de retención en el segundo caso, ilustra por qué aplicar correctamente el tipo reducido importa desde el primer año de actividad: ese dinero queda disponible de inmediato en lugar de esperar a la declaración de la renta.
Esta línea no es opcional: es la que permite a quien paga justificar ante Hacienda qué retención practicó, y al profesional acreditar qué le retuvieron cuando presente su propia declaración.
El pagador, además, debe entregar al profesional un certificado de retenciones al final del ejercicio, un documento que resume el total retenido durante el año y que resulta imprescindible para cuadrar la declaración de la renta del profesional con lo declarado por el pagador en el Modelo 190.
Consejo profesional: Guarda cada factura junto con el certificado de retención correspondiente en una carpeta digital organizada por trimestre. Cuando llegue la declaración anual, cuadrar cifras sin buscar papeles sueltos ahorra horas y evita errores de traspaso.
Casos especiales: cuándo no se aplica la retención
No todas las facturas profesionales llevan retención, y aplicar un tipo cuando no corresponde genera tantos problemas como omitirlo cuando sí procede. Algunos supuestos requieren un análisis distinto al general:
- Relaciones laborales especiales de artistas. Determinados colectivos artísticos pueden tributar bajo reglas específicas de retención distintas a las de actividades profesionales ordinarias, según cómo se estructure la relación con el pagador.
- Arrendamientos. Los rendimientos por alquiler de inmuebles urbanos suelen llevar una retención distinta (generalmente el 19 %), que no debe confundirse con la retención por actividad profesional.
- Cesión de derechos de propiedad intelectual. Estas rentas pueden tener un tratamiento diferenciado del de la actividad profesional habitual, dependiendo de la naturaleza del contrato.
- Estimación objetiva (módulos). Algunos profesionales que tributan por módulos siguen reglas particulares que conviene verificar caso por caso.
- Condiciones de volumen por epígrafe del IAE. Ciertas actividades permiten tipos distintos según el importe neto de la cifra de negocios del ejercicio anterior.
Un pequeño árbol de decisión ayuda a despejar dudas rápidas:
- ¿El pagador es una empresa, entidad o profesional obligado a retener? Si no lo es (por ejemplo, un particular), normalmente no hay retención.
- ¿La renta corresponde a una actividad profesional según el epígrafe del IAE? Si no, revisa si encaja en otra clave (arrendamiento, capital mobiliario, actividad empresarial).
- ¿Es el primer, segundo o tercer año de actividad del profesional sin ejercicio previo? Si es así, revisa si aplica el 7 % en lugar del 15 %.
- ¿La actividad tiene una clave especial en el cuadro AEAT (agrícola, forestal, artística)? Si es así, aplica el porcentaje correspondiente a esa clave, no el general.
Cuando surja cualquier duda sobre una clave concreta, el cuadro oficial sigue siendo la referencia más fiable, porque cada actualización anual puede matizar condiciones que no siempre se reflejan en guías divulgativas.
Modelo 111, Modelo 190 y su relación con el Modelo 130
Quien practica una retención no se limita a descontarla de la factura: adquiere la obligación de declararla e ingresarla en Hacienda dentro de unos plazos concretos. Esta parte del proceso recae sobre el pagador, no sobre el profesional que sufre la retención, y equivocarse aquí tiene consecuencias económicas directas.
El Modelo 111 es la autoliquidación trimestral mediante la cual las empresas y autónomos que actúan como retenedores declaran e ingresan las retenciones practicadas a trabajadores y profesionales durante ese trimestre. Según explica la guía práctica sobre el Modelo 111, están obligados a presentarlo todos los que paguen rendimientos sujetos a retención, incluso si en algún trimestre no practicaron ninguna.
| Modelo | Periodicidad | Plazo de presentación 2026 |
|---|---|---|
| Modelo 111 | Trimestral | Del 1 al 20 de abril, julio y octubre; el cuarto trimestre se presenta a principios de enero del año siguiente. |
| Modelo 190 | Anual (resumen) | Durante los primeros días del año siguiente al ejercicio declarado. |
| Modelo 130 | Trimestral (pago fraccionado) | Mismos plazos que el Modelo 111, salvo particularidades de cada trimestre. |
El Modelo 190 es el resumen anual de todas las retenciones declaradas trimestralmente mediante el Modelo 111. Debe coincidir con la suma de los cuatro trimestres presentados durante el ejercicio; cualquier descuadre entre ambos modelos suele generar un requerimiento automático de la Agencia Tributaria.
El Modelo 130 funciona de forma distinta: es el pago fraccionado del IRPF que presentan los autónomos en estimación directa por su propia actividad, y guarda una relación indirecta con las retenciones. Cuando un profesional recibe facturas con retención, puede descontar esas retenciones ya practicadas del pago fraccionado que le correspondería ingresar en el Modelo 130, lo que evita una doble carga fiscal sobre el mismo ingreso.
No ingresar las retenciones dentro de plazo tiene consecuencias que van más allá de un simple aviso. Presentar el Modelo 111 fuera de plazo sin requerimiento previo conlleva un recargo que aumenta cuanto más tarde se regularice la situación, y si Hacienda detecta el impago antes de que el propio contribuyente lo subsane, puede iniciarse un expediente sancionador con recargos superiores.
Antes de presentar cada trimestre conviene revisar unos controles mínimos:
- Que la suma de retenciones declaradas coincida con la suma real de las facturas emitidas o recibidas con retención.
- Que las claves y subclaves usadas en el modelo coincidan con las del cuadro oficial de la AEAT.
- Que ningún certificado de retención quede pendiente de entregar al profesional afectado.
Consejo profesional: Concilia el Modelo 111 de cada trimestre con tu contabilidad antes de presentarlo, no después. Detectar un descuadre en enero, cuando toca cuadrar el Modelo 190 anual, suele significar rehacer cuatro presentaciones en lugar de una.
Qué cambia en 2026 respecto a años anteriores
La Agencia Tributaria actualiza cada año el cuadro de tipos de retención y su servicio de cálculo, y 2026 no es una excepción.
Estas novedades entran en vigor con el propio ejercicio fiscal 2026, por lo que afectan a todas las facturas emitidas desde el 1 de enero de ese año. Si tu software de facturación no se actualiza con el cuadro vigente, existe el riesgo de seguir aplicando parámetros de ejercicios anteriores sin darte cuenta, algo especialmente relevante para quienes gestionan facturación mediante integraciones automáticas.
Antes de dar por bueno cualquier porcentaje que aparezca en una guía divulgativa, conviene verificarlo directamente en dos sitios:
- El cuadro informativo de tipos de retención de la AEAT, actualizado para el ejercicio en curso.
- El servicio de cálculo de retenciones, que permite simular el resultado antes de facturar.
Las empresas que desarrollan software de facturación o gestión suelen apoyarse además en la documentación técnica y los esquemas que la AEAT publica para integrar el cálculo automático de retenciones en sus sistemas, lo que reduce el margen de error humano en la clasificación de claves.
Checklist antes de emitir o recibir una factura con retención
Antes de cerrar cualquier factura profesional en 2026, repasa estos puntos:
- Confirma que el epígrafe del IAE de tu actividad corresponde efectivamente a una actividad profesional y no empresarial.
- Verifica si estás dentro del periodo de alta que permite aplicar el 7 % reducido (año de alta y los dos siguientes).
- Localiza la clave y subclave exactas en el cuadro AEAT si tu renta no encaja en el supuesto general.
- Comprueba que tu alta en el Modelo 036 o 037 refleja correctamente la actividad que estás facturando.
- Incluye en la factura una línea explícita con el porcentaje y el importe retenido.
- Solicita o emite el certificado de retención correspondiente al cierre del ejercicio.
- Archiva digitalmente cada factura junto con su justificante de retención, organizados por trimestre.
Antes de la presentación trimestral, dedica unos minutos a comparar el total de retenciones que vas a declarar con la suma real de tus facturas del periodo, y guarda una copia o captura del resultado que arroje la calculadora oficial de la AEAT cuando apliques un tipo poco habitual.
Consejo profesional: Usa el servicio de cálculo de retenciones de la AEAT como prueba documental cuando factures un caso dudoso. Un pantallazo con fecha, datos introducidos y resultado obtenido vale más que una explicación verbal si Hacienda pide justificar el tipo aplicado meses después.
Lo que vemos en la práctica con clientes reales
La regularización que sigue incluye ingresar la diferencia no retenida, con los intereses correspondientes, y ese coste siempre resulta mayor que el que habría supuesto revisarlo a tiempo.
El segundo patrón que se repite es la falta de conciliación entre el Modelo 111 trimestral y el Modelo 190 anual. Cuando cada trimestre se presenta de forma aislada, sin cuadrar cifras con la contabilidad general, los descuadres se acumulan silenciosamente, hasta que el resumen anual los pone en evidencia, y para entonces ya han pasado cuatro presentaciones sin corregir.
Nuestra recomendación pasa por establecer un control interno sencillo: revisar trimestre a trimestre que las retenciones practicadas o soportadas coinciden con la facturación real, y mantener un registro ordenado de certificados de retención por cliente y ejercicio. Cuando la actividad combina distintos epígrafes, rentas de propiedad intelectual o socios con dedicaciones mixtas, conviene solicitar asesoramiento personalizado antes de que el volumen de facturas complique la reconstrucción del histórico.
Cómo te ayuda Taxeastrategies a cumplir con tus retenciones
Gestionar bien las retenciones profesionales no termina en calcular un porcentaje: implica presentar el Modelo 111 cada trimestre sin descuadres, cuadrarlo con el Modelo 190 anual y mantener organizados los certificados que respaldan cada cifra. En Taxeastrategies revisamos tu facturación para confirmar que aplicas la clave correcta del cuadro AEAT, gestionamos la presentación periódica de tus modelos y te acompañamos si llega un requerimiento sobre alguna discrepancia.

A diferencia de resolver esto por tu cuenta trimestre a trimestre, contar con un asesor personal desde el primer día significa que alguien revisa tu situación antes de que el error llegue a Hacienda, no después. Trabajamos con gestión documental digital para que cada certificado de retención quede archivado y localizable, y con un almacenamiento en la nube ordenado que evita perder soportes justo cuando más se necesitan.
Este acompañamiento es un servicio de asesoría con honorarios mensuales, pensado para autónomos y pymes que prefieren delegar el control fiscal en lugar de revisarlo manualmente cada trimestre. Si quieres que revisemos tu situación actual de retenciones y te confirmemos si estás aplicando el tipo correcto, contacta con Taxeastrategies y agenda una primera conversación con tu futuro asesor.
Fuentes
Antes de aplicar un tipo que no te resulte evidente, conviene contrastarlo directamente con la fuente oficial en lugar de fiarse de guías genéricas desactualizadas.
- CUADRO_TIPOS_RETENCION_IRPF_2026.pdf (Agencia Tributaria)
- Retenciones — Agencia Tributaria (Servicio de Cálculo de Retenciones 2026)
- Porcentajes de retención aplicables a las distintas rentas — Agencia Tributaria
- Modelo 111: Retenciones a profesionales y trabajadores — Guía 2026 (Autónomo Simple)
Guarda el PDF del cuadro de tipos en tu ordenador y usa la calculadora oficial cada vez que factures un caso que no encaje claramente en el tipo general.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuáles son las retenciones del IRPF para profesionales en 2026?
¿Cuánto sube la retención en 2026 respecto a años anteriores?
¿Cuánto me van a retener de IRPF en 2026 si soy autónomo?
¿Qué pasa si aplico mal el tipo de retención en una factura?
Hacienda puede detectar el descuadre al cruzar el Modelo 111 con el Modelo 190 o con tu declaración de la renta, y exigirte ingresar la diferencia junto con recargos; revisar tu caso con un asesor evita este tipo de sorpresas.
¿El Modelo 130 sustituye al Modelo 111?
No: el Modelo 130 es el pago fraccionado del IRPF sobre tu propia actividad como autónomo, mientras que el Modelo 111 lo presenta quien retiene a otros profesionales; las retenciones que te practican pueden descontarse del importe a pagar en el Modelo 130.
Deja una respuesta