Blog

  • Cómo conciliar cobros y devoluciones de un marketplace


    Para revisar una liquidación de un marketplace, separa las ventas, las devoluciones, las comisiones y el dinero que finalmente llega a tu cuenta. La transferencia de la plataforma no explica por sí sola las operaciones del periodo. Empieza por descargar el detalle que permita enlazar cada movimiento con el pedido y los documentos correspondientes.

    El objetivo de esta guía es construir una conciliación documental. No asigna automáticamente un tratamiento de IVA a todas las ventas ni resuelve las obligaciones de cualquier plataforma. La función de la plataforma, el tipo de operación y el territorio pueden cambiar la respuesta fiscal y deben revisarse con sus fuentes específicas.

    Identifica primero qué hace la plataforma en tu operación

    Revisa el contrato y la información del servicio. Comprueba quién vende al cliente, quién emite los documentos, qué conceptos cobra la plataforma y cómo comunica las devoluciones. No deduzcas estas funciones únicamente del logotipo que aparece en el extracto bancario o del nombre comercial del servicio.

    Una misma interfaz puede reunir servicios distintos. Puede mostrar ventas, gastos de publicidad, almacenamiento, transporte o ajustes de pagos. Para ordenar la revisión necesitas saber qué representa cada línea. Si una etiqueta es ambigua, consulta la documentación de la plataforma y conserva la explicación utilizada.

    Antes de entrar en el detalle, sitúa tus obligaciones generales en la guía de facturación. Para los requisitos jurídicos concretos utiliza la norma vigente y los documentos de la operación; el resumen comercial de una plataforma no los sustituye.

    Descarga un conjunto de documentos que cubra el mismo periodo

    Obtén el listado de pedidos, el informe de liquidación, las devoluciones y los documentos de las comisiones. Añade los justificantes bancarios de las transferencias recibidas. Anota la fecha de descarga y el intervalo al que corresponde cada archivo.

    Comprueba si el informe muestra la fecha del pedido, la fecha de envío, la del cobro o la de liquidación. Dos archivos pueden referirse a un mismo mes y agrupar operaciones diferentes. Si comparas sus totales sin revisar ese criterio, puedes interpretar como error una diferencia de corte temporal.

    Guarda los archivos originales y trabaja sobre una copia. Cuando cambies un nombre de columna o añadas una clasificación, conserva la referencia al dato de origen. No reemplaces un informe descargado por una hoja editada que después resulte imposible contrastar.

    Construye el recorrido desde el pedido hasta el banco

    Recorrido documental de una liquidación
    Bloque Documento Pregunta de control
    Venta Pedido y factura o documento aplicable ¿Qué operación explica el importe?
    Devolución Incidencia y documentación de ajuste ¿Con qué pedido se relaciona?
    Servicio de la plataforma Factura o soporte del servicio ¿Qué concepto se ha cobrado?
    Liquidación Detalle del pago ¿Qué líneas forman la transferencia?
    Cobro bancario Movimiento en la cuenta ¿Se recibió lo que se liquidó?

    Usa un identificador de pedido cuando exista y conserva el identificador de liquidación. La combinación permite seguir una venta que se liquida después y una devolución que aparece en otro periodo. Si trabajas solo con nombres de clientes o importes, las coincidencias pueden resultar ambiguas.

    Las diferencias deben tener una explicación visible: operación pendiente de liquidar, devolución posterior, reserva de fondos, servicio descontado o incidencia sin resolver. No utilices una línea genérica de «ajuste» para que cuadre el total sin saber qué representa.

    Trata las devoluciones como una secuencia

    Relaciona la devolución con la venta original y comprueba qué ha ocurrido con el bien, el dinero y la documentación. Una petición del cliente puede tener una fecha distinta de la aceptación de la devolución o del reintegro. Esas diferencias son relevantes para reconstruir los hechos. Distingue también una devolución del producto de un descuento comercial posterior.

    El Reglamento de facturación contempla supuestos de rectificación relacionados con modificaciones de las operaciones y sus cuotas, con las particularidades que establece la norma. No basta con borrar el pedido de la hoja: revisa qué documento corresponde y cómo queda relacionado con el original.

    Si la plataforma genera parte de la documentación, comprueba qué puedes descargar y qué queda a tu cargo. La automatización de una interfaz no acredita por sí sola que se haya completado todo el circuito documental. Identifica la pieza que falta antes de cerrar la incidencia.

    Separa las comisiones de otros servicios

    Las liquidaciones pueden descontar importes que tengan causas diferentes. Clasifica las comisiones de venta, la publicidad, los servicios logísticos y otros cargos según su documentación. Esa separación facilita revisar el margen y permite plantear las dudas fiscales de cada servicio.

    No presupongas que el tratamiento de una comisión coincide con el de la venta al cliente. Revisa quién presta el servicio, qué documento emite y qué datos aparecen en él. Cuando haya proveedores o destinatarios de otros territorios, deja identificada esa circunstancia para una revisión específica.

    En el archivo de gastos conserva tanto el documento como su relación con la liquidación. El análisis de gastos y justificantes debe partir de esa evidencia y de la operación real, sin convertir el descuento de la plataforma en una conclusión automática sobre deducibilidad.

    Cuando una transferencia mezcle devoluciones y servicios que no puedes identificar, puedes preparar su conciliación con Taxea usando los archivos de origen.

    Ejemplo hipotético: una devolución aparece en la liquidación siguiente

    Supongamos que una vendedora recibe una transferencia que reúne varios pedidos. Después, un cliente devuelve un producto y el ajuste aparece en la liquidación siguiente. Si compara las transferencias con las ventas del mismo día, los importes no coinciden y parece que existe un cobro perdido.

    Al relacionar pedido, liquidación y devolución, comprueba que el movimiento responde a periodos distintos. Conserva el soporte del reintegro y revisa la documentación de la corrección. También separa un servicio publicitario descontado de la segunda transferencia para no confundirlo con una devolución de venta.

    El resultado es una explicación de la diferencia, no un cambio artificial del total de ventas. Si queda una reserva de fondos o un importe no identificado, lo mantiene en una lista de seguimiento con su referencia. No lo convierte en gasto ni en pérdida solo para cerrar la hoja.

    Qué revisar antes de entregar el periodo a la asesoría

    Comprueba que los archivos abarcan el intervalo elegido y que se han identificado los criterios de fecha. Revisa que cada liquidación se relaciona con el banco y que las diferencias abiertas tienen una explicación o una pregunta concreta. Entrega también la documentación de las devoluciones y servicios, sin limitarte al resumen de transferencias.

    Indica los cambios de funcionamiento de la plataforma que hayas detectado. Una nueva forma de liquidar, un servicio adicional o una modificación contractual puede afectar al circuito. Es preferible señalar el cambio antes de que la asesoría tenga que deducirlo de una columna nueva en el informe.

    El Reglamento de facturación exige conservar las facturas recibidas y las copias o matrices de las emitidas dentro de sus reglas de conservación. El informe de liquidación resulta útil para conciliar, pero no sustituye sin más todos los documentos que justifican las operaciones.

    Fuentes oficiales y referencias

    Reglamento de facturación: rectificación y conservación. Ley del IVA, para revisar el tratamiento según la operación. Fuentes comprobadas el 3 de septiembre de 2026.

    Este contenido tiene carácter informativo y general. La aplicación concreta de las obligaciones fiscales depende de la actividad y circunstancias de cada contribuyente. Si las liquidaciones no se entienden al compararlas con pedidos y facturas, puedes ordenar su revisión con Taxea.
  • Primeros noventa días como autónomo: organiza el trabajo


    Durante tus primeros noventa días como autónomo conviene comprobar tres cosas: que los trámites reflejan la actividad que realizas, que puedes seguir cada factura hasta su cobro o pago y que sabes quién prepara las próximas obligaciones. Este periodo es una propuesta de organización, no un plazo legal especial. Su utilidad está en detectar desajustes mientras todavía puedes reconstruirlos con facilidad.

    Un alta presentada no crea por sí sola un sistema de trabajo. Puedes tener los justificantes correctos y descubrir después que nadie revisa los avisos, que las facturas se descargan de varias plataformas o que has confundido una entrada de dinero con un ingreso de la actividad. La solución empieza con un expediente sencillo y una revisión breve que se repita.

    Empieza por una carpeta de control, no por una lista interminable

    Reúne los justificantes del alta fiscal, la documentación de Seguridad Social, la descripción de la actividad comunicada y las decisiones que hayas tomado con tu asesor. Guarda también el encargo profesional si delegas trámites. El objetivo es poder responder qué se presentó, cuándo se presentó y qué actividad se había previsto.

    No necesitas copiar documentos personales en todas las carpetas. Conserva un archivo principal con acceso limitado y utiliza referencias en tu hoja de seguimiento. Para cada trámite anota el justificante, la fecha efectiva que aparece y la persona encargada de resolver una discrepancia. Una captura de pantalla puede ayudarte a localizar información, pero no sustituye automáticamente el documento presentado.

    Si todavía estás decidiendo cómo coordinar el inicio, consulta la guía de alta como autónomo. La revisión de tu expediente debe partir de tu actividad concreta; una lista genérica no determina los permisos, registros o requisitos particulares que puedan corresponderte.

    Primera etapa: comprobar que puedes operar

    Haz una prueba completa de tu circuito de facturación sin emitir documentos ficticios como si fueran operaciones reales. Comprueba dónde se introducen los datos del cliente, cómo se identifica la operación, dónde se guarda la factura y cómo se recupera después. Si tu programa permite un entorno de pruebas, úsalo para aprender antes de trabajar con una operación efectiva.

    Define también cómo recibirás los documentos de gasto. Una carpeta llamada «pendientes» resulta útil solo si tiene una persona responsable y una fecha de revisión. Separa el documento que falta del documento que ya tienes pero requiere una decisión: no es lo mismo pedir una factura al proveedor que discutir si el gasto corresponde a la actividad.

    En materia de conservación, el Reglamento de facturación incluye las facturas recibidas y las copias o matrices de las facturas expedidas entre los documentos que deben guardarse. La norma sirve de base para conservar el soporte; la clasificación que proponemos aquí es una herramienta de organización y no amplía ni sustituye las obligaciones legales.

    Segunda etapa: cerrar un primer periodo pequeño

    Elige un periodo que puedas revisar de principio a fin. Reúne las facturas emitidas, las recibidas, los cobros, los pagos y los movimientos que no correspondan directamente a una factura. Después compara cada grupo. El propósito es localizar diferencias, no conseguir que todas las columnas coincidan a la fuerza.

    Una transferencia propia, un préstamo o la devolución de un pago pueden aparecer en la cuenta sin representar una venta. También puede existir una factura todavía no cobrada. Documenta el motivo de cada diferencia y deja pendiente de revisión lo que no puedas explicar. Evita modificar el documento original para que cuadre con el banco.

    Si necesitas comprobar el soporte de tus compras, la guía de gastos y justificantes ayuda a situar la documentación dentro del análisis fiscal. Tener un archivo ordenado facilita la revisión, pero no convierte cualquier pago en un gasto fiscalmente aceptable.

    Una hoja para que los asuntos no desaparezcan

    Ejemplo de control operativo durante el arranque
    Asunto Evidencia Próxima acción Responsable
    Datos comunicados en el alta Justificante presentado Comparar con la actividad efectiva Titular y asesor
    Factura pendiente de recibir Pedido y comprobante de pago Solicitar el documento al proveedor Persona que hizo la compra
    Cobro sin identificar Movimiento bancario Relacionarlo con cliente u operación Titular
    Obligación próxima Calendario verificado para el caso Confirmar documentación y preparación Responsable designado

    Añade una fecha de revisión y una nota de cierre. No marques un asunto como resuelto porque has enviado un mensaje: ciérralo cuando hayas recibido el documento o comprobado la actuación. Si una tarea cambia de responsable, deja constancia de la entrega para evitar que ambos crean que la está haciendo la otra persona.

    Tercera etapa: contrastar lo previsto con lo que está ocurriendo

    Al avanzar el trimestre, compara tu previsión inicial con la actividad real. Revisa si prestas servicios distintos, si has empezado a vender productos, si han cambiado tus clientes o si trabajas desde un lugar diferente. Estos cambios son señales para revisar el expediente; su efecto fiscal depende de los hechos y de la normativa aplicable.

    No reduzcas la revisión a la cifra facturada. Observa también cuánto has cobrado, qué compras han sido excepcionales, qué pagos se repetirán y qué trabajo está pendiente de entregar. Un mes de lanzamiento puede contener inversiones que no volverán a repetirse. Si tratas ese mes como una representación permanente del negocio, tu previsión puede perder utilidad.

    La previsión de tesorería y la estimación fiscal responden a preguntas distintas. La primera mira cuándo entra o sale el dinero; la segunda exige aplicar el criterio correspondiente a cada impuesto. Conserva ambas explicaciones para no utilizar el saldo bancario como sustituto de la contabilidad o de tus registros.

    Si los justificantes no encajan con la actividad que estás realizando, puedes revisar el expediente de arranque con Taxea.

    Ejemplo hipotético: una profesional que empieza con pocos clientes

    Supongamos que una profesional comienza con dos proyectos y compra equipo antes de entregar el primero. Durante las primeras semanas recibe una señal de un cliente, paga varias suscripciones y mueve dinero desde su cuenta personal. Si solo mira el saldo final, no sabrá qué parte corresponde a actividad, financiación propia o pagos anticipados.

    En su revisión separa los contratos, los documentos de cobro y las facturas de gasto. Identifica el dinero aportado por ella y pregunta cómo documentar la señal recibida. Cuando llega la primera entrega, conserva la aceptación del cliente. El resultado no es una conclusión fiscal automática, sino un expediente que permite plantear preguntas concretas y evitar dobles registros.

    Al final del periodo anota qué ha cambiado: un proyecto se retrasa, una suscripción deja de utilizarse y aparece un nuevo tipo de servicio. Estas notas permiten revisar las previsiones con hechos. También ayudan a decidir qué consultas debe resolver antes de aceptar un encargo diferente.

    Errores que conviene evitar desde el principio

    El primer error es guardar solo el pago y olvidar el documento que explica la operación. El segundo es mezclar en una misma lista documentos recibidos, declaraciones preparadas y declaraciones presentadas. El tercero es asumir que una asesoría controla una tarea que no figura en el alcance del servicio. Los tres problemas se reducen dejando una evidencia y un responsable por cada asunto.

    Otro error es cambiar de herramienta cada vez que aparece una incidencia. Antes de añadir una aplicación, identifica qué dato falta y quién debería entregarlo. Un procedimiento pequeño que se utiliza resulta más útil que un sistema amplio sin responsables. Cuando el volumen crezca, podrás automatizar sobre un circuito que ya entiendes.

    Reserva una revisión al terminar cada etapa y apunta las decisiones. Si no puedes confirmar una obligación, una fecha o el tratamiento de una operación, deja la consulta abierta con su documentación. La revisión inicial habrá cumplido su función si te permite explicar lo sucedido y preparar el siguiente periodo con menos incertidumbre.

    Fuentes oficiales y referencias

    Reglamento de facturación, especialmente su artículo sobre conservación. Reglamento de gestión e inspección tributaria y obligaciones censales. Comprobación de fuentes: 3 de septiembre de 2026.

    Este contenido tiene carácter informativo y general. La aplicación concreta de las obligaciones fiscales depende de la actividad y circunstancias de cada contribuyente.

    Si quieres organizar el arranque y acordar quién revisa cada obligación, puedes hablar con Taxea sobre el alta y el seguimiento de tu actividad.

  • Asesoría autónomos Canarias para decidir mejor

    Asesoría autónomos Canarias para decidir mejor

    Emprender desde Canarias tiene una ventaja evidente: un territorio con una identidad económica propia y oportunidades reales para profesionales, negocios digitales y ecommerce. También exige precisión. Una asesoría autónomos Canarias no debería limitarse a presentar impuestos o recordar plazos: debe ayudarte a entender qué obligaciones te corresponden, cómo afecta el IGIC a tus operaciones y qué decisiones protegen tu margen desde el primer día.

    La diferencia no es menor. Cuando la gestión fiscal se deja para el final del trimestre, la actividad acaba funcionando a ciegas: se factura sin previsión, se confunden gastos personales con profesionales y se detectan tarde las obligaciones derivadas de vender dentro o fuera del archipiélago. Un acompañamiento estratégico convierte esa incertidumbre en un sistema de control.

    Por qué Canarias requiere una asesoría con criterio específico

    Canarias cuenta con un régimen fiscal diferenciado respecto al territorio peninsular y Baleares. El ejemplo más conocido es el IGIC, el impuesto indirecto que sustituye al IVA en buena parte de las operaciones realizadas en las islas. Sin embargo, reducir la cuestión a aplicar un impuesto diferente sería simplificar demasiado.

    La factura correcta depende de dónde está tu cliente, qué vendes, si se trata de un servicio o de un bien, cómo se entrega y si el destinatario actúa como empresa o consumidor final. Para un diseñador que presta servicios a una empresa de Madrid, para una tienda online que envía productos a la península y para un consultor que trabaja con clientes europeos, la lógica fiscal puede ser distinta.

    Además, los negocios canarios que importan mercancía, venden fuera del archipiélago o trabajan con proveedores internacionales deben coordinar su fiscalidad con procesos aduaneros y documentación comercial. Un error aquí no solo puede afectar a la liquidación tributaria: también puede retrasar envíos, generar costes no previstos o deteriorar la experiencia de cliente.

    Por eso, una buena asesoría no entrega respuestas automáticas. Primero entiende tu modelo de negocio, revisa el recorrido de cada operación y establece un criterio que puedas aplicar de forma consistente.

    Alta de autónomo: lo que conviene decidir antes de empezar

    El alta como autónomo suele tratarse como un trámite de urgencia. Se rellena un formulario, se elige una actividad y se empieza a facturar. El problema es que muchas decisiones de ese momento condicionan los meses posteriores.

    Antes de formalizar el alta, conviene definir la fecha real de inicio, la actividad o actividades que desarrollarás, si tendrás clientes profesionales o particulares, el territorio donde operarás y la previsión razonable de ingresos. También debes valorar si trabajarás desde casa, si usarás vehículo, si comprarás equipo o si necesitas importar productos. Cada elemento afecta a la configuración fiscal y a la documentación que debes conservar.

    La cuota de autónomos también merece una estimación previa. No se trata únicamente de saber cuánto pagarás este mes, sino de proyectar cómo encaja esa cuota en tus rendimientos esperados. Un simulador ayuda a visualizar escenarios, pero debe partir de datos honestos: facturación prevista, gastos recurrentes y evolución probable de la actividad.

    Darse de alta rápido puede ser útil cuando existe una oportunidad comercial inmediata. Aun así, rapidez no debería significar improvisación. Un alta bien planteada evita rectificaciones, incoherencias en las facturas y elecciones fiscales que después resultan incómodas de sostener.

    IGIC, facturas y operaciones fuera de las islas

    El IGIC forma parte de la operativa cotidiana de muchos autónomos canarios. Debe aparecer correctamente en las facturas cuando proceda, liquidarse en plazo y registrarse con un criterio ordenado. Pero la dificultad real aparece cuando las operaciones cruzan fronteras territoriales.

    Si prestas servicios, el tratamiento puede variar según la condición y ubicación del cliente. Si vendes productos, importan además el origen de la mercancía, el destino del envío y los trámites asociados al transporte. En ecommerce, esta diferencia es especialmente sensible: una tienda puede vender desde Canarias a clientes de distintas comunidades, países europeos o mercados extracomunitarios en una misma semana.

    No existe una única configuración válida para todos. Un profesional que vende formación online, por ejemplo, no tiene las mismas necesidades que una marca que gestiona stock físico. Tampoco es igual facturar de forma ocasional a clientes de fuera que basar todo el negocio en ventas nacionales o internacionales.

    La clave es crear un mapa de operaciones antes de que el volumen crezca. Identifica qué vendes, a quién, desde dónde se presta o entrega, qué impuesto corresponde y qué justificantes debes archivar. Esta base permite facturar con tranquilidad y responder con rapidez cuando surgen dudas de clientes, proveedores o administraciones.

    Gastos deducibles: menos intuición, más evidencia

    Uno de los errores más caros del autónomo es considerar deducible todo gasto que parezca relacionado con su actividad. El criterio no funciona así. Para que un gasto sea fiscalmente defendible, debe estar vinculado a la actividad, estar adecuadamente justificado y registrarse de forma coherente.

    Una suscripción a software, un ordenador, la cuota de una plataforma de ecommerce o una campaña publicitaria suelen tener una relación profesional clara. En cambio, los gastos compartidos con la vida personal exigen más cautela. El teléfono, el vehículo, los suministros del hogar o determinados desplazamientos pueden requerir análisis adicional según el uso real y la normativa aplicable.

    La factura es una pieza esencial, pero no siempre basta por sí sola. Conviene conservar contratos, pedidos, comprobantes de pago y cualquier documento que explique la necesidad del gasto. Esta disciplina no es burocracia vacía: protege una deducción legítima y mejora tu lectura financiera.

    Una calculadora de ahorro puede servir para estimar el impacto de ordenar gastos recurrentes que ya existen en tu negocio. Su valor no está en prometer una cifra universal, sino en mostrar qué ocurre cuando la gestión deja de ser reactiva. Ahorrar correctamente no consiste en forzar deducciones, sino en no perder las que corresponden y planificar con anticipación.

    La planificación fiscal empieza antes del cierre trimestral

    Esperar a la última semana para revisar ingresos y gastos limita las opciones. A esa altura, casi todas las decisiones ya están tomadas. La planificación fiscal útil se desarrolla durante el año, con revisiones que conectan facturación, rentabilidad, inversión y calendario de obligaciones.

    Para un freelance, esto puede significar separar un porcentaje de cada cobro para impuestos y cuota, evitando que el trimestre se convierta en una tensión de tesorería. Para un ecommerce, puede implicar medir el margen real por producto después de incluir logística, publicidad, devoluciones, comisiones e impuestos. Para una pequeña empresa, quizá sea el momento de evaluar si la estructura actual sigue siendo eficiente o si el crecimiento justifica otro enfoque.

    También hay decisiones que no deben tomarse únicamente por su efecto fiscal. Comprar un activo, contratar a alguien o invertir en publicidad puede tener consecuencias tributarias, pero la pregunta principal sigue siendo económica: ¿mejora de verdad la capacidad y el margen del negocio? La fiscalidad debe acompañar a una buena decisión empresarial, no disfrazar una mala.

    Qué pedir a una asesoría para autónomos en Canarias

    La relación con una asesoría funciona mejor cuando sabes qué nivel de apoyo necesitas. Si solo buscas presentar modelos, habrá servicios administrativos que cubran esa necesidad. Si quieres tomar decisiones con datos, anticiparte a riesgos y comprender las implicaciones de operar desde Canarias, necesitas una conversación más profunda.

    Busca especialistas que expliquen el criterio detrás de cada acción, no solo la tarea pendiente. Que te indiquen qué documentación guardar, que revisen la lógica de tu facturación y que diferencien entre una duda puntual y una decisión con impacto recurrente. La atención digital aporta agilidad, pero no sustituye el análisis personalizado cuando tu actividad tiene particularidades.

    También conviene valorar la capacidad de respuesta. Una incidencia con una factura, una operación de importación o una oportunidad de inversión no siempre puede esperar al cierre del trimestre. Una asesoría boutique como Taxea Strategies combina herramientas prácticas con acompañamiento estratégico para que cada dato fiscal tenga una traducción operativa: cumplir, ahorrar dentro de la legalidad y decidir con más control.

    El control fiscal como ventaja de negocio

    Tener las cuentas ordenadas no es un premio por haber crecido. Es una condición para crecer sin perder visibilidad. Cuando conoces tu carga fiscal estimada, tu margen real y el tratamiento de tus operaciones, puedes fijar precios con más criterio, negociar mejor y detectar antes los problemas de caja.

    Canarias ofrece un contexto particular que merece atención profesional, especialmente si tu actividad conecta las islas con otros mercados. La mejor decisión no suele ser la más compleja, sino la que está documentada, responde a tu modelo de negocio y puede mantenerse en el tiempo. Ahí empieza una gestión fiscal que no frena tu actividad: la acompaña con claridad.

  • El futuro de la cotización de autónomos en España

    El futuro de la cotización de autónomos en España

    Una subida de ingresos no siempre se traduce en más liquidez para el autónomo. Con el sistema de cotización vinculado a los rendimientos reales, cada decisión comercial, cada gasto deducible bien documentado y cada previsión de beneficio afecta también a la cuota. Por eso, hablar del futuro de la cotización de autónomos no consiste en adivinar una cifra mensual: consiste en preparar el negocio para un modelo donde fiscalidad, tesorería y protección social están cada vez más conectadas.

    Para un freelance, una tienda online o un pequeño negocio de servicios, la cuota deja de ser un coste estático que se asume sin más. Pasa a formar parte de la planificación financiera. Y esa diferencia separa a quien reacciona al cierre anual de quien toma decisiones con control.

    El futuro de la cotización de autónomos depende de tus rendimientos

    El cambio estructural ya está sobre la mesa: la cotización se calcula en función de los rendimientos netos previstos de la actividad, no exclusivamente de una base elegida con amplia libertad. El sistema se articula mediante tramos y permite ajustar la previsión de ingresos durante el año dentro de los límites y plazos establecidos.

    La lógica parece sencilla: quien obtiene menos rendimiento debería soportar una cuota menor y quien gana más debería contribuir en mayor medida. Sin embargo, la aplicación práctica requiere atención. La cuota que se paga mes a mes se basa en una previsión, mientras que la Administración puede regularizar posteriormente al contrastarla con los datos fiscales definitivos.

    Ahí aparece el riesgo más habitual. Si durante el año se declara una previsión de rendimiento inferior a la realmente obtenida, la actividad puede disfrutar temporalmente de una cuota más baja, pero tendrá que afrontar una regularización posterior. Si sucede lo contrario, se habrá adelantado una cotización superior a la necesaria, aunque pueda existir devolución conforme al procedimiento aplicable.

    No es solo una cuestión administrativa. Una regularización imprevista compite con el pago de proveedores, una campaña de captación, la reposición de stock o la reserva de impuestos. Para negocios con márgenes ajustados o ingresos estacionales, esa falta de previsión puede tensionar la caja más que la propia cuota.

    Qué puede cambiar en los próximos años

    Las tablas de tramos, las bases asociadas y los importes de cuota están sujetos a revisión normativa. El horizonte del modelo de rendimientos reales contempla una evolución gradual, pero las cifras concretas de cada ejercicio dependen de los acuerdos y normas que se aprueben. Conviene desconfiar tanto de titulares que anuncian una subida inevitable para todos como de simulaciones basadas en tablas desactualizadas.

    El debate de fondo continuará en torno a tres cuestiones: cuánto debe cotizar cada nivel de rendimiento, qué cobertura genera esa cotización y cómo se resuelve la distancia entre la previsión inicial y el resultado real del negocio. También influirán la sostenibilidad del sistema de pensiones, la evolución de los ingresos públicos y la necesidad de no castigar la creación de actividad económica.

    Para el autónomo, la lectura útil es otra: no conviene construir el precio de sus servicios, su nómina personal o su estructura de gastos suponiendo que la cuota permanecerá inalterable. La cotización debe tratarse como una partida variable dentro del presupuesto anual.

    Esto afecta especialmente a quienes alternan periodos muy distintos de facturación. Un consultor que concentra proyectos en el último trimestre, un ecommerce que factura gran parte del año en campañas concretas o un profesional turístico en Canarias no debería analizar su cuota desde la foto de un solo mes. La referencia es el rendimiento esperado del conjunto del ejercicio.

    Rendimiento neto no es facturación

    Uno de los errores que más distorsiona las decisiones es confundir ventas con rendimiento neto. La facturación refleja lo que entra por la actividad. El rendimiento es el resultado después de considerar los gastos deducibles vinculados al negocio, con los ajustes que correspondan según la normativa aplicable.

    No todo pago bancario reduce el rendimiento y, por tanto, no todo desembolso tiene el mismo efecto en la cotización futura. Un gasto necesita relación con la actividad, justificación suficiente y registro correcto. La cuota de autónomos, herramientas de trabajo, servicios profesionales o determinados suministros pueden tener un tratamiento fiscal concreto, pero cada caso exige revisar sus condiciones.

    El cálculo de rendimientos para el RETA incorpora además reglas específicas, incluida una deducción genérica en determinados supuestos. Por eso, trasladar sin matices el beneficio de una aplicación de facturación al tramo de cotización puede dar una respuesta incompleta. En sociedades, actividades con gastos mixtos, varios epígrafes o cambios de régimen, el análisis necesita aún más precisión.

    La estrategia correcta no es inflar gastos para bajar la cuota. Además de elevar el riesgo fiscal, gastar sin necesidad destruye margen y liquidez. La optimización válida consiste en identificar los costes reales del negocio, documentarlos correctamente y estimar con rigor el resultado que puede esperarse.

    La cuota debe entrar en tu previsión de tesorería

    La gestión reactiva suele comenzar cuando llega una notificación o cuando la cuenta deja de cuadrar. Una gestión premium empieza antes: convierte los datos del negocio en decisiones. Si tus ingresos cambian de forma relevante, revisar el tramo puede ser razonable. Si vas a cerrar el año con un beneficio mayor al previsto, conviene anticipar el posible ajuste y reservar liquidez.

    Una previsión operativa debería revisar, como mínimo, cuatro variables:

    • la facturación acumulada y la previsión de ventas hasta el cierre;
    • los gastos deducibles reales, no los gastos deseados;
    • el beneficio estimado antes de impuestos y su impacto en la cuota;
    • la liquidez reservada para IVA, IRPF o Impuesto sobre Sociedades y posibles regularizaciones.

    No hace falta convertir cada semana en un ejercicio contable. Para muchos autónomos, una revisión mensual breve y una revisión más profunda al cierre de cada trimestre son suficientes. Lo relevante es que la información llegue a tiempo para actuar.

    Un diseñador freelance que empieza el año con clientes pequeños y firma después un contrato recurrente debe actualizar su previsión. Un ecommerce que invierte más en publicidad para crecer debe diferenciar entre una inversión comercial útil y un gasto que no mejora su rentabilidad. Un administrador de sociedad no puede asumir que sus reglas de cálculo son idénticas a las de un autónomo persona física. En todos los casos, el detalle modifica la decisión.

    Cotizar más también tiene una dimensión estratégica

    La conversación suele centrarse en pagar menos, una preocupación legítima. Pero el futuro de la cotización de autónomos también obliga a pensar qué se obtiene a cambio. La base por la que se cotiza influye en determinadas prestaciones, como incapacidad temporal, cese de actividad, nacimiento y cuidado de menor o jubilación, conforme a los requisitos de cada prestación.

    Esto no significa que siempre interese elevar voluntariamente la cotización. Para una actividad que está validando mercado y necesita tesorería, la prioridad puede ser preservar caja. Para un profesional consolidado, con ingresos previsibles y una estrategia de protección personal insuficiente, puede tener sentido valorar el nivel de cobertura junto con el ahorro, los seguros y la planificación de jubilación.

    No existe una respuesta universal. Depende de la estabilidad del negocio, la edad, las cargas familiares, el patrimonio, el margen, el nivel de riesgo y la estructura jurídica. La cuota no debe decidirse de forma aislada ni desde el miedo a una futura regularización.

    Un método práctico para llegar preparado

    La mejor defensa frente a cambios de tramos o cuotas es disponer de números actualizados. Primero, proyecta el cierre anual con escenarios prudente, probable y ambicioso. Segundo, compara esa proyección con el tramo elegido y revisa si procede modificar la base dentro de las ventanas permitidas. Tercero, separa en una cuenta o provisión interna el dinero destinado a obligaciones fiscales y de Seguridad Social.

    Después, revisa la calidad de los datos. Las facturas emitidas deben estar completas, los gastos deben conservar soporte y los movimientos personales no deben mezclarse con los del negocio. Cuando la información está ordenada, una simulación de cuota deja de ser una intuición y se convierte en una herramienta de decisión.

    En Taxea Strategies trabajamos esta visión desde la planificación: no basta con presentar modelos correctamente si la persona que dirige el negocio no entiende qué margen tiene, qué importe debe reservar y qué decisión conviene tomar antes de que termine el trimestre.

    El futuro no se controla esperando la tabla definitiva de cada año. Se controla con una previsión honesta, gastos bien gestionados y una tesorería capaz de absorber ajustes sin frenar el negocio. Esa es la diferencia entre pagar una cuota y dirigir una actividad con criterio.

  • Inspección tributaria de autónomos sin sorpresas

    Inspección tributaria de autónomos sin sorpresas

    Una notificación de Hacienda no tiene por qué convertirse en una crisis, pero sí exige método desde el primer día. Una inspección tributaria de autónomos no se resuelve enviando documentos deprisa ni confiando en que “todo estará bien”: se afronta reconstruyendo con precisión la lógica económica, fiscal y documental de cada cifra declarada.

    Para un profesional o negocio moderno, el riesgo no suele estar en una gran irregularidad deliberada. Con frecuencia aparece en gastos mal acreditados, facturas incompletas, ingresos cobrados por una plataforma que no se han conciliado correctamente o decisiones tomadas sin prever su impacto en IVA, IRPF o IGIC. La diferencia entre una comprobación ordenada y una regularización costosa suele estar en la calidad de la documentación y en la estrategia de respuesta.

    Qué implica una inspección tributaria de autónomos

    La Inspección de Hacienda verifica si las declaraciones presentadas reflejan correctamente la actividad económica. Puede revisar IVA, IRPF, retenciones, operaciones intracomunitarias, pagos fraccionados o, en Canarias, las obligaciones vinculadas al IGIC. No todas las actuaciones tienen la misma intensidad: una comprobación limitada suele centrarse en datos y justificantes concretos, mientras que un procedimiento inspector permite una revisión más amplia.

    La notificación identifica el impuesto, los períodos revisados y, habitualmente, la documentación solicitada. Leerla con calma es el primer movimiento estratégico. No conviene responder con información que no se ha pedido, pero tampoco dejar fuera elementos que explican una operación relevante. Cada documento entregado debe ser coherente con los libros registro, las facturas, los movimientos bancarios y las declaraciones presentadas.

    El procedimiento de inspección tiene plazos legales y, con carácter general, no debería prolongarse indefinidamente. Sin embargo, determinadas circunstancias pueden extenderlo. Para el autónomo, el plazo más sensible es el de atender requerimientos o formular alegaciones: ignorarlo o apurar sin preparación limita la capacidad de defender su posición.

    El momento crítico: la primera respuesta a Hacienda

    La primera contestación marca el tono del expediente. Antes de remitir nada, conviene crear un mapa de la revisión: qué ejercicio se analiza, qué impuesto afecta, qué partidas tienen mayor exposición y qué soporte existe para cada una.

    Una respuesta eficaz no consiste en saturar el expediente de archivos. Consiste en aportar la prueba adecuada, ordenada y explicada cuando sea necesario. Si Hacienda cuestiona un gasto de formación, por ejemplo, la factura es necesaria, pero puede no ser suficiente. Habrá que acreditar su relación con la actividad: programa, contenido, aplicación profesional y, si procede, la trazabilidad del pago.

    La misma lógica se aplica a los ingresos. En ecommerce y negocios digitales, las diferencias más habituales nacen de confundir ventas facturadas, cobros recibidos, comisiones de marketplaces, reembolsos y abonos. Un extracto de plataforma sin conciliación bancaria rara vez explica por sí solo la operación completa.

    Revisa la notificación antes de aportar documentación

    Hay tres preguntas que deben responderse desde el inicio: qué pide exactamente Hacienda, qué período está afectado y cuál es el plazo real de contestación. La notificación electrónica puede entenderse rechazada si permanece disponible sin abrir durante el plazo previsto, por lo que revisar las comunicaciones electrónicas no es una tarea administrativa menor.

    Después, centraliza la información en un expediente interno. La documentación debe estar fechada, identificada y vinculada a la partida declarada. Si existe un error claro, conviene analizarlo con frialdad antes de responder. Corregir una incoherencia no equivale siempre a aceptar cualquier ajuste propuesto; importa entender su alcance, sus intereses y las posibles sanciones antes de fijar una posición.

    Documentación que más protege al autónomo

    La defensa fiscal se construye antes de recibir una notificación. Un gasto deducible debe cumplir requisitos materiales y formales: estar vinculado a la actividad, estar justificado, registrado correctamente y respetar las reglas específicas del impuesto aplicable. Tener una factura no convierte automáticamente una compra en deducible.

    En una inspección, suelen ser determinantes las facturas completas emitidas y recibidas, los libros registro, los extractos bancarios, contratos con clientes y proveedores, presupuestos, pedidos y justificantes de pago. También pueden ser relevantes los modelos tributarios presentados, los certificados de retenciones, la documentación de activos amortizables y las comunicaciones con plataformas de venta.

    Los gastos mixtos requieren especial cautela. Teléfono, vehículo, vivienda, viajes o comidas pueden tener una relación parcial con la actividad, pero su deducción exige atender a reglas concretas y reunir evidencias proporcionadas. Declarar el 100% por inercia, sin poder sostenerlo ante una revisión, convierte una decisión de ahorro a corto plazo en un foco de riesgo.

    Para profesionales de Canarias, es esencial no trasladar mecánicamente criterios de IVA al IGIC. El territorio, la localización de clientes y proveedores, las importaciones, las ventas a península o al extranjero y la naturaleza del servicio pueden cambiar el tratamiento. En negocios digitales, esta revisión debe integrarse en el circuito habitual de facturación, no resolverse al cierre trimestral.

    Errores que agravan una inspección

    El primer error es contestar sin diagnóstico. Enviar información desordenada, con versiones distintas de una misma factura o sin conciliación entre bancos y contabilidad, transmite falta de control y puede abrir nuevas preguntas.

    El segundo es confundir colaboración con aceptación. El autónomo debe atender los requerimientos y facilitar la comprobación, pero también puede aportar explicaciones, formular alegaciones y defender un criterio razonable respaldado por hechos y normativa. Firmar una diligencia o recibir una propuesta no implica que toda cuestión esté cerrada ni que no pueda revisarse su contenido.

    El tercero es dejar que la urgencia determine la narrativa. Si una partida necesita explicación, esta debe ser veraz, precisa y consistente. Nunca conviene reconstruir documentos a posteriori, alterar conceptos de facturas ni crear justificantes artificiales. Además del riesgo fiscal, estas prácticas destruyen la credibilidad de toda la documentación presentada.

    Cómo convertir la prevención en una ventaja financiera

    La mejor preparación para una inspección tributaria de autónomos no empieza con una carpeta de última hora. Empieza con una operativa financiera limpia: cuenta bancaria profesional diferenciada cuando sea viable, facturación emitida de forma consistente, conciliaciones periódicas y clasificación correcta de los gastos desde que se producen.

    También exige revisar decisiones con impacto acumulado. La compra de un equipo, el alta de una suscripción, un cambio de residencia fiscal, una venta internacional o la colaboración con otro profesional no son simples gestiones operativas. Cada una puede afectar a deducciones, retenciones, reglas de localización o amortizaciones.

    Aquí una asesoría boutique aporta más valor que la mera presentación de modelos. El objetivo no es solo “cumplir”, sino tomar decisiones que resistan una comprobación y mantengan el ahorro dentro del marco legal. Una calculadora de ahorro o una guía de gastos deducibles puede ayudar a identificar escenarios, pero la documentación y el criterio profesional son los que sostienen la decisión cuando Hacienda pregunta.

    Si llega una propuesta de liquidación

    Cuando la Administración plantea una regularización, hay que estudiar cada ajuste por separado. Puede existir una discrepancia técnica defendible, un problema documental subsanable o un error que aconseje asumir y regularizar. No todas las controversias merecen el mismo esfuerzo ni tienen la misma probabilidad de éxito.

    El análisis debe incluir la cuota propuesta, los intereses, la posible sanción, la solidez de las pruebas y el coste de prolongar el procedimiento. A veces la estrategia adecuada es alegar y defender una deducción; otras, corregir un punto concreto permite concentrarse en las partidas que realmente importan. La decisión acertada no es la más combativa, sino la que protege mejor el patrimonio y la continuidad del negocio.

    Una inspección no define la calidad de tu actividad, pero sí pone a prueba tus procesos. Si tu facturación, tus gastos y tus decisiones pueden explicarse con orden y criterio, Hacienda deja de ser una incógnita y pasa a ser un riesgo gestionable.

  • Asesoría fiscal online comparativa para elegir

    Asesoría fiscal online comparativa para elegir

    Una cuota mensual baja puede parecer una buena decisión hasta que llega un requerimiento de Hacienda, una deducción mal aplicada o una inversión que se realiza sin medir su impacto fiscal. Por eso, una asesoría fiscal online comparativa no debería limitarse a enfrentar tarifas: debe ayudarte a identificar qué tipo de acompañamiento necesita realmente tu negocio y qué valor recibes a cambio.

    Para un autónomo, un ecommerce o una empresa digital, la fiscalidad no es una tarea administrativa aislada. Afecta al margen, a la tesorería, a la forma de contratar, a la conveniencia de invertir y a la tranquilidad con la que se toman decisiones. Elegir asesoría es elegir el nivel de control que quieres tener sobre todo ello.

    Asesoría fiscal online comparativa: qué debes comparar de verdad

    El mercado está lleno de propuestas digitales con promesas parecidas: presentar impuestos, llevar la contabilidad, resolver dudas y centralizar documentos. Sin embargo, el servicio puede ser muy distinto. Algunas plataformas están diseñadas para automatizar trámites sencillos a gran escala. Otras trabajan con una cartera más limitada para aportar criterio, anticipación y atención profesional directa.

    La pregunta no es únicamente cuánto cuesta una asesoría online. La pregunta útil es qué problemas resuelve antes de que tengan un coste económico o de tiempo para tu negocio.

    Precio: mira el alcance, no solo la cuota

    Una tarifa de entrada puede cubrir la presentación de modelos habituales, pero dejar fuera consultas fiscales, elaboración de libros, declaraciones informativas, gestiones ante la Agencia Tributaria, cierre contable o atención ante incidencias. En ocasiones, el precio más bajo acaba multiplicándose con extras que no estaban claros al contratar.

    Pide una respuesta concreta sobre qué incluye la cuota mensual y qué servicios se facturan aparte. También conviene saber si existe permanencia, cómo cambian los precios cuando aumenta la facturación o el volumen de documentos, y si hay costes de alta, baja o traspaso desde otra gestoría.

    No se trata de pagar más por sistema. Se trata de evitar comparar una gestión básica con una asesoría estratégica como si fueran equivalentes. Para una actividad sencilla y estable, una solución estandarizada puede ser suficiente. Para un negocio con crecimiento, varios canales de venta, colaboradores o decisiones de inversión, suele resultar más rentable contar con mayor profundidad profesional.

    Especialización: tu actividad cambia la respuesta fiscal

    Un diseñador freelance que factura servicios nacionales no tiene las mismas necesidades que un ecommerce con ventas en varios territorios. Tampoco las tiene un profesional que opera desde Canarias, una empresa que incorpora socios o un negocio digital que trabaja con plataformas internacionales.

    La especialización no consiste en utilizar términos técnicos. Consiste en entender dónde se concentran los riesgos y oportunidades de una actividad. En ecommerce, por ejemplo, puede ser decisivo revisar la tributación de las ventas, el tratamiento del IVA según los mercados, los gastos de publicidad y las comisiones de plataformas. En Canarias, la relación entre IGIC, clientes peninsulares, proveedores y operativa digital exige un análisis específico, no una respuesta genérica trasladada desde la península.

    Una buena asesoría debe poder explicar con claridad cómo afecta la normativa a tu caso y cuándo conviene revisar una decisión antes de ejecutarla. Si la respuesta a cualquier consulta compleja es siempre “ya lo veremos al final del trimestre”, probablemente estás ante una gestoría reactiva.

    Tecnología: útil cuando reduce fricción y mejora decisiones

    La tecnología es una ventaja cuando permite trabajar con documentos ordenados, visibilidad sobre impuestos, avisos de vencimientos y comunicación ágil. No lo es cuando sustituye el criterio por formularios automáticos que obligan al cliente a interpretar por sí mismo cuestiones que requieren revisión profesional.

    Valora si el área de cliente te permite enviar facturas y gastos de forma sencilla, consultar documentación y seguir el estado de tus obligaciones. Pero mira también el otro lado: quién revisa la información, cómo se detectan errores y qué ocurre si necesitas una respuesta que no está en una base de conocimiento.

    Las herramientas de autoservicio tienen especial valor antes de una decisión. Un simulador de cuota de autónomos, una calculadora de ahorro o una guía práctica de gastos deducibles pueden convertir una duda difusa en una conversación mucho más precisa con tu asesor. La digitalización bien planteada te da autonomía sin dejarte solo.

    La diferencia entre presentar impuestos y planificar

    Presentar un modelo en plazo es imprescindible, pero es el mínimo exigible. La planificación fiscal empieza antes: cuando decides darte de alta, fijar precios, comprar un equipo, contratar a una persona, abrir una nueva línea de negocio o cambiar tu forma de facturar.

    Una asesoría de enfoque boutique aporta valor cuando conecta esos movimientos con sus consecuencias fiscales y financieras. Puede ayudarte a ordenar gastos deducibles con evidencia suficiente, estimar pagos a cuenta, prevenir tensiones de tesorería o detectar que una estructura que funcionaba al principio ya no acompaña el nivel de actividad actual.

    Esto no significa que toda empresa necesite un servicio complejo desde el primer día. Significa que la asesoría debe escalar contigo. Un profesional que empieza puede necesitar claridad en el alta, en sus primeras facturas y en el control de gastos. Más adelante, quizás necesite revisar retenciones, márgenes, contrataciones o la conveniencia de operar mediante una sociedad. La respuesta adecuada depende de la etapa, no de una tarifa prefabricada.

    Señales de una asesoría online que aporta control

    Hay indicadores sencillos que permiten separar una propuesta administrativa de una relación de asesoramiento. El primero es la calidad de las preguntas iniciales. Una firma que pregunta por tu actividad, clientes, territorio, previsión de ingresos, gastos y objetivos está intentando entender tu contexto antes de recomendar.

    El segundo es la claridad. Deberías saber qué documentación debes aportar, en qué fechas, quién es tu interlocutor y cómo se resuelven las incidencias. La opacidad genera dependencia: acabas enviando papeles sin saber qué se presenta ni por qué.

    El tercero es la proactividad. No hace falta recibir correos irrelevantes cada semana, pero sí avisos cuando existe una decisión pendiente, un cambio normativo con impacto o una oportunidad razonable de revisar la situación. Esperar a que el cliente detecte el problema no es una estrategia.

    Por último, observa la accesibilidad del equipo. Un chat automatizado puede servir para dudas operativas, pero no reemplaza una conversación con un especialista cuando está en juego una deducción relevante, una inspección o un cambio de estructura. La cercanía profesional sigue siendo un activo premium, incluso en un modelo completamente digital.

    Qué preguntar antes de contratar

    Antes de decidir, conviene solicitar una propuesta escrita y plantear preguntas concretas. Pregunta qué impuestos y modelos están incluidos, si revisan las facturas antes de presentar declaraciones y cómo gestionan los requerimientos de Hacienda. Confirma también si tendrás un asesor asignado, cuál es el plazo habitual de respuesta y qué experiencia tienen con actividades similares a la tuya.

    Si vendes online, trabajas con clientes internacionales o desarrollas tu actividad desde Canarias, exige ejemplos de cómo abordan esos escenarios. No necesitas que revelen datos de otros clientes, pero sí que demuestren comprensión técnica y operativa. Las respuestas vagas suelen anticipar un servicio poco personalizado.

    También merece la pena preguntar por el proceso de cambio de asesoría. Un traspaso bien dirigido incluye la solicitud de documentación, la revisión de obligaciones pendientes y la organización de la información previa. Cambiar no debería convertirse en una carga adicional para quien ya está gestionando un negocio.

    Cuándo una asesoría premium compensa

    Una asesoría premium no se justifica por una estética más cuidada ni por utilizar una plataforma moderna. Compensa cuando el ahorro de tiempo, la reducción de errores y la calidad de las decisiones superan claramente su coste.

    Para un autónomo con pocos movimientos y una actividad previsible, una opción digital básica puede cubrir las necesidades esenciales. Para quien factura con regularidad, deduce gastos relevantes, opera en varios canales o quiere crecer con orden, el coste de una mala recomendación suele ser muy superior a la diferencia de cuota mensual.

    En Taxea Strategies, el enfoque parte de esa idea: la fiscalidad debe traducirse en decisiones comprensibles, medibles y alineadas con la realidad del negocio. No basta con cumplir. Hay que saber qué se está haciendo, qué margen existe para optimizar dentro de la ley y qué decisión conviene tomar después.

    La asesoría adecuada no es la que promete hacerlo todo por menos. Es la que te permite avanzar con información clara, procesos ágiles y un especialista capaz de mirar más allá del próximo impuesto.

  • Reporting financiero mensual: la guía práctica para pymes

    Reporting financiero mensual: la guía práctica para pymes

    Un reporting financiero mensual es el documento que convierte la contabilidad del mes en decisiones concretas para el negocio. Su objetivo operativo es doble: dar a la dirección la información necesaria para actuar y mantener bajo control la posición de caja, con un plan de acción claro ante cualquier desviación. Para que cumpla ambas funciones, debe llegar a manos de quien decide antes del día 10 del mes siguiente.


    En resumen:

    • Un informe financiero mensual debe llegar antes del día 10 para ser útil en la toma de decisiones y mantener la liquidez bajo control.
    • El resumen ejecutivo, con tres a cinco mensajes clave y gráficas, facilita que la dirección actúe rápidamente sin profundizar en anexos.
    • Es fundamental comparar el resultado real con el presupuesto y actualizar las previsiones para detectar desviaciones oportunamente.
    • Automatizar la recopilación de datos y designar responsables distintos para preparar y validar el informe reducen errores y tiempos de revisión.
    • En empresas con alta dependencia de flujo diario, la revisión semanal o diaria de la posición de caja complementa eficazmente el informe mensual.

    Tabla de contenidos

    Bloques esenciales de un informe de finanzas mensual

    Un reporting financiero mensual bien construido no es una recopilación de tablas contables, sino un documento jerarquizado: primero, lo que hay que decidir; después, el detalle que lo justifica. Cada bloque responde a una pregunta distinta que se hace un gestor cuando abre el informe.

    • Resumen ejecutivo: entre tres y cinco mensajes accionables, acompañados de dos o tres gráficas clave (ingresos, margen, caja). Es la página que se lee primero y, muchas veces, la única que se lee entera. Un resumen bien construido aumenta la probabilidad de que la dirección actúe sobre lo que el informe propone, precisamente porque no obliga a bucear en anexos.
    • Cuenta de pérdidas y ganancias mensual y acumulada: compara el mes contra el mes anterior, contra el mismo mes del año pasado y contra el acumulado del ejercicio. Lo relevante no es la cifra aislada, sino la tendencia del margen bruto y del resultado operativo.
    • Balance de situación simplificado: una versión reducida que destaca las variaciones más significativas en activo circulante, deuda y fondos propios, sin reproducir el balance oficial completo.
    • Estado de flujos de caja y previsión a 90 días: muestra de dónde entra y sale el dinero, y proyecta la tesorería a tres meses vista. Es el bloque que más ansiedad quita a un empresario que no domina la contabilidad.
    • Comparativa contra presupuesto y forecast: enfrenta lo real con lo planificado y revisa si el forecast del trimestre sigue siendo realista.
    • Glosario breve de KPIs: dos o tres líneas que expliquen cada indicador para que cualquier persona del equipo, no solo el departamento financiero, entienda el informe sin ayuda.

    Este orden no es casual. Un directivo que abre el informe busca primero la conclusión y solo después, si le interesa, el porqué.

    Cómo hacer un informe financiero mensual paso a paso

    Construir un reporting financiero mensual fiable no depende de la herramienta que uses, sino del proceso que lo sostiene. Un informe excelente hecho una vez y abandonado al mes siguiente vale menos que uno modesto que llega siempre a tiempo.

    1. Define el objetivo y el destinatario. Un informe para el socio inversor no es igual que uno para el equipo de operaciones. Si tu empresa está en fase de captación, el reporting debe priorizar métricas propias del modelo de negocio como MRR, churn, CAC o LTV, conectadas con el business plan.
    2. Fija un calendario operativo. Marca fechas fijas para el cierre contable, la conciliación bancaria, la revisión interna y la entrega final. El ciclo completo debe cerrar con el informe en manos de la dirección antes del día 10 del mes siguiente, momento en el que la información todavía sirve para decidir. Pasado ese margen, el dato pierde vigencia y el informe se convierte en un ejercicio retrospectivo sin utilidad práctica.
    3. Centraliza las fuentes de datos. Contabilidad, extractos bancarios, facturación y, si existe, el CRM o el ERP deben alimentar el mismo repositorio. Cuantas más fuentes dispersas, más tiempo se pierde reconciliando cifras que deberían coincidir desde el origen. Un sistema de almacenamiento en la nube bien organizado reduce buena parte de esta fricción.
    4. Construye las comparativas y el forecast. No basta con mostrar el real: hay que enfrentarlo al presupuesto y actualizar la previsión de los meses siguientes según lo que ya se sabe.
    5. Automatiza lo repetitivo y deja el análisis a las personas. Las herramientas que automatizan la captura de gastos e informes reducen errores y costes de procesamiento frente a la introducción manual de datos.

    Consejo profesional: Asigna un responsable distinto para preparar el informe y para validarlo. Cuando la misma persona hace ambas cosas, los errores de origen pasan desapercibidos con mucha más frecuencia.

    La tesorería merece una mención aparte dentro de este calendario. Un reporting mensual es adecuado para revisar resultados y presupuesto, pero la posición de caja puede exigir seguimiento semanal o incluso diario si la empresa opera con márgenes de liquidez ajustados. Negocios con cobros muy estacionales o alta dependencia de pocos clientes deberían complementar el cierre mensual con un control diario de caja, especialmente en sectores donde el efectivo entra y sale a diario.

    Antes de dar por cerrado el informe, conviene pasar un checklist mínimo: ¿coinciden los saldos bancarios con el libro mayor?, ¿está reconciliada cada cuenta relevante?, ¿hay alguna factura pendiente de registrar que distorsione el margen del mes? Estas preguntas, si se automatizan como alertas, evitan que un error de origen se traslade al resumen ejecutivo que lee la dirección.

    Qué KPIs financieros hay que vigilar cada mes

    No todos los indicadores merecen un lugar en el informe mensual. Los que sí lo merecen deben cumplir una condición: que su variación sugiera una acción concreta, no solo una observación.

    • Margen bruto: (ingresos menos coste directo) dividido entre ingresos. Si cae más de dos puntos en un mes sin una explicación estacional clara, revisa precios o costes de aprovisionamiento antes del cierre siguiente.
    • EBITDA operativo: el resultado antes de intereses, impuestos, depreciaciones y amortizaciones. Es el termómetro real del negocio recurrente, sin el ruido de decisiones financieras o fiscales puntuales.
    • Burn rate y runway: cuánto efectivo consume la empresa al mes y cuántos meses de vida le quedan al ritmo actual. Una startup con 40.000 € de caja y un burn de 8.000 € mensuales tiene cinco meses de runway, cifra que debe aparecer en el resumen ejecutivo sin necesidad de calcularla aparte.
    • DSO (días de cobro) y DPO (días de pago): cuánto tarda la empresa en cobrar a sus clientes frente a cuánto tarda en pagar a sus proveedores. Un DSO que crece mes a mes suele anticipar problemas de caja antes de que aparezcan en el flujo.
    • Ratio de caja: efectivo disponible dividido entre pasivo corriente. Por debajo de 1 conviene vigilar de cerca los vencimientos próximos.
    • MRR (si aplica): ingresos recurrentes mensuales, clave en modelos de suscripción o software.

    La regla práctica es simple: cada KPI debe llevar asociada una acción por defecto. Un indicador sin acción asociada es solo un dato curioso, no un instrumento de gestión.

    Plantilla de informe financiero mensual para adaptar

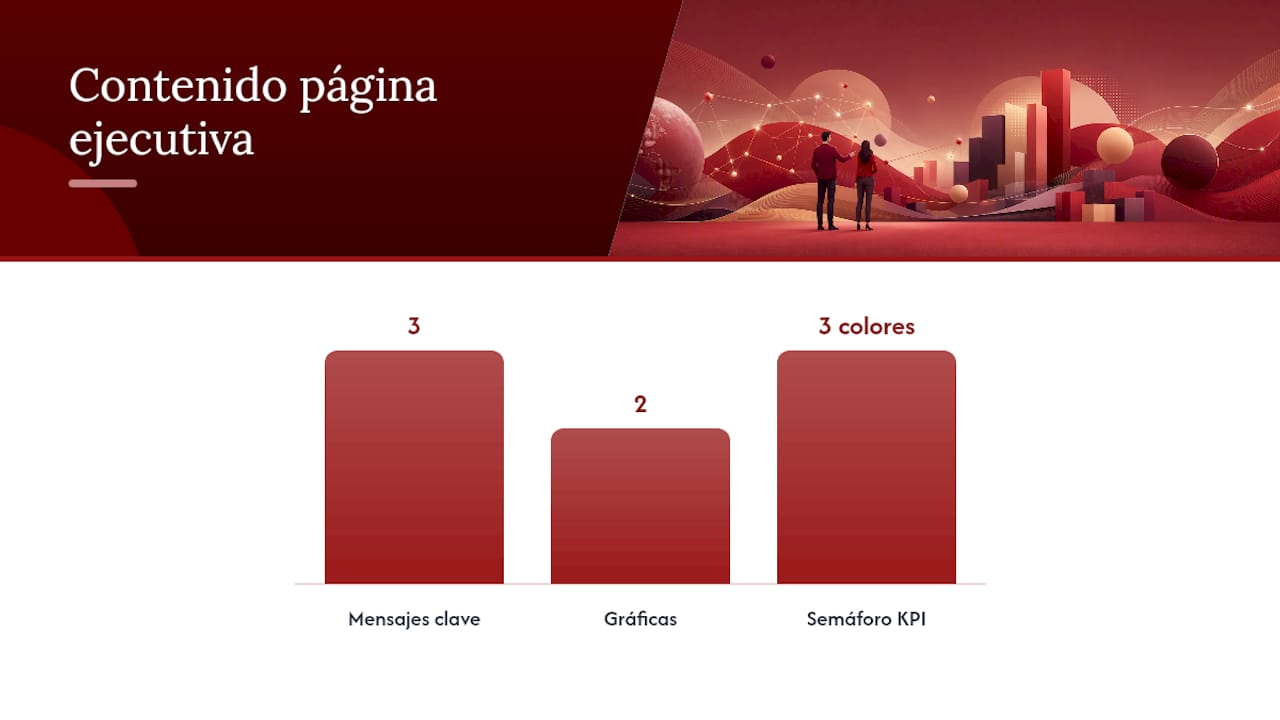
    Plantilla de informe financiero mensual para adaptar — overview diagram

    Una plantilla útil no necesita ser sofisticada; necesita ser repetible. La página ejecutiva debe caber en una sola hoja: tres mensajes clave, dos gráficas y un semáforo visual de KPIs (verde, ámbar, rojo) según su desviación respecto al presupuesto.

    Los anexos, en cambio, sí requieren detalle completo:

    • Cuenta de pérdidas y ganancias mensual y acumulada, con comparativa contra presupuesto.
    • Balance simplificado con las variaciones más relevantes del mes.
    • Estado de flujos de caja y previsión a 90 días.
    • Detalle línea a línea de las desviaciones más significativas, con una frase explicativa por cada una.

    El Informe Mensual de Recaudación Tributaria que publica la Agencia Tributaria es un buen ejemplo de esta lógica aplicada a gran escala: presenta cifras mensuales y acumuladas en términos de caja, con gráficos y notas explicativas que cualquier lector no especializado puede seguir sin formación contable previa.

    El formato de entrega recomendado combina un PDF ejecutivo de una o dos páginas con acceso a un dashboard interactivo para quien quiera profundizar. Las herramientas de BI bien configuradas permiten mantener ambos formatos actualizados desde la misma fuente de datos, sin duplicar el trabajo cada mes.

    Tipo de empresa Énfasis del informe Frecuencia de tesorería
    Startup en fase de captación MRR, churn, CAC, LTV, runway Semanal
    Pyme de servicios Margen bruto, DSO, EBITDA Mensual
    Comercio o retail Rotación de stock, margen por línea, caja diaria Diaria
    Empresa familiar consolidada Comparativa presupuesto, balance, reparto de resultados Mensual

    Errores comunes en el reporte financiero mensual

    El error más costoso no suele ser un cálculo mal hecho, sino un informe que llega tarde. Cuando el reporte se entrega a mitad del mes siguiente, la dirección ya ha tomado decisiones sin esa información, y el documento pasa de ser una herramienta de gestión a un ejercicio de archivo.

    • Retrasos sistemáticos: cada semana de demora reduce el margen real de reacción ante una desviación.
    • Exceso de métricas: un informe con veinte indicadores sin jerarquía obliga al lector a decidir qué importa, tarea que debería haber hecho quien lo preparó.
    • Falta de conciliación bancaria: un saldo que no coincide entre el banco y la contabilidad contamina cualquier análisis posterior.
    • Dependencia total de procesos manuales: sin automatización mínima, el tiempo dedicado a “montar” el informe deja poco margen para analizarlo.

    Consejo profesional: Si notas que cada mes dedicas más tiempo a corregir datos que a interpretarlos, el problema no está en las fórmulas: está en la fuente de los datos. Ataja eso primero.

    Por qué comunicar el reporte a otros departamentos

    Un reporting financiero mensual que solo ve el departamento de finanzas pierde la mitad de su valor. Ventas necesita saber si el margen aguanta el ritmo de descuentos que está aplicando; operaciones necesita entender si el gasto en proveedores está desviado; el equipo comercial necesita conocer el DSO real antes de negociar condiciones nuevas con un cliente.

    Panel de oficina con indicadores KPI

    La forma más eficaz de compartirlo no es enviar el PDF completo a todo el mundo, sino adaptar el resumen ejecutivo a cada audiencia: una versión con foco comercial para ventas, otra con foco de costes para operaciones. El bloque de KPIs y el semáforo de desviaciones funcionan como lenguaje común entre departamentos que, de otro modo, hablarían de cifras distintas sin darse cuenta.

    Cómo Taxea Strategies aplica este proceso cada mes

    En Taxea Strategies llevamos el reporting mensual con un asesor personal asignado desde el primer día, que conoce el negocio del cliente y no cambia cada trimestre. Ese acompañamiento continuo es lo que permite detectar desviaciones antes de que se conviertan en un problema de caja, no solo describirlas después.

    El proceso operativo combina tres elementos:

    • Un calendario de cierre y conciliación que garantiza la entrega del informe antes del día 10 de cada mes.
    • Una reunión mensual con el asesor para revisar el resumen ejecutivo y decidir acciones concretas, no solo repasar cifras.
    • Una plantilla adaptada al sector y tamaño de cada cliente, que evoluciona conforme cambia el negocio.

    Para una pyme o startup, el resultado esperado no es solo “tener un informe”: es llegar a cada reunión de dirección con datos fiables y una recomendación clara sobre qué hacer con ellos.

    ¿Externalizar el reporting o construir el proceso internamente?

    La decisión de externalizar el reporting financiero mensual suele depender de tres señales: si el equipo dedica más tiempo a montar el informe que a interpretarlo, si las desviaciones se detectan siempre tarde, o si la empresa ha crecido lo suficiente como para necesitar comparativas de presupuesto que nadie internamente sabe construir con rigor.

    Un partner externo proactivo no se limita a entregar cifras: propone acciones, avisa de riesgos antes de que se materialicen y adapta el informe a medida que el negocio cambia de fase, algo que rara vez ocurre con un proveedor que solo factura horas de gestoría tradicional.

    Antes de decidir, conviene hacerse tres preguntas: ¿el informe actual llega antes del día 10?, ¿alguien de dirección lo lee y actúa sobre él?, ¿el coste de un error de caja detectado tarde supera el coste de externalizar el proceso? Si dos de las tres respuestas preocupan, la balanza se inclina hacia el acompañamiento externo.

    — Alexis

    El servicio de reporting mensual de Taxea Strategies

    Taxea Strategies ofrece reporting financiero mensual como parte de su acompañamiento fiscal y contable, no como un extra desconectado de la gestión diaria del negocio. El servicio incluye un asesor personal que conoce tu empresa, la entrega del informe antes del día 10 de cada mes y una reunión mensual para revisar el resumen ejecutivo y decidir acciones concretas, con plantilla adaptada a tu sector desde el primer cierre.

    Taxeastrategies

    Para una pyme, esto significa dejar de perseguir datos dispersos entre el banco, la facturación y la contabilidad, y empezar a recibir un documento que ya viene interpretado. Si además necesitas revisar qué gastos son deducibles para ajustar el margen real del mes. Ese análisis se integra en el mismo proceso, sin gestiones separadas. Puedes empezar solicitando una valoración gratuita de tu situación actual y ver cómo quedaría tu primer informe mensual con Taxea Strategies.

    Fuentes

    Preguntas frecuentes

    ¿Qué es un reporting financiero?

    Es el proceso de recopilar, analizar y comunicar los datos económicos de una empresa en un documento estructurado que sirve de base para tomar decisiones de gestión.

    ¿Cuáles son los 4 estados financieros clave del reporte mensual?

    El resumen ejecutivo, la cuenta de pérdidas y ganancias, el balance simplificado y el estado de flujos de caja con previsión a 90 días forman el núcleo del informe mensual.

    ¿Cómo se realiza un informe mensual paso a paso?

    Se define primero el destinatario, se fija un calendario de cierre y conciliación, se centralizan las fuentes de datos y se construyen las comparativas contra presupuesto antes de entregar el documento, idealmente antes del día 10 del mes siguiente.

    ¿Qué es la regla 50-30-20 en finanzas?

    Es un criterio de presupuesto personal que reparte los ingresos en un 50 % para gastos esenciales, un 30 % para gastos discrecionales y un 20 % para ahorro o deuda; no es un estándar aplicado al reporting financiero empresarial, que usa comparativas contra presupuesto y KPIs propios del negocio en su lugar.

    ¿Cada cuánto hay que revisar la tesorería si el reporte es mensual?

    El cierre de resultados puede ser mensual, pero la posición de caja conviene revisarla semanalmente o incluso a diario cuando existe riesgo de liquidez o alta estacionalidad en los cobros.

    Recomendación

  • IRPF para profesionales autónomos cómo calcularlo

    IRPF para profesionales autónomos cómo calcularlo

    Una factura cobrada no equivale a dinero disponible. Antes de decidir cuánto puedes reinvertir, retirar o destinar a una nueva contratación, conviene separar una parte para el IRPF de los profesionales autónomos. No hacerlo es una de las causas más frecuentes de tensión de tesorería en negocios que, sobre el papel, facturan bien.

    El IRPF no es un coste fijo ni se calcula sobre todo lo que entra en tu cuenta. Depende del beneficio real de la actividad, de las retenciones ya practicadas, de los pagos fraccionados y de tu situación personal. Gestionarlo con criterio no consiste en buscar atajos: consiste en anticipar el resultado, documentar correctamente los gastos y tomar decisiones con margen.

    Qué paga realmente un autónomo por IRPF

    Si tributas como persona física, tu actividad se integra en tu declaración anual de la renta. La base de partida es el rendimiento neto: los ingresos de la actividad menos los gastos fiscalmente deducibles y ajustados según las reglas aplicables.

    Sobre ese rendimiento se aplica una tarifa progresiva. Por eso no existe un porcentaje universal de IRPF para autónomos. Dos profesionales que facturan lo mismo pueden acabar pagando importes distintos si tienen gastos diferentes, otras rentas, mínimos personales o familiares, deducciones aplicables o retenciones ya soportadas.

    La idea clave es sencilla: el IRPF grava el beneficio, no la facturación. Un diseñador que ingresa 60.000 euros y tiene 12.000 euros de gastos deducibles no está en la misma posición que otro que ingresa lo mismo pero sostiene una estructura de 30.000 euros. La facturación mide actividad; el beneficio determina gran parte de la carga tributaria.

    También conviene distinguir el IRPF de la cuota de autónomos y del IVA. La cuota a la Seguridad Social puede ser un gasto deducible si se cumplen los requisitos. El IVA, en cambio, normalmente no es ni ingreso ni gasto cuando se repercute y se deduce de forma ordinaria. Mezclar estos tres conceptos genera previsiones erróneas y decisiones de caja poco fiables.

    Retenciones y pagos fraccionados: dos anticipos, no dos impuestos

    El IRPF se liquida de forma definitiva en la declaración de la renta, pero Hacienda puede recibir anticipos durante el año. Los más habituales para un profesional autónomo son las retenciones en factura y los pagos fraccionados.

    Cuando emites facturas con retención

    Determinadas actividades profesionales incluyen una retención de IRPF en las facturas dirigidas a empresarios o profesionales. Con carácter general, el tipo suele ser del 15%. Los profesionales de nuevo inicio pueden aplicar un tipo reducido del 7% en el año de inicio y los dos siguientes, siempre que cumplan las condiciones previstas.

    La retención no reduce tu impuesto final por sí misma. Es un importe que tu cliente ingresa a cuenta de tu IRPF y que después se descuenta en la renta. Su efecto práctico es relevante: recibes menos dinero al cobrar la factura, pero adelantas parte de tu obligación fiscal.

    Aplicar el 7% puede mejorar la liquidez inicial, algo útil en una fase de lanzamiento con inversión, irregularidad de ingresos o necesidad de caja. El intercambio es claro: si el beneficio crece, la diferencia puede aparecer como un pago mayor en la declaración anual. La decisión debe encajar con una previsión, no responder solo al deseo de cobrar más hoy.

    Cuándo corresponde presentar el modelo 130

    Los autónomos en estimación directa presentan habitualmente el modelo 130 de forma trimestral. En términos generales, el pago se calcula sobre el rendimiento acumulado desde enero, aplicando un porcentaje sobre el beneficio y restando retenciones y pagos previos.

    Sin embargo, los profesionales pueden quedar exonerados de presentar este modelo cuando, en el año anterior, al menos el 70% de sus ingresos profesionales estuvieron sometidos a retención. En un inicio de actividad se analiza el propio periodo. No es una regla automática para todo el mundo, y conviene revisar el caso concreto antes de dejar de presentar una obligación.

    Quien tributa en estimación objetiva, si la actividad puede acogerse a este régimen, utiliza normalmente el modelo 131. Su lógica es distinta: el pago no se vincula directamente al beneficio real del trimestre, sino a parámetros objetivos. Para actividades digitales, servicios profesionales especializados o negocios con una estructura cambiante, la estimación directa es con frecuencia el marco habitual.

    Cómo calcular una previsión útil de IRPF

    La liquidación exacta depende de toda tu situación fiscal, pero una previsión de gestión no necesita esperar a la renta. Necesita datos actualizados y un método constante. El primer paso es registrar ingresos y gastos mes a mes, no reconstruirlos cuando se acerca el trimestre.

    Parte de los ingresos sin IVA y resta los gastos deducibles vinculados a la actividad. A ese resultado añade una visión anual: otros ingresos, rendimientos de alquileres o inversiones, cambios en la situación familiar, aportaciones con efecto fiscal y retenciones acumuladas. Cuanto más completa sea la fotografía, más realista será la provisión.

    Por ejemplo, una consultora que prevé 48.000 euros de ingresos y 18.000 euros de gastos deducibles no debería reservar IRPF sobre 48.000 euros, sino sobre el beneficio estimado de 30.000 euros, con los ajustes que procedan. Si durante el año sus clientes han retenido 4.500 euros, ese anticipo debe incorporarse al cálculo. Si además ha presentado pagos fraccionados, también se restarán en la declaración.

    La práctica más prudente es transferir periódicamente una cantidad a una cuenta separada destinada a impuestos. El porcentaje adecuado depende del margen, las retenciones y la renta global, pero la disciplina de separar caja evita confundir saldo bancario con liquidez disponible. Una calculadora de ahorro fiscal sirve precisamente para convertir una estimación abstracta en una cifra operativa.

    Gastos deducibles: donde está la diferencia entre ordenar y optimizar

    Un gasto deducible debe estar relacionado con la actividad, justificarse de forma adecuada, registrarse y, cuando corresponda, contar con factura completa. No basta con que el gasto sea útil o frecuente en tu vida profesional. La trazabilidad es tan relevante como la lógica económica.

    En muchos negocios de servicios y ecommerce suelen aparecer cuotas de autónomos, software, suscripciones profesionales, publicidad, comisiones de plataformas, formación vinculada, servicios externos, material, seguros, suministros y desplazamientos relacionados con la actividad. Pero cada categoría tiene matices: la deducción de un vehículo, los gastos de manutención, el uso de la vivienda como despacho o los equipos de uso mixto exigen especial cuidado.

    El error no siempre es deducir demasiado. También se pierde ahorro cuando no se recogen gastos legítimos, se archivan tickets sin datos fiscales o se paga desde cuentas personales sin orden documental. Una gestión premium no consiste en acumular justificantes: consiste en diseñar un sistema donde cada operación quede clasificada y defendible.

    En actividades ecommerce, además, conviene separar con precisión el coste de adquisición de mercancía, logística, devoluciones, comisiones de marketplaces, campañas, pasarelas de pago y herramientas de gestión. La rentabilidad real del canal no se ve solo en la facturación, sino después de todos esos costes y de la provisión fiscal correspondiente.

    Decisiones que conviene revisar antes de cerrar el año

    El último trimestre no debería ser el único momento de pensar en IRPF. Aun así, es una ventana relevante para revisar el beneficio acumulado, las facturas pendientes, las inversiones necesarias y la coherencia de los gastos contabilizados.

    Adelantar una compra solo por su efecto fiscal rara vez es una buena estrategia si no responde a una necesidad del negocio. Gastar 1.000 euros para reducir una parte del impuesto no equivale a ahorrar 1.000 euros. La pregunta correcta es si esa inversión mejora capacidad, eficiencia, ventas o control, y si su calendario tiene sentido financiero.

    También es el momento de revisar si las retenciones aplicadas en las facturas son correctas, si existe obligación de pagos fraccionados, si se han registrado amortizaciones y si la previsión de renta sigue siendo razonable. Para profesionales en Canarias, la revisión debe incorporar además las particularidades del IGIC y de la operativa territorial, sin confundir sus reglas indirectas con el cálculo del IRPF.

    El IRPF como herramienta de dirección financiera

    La fiscalidad deja de ser reactiva cuando se integra en el cuadro de mando del negocio. Saber cuánto has facturado es útil; saber cuál es tu beneficio después de gastos, impuestos previstos y compromisos de caja es lo que permite fijar precios, contratar, invertir o decidir cuánto puedes retirar con seguridad.

    Un simulador puede ofrecer una primera estimación. El valor estratégico aparece al contrastarla con tus márgenes, tu calendario de cobros y tu estructura real. En Taxea Strategies, ese enfoque convierte el cumplimiento periódico en una conversación de negocio: no solo qué hay que presentar, sino qué decisión conviene tomar antes de que el trimestre se cierre.

  • Fiscalidad startup segura en España: guía práctica 2026

    Fiscalidad startup segura en España: guía práctica 2026

    Para una startup en España, las medidas fiscales seguras que puede aplicar hoy son concretas y verificables. La más relevante es acceder a la condición de empresa emergente ante ENISA para tributar al 15% en el Impuesto sobre Sociedades, en lugar del tipo general. A partir de ahí, la seguridad fiscal se construye documentando bien cada beneficio y manteniendo el cumplimiento continuo con Hacienda y la Seguridad Social.

    Las palancas legales disponibles ahora mismo son estas:

    • Impuesto sobre Sociedades al 15 % durante el primer ejercicio con base imponible positiva y los tres siguientes, para empresas acreditadas por ENISA.
    • Exención de stock options hasta 50.000 € anuales entregados a empleados, con reglas propias de imputación temporal.
    • Aplazamiento y exención de pagos fraccionados, una medida de liquidez pensada para los primeros años de vida de la empresa.
    • Recomendación operativa: documentar cada decisión (contratos, actas, valoraciones) y apoyarse en asesoría fiscal continua para no perder ninguno de estos beneficios por un descuido administrativo.

    Puntos clave

    Mantener la fiscalidad segura de una startup en España depende de certificar la condición de empresa emergente ante ENISA y sostener el cumplimiento documental cada trimestre.

    Punto Detalles
    Certificación ENISA Acredita innovación y escalabilidad; sin ella no se accede al Impuesto sobre Sociedades al 15%.
    Requisitos de plantilla y facturación Exige al menos 60% de plantilla en España y un tope de 10 millones de euros de facturación anual.
    Stock options bien documentadas La exención llega a 50.000 € anuales, pero exige valoración soportada y reglas de imputación temporal.
    SAFE y participativos con contrato claro El SAFE traslada el riesgo fiscal a la redacción del contrato; los préstamos participativos ofrecen más previsibilidad.
    Acompañamiento continuo Taxea Strategies ofrece asesor personal y control fiscal trimestral para conservar los beneficios de la Ley de Startups.

    Tabla de contenidos

    Qué exige la Ley de Startups (Ley 28/2022) y cómo obtener la certificación ENISA

    La Ley 28/2022, de fomento del ecosistema de las empresas emergentes, es el marco que sostiene todos los incentivos fiscales para startups españolas. Antes de planificar cualquier estrategia, conviene entender qué exige exactamente y qué se pierde si se incumple.

    Los incentivos principales son cuatro: el tipo reducido del 15% en el Impuesto sobre Sociedades, una deducción del 50% para los inversores particulares (business angels) que aporten capital, la exención de stock options para empleados y la posibilidad de aplazar o eximir pagos fraccionados. Cada uno tiene su propio recorrido temporal y sus propias condiciones.

    Para mantener la condición de empresa emergente, la normativa fija varios requisitos simultáneos:

    1. Antigüedad limitada: la empresa no puede superar los cinco años desde su constitución (siete en sectores como biotecnología, energía o industrial).
    2. Sede en España: el domicilio social, fiscal o el establecimiento permanente debe estar en territorio español.
    3. Plantilla local: al menos el 60 % de la plantilla debe tener contrato laboral en España.
    4. Límite de facturación: el volumen de negocio anual no puede superar los 10 millones de euros.
    5. No repartir dividendos: distribuir beneficios durante el periodo de vigencia hace perder automáticamente la condición.

    El proceso de acreditación lo gestiona ENISA, que valora si el proyecto es innovador y escalable a partir de la documentación presentada: plan de negocio, modelo de escalabilidad y estructura societaria. La certificación no es un trámite automático ni meramente formal: ENISA revisa el fondo del proyecto, y el silencio administrativo transcurrido el plazo se entiende positivo.

    Consejo profesional: Guarda toda la documentación que presentaste a ENISA en la certificación inicial. Si Hacienda revisa tu condición de empresa emergente más adelante, esos mismos papeles son tu primera línea de defensa.

    Estructura societaria y retribuciones: decisiones que reducen riesgos fiscales

    La forma jurídica que elijas al arrancar condiciona buena parte de tu seguridad fiscal posterior. En la práctica, la sociedad limitada sigue siendo la opción más razonable para una startup en fase temprana: limita la responsabilidad patrimonial de los socios, permite estructurar participaciones con relativa sencillez y encaja de forma natural con los requisitos de la Ley de Startups. Puedes revisar el proceso completo en esta guía sobre constituir una sociedad limitada.

    Sobre las stock options, la mecánica fiscal merece atención particular porque es donde más errores se cometen:

    • La exención cubre hasta 50.000 € anuales por empleado en la entrega de acciones o participaciones.
    • La regla de imputación temporal permite diferir la tributación hasta el evento de liquidez o hasta un máximo de diez años, lo que reduce el coste fiscal inmediato del empleado y mejora la retención del talento.
    • La valoración de las participaciones en el momento de la entrega debe quedar bien soportada, porque es el dato que determina la base de la exención.
    • Ejecutar planes de stock options a través de autocartera exige respetar los límites legales de participaciones propias que puede mantener la sociedad.

    Consejo profesional: Incluye siempre cláusulas de permanencia y pactos de socios claros antes de firmar una ronda. Protegen la deducción del inversor y evitan disputas de valoración cuando alguien sale de la empresa antes de tiempo.

    Financiación segura: SAFE, convertibles y préstamos participativos, y sus implicaciones fiscales

    Los instrumentos de financiación temprana no todos se tratan igual ante Hacienda, y esa diferencia importa más de lo que muchos fundadores creen al firmar su primera ronda.

    Los SAFE (simple agreement for future equity) y los convertibles son acuerdos de inversión que postergan la valoración de la empresa hasta una ronda futura. Su tratamiento fiscal en España es menos estandarizado que en Estados Unidos, precisamente porque nuestra normativa no contempla una figura equivalente con reglas propias. Eso obliga a tratar cada SAFE como lo que jurídicamente es: un contrato atípico cuyas consecuencias fiscales dependen de cómo esté redactado.

    Los préstamos participativos, por contraste, ofrecen más previsibilidad. Vinculan la rentabilidad del inversor a hitos concretos del negocio en lugar de fijar un interés rígido, lo que reduce la exposición a ajustes fiscales por precios de transferencia. Muchos fondos los prefieren por esa misma flexibilidad.

    Para blindar cualquiera de estos instrumentos frente a una due diligence posterior, conviene:

    • Fijar por escrito los criterios de valoración y el momento en que se activa la conversión.
    • Evitar intereses fijos poco justificados que Hacienda pueda reclasificar como retribución encubierta.
    • Separar la caja de la ronda de la tesorería operativa, apoyándose en herramientas como las que comparamos en esta guía sobre Revolut Business y Wise.
    • Revisar cada término con tu asesor antes de firmar, no después.

    Checklist operativo de cumplimiento para mantener beneficios fiscales

    Mantener la condición de empresa emergente no es un estado permanente: exige revisión constante. Estos son los controles que marcan la diferencia entre conservar los beneficios y perderlos por un descuido:

    1. Modelo 200 (declaración del Impuesto sobre Sociedades) presentado en plazo, aplicando correctamente el tipo del 15%.
    2. Censos actualizados ante la Agencia Tributaria si cambia el domicilio, la actividad o la estructura de socios.
    3. Contratos laborales formalizados que acrediten el porcentaje de plantilla en España exigido por ley.
    4. Actas y valoraciones documentadas de cada operación societaria relevante: ampliaciones de capital, entrega de participaciones, entrada de inversores.
    5. Revisión trimestral de plantilla y facturación para detectar desviaciones antes de que se conviertan en un problema con Hacienda.

    Según el análisis de KPMG sobre planificación fiscal para startups, pequeñas desviaciones de este tipo son las que con más frecuencia derivan en revisiones administrativas.

    Si detectas una contingencia, la remediación rápida pasa por regularizar el contrato o la operación afectada, documentar el motivo del incidente y consultar con tu asesor antes de que llegue el siguiente plazo de declaración.

    Por qué una asesoría proactiva ayuda a una fiscalidad startup segura

    La diferencia entre una startup que mantiene sus beneficios fiscales y otra que los pierde casi nunca está en la normativa, sino en el seguimiento. Muchos fundadores conocen la Ley de Startups pero descuidan el control trimestral que exige mantenerla.

    Ahí es donde entra un partner fiscal como Taxea Strategies, que se aparta del modelo de gestoría tradicional para funcionar como socio operativo del negocio. En lugar de limitarse a presentar modelos al final de cada trimestre, el enfoque de Taxea implica:

    • Un asesor personal asignado desde el primer día, no un buzón genérico de consultas.
    • Control fiscal continuo que detecta desviaciones (plantilla, facturación o dividendos) antes de que se conviertan en causa de exclusión.
    • Planificación estratégica orientada a minimizar la carga tributaria dentro del marco legal disponible.

    La tasa de retención de clientes de Taxea alcanza el 98 %, respaldada por más de 90 reseñas con cinco estrellas. Esa cifra refleja algo poco habitual en asesoría fiscal: clientes que se quedan porque el seguimiento funciona, no porque cambiar de gestoría sea complicado.

    Para una startup que se juega la deducción de sus inversores o la exención de sus stock options en un detalle documental, ese acompañamiento constante pesa tanto como la propia normativa.

    Implicaciones fiscales específicas del SAFE frente a otros instrumentos de financiación

    Un SAFE no es deuda ni es capital en el momento de la firma. Es una promesa de entregar participaciones futuras a un precio que se determinará más adelante, normalmente con un descuento o un tope de valoración (cap). Esa naturaleza híbrida es precisamente lo que complica su encaje fiscal en España.

    A diferencia de un préstamo participativo, el SAFE no genera intereses periódicos que deban tributar como rendimiento del capital mobiliario para el inversor. A diferencia de una ampliación de capital convencional, tampoco fija de inmediato un valor de las participaciones que Hacienda pueda usar como referencia. Ese vacío normativo, señalado por KFund en su análisis sobre el uso de SAFEs en España, obliga a los fundadores a decidir por contrato qué régimen aplicarán, en lugar de apoyarse en una figura legal ya tipificada.

    Comparado con los préstamos participativos, que vinculan la retribución del inversor a hitos de negocio y ofrecen mayor previsibilidad fiscal, el SAFE traslada buena parte del riesgo de interpretación al momento de la conversión. No hay tabla de retenciones estándar ni modelo de declaración específico para este instrumento, así que cada cláusula del acuerdo (el descuento, el cap, el evento que dispara la conversión) debe redactarse pensando en cómo la leerá un inspector, no solo en cómo la lee el inversor.

    Para un fundador, la conclusión práctica es simple: un SAFE bien redactado reduce la complejidad de la ronda, pero traslada la responsabilidad fiscal a la calidad del contrato, no a una norma que la resuelva por defecto.

    Implicaciones fiscales específicas del SAFE frente a otros instrumentos de financiación — overview diagram

    Tratamiento fiscal de la conversión de un SAFE en acciones

    El momento en que un SAFE se convierte en participaciones sociales es donde aparecen las consecuencias fiscales reales, tanto para el inversor como para los fundadores.

    Para el inversor, la conversión determina el valor de adquisición de sus nuevas participaciones, una cifra clave el día que decida vender. Si el precio de conversión se fijó con un descuento significativo sobre la ronda posterior, esa diferencia puede generar preguntas sobre si hubo una transmisión de valor que debería haber tributado antes. Por eso la valoración del momento de conversión necesita quedar documentada con el mismo rigor que una ampliación de capital ordinaria.

    Para los fundadores, la conversión diluye su porcentaje de participación y puede alterar el cumplimiento de requisitos ligados a la estructura societaria, especialmente si varios SAFEs convierten a la vez y cambian sustancialmente el reparto de capital. También conviene revisar si la operación afecta a pactos de socios previos o a cláusulas de permanencia ya firmadas.

    La recomendación práctica, respaldada por el enfoque de KPMG sobre integrar la fiscalidad como herramienta de crecimiento, es tratar cada conversión como un evento societario formal: acta específica, valoración soportada y comunicación a Hacienda si la operación lo requiere. Improvisar esta parte del proceso es una de las causas más frecuentes de ajustes en una due diligence posterior.

    Tratamiento fiscal de la conversión de un SAFE en acciones — overview diagram

    Lo que la mayoría de fundadores subestima sobre la fiscalidad startup

    La conversación pública sobre fiscalidad para startups se centra casi siempre en los incentivos: el 15% de Sociedades, la exención de las stock options, la deducción para inversores. Son reales y merecen aprovecharse, pero esa mirada oculta un problema mayor: los beneficios se pierden con más frecuencia por fallos de gestión que por falta de incentivos legales.

    Nadie pierde la condición de empresa emergente por no conocer la ley. La pierde por un contrato mal clasificado, un dividendo repartido sin pensar en las consecuencias o una valoración de stock options sin soporte documental el día que un inversor pregunta. La normativa es generosa; la ejecución es donde falla la mayoría.

    Mi recomendación para un fundador que lee esto en plena ronda de financiación es priorizar el control trimestral por encima de perseguir cada deducción posible. De poco sirve optimizar hasta el último euro si un descuido administrativo te hace perder el tipo reducido durante los cuatro años siguientes. La fiscalidad startup segura no es la que exprime cada beneficio disponible, sino la que se sostiene sin sorpresas cuando llega la due diligence.

    — Alexis

    Un asesor fiscal que conoce cada plazo de tu startup

    Taxea Strategies es la alternativa a la gestoría genérica para startups que necesitan mantener su condición de empresa emergente sin perder tiempo revisando modelos y plazos por su cuenta.

    Taxeastrategies

    En lugar de un contacto anual para presentar el Impuesto sobre Sociedades, Taxea asigna un asesor personal desde el primer día que hace seguimiento continuo de tu plantilla, tu facturación y cada decisión societaria que pueda afectar a tus beneficios fiscales. Ese control permanente es justo lo que separa a una startup que conserva el 15% de Sociedades durante los cuatro años completos de otra que lo pierde por un detalle documental.

    El primer paso es una auditoría fiscal inicial: revisamos tu situación actual, identificamos si cumples los requisitos de la Ley de Startups y construimos un plan de cumplimiento a medida. Si necesitas constituir la sociedad antes de dar ese paso, consulta nuestra guía práctica sobre constitución de una SL o revisa cómo organizar tu documentación con el software de gestión documental para pymes. Pide tu auditoría fiscal inicial con Taxea y empieza a construir tu fiscalidad sobre una base sólida.

    Fuentes

    Preguntas frecuentes

    ¿Qué es exactamente una fiscalidad startup segura?

    ¿Cuánto tarda ENISA en certificar una empresa emergente?

    El procedimiento tiene un plazo administrativo y, si transcurre sin respuesta, el silencio se entiende positivo, aunque conviene aportar documentación completa desde el inicio para evitar retrasos.

    ¿Qué pasa si mi startup supera el límite de facturación?

    ¿Un SAFE tributa igual que un préstamo participativo?

    No. El SAFE no genera intereses periódicos y su tratamiento depende del contrato, mientras que el préstamo participativo vincula la rentabilidad a hitos y ofrece mayor previsibilidad fiscal.

    ¿Cuándo conviene contratar asesoría fiscal especializada?

    Desde el momento de la constitución, porque las decisiones sobre estructura societaria y stock options son difíciles de corregir después. Un partner como Taxea Strategies aporta seguimiento continuo desde el primer día.

    Recomendación

  • Cómo emitir factura electrónica sin errores

    Cómo emitir factura electrónica sin errores

    Un cliente te pide una factura electrónica y el riesgo no está en pulsar “enviar”. Está en confundir un PDF con un formato estructurado, aplicar mal el IVA o el IGIC, romper la numeración de tus facturas o usar un software que no responde a las exigencias de tu actividad. Saber cómo emitir factura electrónica es una cuestión operativa, pero también una decisión de control fiscal y de cobro.

    Para un autónomo, una agencia digital o un ecommerce, facturar bien evita rectificaciones, acelera el pago y deja una trazabilidad que simplifica las liquidaciones. La factura electrónica no sustituye el criterio profesional: ordena la información, pero no corrige por sí sola una base imponible calculada de forma incorrecta ni una operación declarada en el territorio equivocado.

    Qué se considera factura electrónica en España

    Una factura electrónica es una factura expedida y recibida en formato electrónico. Debe contener los mismos datos obligatorios que una factura completa en papel y garantizar su autenticidad, integridad y legibilidad durante todo su periodo de conservación.

    En la práctica conviven dos realidades. Un PDF generado por tu programa y enviado por correo puede ser una factura electrónica si cumple los requisitos legales y el cliente acepta recibirla por ese canal. Sin embargo, no es una factura estructurada: sus datos no pueden procesarse automáticamente con la misma facilidad.

    Los formatos estructurados, como Facturae o UBL, organizan cada dato en campos reconocibles por otros sistemas. Son habituales cuando se factura a una Administración Pública y adquieren una relevancia creciente en las relaciones entre empresas y profesionales. No conviene esperar a que un cliente estratégico lo exija para revisar si tu herramienta puede crear, enviar y conservar estos documentos.

    La obligación de facturación electrónica entre empresas y autónomos se está desplegando normativamente y sus requisitos concretos dependen de la regulación aplicable y de su calendario de desarrollo. Si facturas a organismos públicos, el uso de los canales y formatos establecidos ya es una realidad. En operaciones B2B, la clave es no basar tus procesos en titulares genéricos: confirma qué obligación te afecta por tipo de cliente, volumen, sector y fecha de entrada en vigor.

    Cómo emitir factura electrónica paso a paso

    El proceso correcto empieza antes de abrir el software. Primero identifica la operación: qué has vendido o prestado, a quién, cuándo se ha devengado el impuesto y qué tratamiento fiscal corresponde. Después, traduce esa operación a una factura completa y envíala por el canal acordado.

    1. Reúne los datos fiscales reales del cliente

    Pide la denominación o nombre completo, NIF y domicilio fiscal del destinatario. En una empresa, utiliza la razón social exacta, no el nombre comercial. Una factura a “Estudio Norte” puede ser insuficiente si la sociedad que contrata y paga es “Estudio Norte Creativo, S.L.”.

    Si el cliente está en otro país, verifica su identificación fiscal y si opera como empresario o profesional. Este punto determina, entre otras cosas, si procede IVA español, inversión del sujeto pasivo o una operación exenta. En ecommerce, la dirección de envío tampoco debe confundirse automáticamente con el domicilio fiscal del comprador.

    2. Asigna número, serie y fechas sin improvisar

    Cada factura necesita un número correlativo dentro de su serie. Puedes crear series distintas si existe una razón organizativa clara: una para servicios profesionales, otra para una tienda online, otra para facturas rectificativas o una específica para una línea de negocio. Lo que no puedes hacer es duplicar números, borrar facturas emitidas o reiniciar la secuencia por comodidad.

    Incluye la fecha de expedición y, cuando sea diferente, la fecha de la operación. Esta segunda fecha afecta al devengo y a la imputación fiscal. Si facturas en enero un servicio terminado en diciembre, dejar ambas fechas claras evita confusiones contables y facilita revisar el trimestre correcto.

    3. Describe la operación con precisión suficiente

    “Servicios profesionales” es una descripción pobre para una factura de importe relevante. Es preferible indicar el servicio, periodo o hito facturado: “Consultoría estratégica de ecommerce correspondiente a marzo de 2026” o “Diseño y desarrollo de página de venta según propuesta aceptada”.

    No se trata de convertir una factura en un contrato, sino de que un tercero pueda entender qué se ha entregado y por qué existe ese importe. Esta precisión protege el cobro, respalda la deducibilidad del gasto para tu cliente y ordena tus propios ingresos.

    4. Calcula impuestos y retenciones según la operación

    Refleja la base imponible, el tipo de IVA aplicable, la cuota y el total. Si eres profesional autónomo y facturas a determinados clientes empresariales, puede corresponder incluir retención de IRPF. La retención reduce el importe que recibes, pero no reduce el valor de tu servicio ni sustituye tu obligación de declarar ingresos.

    Para profesionales y negocios de Canarias, el análisis cambia: el impuesto indirecto aplicable suele ser el IGIC, con sus propios tipos, modelos y particularidades. Si vendes desde Canarias a Península, Baleares, otros territorios o al extranjero, la factura debe responder al flujo real de mercancía o servicio. En comercio electrónico, una configuración fiscal única para todos los pedidos suele generar errores cuando vendes en varios territorios.

    También debes incluir las menciones que procedan en supuestos especiales, como exenciones, inversión del sujeto pasivo, régimen especial o facturas simplificadas. Aquí no hay una plantilla universal fiable: el tratamiento depende de la naturaleza de la operación y de la condición de las partes.

    5. Genera el formato que exige el destinatario

    Para la mayoría de clientes privados, un PDF bien emitido puede resolver la necesidad operativa si el canal está aceptado. Para Administraciones Públicas, normalmente necesitarás el formato estructurado requerido, firma cuando proceda y presentación a través del punto general de entrada correspondiente.

    Pregunta antes de emitir si el cliente trabaja con una plataforma de recepción, un código de pedido, un centro de coste o un formato concreto. Una factura fiscalmente correcta puede quedar bloqueada en el circuito de pagos de una gran empresa por no incluir su referencia interna.

    6. Envía, acredita la entrega y conserva el documento

    Envía la factura desde un canal que puedas rastrear y guarda evidencia de la entrega. Si empleas una plataforma, conserva el registro de envío y aceptación. Si utilizas correo electrónico, archiva la comunicación de forma ordenada junto con el documento.

    La conservación no consiste en acumular PDFs en el escritorio. Debes poder recuperar la factura, consultar sus datos y demostrar que no se ha alterado. A efectos tributarios, el periodo general de prescripción es de cuatro años, aunque las obligaciones mercantiles y contables pueden exigir una conservación más prolongada. Mantener el expediente de facturación durante seis años es, en muchos negocios, un criterio prudente.

    Los datos que no pueden faltar

    Antes de emitir, revisa que consten la fecha de expedición, número y serie, datos fiscales completos de emisor y destinatario, descripción de la operación, base imponible, tipo y cuota de IVA o IGIC, retención cuando corresponda y total a pagar. Añade también la fecha de operación si es distinta, el vencimiento y la forma de pago si ayudan a gestionar el cobro.

    La fecha de vencimiento no siempre es un dato fiscal obligatorio, pero sí es un instrumento empresarial. Indicar “pago a 15 días mediante transferencia” reduce ambigüedad y permite activar tu seguimiento de impagados con un criterio objetivo. Facturar con rigor incluye diseñar un proceso de cobro, no solo cumplir con Hacienda.

    Factura electrónica, Veri*Factu y SII: no son lo mismo

    Estos conceptos suelen mezclarse, pero responden a funciones distintas. La factura electrónica trata de cómo se expide, recibe y procesa una factura en soporte digital. Veri*Factu se relaciona con los requisitos de los sistemas informáticos de facturación y la trazabilidad de los registros que generan. El SII, por su parte, es un sistema de suministro inmediato de información para determinados obligados tributarios.

    Un programa que genera PDFs no necesariamente cumple los requisitos técnicos que puedan afectarte en materia de sistemas de facturación. Del mismo modo, estar preparado para Veri*Factu no significa que tu solución emita el formato estructurado que te pedirá un organismo público o un cliente corporativo.

    Antes de elegir software, plantea cuatro preguntas: si mantiene una numeración segura, si permite rectificar sin borrar el historial, si exporta los formatos que necesitan tus clientes y si ofrece registros accesibles para tu revisión fiscal. La herramienta más barata puede salir cara si obliga a reconstruir datos al cierre trimestral.

    Errores que afectan a tu fiscalidad y a tu caja

    El error más frecuente es rectificar una factura cambiando el documento original o eliminándolo del sistema. Cuando una factura ya se ha expedido, la corrección debe documentarse mediante una factura rectificativa con su propia serie y referencia. Mantener el rastro completo no es burocracia: es la forma de explicar una incidencia ante tu cliente y ante la Administración.

    También conviene evitar facturar tarde de manera sistemática, usar conceptos genéricos, aplicar IVA por intuición en ventas internacionales o enviar facturas desde una cuenta personal sin control documental. En un negocio que crece, estas pequeñas grietas se convierten en conciliaciones interminables, cobros retrasados y declaraciones preparadas con prisa.

    Si trabajas con suscripciones, proyectos por hitos o marketplaces, automatiza lo repetitivo, pero revisa las excepciones. Una automatización útil distingue una venta nacional de una intracomunitaria, contempla abonos y devoluciones, y no confunde ingresos cobrados por una plataforma con el importe neto que llega al banco.

    Una factura bien emitida te da margen de decisión

    La factura electrónica debería integrarse en una rutina de negocio: presupuesto aceptado, datos fiscales verificados, emisión puntual, vencimiento definido y archivo trazable. Cuando ese circuito está diseñado, la contabilidad deja de ser una tarea de reconstrucción y se convierte en información para decidir precios, tesorería y ahorro fiscal.

    En Taxea Strategies entendemos la facturación como una pieza de estrategia, especialmente cuando una actividad combina servicios digitales, ecommerce, operaciones fuera de Península o crecimiento acelerado. El objetivo no es emitir más documentos, sino tener datos fiables para dirigir un negocio con calma y criterio.

    La próxima factura que emitas puede servirte para algo más que cobrar: úsala para comprobar si tus procesos reflejan de verdad cómo funciona tu empresa y si te permiten crecer sin perder control.