Blog

  • Teletrabajo y gastos deducibles: qué puedes desgravar en 2026

    Teletrabajo y gastos deducibles: qué puedes desgravar en 2026

    Si eres autónomo y usas parte de tu vivienda para trabajar, puedes deducir una parte de tus suministros aplicando la fórmula oficial: 30 % × porcentaje de metros afectos a la actividad. Los asalariados, en cambio, no aplican esta deducción directamente en su declaración; su posibilidad de compensación depende de que la empresa cubra esos gastos y que dicha compensación esté adecuadamente justificada.

    Antes de seguir, retén tres reglas:

    • La deducción de suministros exige vivienda parcialmente afecta y facturas a nombre del profesional.
    • La fórmula oficial de la Agencia Tributaria es: gasto total × (% m² afectos / 100) × 30 %.
    • Sin Modelo 036/037 actualizado y sin documentación de la afectación, Hacienda puede rechazar la deducción.

    Puntos clave

    Punto Detalles
    Fórmula de suministros Aplica gasto total × (% m² afectos / 100) × 30 % para calcular la parte deducible.
    Vivienda sin el 30 % adicional Alquiler, IBI y comunidad se prorratean solo por el porcentaje de metros, sin el recargo del 30 %.
    Equipos según uso Deduce al 100 % si el uso es exclusivo; prorratea si el uso es mixto entre vida personal y profesional.
    Reembolsos según justificación Un reembolso justificado no tributa; una cantidad fija sin respaldo se considera retribución en especie.
    Acompañamiento profesional Taxeastrategies revisa tus facturas, calcula amortizaciones y documenta la afectación con un asesor personal.

    Enlaces oficiales y lecturas recomendadas

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Tabla de contenidos

    Teletrabajo y gastos deducibles: diferencias entre autónomos y asalariados

    La normativa trata de forma muy distinta a quien trabaja por cuenta propia y a quien lo hace por cuenta ajena, aunque ambos teletrabajen desde el mismo salón.

    Si eres autónomo, la clave es la afectación parcial de la vivienda. Debes declarar qué porcentaje de metros cuadrados dedicas a la actividad, mantener facturas de suministros a tu nombre y aplicar la fórmula del 30 % sobre esa proporción. No hace falta destinar una habitación entera en exclusiva: basta con justificar el uso real y mantener coherencia mes a mes.

    Si eres asalariado, no puedes aplicar esta deducción en tu declaración de la renta. El manual de la Agencia Tributaria sobre rendimientos del trabajo limita los gastos deducibles a conceptos como cotizaciones a la Seguridad Social, cuotas sindicales o gastos de defensa jurídica, no a suministros domésticos. Tu vía es distinta:

    • Negociar con la empresa una compensación por gastos de teletrabajo dentro del acuerdo individual.
    • Comprobar que esa compensación se ajusta a gastos reales, porque las consultas vinculantes de la DGT distinguen entre reembolso justificado (no tributa) y cantidad fija sin respaldo (tributa como salario).

    Qué gastos son deducibles: suministros, vivienda, equipos y formación

    No todos los gastos del teletrabajo se calculan igual. Cada categoría tiene su propio criterio fiscal, y confundirlas es el error más habitual entre autónomos que empiezan a declarar desde casa.

    1. Suministros (luz, agua, gas, internet, teléfono): se aplica el 30 % sobre el porcentaje de metros afectos. El IVA de estos gastos solo es deducible cuando el uso profesional queda claramente identificado, algo complicado en facturas domésticas compartidas.
    2. Vivienda (IBI, comunidad, alquiler, intereses de hipoteca): aquí no se aplica el 30 %, sino un prorrateo directo según los metros cuadrados dedicados a la actividad. Si vives de alquiler, conviene formalizar dos contratos separados, uno de vivienda y otro de despacho, o al menos dejar constancia expresa de la afectación.
    3. Equipos y mobiliario: un ordenador, una silla ergonómica o una impresora se tratan como bienes de inversión. Si el uso es exclusivamente profesional, se amortizan al 100 %; si el uso es mixto, solo la parte proporcional es deducible.
    4. Comunicaciones y software: las suscripciones a herramientas de gestión, videoconferencia o almacenamiento en la nube son deducibles cuando están vinculadas a la actividad. Contratar una línea telefónica o conexión exclusiva suele ser rentable a medio plazo porque elimina la discusión sobre el porcentaje de uso.
    5. Formación y suscripciones profesionales: deducibles siempre que exista relación directa con tu actividad económica, con factura a tu nombre y concepto claro.

    Consejo profesional: desglosa cada factura de operador o proveedor por concepto siempre que puedas: te ahorra discusiones si Hacienda pide justificación detallada.

    Cómo calcular la deducción: fórmula, ejemplo y documentos necesarios

    El cálculo tiene tres pasos y ninguno admite improvisación.

    Primero, mide con precisión los metros cuadrados que dedicas a la actividad frente al total de la vivienda. Segundo, aplica la fórmula oficial a los suministros: gasto total × (% m² afectos / 100) × 30 %. Tercero, prorratea el resto de gastos de vivienda (alquiler, IBI, comunidad) según ese mismo porcentaje de metros, sin aplicar el 30 % adicional, y calcula la amortización anual de los equipos según su vida útil.

    Un ejemplo con cifras reales ayuda a fijar la mecánica. Imagina una vivienda con una superficie total y un espacio destinado al despacho, y un gasto anual en suministros. Aplicando la fórmula oficial, se obtiene un porcentaje del gasto deducible para suministros y otro para alquiler proporcional al espacio afectado.
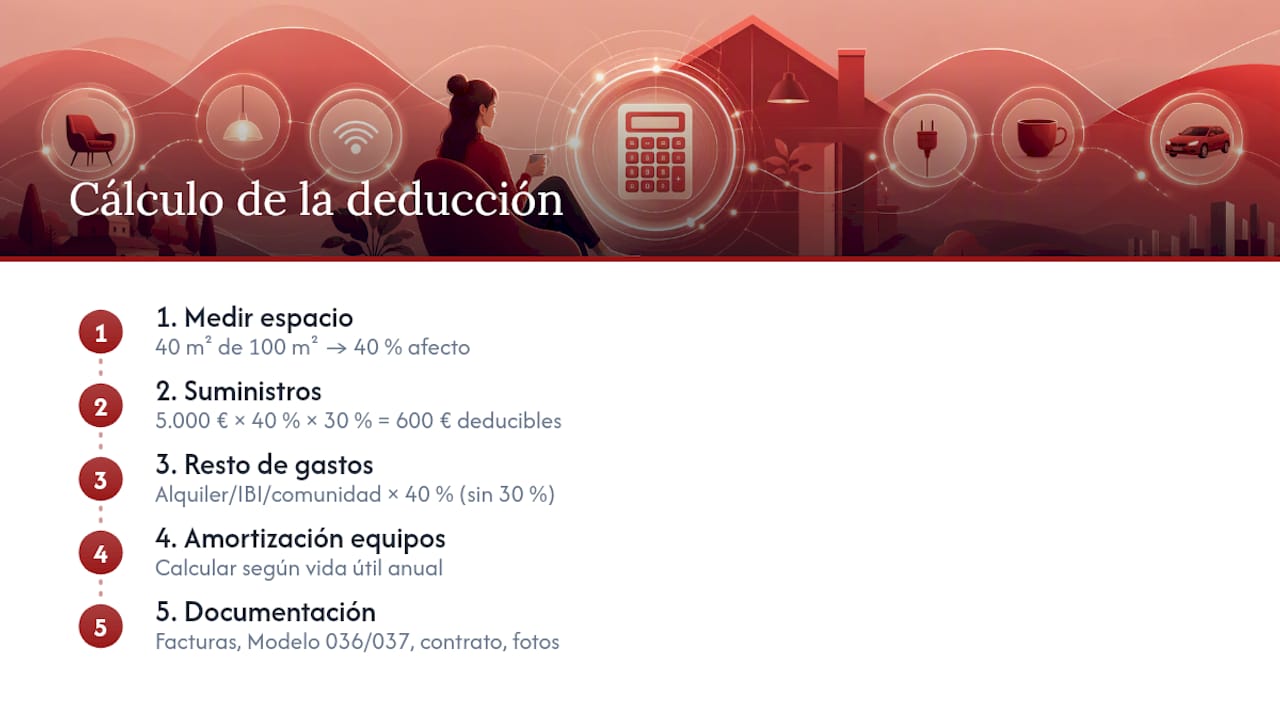
    Diagrama con los pasos para calcular deducciones fiscales y un ejemplo

    El ejemplo oficial de la Agencia Tributaria usa una vivienda de 100 m² con 40 m² afectados y 5.000 € de suministros, resultando en 600 € deducibles: la proporción de metros marca toda la diferencia en el resultado final.

    Para sostener esta deducción ante una comprobación necesitas: facturas de suministros y equipos a nombre del profesional, el Modelo 036 o 037 actualizado con la afectación declarada, contrato de alquiler o hipoteca (separado si es posible), un registro contable mensual coherente con los porcentajes declarados y el desglose de paquetes cuando la factura incluya varios servicios. Nuestra guía de gastos deducibles para autónomos amplía estos requisitos con más casos prácticos.

    Consejo profesional: guarda fotografías o un plano sencillo del espacio afecto junto con la factura de alquiler o hipoteca: es la prueba más rápida de convencer en una comprobación.
    Manos organizando documentos de oficina en casa sobre el escritorio

    Reembolsos de la empresa: ¿tributan o no tributan?

    La compensación que recibes de tu empresa por teletrabajar no siempre está libre de impuestos. Todo depende de cómo se calcule y se justifique.

    La Dirección General de Tributos distingue con claridad dos escenarios: el reembolso de un gasto real y justificado no tributa como rendimiento del trabajo, pero la entrega de una cantidad fija, periódica y no vinculada a un gasto concreto se considera retribución en especie y tributa en el IRPF, además de cotizar en la Seguridad Social. Esto tiene consecuencias directas en tu nómina. Si la empresa te abona una cantidad fija mensual sin desglose de gastos reales, ese importe puede aparecer como mayor base de cotización y mayor retención de IRPF, aunque nominalmente se presente como «ayuda de teletrabajo».

    • Pide que el acuerdo de teletrabajo detalle qué gastos cubre la compensación (electricidad, conexión, equipos).
    • Exige que el importe se calcule sobre una estimación razonable, no sobre una cifra arbitraria.
    • Recuerda que la Ley de trabajo a distancia obliga a la empresa a sufragar estos gastos, pero la práctica exige negociarlo y documentarlo en el acuerdo individual para que no se convierta en salario tributable.

    Checklist antes de presentar la declaración de la renta

    Antes de cerrar tu declaración, repasa estos pasos en orden.

    1. Reúne todas las facturas de suministros, alquiler y equipos a tu nombre; descarta cualquier factura a nombre de terceros.
    2. Comprueba que tu Modelo 036 o 037 refleja el porcentaje de vivienda afecto a la actividad, actualizándolo si ha cambiado.
    3. Documenta el espacio de trabajo con fotos o un plano sencillo, y conserva el contrato de alquiler o hipoteca.
    4. Valora separar una línea de teléfono o conexión exclusiva para la actividad si el ahorro fiscal compensa el coste.
    5. Mantén un registro contable mensual de gastos y porcentajes, y pide a tus operadores el desglose de paquetes combinados.

    Consejo profesional: si tienes dudas sobre qué coeficiente de amortización aplicar a un equipo concreto, resuélvelo antes de presentar la declaración, no después: corregir una amortización mal calculada es más complicado que calcularla bien desde el principio.

    Lo que aporta la asesoría experta en la práctica

    La mayoría de errores en la deducción de gastos por teletrabajo no vienen de mala fe, sino de desconocer el detalle: aplicar el 30 % sobre la vivienda entera en vez de sobre el porcentaje afecto, olvidar actualizar el Modelo 036 o mezclar facturas personales con profesionales. En Taxeastrategies trabajamos con un asesor personal desde el primer día y control fiscal continuo, precisamente para detectar estos fallos antes de que lleguen a una declaración y, mucho menos, a una inspección.

    Revisa tus gastos deducibles antes de que Hacienda lo haga por ti

    Calcular mal el porcentaje de metros afectos, olvidar el Modelo 036 o mezclar facturas personales y profesionales son los tres motivos más frecuentes de rechazo en una comprobación, y los tres se evitan con una revisión previa bien hecha. En Taxeastrategies, tu asesor personal repasa contigo cada factura, calcula la amortización correcta de tus equipos y prepara la documentación que exige Hacienda, para que la deducción se sostenga sin sobresaltos.

    Taxeastrategies

    Nuestro trabajo no termina con el cálculo: seguimos tu situación fiscal mes a mes, no solo en la campaña de la renta, así que las condiciones de tu teletrabajo cambian y tu deducción se ajusta con ellas. Si quieres una revisión personalizada de tus gastos deducibles como autónomo, consulta nuestra guía de gastos deducibles para autónomos o solicita directamente una primera consulta en Taxea Strategies.

    Fuentes

    Preguntas frecuentes

    ¿Qué gastos de teletrabajo puede deducir un autónomo?

    ¿Puede un asalariado deducir gastos de teletrabajo en su declaración?

    No directamente: los asalariados dependen de que la empresa les compense esos gastos, y esa compensación solo queda libre de tributación cuando responde a un gasto real y justificado.

    ¿Cómo se calcula el porcentaje de vivienda afecto a la actividad?

    Se divide la superficie dedicada exclusivamente al trabajo entre la superficie total de la vivienda, y ese porcentaje se aplica después a la fórmula oficial de suministros o al prorrateo de otros gastos.

    ¿Qué pasa si Hacienda detecta una deducción sin justificar?

    Puede denegar la deducción y aplicar recargos o sanciones, especialmente cuando faltan facturas a nombre del profesional o no se ha actualizado el Modelo 036 con el porcentaje declarado.

    ¿Cómo evita Taxeastrategies errores en la deducción de gastos por teletrabajo?

    Recomendación

  • Gestoría digital versus tradicional, ¿cuál conviene?

    Gestoría digital versus tradicional, ¿cuál conviene?

    Un modelo trimestral enviado a última hora, una duda sobre un gasto que nadie responde hasta días después y la sensación de que solo hablas con tu gestor cuando ya hay un problema. Para muchos autónomos, la comparación entre gestoría digital versus tradicional empieza ahí: no en el precio de una cuota mensual, sino en el coste de gestionar un negocio con información incompleta.

    La elección importa porque una asesoría no se limita a presentar impuestos. Influye en cómo te das de alta, qué gastos deduces, cuándo tomas decisiones de inversión y cuánto margen conservas para crecer. La mejor opción no es necesariamente la más tecnológica ni la que tiene una oficina a dos calles. Es la que combina el canal de trabajo adecuado con el criterio fiscal que necesita tu actividad.

    Gestoría digital versus tradicional: la diferencia real

    La gestoría tradicional suele organizar su servicio alrededor de una relación presencial, documentación enviada por correo electrónico o entregada en oficina y contacto en momentos concretos del calendario fiscal. Este modelo puede funcionar bien si valoras reunirte cara a cara, tienes una operativa sencilla o cuentas con un asesor que conoce a fondo tu negocio y responde con agilidad.

    El problema aparece cuando la presencialidad se confunde con cercanía. Una oficina física no garantiza seguimiento, anticipación ni una explicación clara de tus números. También puede implicar procesos manuales, solicitudes repetidas de documentos y poca visibilidad sobre lo que se está presentando en tu nombre.

    Una gestoría digital trabaja con intercambio documental online, firma electrónica, cuadros de información, comunicación por canales ágiles y procesos diseñados para reducir esperas. Para un freelance que factura servicios, una tienda ecommerce que recibe pedidos a diario o un fundador que viaja con frecuencia, esto elimina fricción operativa. Puedes consultar documentación, compartir una factura o resolver una incidencia sin depender de un horario de ventanilla.

    Sin embargo, digital no debe equivaler a impersonal. Hay servicios digitales de bajo coste que automatizan la presentación de impuestos, pero ofrecen una atención limitada cuando surge una cuestión que no encaja en un formulario. Si vendes en varios países, trabajas con proveedores complejos, tienes empleados o buscas planificar una inversión, la automatización por sí sola se queda corta.

    La comparación útil, por tanto, no es oficina frente a aplicación. Es gestión administrativa reactiva frente a asesoramiento accesible, preciso y orientado a decisiones.

    Qué cambia en el día a día de un negocio moderno

    La diferencia se percibe en pequeños momentos que, acumulados, tienen un impacto económico relevante. Una factura sin el dato correcto puede retrasar su contabilización. Un gasto deducible mal documentado puede convertirse en una contingencia. Una decisión tomada en noviembre, cuando podía haberse planificado en septiembre, puede cerrar opciones legítimas de ahorro fiscal.

    En una gestoría digital bien planteada, la información debe circular con rapidez y dejar rastro. No se trata de recibir más correos, sino de saber qué falta, qué está presentado, qué importe se prevé pagar y qué decisión conviene revisar antes del cierre del trimestre. Esa visibilidad da control a quien dirige el negocio sin obligarle a convertirse en experto tributario.

    Para una empresa ecommerce, la necesidad es aún mayor. Los cobros por plataformas, las devoluciones, las comisiones, el IVA de ventas y las conciliaciones requieren orden. Esperar a final de trimestre para revisar datos que se generan cada día suele producir errores y trabajo duplicado. Un sistema digital facilita el flujo, pero hace falta interpretación profesional para clasificar correctamente cada operación.

    En Canarias, además, una asesoría debe entender el contexto fiscal propio. El IGIC, las particularidades de determinadas operaciones con Península y Baleares, y la logística de negocios que venden dentro y fuera del archipiélago no admiten respuestas genéricas. Aquí la especialización pesa más que el formato de atención.

    Rapidez no es lo mismo que estrategia

    Una de las promesas habituales de una gestoría digital es la inmediatez. Es valiosa, pero tiene límites. Recibir una respuesta rápida sobre dónde subir una factura es útil; recibir una respuesta fundamentada sobre si una inversión, una retribución o un cambio de estructura societaria es conveniente resulta mucho más valioso.

    La asesoría premium no sustituye el criterio por automatizaciones. Usa herramientas para liberar tiempo administrativo y dedicarlo a las decisiones donde un error cuesta dinero. Por ejemplo, una calculadora de ahorro puede ayudarte a visualizar el efecto de distintos escenarios, y un simulador de cuota puede aportar claridad antes de darte de alta como autónomo. Pero ambas herramientas deben servir como punto de partida para una conversación profesional cuando el caso lo exige.

    Una gestoría tradicional con un asesor proactivo puede ofrecer este valor estratégico. Del mismo modo, una gestoría digital puede limitarse a tramitar modelos sin hacer preguntas relevantes. Antes de elegir, conviene observar cómo aborda asuntos como estos:

    • La deducibilidad de gastos recurrentes y la documentación necesaria para defenderlos.
    • La previsión de pagos trimestrales y de tesorería antes de que llegue el vencimiento.
    • La elección entre operar como autónomo, constituir una sociedad o modificar una estructura existente.
    • Las implicaciones fiscales de vender online, contratar colaboradores o abrir nuevos mercados.

    No necesitas que tu asesor decida por ti. Necesitas que traduzca las alternativas fiscales a consecuencias concretas para que puedas decidir con información.

    La atención personalizada no depende de una oficina

    Hay emprendedores que asocian servicio personalizado con una reunión presencial. Es comprensible: ciertos asuntos requieren confianza, contexto y una conversación pausada. Pero la personalización depende de que haya un profesional que conozca tus objetivos, tus riesgos y tus datos, no del lugar desde el que se conecte.

    Un despacho boutique digital puede ofrecer una relación mucho más directa que una asesoría convencional con cientos de expedientes asignados a un departamento. La clave está en el modelo de servicio: interlocutor definido, tiempos de respuesta razonables, lenguaje comprensible y capacidad de anticipar cuestiones en lugar de limitarse a reaccionar a ellas.

    También hay casos en los que la presencialidad aporta tranquilidad. Si estás iniciando una actividad con varios socios, vas a reorganizar una empresa familiar o necesitas revisar documentación compleja, una sesión presencial puede ser muy útil. Elegir un servicio digital no debería impedir esa posibilidad, pero tampoco deberías pagar por una estructura física que apenas utilizarás.

    Pregunta cómo será la relación durante los primeros meses, quién revisará tu caso y qué ocurre cuando tienes una duda que afecta a una decisión próxima. Las respuestas revelan más que una tarifa atractiva.

    Precio: compara el coste completo, no solo la cuota

    La gestoría digital suele competir con precios mensuales inferiores, especialmente en servicios básicos para autónomos. Para quien empieza y tiene pocas facturas, puede ser una alternativa razonable. Aun así, conviene revisar qué incluye exactamente: número de consultas, presentación de impuestos, cuentas anuales si procede, requerimientos, alta censal, nóminas, modificaciones de datos y atención ante inspecciones.

    Una cuota baja pierde interés si cada consulta relevante se factura aparte o si debes contratar a otro profesional para entender una decisión fiscal. En el extremo contrario, una tarifa premium solo tiene sentido si aporta criterio, orden y oportunidades de mejora medibles. El valor no está en pagar más, sino en evitar que tu fiscalidad sea un trámite ciego.

    Calcula también el coste de tu tiempo. Perseguir documentos, corregir incidencias, interpretar modelos tributarios o reconstruir ingresos de una plataforma de ventas consume horas que podrías dedicar a clientes, producto o estrategia comercial. Una operativa digital bien implantada reduce esa carga, siempre que la tecnología sea sencilla y el acompañamiento no desaparezca tras el alta.

    Cómo elegir según tu momento empresarial

    Si eres autónomo con una actividad estable, pocas facturas y necesidades fiscales previsibles, una gestoría digital eficiente puede cubrir perfectamente la operativa. Prioriza claridad en los procesos, respuesta humana cuando la necesites y una plataforma que no añada complejidad innecesaria.

    Si estás creciendo, vendes online, operas desde Canarias, trabajas con distintos tipos de IVA o evalúas incorporar equipo, busca algo más que tramitación. Necesitas una asesoría que detecte preguntas antes de que se conviertan en urgencias y que relacione cada obligación con tu tesorería, rentabilidad y próximos movimientos.

    Y si ya tienes una gestoría tradicional que te conoce, no cambies por moda. Valora si te entrega información útil, si se anticipa a tus decisiones y si puedes trabajar con agilidad. Si la respuesta es sí, el formato presencial puede seguir siendo adecuado. Si cada trimestre te sorprende el resultado y tus consultas quedan en espera, el problema no es la tradición: es la falta de un modelo de asesoramiento alineado con tu negocio.

    Taxea Strategies parte de esa idea: la digitalización debe darte control, mientras la atención boutique convierte los datos fiscales en decisiones mejor informadas.

    La asesoría adecuada no te hará pensar más en impuestos. Te permitirá pensar mejor en tu empresa, con los números ordenados y las decisiones importantes tomadas antes de que el calendario te obligue a hacerlo.

  • Stock lento: señales y decisiones antes del cierre

    Stock lento: señales y decisiones antes del cierre

    Stock lento: señales y decisiones antes del cierre

    Elena no buscaba otro indicador para adornar el cierre. al preparar el resumen para los socios, encontró 12.300 € repartidos entre apuntes, correos y explicaciones que no coincidían. Su duda era concreta: cómo convertir seguimiento de stock lento antes del cierre en una elección que protegiera caja, margen y relación con terceros sin inventar una precisión que los documentos todavía no sostenían.

    _Este es un episodio compuesto e ilustrativo. Elena, una tienda en línea de alimentación, los importes, las conversaciones y el desenlace se han creado para explicar un método; no describen ni reproducen el análisis de un cliente real._

    La historia acompaña toda la guía porque el seguimiento solo tiene valor cuando cambia una elección. Veremos qué encontró Elena, cómo separó cifras, qué documentos pidió, por qué descartó un atajo y qué dejó abierto para lectura profesional. La prudencia aquí no es una frase de cierre: es la diferencia entre un dato validado, una hipótesis de trabajo y un borrador que todavía no debe circular.

    Criterio Taxea aplicado al episodio de Elena: en seguimiento de stock lento antes del cierre, primero se conserva el hecho y su soporte; después se calcula el efecto; solo al final se propone una elección. Si falta una pieza material, el análisis permanece abierto con responsable y marca temporal.

    Elena convierte la alerta de seguimiento de stock lento antes del cierre en una elección

    Elena trabajaba con un total de 12.300 €, pero el total mezclaba cuatro situaciones distintas. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que una parte tenía soporte y marca temporal; otra dependía de una confirmación; una tercera correspondía a una elección comercial; la última seguía sin responsable. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que pedir una respuesta única habría producido una cantidad limpia y una gestión bastante sucia. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El primer error fue interpretar antes de reconstruir. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que elena eligió tres casos recientes, localizó soporte original, contraparte, marca temporal y autorización, y anotó qué consecuencia concreta generaba cada uno. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que la conversación cambió: operaciones dejó de defenderse de una cantidad agregada y administración dejó de perseguir explicaciones sin saber qué elección necesitaba. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Elena congeló la conclusión y reconstruyó tres expedientes completos. La medida parecía modesta, pero reveló 6900 € que exigían acción y 2550 € que solo necesitaban seguimiento. También apareció una posición de 1425 € correctamente registrada pero vinculada al centro equivocado. La hoja no se volvió más bonita; se volvió discutible con hechos, que es bastante más útil.

    Lo que Elena necesitaba entender sobre seguimiento de stock lento antes del cierre

    Un seguimiento útil delimita unidad, periodo y consecuencia. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que la unidad puede ser cliente, proveedor, proyecto, contrato, empleado o movimiento bancario. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que el periodo debe corresponder a la elección, y la consecuencia debe expresarse en caja, margen, plazo, capacidad o exposición. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que sin esas tres piezas, el indicador resume actividad, pero no explica qué hacer. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La keyword no convierte el artículo en una pauta universal. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que en cada compañía cambian contratos, herramientas, responsables y materialidad. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que lo estable es el método: localizar el hecho, contrastar trazabilidad, cuantificar con un supuesto visible, asignar elección y comprobar después si produjo el desenlace esperado. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La ironía amable del episodio fue que el resumen anterior tenía más colores que responsables. Elena eliminó dos estados ambiguos y añadió una columna de trazabilidad. Desde ese momento, “en lectura” dejó de significar “alguien debería mirarlo algún día” y pasó a tener nombre, marca temporal y soporte esperado.

    Las cifras de Elena que cambiaron la conversación

    Bloque del episodio total Estado de trazabilidad elección de Elena
    Operaciones confirmadas 12.300 € soporte y marca temporal validados Mantener en el cálculo
    Diferencias con explicación pendiente 6900 € Hipótesis contrastable Asignar responsable y plazo
    Excepciones aceptadas 2550 € Autorización localizada Medir efecto y revisar pauta
    Clasificación incorrecta 1425 € Soporte correcto, destino erróneo Reclasificar sin borrar trazabilidad

    El cuadro separó magnitud de calidad. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que 12.300 € no era automáticamente el mayor problema: podía estar bien soportado y responder a la política acordada. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que en cambio, 1425 € podía revelar una pauta mal aplicada que se repetiría cada mes. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que el total ordenaba prioridades; la recurrencia y la trazabilidad explicaban el riesgo. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para evitar una falsa exactitud, cada cálculo conservó origen, marca temporal de extracción y fórmula. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que cuando faltaba una variable, Elena no la sustituyó por una media cómoda. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que dejó el desenlace como rango y escribió qué soporte permitiría cerrarlo. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que esa disciplina hizo que dirección supiera qué podía decidir ya y qué necesitaba validación. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Documentos y responsables en el análisis de Elena

    trazabilidad para Elena Quién la prepara Qué demuestra en seguimiento de stock lento antes del cierre Cuándo se revisa
    soporte original de la gestión Administración de una tienda en línea de alimentación marca temporal, total y contraparte Al registrar el episodio de Elena
    Contrato, pedido o autorización Operaciones o comercial pauta de seguimiento de stock lento antes del cierre y excepción aceptada Antes de decidir
    Conciliación o cálculo reproducible seguimiento de gestión Relación entre hecho y efecto para Elena En el corte semanal
    Nota de elección Responsable con autoridad Acción, límite y marca temporal de reapertura Al cerrar el análisis de seguimiento de stock lento antes del cierre

    La carpeta de Elena no creció por acumulación. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que cada archivo respondía a una duda y conservaba versión. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que un correo podía orientar, pero si existía factura, contrato, extracto o registro original, ese soporte ocupaba el primer nivel. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que las capturas quedaron como apoyo, no como sustituto de la fuente. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El reparto de tareas distinguió preparación, lectura y elección. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que administración reunió trazabilidad; el área operativa explicó la causa; dirección aceptó, corrigió o limitó la excepción cuando el efecto era material. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que nadie recibió el encargo imposible de validar por sí solo una conclusión fiscal, contable, laboral o contractual fuera de su competencia. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El cálculo de Elena con supuestos visibles

    Elena calculó el efecto en tres pasos. Primero tomó 12.300 € como universo del periodo. Después separó 6900 € con trazabilidad pendiente. Por último, comparó 2550 € de excepciones aceptadas con la base confirmada. El porcentaje resultante se utilizó como señal, no como conclusión definitiva: cambiaba si aparecía un soporte o si una gestión pertenecía a otro periodo.

    Paso de Elena gestión ilustrativa sobre seguimiento de stock lento antes del cierre desenlace Límite de interpretación
    Universo revisado Registros del corte 12.300 € Puede incluir partidas aún no conciliadas
    Base confirmada Universo menos pendientes 9150 € Depende de marca temporal y trazabilidad
    Excepciones materiales Casos aceptados y medidos 2550 € No todas exigen la misma respuesta
    Coste de la causa repetida Repetición por frecuencia 1425 € Es una estimación hasta comprobar el siguiente ciclo

    El cálculo se guardó junto a las operaciones que lo componían. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que así, una variación posterior no obligaba a creer o desconfiar del resumen completo: bastaba identificar qué fila había cambiado y por qué. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que el seguimiento sobrevivía al cambio de persona y también a la saludable costumbre de dirección de preguntar de dónde sale el número. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El umbral que Elena fijó y lo que dejó abierto

    Elena fijó un umbral que activaba conversación, no una respuesta automática. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que por debajo, bastaba seguimiento con trazabilidad. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que por encima, el responsable debía proponer alternativa, coste y marca temporal. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que si la situación afectaba a una obligación formal o a terceros, el análisis se elevaba antes de ejecutar el cambio. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Elena congeló la conclusión y reconstruyó tres expedientes completos y documentó la alternativa descartada. Ese último punto evitó reabrir el mismo debate en el cierre siguiente. También dejó tres bloqueos explícitos: operaciones sin contrato localizable, cifras aún no conciliadas y criterios sensibles que requerían lectura profesional. Ocultarlos habría mejorado el porcentaje de cierre, no el seguimiento.

    La normativa consultada para seguimiento de stock lento antes del cierre y sus límites

    El Código de Comercio, artículo 30 y concordantes aporta el marco mercantil sobre conservación de libros, correspondencia, documentación y justificantes. En el episodio de Elena, su utilidad fue sostener la trazabilidad documental. Su límite es claro: no decide el umbral interno ni sustituye la lectura de la gestión concreta.

    El Plan General de Contabilidad aprobado por el Real Decreto 1514/2007 ofrece criterios para registro, valoración y presentación de información financiera. Elena lo utilizó para no confundir una clasificación de gestión con el tratamiento contable que correspondiera. La norma contable tampoco valida por sí sola un dato de origen ni una autorización comercial.

    La Ley 58/2003, General Tributaria recuerda a Elena la relevancia de obligaciones, prueba y documentación tributaria cuando el análisis de seguimiento de stock lento antes del cierre afecta a declaraciones o comprobaciones. Esta guía no utiliza doctrina administrativa ni resoluciones judiciales porque el episodio compuesto no las necesita para explicar el seguimiento. Si el supuesto real abre una controversia, habrá que identificar el criterio aplicable con marca temporal, referencia, enlace oficial y límites.

    La prueba de terreno que Elena aplicó en una tienda en línea de alimentación

    Elena escogió marca temporal de última salida, rotación por referencia y coste de almacenaje como piezas de la prueba de terreno. No eran etiquetas intercambiables. marca temporal de última salida demostraba el hecho de origen; rotación por referencia explicaba quién podía actuar; coste de almacenaje cerraba la consecuencia que hasta entonces se había contado de palabra. Al colocarlas en ese orden, seguimiento de stock lento antes del cierre dejó de competir con el resto del cierre y adquirió una secuencia propia.

    La primera comprobación relacionó deterioro estimado con marca temporal de última salida. Elena revisó si ambas fechas pertenecían al mismo periodo y si el soporte había llegado antes de la elección. Cuando no coincidían, no forzó la conciliación: abrió una diferencia, nombró a quién debía resolverla y conservó la versión anterior. Esa cautela evitó que una corrección posterior pareciera haber existido desde el principio.

    La segunda comprobación midió plan de liquidación junto a coste de almacenaje. En una tienda en línea de alimentación, el impacto no podía explicarse solo con euros; también importaban repetición, concentración y tiempo para reaccionar. Elena creó un aviso proporcionado: informaba cuando todavía había alternativa y desaparecía al quedar documentado el cierre. Una alerta eterna es solo decoración con vocación de molestia.

    La tercera comprobación pidió a una persona ajena al análisis que reconstruyera la elección usando únicamente marca temporal de última salida, rotación por referencia y la nota final. La prueba falló la primera vez porque el significado de deterioro estimado seguía en una conversación. Tras corregirlo, el episodio pudo continuarse sin llamar a Elena. Esa independencia confirmó que el seguimiento pertenecía a la compañía y no a la memoria de quién lo había diseñado.

    El desenlace sectorial quedó acotado: plan de liquidación se revisaría en el siguiente corte; coste de almacenaje mantendría su responsable; y cualquier cambio en deterioro estimado reabriría el cálculo. No se prometió eliminar todas las incidencias. Se acordó reconocerlas antes, saber cuánto importaban y decidir con trazabilidad si convenía aceptar, corregir, negociar o escalar.

    Los errores que habrían devuelto a Elena al inicio

    • Presentar 12.300 € del episodio de Elena como dato validado sin separar las partidas pendientes.
    • Usar el resumen de seguimiento de stock lento antes del cierre para cerrar un criterio contable o fiscal sin lectura.
    • Asignar la incidencia de una tienda en línea de alimentación a un departamento sin nombrar a la persona responsable.
    • Corregir el saldo de Elena borrando la historia del ajuste y su autorización.
    • Medir solo total en seguimiento de stock lento antes del cierre y olvidar frecuencia, concentración y efecto operativo.
    • Añadir controles en una tienda en línea de alimentación que nadie mantiene para aparentar una seguridad inexistente.

    Estos errores comparten una raíz: intentan cerrar la apariencia antes que el análisis. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que elena prefirió un tablero con dos pendientes explicados a un cuadro completamente verde que no pudiera reconstruirse. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que el criterio puede parecer menos espectacular, pero suele dormir mejor y genera bastante menos arqueología administrativa. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El desenlace de Elena y la rutina del siguiente cierre

    Elena redujo el saldo pendiente y dejó una rutina que otra persona podía continuar. El desenlace no convierte el umbral utilizado en una receta para otras empresas. Lo que sí puede trasladarse es la secuencia: episodio delimitado, trazabilidad localizada, cantidad reproducible, alternativa comparada, responsable nombrado y lectura posterior.

    En el cierre siguiente, el plantilla repitió el seguimiento sin pedir a Elena que reconstruyera toda la historia. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que dos incidencias llegaron con soporte y responsable desde el alta; una tercera se mantuvo abierta porque faltaba confirmación. Al revisar seguimiento de stock lento antes del cierre, Elena comprobó además que esa continuidad fue el desenlace más valioso: el método dejó de depender de la persona que lo había impulsado. En el análisis de Elena, dentro de una tienda en línea de alimentación, esta precisión quedó unida a seguimiento de stock lento antes del cierre; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para ampliar el circuito de Elena sin solapar la intención de seguimiento de stock lento antes del cierre, pueden consultarse cómo llevar la contabilidad de una pyme, cómo gestionar el flujo de caja y cómo preparar un cierre contable. Cada lectura cubre una capa distinta del episodio: registro, liquidez y cierre.

    Las preguntas que dejó el episodio de Elena

    ¿Qué dato debe revisarse primero?

    El dato que conecte total, marca temporal, contraparte y consecuencia. Para Elena, empezar por el total habría ocultado la diferencia entre trazabilidad confirmada y explicación pendiente. La primera cantidad útil es la que puede volver a su soporte.

    ¿Hace falta un ERP para empezar?

    No necesariamente. una tienda en línea de alimentación pudo iniciar el circuito con una hoja gobernada, permisos, enlaces a trazabilidad y marca temporal de corte. La herramienta ayuda a escalar; no sustituye el acuerdo sobre qué dato es válido, quién lo mantiene y cuándo se eleva.

    ¿Cuándo debe intervenir dirección?

    Cuando el umbral que fijó Elena se supera, la causa de seguimiento de stock lento antes del cierre se repite, existe concentración relevante o la elección afecta a caja, margen, personas, contratos u obligaciones formales. Dirección necesita alternativa y efecto, no una lista sin recomendación.

    ¿Cómo se evita que el seguimiento se vuelva burocracia?

    Cada campo debe responder a una elección. Si una columna no cambia prioridad, responsable, trazabilidad o acción, se elimina. Elena redujo estados y ganó claridad; añadir pasos no es lo mismo que controlar mejor.

    ¿Qué se presenta como pendiente?

    Todo dato de Elena sin soporte suficiente, toda hipótesis sobre seguimiento de stock lento antes del cierre no contrastada y cualquier criterio profesional que exceda la trazabilidad disponible. Nombrar el bloqueo protege más que completar una casilla con una estimación silenciosa.

    Fuentes oficiales para revisar el episodio de Elena

    • Código de Comercio: Elena lo usa para conservación y trazabilidad mercantil en seguimiento de stock lento antes del cierre; debe leerse en su versión consolidada.
    • Plan General de Contabilidad: marco contable aplicado al análisis de una tienda en línea de alimentación; su uso depende de la naturaleza de cada gestión.
    • Ley General Tributaria: obligaciones y prueba tributaria para el supuesto de Elena; no sustituye el análisis del tributo concreto.

    Si quieres revisar seguimiento de stock lento antes del cierre con tus fechas, importes y documentos, cuéntanos el episodio por WhatsApp. Empezaremos por la trazabilidad y los límites, no por prometer un desenlace.

  • Cobros fraccionados: coste financiero y margen real

    Cobros fraccionados: coste financiero y margen real

    Cobros fraccionados: coste financiero y margen real

    Rubén no buscaba otro indicador para adornar el cierre. al conciliar el último viernes del mes, encontró 16.950 € repartidos entre apuntes, correos y explicaciones que no coincidían. Su duda era concreta: cómo convertir análisis de cobros fraccionados margen real en una respuesta que protegiera caja, margen y relación con terceros sin inventar una precisión que los documentos todavía no sostenían.

    _Este es un episodio compuesto e ilustrativo. Rubén, una compañía de limpieza profesional, los importes, las conversaciones y el desenlace se han creado para explicar un método; no describen ni reproducen el análisis de un cliente real._

    La historia acompaña toda la guía porque el análisis solo tiene valor cuando cambia una respuesta. Veremos qué encontró Rubén, cómo separó cifras, qué documentos pidió, por qué descartó un atajo y qué dejó abierto para comprobación profesional. La prudencia aquí no es una frase de cierre: es la diferencia entre un dato validado, una hipótesis de trabajo y un borrador que todavía no debe circular.

    Criterio Taxea aplicado al episodio de Rubén: en análisis de cobros fraccionados margen real, primero se conserva el hecho y su soporte; después se calcula el efecto; solo al final se propone una respuesta. Si falta una pieza material, el análisis permanece abierto con responsable y marca temporal.

    Rubén convierte la alerta de análisis de cobros fraccionados margen real en una respuesta

    Rubén trabajaba con un total de 16.950 €, pero el total mezclaba cuatro situaciones distintas. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que una parte tenía soporte y marca temporal; otra dependía de una confirmación; una tercera correspondía a una respuesta comercial; la última seguía sin responsable. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que pedir una respuesta única habría producido una cantidad limpia y una gestión bastante sucia. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El primer error fue interpretar antes de reconstruir. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que rubén eligió tres casos recientes, localizó soporte original, contraparte, marca temporal y autorización, y anotó qué consecuencia concreta generaba cada uno. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que la conversación cambió: operaciones dejó de defenderse de una cantidad agregada y administración dejó de perseguir explicaciones sin saber qué respuesta necesitaba. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Rubén cambió el resumen agregado por una comprobación episodio a episodio. La medida parecía modesta, pero reveló 10.470 € que exigían acción y 5250 € que solo necesitaban seguimiento. También apareció una posición de 3900 € correctamente registrada pero vinculada al centro equivocado. La hoja no se volvió más bonita; se volvió discutible con hechos, que es bastante más útil.

    Lo que Rubén necesitaba entender sobre análisis de cobros fraccionados margen real

    Un análisis útil delimita unidad, periodo y consecuencia. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que la unidad puede ser cliente, proveedor, proyecto, contrato, empleado o movimiento bancario. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que el periodo debe corresponder a la respuesta, y la consecuencia debe expresarse en caja, margen, plazo, capacidad o exposición. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que sin esas tres piezas, el indicador resume actividad, pero no explica qué hacer. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La keyword no convierte el artículo en una pauta universal. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que en cada compañía cambian contratos, herramientas, responsables y materialidad. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que lo estable es el método: localizar el hecho, contrastar trazabilidad, cuantificar con un supuesto visible, asignar respuesta y comprobar después si produjo el conclusión esperado. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La ironía amable del episodio fue que el resumen anterior tenía más colores que responsables. Rubén eliminó dos estados ambiguos y añadió una columna de trazabilidad. Desde ese momento, “en comprobación” dejó de significar “alguien debería mirarlo algún día” y pasó a tener nombre, marca temporal y soporte esperado.

    Las cifras de Rubén que cambiaron la conversación

    Bloque del episodio saldo Estado de trazabilidad respuesta de Rubén
    Operaciones confirmadas 16.950 € soporte y marca temporal validados Mantener en el cálculo
    Diferencias con explicación pendiente 10.470 € Hipótesis contrastable Asignar responsable y plazo
    Excepciones aceptadas 5250 € Autorización localizada Medir efecto y revisar pauta
    Clasificación incorrecta 3900 € Soporte correcto, destino erróneo Reclasificar sin borrar trazabilidad

    El cuadro separó magnitud de calidad. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que 16.950 € no era automáticamente el mayor problema: podía estar bien soportado y responder a la política acordada. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que en cambio, 3900 € podía revelar una pauta mal aplicada que se repetiría cada mes. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que el saldo ordenaba prioridades; la recurrencia y la trazabilidad explicaban el riesgo. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para evitar una falsa exactitud, cada cálculo conservó origen, marca temporal de extracción y fórmula. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que cuando faltaba una variable, Rubén no la sustituyó por una media cómoda. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que dejó el conclusión como rango y escribió qué soporte permitiría cerrarlo. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que esa disciplina hizo que dirección supiera qué podía decidir ya y qué necesitaba validación. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Documentos y responsables en el análisis de Rubén

    trazabilidad para Rubén Quién la prepara Qué demuestra en análisis de cobros fraccionados margen real Cuándo se revisa
    soporte original de la gestión Administración de una compañía de limpieza profesional marca temporal, saldo y contraparte Al registrar el episodio de Rubén
    Contrato, pedido o autorización Operaciones o comercial pauta de análisis de cobros fraccionados margen real y excepción aceptada Antes de decidir
    Conciliación o cálculo reproducible análisis de gestión Relación entre hecho y efecto para Rubén En el corte semanal
    Nota de respuesta Responsable con autoridad Acción, límite y marca temporal de reapertura Al cerrar el análisis de análisis de cobros fraccionados margen real

    La carpeta de Rubén no creció por acumulación. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que cada archivo respondía a una duda y conservaba versión. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que un correo podía orientar, pero si existía factura, contrato, extracto o registro original, ese soporte ocupaba el primer nivel. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que las capturas quedaron como apoyo, no como sustituto de la fuente. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El reparto de tareas distinguió preparación, comprobación y respuesta. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que administración reunió trazabilidad; el área operativa explicó la causa; dirección aceptó, corrigió o limitó la excepción cuando el efecto era material. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que nadie recibió el encargo imposible de validar por sí solo una conclusión fiscal, contable, laboral o contractual fuera de su competencia. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El cálculo de Rubén con supuestos visibles

    Rubén calculó el efecto en tres pasos. Primero tomó 16.950 € como universo del periodo. Después separó 10.470 € con trazabilidad pendiente. Por último, comparó 5250 € de excepciones aceptadas con la base confirmada. El porcentaje resultante se utilizó como señal, no como conclusión definitiva: cambiaba si aparecía un soporte o si una gestión pertenecía a otro periodo.

    Paso de Rubén gestión ilustrativa sobre análisis de cobros fraccionados margen real conclusión Límite de interpretación
    Universo revisado Registros del corte 16.950 € Puede incluir partidas aún no conciliadas
    Base confirmada Universo menos pendientes 13.170 € Depende de marca temporal y trazabilidad
    Excepciones materiales Casos aceptados y medidos 5250 € No todas exigen la misma respuesta
    Coste de la causa repetida Repetición por frecuencia 3900 € Es una estimación hasta comprobar el siguiente ciclo

    El cálculo se guardó junto a las operaciones que lo componían. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que así, una variación posterior no obligaba a creer o desconfiar del resumen completo: bastaba identificar qué fila había cambiado y por qué. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que el análisis sobrevivía al cambio de persona y también a la saludable costumbre de dirección de preguntar de dónde sale el número. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El umbral que Rubén fijó y lo que dejó abierto

    Rubén fijó un umbral que activaba conversación, no una respuesta automática. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que por debajo, bastaba seguimiento con trazabilidad. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que por encima, el responsable debía proponer alternativa, coste y marca temporal. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que si la situación afectaba a una obligación formal o a terceros, el análisis se elevaba antes de ejecutar el cambio. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Rubén cambió el resumen agregado por una comprobación episodio a episodio y documentó la alternativa descartada. Ese último punto evitó reabrir el mismo debate en el cierre siguiente. También dejó tres bloqueos explícitos: operaciones sin contrato localizable, cifras aún no conciliadas y criterios sensibles que requerían comprobación profesional. Ocultarlos habría mejorado el porcentaje de cierre, no el análisis.

    La normativa consultada para análisis de cobros fraccionados margen real y sus límites

    El Código de Comercio, artículo 30 y concordantes aporta el marco mercantil sobre conservación de libros, correspondencia, documentación y justificantes. En el episodio de Rubén, su utilidad fue sostener la trazabilidad documental. Su límite es claro: no decide el umbral interno ni sustituye la comprobación de la gestión concreta.

    El Plan General de Contabilidad aprobado por el Real Decreto 1514/2007 ofrece criterios para registro, valoración y presentación de información financiera. Rubén lo utilizó para no confundir una clasificación de gestión con el tratamiento contable que correspondiera. La norma contable tampoco valida por sí sola un dato de origen ni una autorización comercial.

    La Ley 58/2003, General Tributaria recuerda a Rubén la relevancia de obligaciones, prueba y documentación tributaria cuando el análisis de análisis de cobros fraccionados margen real afecta a declaraciones o comprobaciones. Esta guía no utiliza doctrina administrativa ni resoluciones judiciales porque el episodio compuesto no las necesita para explicar el análisis. Si el supuesto real abre una controversia, habrá que identificar el criterio aplicable con marca temporal, referencia, enlace oficial y límites.

    La prueba de terreno que Rubén aplicó en una compañía de limpieza profesional

    Rubén escogió calendario de cobro, coste financiero y riesgo de impago como piezas de la prueba de terreno. No eran etiquetas intercambiables. calendario de cobro demostraba el hecho de origen; coste financiero explicaba quién podía actuar; riesgo de impago cerraba la consecuencia que hasta entonces se había contado de palabra. Al colocarlas en ese orden, análisis de cobros fraccionados margen real dejó de competir con el resto del cierre y adquirió una secuencia propia.

    La primera comprobación relacionó margen de gestión con calendario de cobro. Rubén revisó si ambas fechas pertenecían al mismo periodo y si el soporte había llegado antes de la respuesta. Cuando no coincidían, no forzó la conciliación: abrió una diferencia, nombró a quién debía resolverla y conservó la versión anterior. Esa cautela evitó que una corrección posterior pareciera haber existido desde el principio.

    La segunda comprobación midió condición comercial junto a riesgo de impago. En una compañía de limpieza profesional, el impacto no podía explicarse solo con euros; también importaban repetición, concentración y tiempo para reaccionar. Rubén creó un aviso proporcionado: informaba cuando todavía había alternativa y desaparecía al quedar documentado el cierre. Una alerta eterna es solo decoración con vocación de molestia.

    La tercera comprobación pidió a una persona ajena al análisis que reconstruyera la respuesta usando únicamente calendario de cobro, coste financiero y la nota final. La prueba falló la primera vez porque el significado de margen de gestión seguía en una conversación. Tras corregirlo, el episodio pudo continuarse sin llamar a Rubén. Esa independencia confirmó que el análisis pertenecía a la compañía y no a la memoria de quién lo había diseñado.

    El conclusión sectorial quedó acotado: condición comercial se revisaría en el siguiente corte; riesgo de impago mantendría su responsable; y cualquier cambio en margen de gestión reabriría el cálculo. No se prometió eliminar todas las incidencias. Se acordó reconocerlas antes, saber cuánto importaban y decidir con trazabilidad si convenía aceptar, corregir, negociar o escalar.

    Los errores que habrían devuelto a Rubén al inicio

    • Presentar 16.950 € del episodio de Rubén como dato validado sin separar las partidas pendientes.
    • Usar el resumen de análisis de cobros fraccionados margen real para cerrar un criterio contable o fiscal sin comprobación.
    • Asignar la incidencia de una compañía de limpieza profesional a un departamento sin nombrar a la persona responsable.
    • Corregir el saldo de Rubén borrando la historia del ajuste y su autorización.
    • Medir solo saldo en análisis de cobros fraccionados margen real y olvidar frecuencia, concentración y efecto operativo.
    • Añadir controles en una compañía de limpieza profesional que nadie mantiene para aparentar una seguridad inexistente.

    Estos errores comparten una raíz: intentan cerrar la apariencia antes que el análisis. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que rubén prefirió un tablero con dos pendientes explicados a un cuadro completamente verde que no pudiera reconstruirse. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que el criterio puede parecer menos espectacular, pero suele dormir mejor y genera bastante menos arqueología administrativa. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El desenlace de Rubén y la rutina del siguiente cierre

    Rubén llevó a dirección una recomendación con límites en lugar de una alarma. El conclusión no convierte el umbral utilizado en una receta para otras empresas. Lo que sí puede trasladarse es la secuencia: episodio delimitado, trazabilidad localizada, cantidad reproducible, alternativa comparada, responsable nombrado y comprobación posterior.

    En el cierre siguiente, el grupo repitió el análisis sin pedir a Rubén que reconstruyera toda la historia. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que dos incidencias llegaron con soporte y responsable desde el alta; una tercera se mantuvo abierta porque faltaba confirmación. Al revisar análisis de cobros fraccionados margen real, Rubén comprobó además que esa continuidad fue el desenlace más valioso: el método dejó de depender de la persona que lo había impulsado. En el análisis de Rubén, dentro de una compañía de limpieza profesional, esta precisión quedó unida a análisis de cobros fraccionados margen real; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para ampliar el circuito de Rubén sin solapar la intención de análisis de cobros fraccionados margen real, pueden consultarse cómo llevar la contabilidad de una pyme, cómo gestionar el flujo de caja y cómo preparar un cierre contable. Cada lectura cubre una capa distinta del episodio: registro, liquidez y cierre.

    Las preguntas que dejó el episodio de Rubén

    ¿Qué dato debe revisarse primero?

    El dato que conecte saldo, marca temporal, contraparte y consecuencia. Para Rubén, empezar por el total habría ocultado la diferencia entre trazabilidad confirmada y explicación pendiente. La primera cantidad útil es la que puede volver a su soporte.

    ¿Hace falta un ERP para empezar?

    No necesariamente. una compañía de limpieza profesional pudo iniciar el circuito con una hoja gobernada, permisos, enlaces a trazabilidad y marca temporal de corte. La herramienta ayuda a escalar; no sustituye el acuerdo sobre qué dato es válido, quién lo mantiene y cuándo se eleva.

    ¿Cuándo debe intervenir dirección?

    Cuando el umbral que fijó Rubén se supera, la causa de análisis de cobros fraccionados margen real se repite, existe concentración relevante o la respuesta afecta a caja, margen, personas, contratos u obligaciones formales. Dirección necesita alternativa y efecto, no una lista sin recomendación.

    ¿Cómo se evita que el análisis se vuelva burocracia?

    Cada campo debe responder a una respuesta. Si una columna no cambia prioridad, responsable, trazabilidad o acción, se elimina. Rubén redujo estados y ganó claridad; añadir pasos no es lo mismo que controlar mejor.

    ¿Qué se presenta como pendiente?

    Todo dato de Rubén sin soporte suficiente, toda hipótesis sobre análisis de cobros fraccionados margen real no contrastada y cualquier criterio profesional que exceda la trazabilidad disponible. Nombrar el bloqueo protege más que completar una casilla con una estimación silenciosa.

    Fuentes oficiales para revisar el episodio de Rubén

    • Código de Comercio: Rubén lo usa para conservación y trazabilidad mercantil en análisis de cobros fraccionados margen real; debe leerse en su versión consolidada.
    • Plan General de Contabilidad: marco contable aplicado al análisis de una compañía de limpieza profesional; su uso depende de la naturaleza de cada gestión.
    • Ley General Tributaria: obligaciones y prueba tributaria para el supuesto de Rubén; no sustituye el análisis del tributo concreto.

    Si quieres revisar análisis de cobros fraccionados margen real con tus fechas, importes y documentos, cuéntanos el episodio por WhatsApp. Empezaremos por la trazabilidad y los límites, no por prometer un conclusión.

  • Incidencias de nómina: responsables, evidencia y cierre

    Incidencias de nómina: responsables, evidencia y cierre

    Incidencias de nómina: responsables, trazabilidad y cierre

    Nuria no buscaba otro indicador para adornar el cierre. antes de autorizar la remesa bancaria, encontró 15.400 € repartidos entre apuntes, correos y explicaciones que no coincidían. Su duda era concreta: cómo convertir proceso de incidencias de nomina responsables y trazabilidad en una conclusión que protegiera caja, margen y relación con terceros sin inventar una precisión que los documentos todavía no sostenían.

    _Este es un episodio compuesto e ilustrativo. Nuria, una academia de idiomas, los importes, las conversaciones y el desenlace se han creado para explicar un método; no describen ni reproducen el análisis de un cliente real._

    La historia acompaña toda la guía porque el proceso solo tiene valor cuando cambia una conclusión. Veremos qué encontró Nuria, cómo separó cifras, qué documentos pidió, por qué descartó un atajo y qué dejó abierto para verificación profesional. La prudencia aquí no es una frase de cierre: es la diferencia entre un dato validado, una hipótesis de trabajo y un borrador que todavía no debe circular.

    Criterio Taxea aplicado al episodio de Nuria: en proceso de incidencias de nomina responsables y trazabilidad, primero se conserva el hecho y su soporte; después se calcula el efecto; solo al final se propone una conclusión. Si falta una pieza material, el análisis permanece abierto con responsable y marca temporal.

    Nuria convierte la alerta de proceso de incidencias de nomina responsables y trazabilidad en una conclusión

    Nuria trabajaba con un total de 15.400 €, pero el total mezclaba cuatro situaciones distintas. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que una parte tenía soporte y marca temporal; otra dependía de una confirmación; una tercera correspondía a una conclusión comercial; la última seguía sin responsable. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que pedir una respuesta única habría producido una cantidad limpia y una gestión bastante sucia. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El primer error fue interpretar antes de reconstruir. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que nuria eligió tres casos recientes, localizó soporte original, contraparte, marca temporal y autorización, y anotó qué consecuencia concreta generaba cada uno. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que la conversación cambió: operaciones dejó de defenderse de una cantidad agregada y administración dejó de perseguir explicaciones sin saber qué conclusión necesitaba. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Nuria asignó cada excepción a una persona y una marca temporal de cierre. La medida parecía modesta, pero reveló 9280 € que exigían acción y 4350 € que solo necesitaban seguimiento. También apareció una posición de 3075 € correctamente registrada pero vinculada al centro equivocado. La hoja no se volvió más bonita; se volvió discutible con hechos, que es bastante más útil.

    Lo que Nuria necesitaba entender sobre proceso de incidencias de nomina responsables y trazabilidad

    Un proceso útil delimita unidad, periodo y consecuencia. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que la unidad puede ser cliente, proveedor, proyecto, contrato, empleado o movimiento bancario. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que el periodo debe corresponder a la conclusión, y la consecuencia debe expresarse en caja, margen, plazo, capacidad o exposición. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que sin esas tres piezas, el indicador resume actividad, pero no explica qué hacer. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La keyword no convierte el artículo en una pauta universal. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que en cada compañía cambian contratos, herramientas, responsables y materialidad. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que lo estable es el método: localizar el hecho, contrastar trazabilidad, cuantificar con un supuesto visible, asignar conclusión y comprobar después si produjo el saldo final esperado. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La ironía amable del episodio fue que el resumen anterior tenía más colores que responsables. Nuria eliminó dos estados ambiguos y añadió una columna de trazabilidad. Desde ese momento, “en verificación” dejó de significar “alguien debería mirarlo algún día” y pasó a tener nombre, marca temporal y soporte esperado.

    Las cifras de Nuria que cambiaron la conversación

    Bloque del episodio monto Estado de trazabilidad conclusión de Nuria
    Operaciones confirmadas 15.400 € soporte y marca temporal validados Mantener en el cálculo
    Diferencias con explicación pendiente 9280 € Hipótesis contrastable Asignar responsable y plazo
    Excepciones aceptadas 4350 € Autorización localizada Medir efecto y revisar pauta
    Clasificación incorrecta 3075 € Soporte correcto, destino erróneo Reclasificar sin borrar trazabilidad

    El cuadro separó magnitud de calidad. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que 15.400 € no era automáticamente el mayor problema: podía estar bien soportado y responder a la política acordada. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que en cambio, 3075 € podía revelar una pauta mal aplicada que se repetiría cada mes. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que el monto ordenaba prioridades; la recurrencia y la trazabilidad explicaban el riesgo. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para evitar una falsa exactitud, cada cálculo conservó origen, marca temporal de extracción y fórmula. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que cuando faltaba una variable, Nuria no la sustituyó por una media cómoda. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que dejó el saldo final como rango y escribió qué soporte permitiría cerrarlo. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que esa disciplina hizo que dirección supiera qué podía decidir ya y qué necesitaba validación. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Documentos y responsables en el análisis de Nuria

    trazabilidad para Nuria Quién la prepara Qué demuestra en proceso de incidencias de nomina responsables y trazabilidad Cuándo se revisa
    soporte original de la gestión Administración de una academia de idiomas marca temporal, monto y contraparte Al registrar el episodio de Nuria
    Contrato, pedido o autorización Operaciones o comercial pauta de proceso de incidencias de nomina responsables y trazabilidad y excepción aceptada Antes de decidir
    Conciliación o cálculo reproducible proceso de gestión Relación entre hecho y efecto para Nuria En el corte semanal
    Nota de conclusión Responsable con autoridad Acción, límite y marca temporal de reapertura Al cerrar el análisis de proceso de incidencias de nomina responsables y trazabilidad

    La carpeta de Nuria no creció por acumulación. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que cada archivo respondía a una duda y conservaba versión. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que un correo podía orientar, pero si existía factura, contrato, extracto o registro original, ese soporte ocupaba el primer nivel. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que las capturas quedaron como apoyo, no como sustituto de la fuente. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El reparto de tareas distinguió preparación, verificación y conclusión. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que administración reunió trazabilidad; el área operativa explicó la causa; dirección aceptó, corrigió o limitó la excepción cuando el efecto era material. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que nadie recibió el encargo imposible de validar por sí solo una conclusión fiscal, contable, laboral o contractual fuera de su competencia. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El cálculo de Nuria con supuestos visibles

    Nuria calculó el efecto en tres pasos. Primero tomó 15.400 € como universo del periodo. Después separó 9280 € con trazabilidad pendiente. Por último, comparó 4350 € de excepciones aceptadas con la base confirmada. El porcentaje resultante se utilizó como señal, no como conclusión definitiva: cambiaba si aparecía un soporte o si una gestión pertenecía a otro periodo.

    Paso de Nuria gestión ilustrativa sobre proceso de incidencias de nomina responsables y trazabilidad saldo final Límite de interpretación
    Universo revisado Registros del corte 15.400 € Puede incluir partidas aún no conciliadas
    Base confirmada Universo menos pendientes 11.830 € Depende de marca temporal y trazabilidad
    Excepciones materiales Casos aceptados y medidos 4350 € No todas exigen la misma respuesta
    Coste de la causa repetida Repetición por frecuencia 3075 € Es una estimación hasta comprobar el siguiente ciclo

    El cálculo se guardó junto a las operaciones que lo componían. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que así, una variación posterior no obligaba a creer o desconfiar del resumen completo: bastaba identificar qué fila había cambiado y por qué. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que el proceso sobrevivía al cambio de persona y también a la saludable costumbre de dirección de preguntar de dónde sale el número. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El umbral que Nuria fijó y lo que dejó abierto

    Nuria fijó un umbral que activaba conversación, no una respuesta automática. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que por debajo, bastaba seguimiento con trazabilidad. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que por encima, el responsable debía proponer alternativa, coste y marca temporal. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que si la situación afectaba a una obligación formal o a terceros, el análisis se elevaba antes de ejecutar el cambio. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Nuria asignó cada excepción a una persona y una marca temporal de cierre y documentó la alternativa descartada. Ese último punto evitó reabrir el mismo debate en el cierre siguiente. También dejó tres bloqueos explícitos: operaciones sin contrato localizable, cifras aún no conciliadas y criterios sensibles que requerían verificación profesional. Ocultarlos habría mejorado el porcentaje de cierre, no el proceso.

    La normativa consultada para proceso de incidencias de nomina responsables y trazabilidad y sus límites

    El Código de Comercio, artículo 30 y concordantes aporta el marco mercantil sobre conservación de libros, correspondencia, documentación y justificantes. En el episodio de Nuria, su utilidad fue sostener la trazabilidad documental. Su límite es claro: no decide el umbral interno ni sustituye la verificación de la gestión concreta.

    El Plan General de Contabilidad aprobado por el Real Decreto 1514/2007 ofrece criterios para registro, valoración y presentación de información financiera. Nuria lo utilizó para no confundir una clasificación de gestión con el tratamiento contable que correspondiera. La norma contable tampoco valida por sí sola un dato de origen ni una autorización comercial.

    La Ley 58/2003, General Tributaria recuerda a Nuria la relevancia de obligaciones, prueba y documentación tributaria cuando el análisis de proceso de incidencias de nomina responsables y trazabilidad afecta a declaraciones o comprobaciones. Esta guía no utiliza doctrina administrativa ni resoluciones judiciales porque el episodio compuesto no las necesita para explicar el proceso. Si el supuesto real abre una controversia, habrá que identificar el criterio aplicable con marca temporal, referencia, enlace oficial y límites.

    La prueba de terreno que Nuria aplicó en una academia de idiomas

    Nuria escogió variable de nómina, parte firmado y incidencia comunicada como piezas de la prueba de terreno. No eran etiquetas intercambiables. variable de nómina demostraba el hecho de origen; parte firmado explicaba quién podía actuar; incidencia comunicada cerraba la consecuencia que hasta entonces se había contado de palabra. Al colocarlas en ese orden, proceso de incidencias de nomina responsables y trazabilidad dejó de competir con el resto del cierre y adquirió una secuencia propia.

    La primera comprobación relacionó verificación laboral con variable de nómina. Nuria revisó si ambas fechas pertenecían al mismo periodo y si el soporte había llegado antes de la conclusión. Cuando no coincidían, no forzó la conciliación: abrió una diferencia, nombró a quién debía resolverla y conservó la versión anterior. Esa cautela evitó que una corrección posterior pareciera haber existido desde el principio.

    La segunda comprobación midió regularización siguiente junto a incidencia comunicada. En una academia de idiomas, el impacto no podía explicarse solo con euros; también importaban repetición, concentración y tiempo para reaccionar. Nuria creó un aviso proporcionado: informaba cuando todavía había alternativa y desaparecía al quedar documentado el cierre. Una alerta eterna es solo decoración con vocación de molestia.

    La tercera comprobación pidió a una persona ajena al análisis que reconstruyera la conclusión usando únicamente variable de nómina, parte firmado y la nota final. La prueba falló la primera vez porque el significado de verificación laboral seguía en una conversación. Tras corregirlo, el episodio pudo continuarse sin llamar a Nuria. Esa independencia confirmó que el proceso pertenecía a la compañía y no a la memoria de quién lo había diseñado.

    El saldo final sectorial quedó acotado: regularización siguiente se revisaría en el siguiente corte; incidencia comunicada mantendría su responsable; y cualquier cambio en verificación laboral reabriría el cálculo. No se prometió eliminar todas las incidencias. Se acordó reconocerlas antes, saber cuánto importaban y decidir con trazabilidad si convenía aceptar, corregir, negociar o escalar.

    Los errores que habrían devuelto a Nuria al inicio

    • Presentar 15.400 € del episodio de Nuria como dato validado sin separar las partidas pendientes.
    • Usar el resumen de proceso de incidencias de nomina responsables y trazabilidad para cerrar un criterio contable o fiscal sin verificación.
    • Asignar la incidencia de una academia de idiomas a un departamento sin nombrar a la persona responsable.
    • Corregir el saldo de Nuria borrando la historia del ajuste y su autorización.
    • Medir solo monto en proceso de incidencias de nomina responsables y trazabilidad y olvidar frecuencia, concentración y efecto operativo.
    • Añadir controles en una academia de idiomas que nadie mantiene para aparentar una seguridad inexistente.

    Estos errores comparten una raíz: intentan cerrar la apariencia antes que el análisis. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que nuria prefirió un tablero con dos pendientes explicados a un cuadro completamente verde que no pudiera reconstruirse. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que el criterio puede parecer menos espectacular, pero suele dormir mejor y genera bastante menos arqueología administrativa. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El desenlace de Nuria y la rutina del siguiente cierre

    Nuria corrigió dos causas de proceso sin convertir cada excepción en burocracia. El saldo final no convierte el umbral utilizado en una receta para otras empresas. Lo que sí puede trasladarse es la secuencia: episodio delimitado, trazabilidad localizada, cantidad reproducible, alternativa comparada, responsable nombrado y verificación posterior.

    En el cierre siguiente, el unidad repitió el proceso sin pedir a Nuria que reconstruyera toda la historia. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que dos incidencias llegaron con soporte y responsable desde el alta; una tercera se mantuvo abierta porque faltaba confirmación. Al revisar proceso de incidencias de nomina responsables y trazabilidad, Nuria comprobó además que esa continuidad fue el desenlace más valioso: el método dejó de depender de la persona que lo había impulsado. En el análisis de Nuria, dentro de una academia de idiomas, esta precisión quedó unida a proceso de incidencias de nomina responsables y trazabilidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para ampliar el circuito de Nuria sin solapar la intención de proceso de incidencias de nomina responsables y trazabilidad, pueden consultarse cómo llevar la contabilidad de una pyme, cómo gestionar el flujo de caja y cómo preparar un cierre contable. Cada lectura cubre una capa distinta del episodio: registro, liquidez y cierre.

    Las preguntas que dejó el episodio de Nuria

    ¿Qué dato debe revisarse primero?

    El dato que conecte monto, marca temporal, contraparte y consecuencia. Para Nuria, empezar por el total habría ocultado la diferencia entre trazabilidad confirmada y explicación pendiente. La primera cantidad útil es la que puede volver a su soporte.

    ¿Hace falta un ERP para empezar?

    No necesariamente. una academia de idiomas pudo iniciar el circuito con una hoja gobernada, permisos, enlaces a trazabilidad y marca temporal de corte. La herramienta ayuda a escalar; no sustituye el acuerdo sobre qué dato es válido, quién lo mantiene y cuándo se eleva.

    ¿Cuándo debe intervenir dirección?

    Cuando el umbral que fijó Nuria se supera, la causa de proceso de incidencias de nomina responsables y trazabilidad se repite, existe concentración relevante o la conclusión afecta a caja, margen, personas, contratos u obligaciones formales. Dirección necesita alternativa y efecto, no una lista sin recomendación.

    ¿Cómo se evita que el proceso se vuelva burocracia?

    Cada campo debe responder a una conclusión. Si una columna no cambia prioridad, responsable, trazabilidad o acción, se elimina. Nuria redujo estados y ganó claridad; añadir pasos no es lo mismo que controlar mejor.

    ¿Qué se presenta como pendiente?

    Todo dato de Nuria sin soporte suficiente, toda hipótesis sobre proceso de incidencias de nomina responsables y trazabilidad no contrastada y cualquier criterio profesional que exceda la trazabilidad disponible. Nombrar el bloqueo protege más que completar una casilla con una estimación silenciosa.

    Fuentes oficiales para revisar el episodio de Nuria

    • Código de Comercio: Nuria lo usa para conservación y trazabilidad mercantil en proceso de incidencias de nomina responsables y trazabilidad; debe leerse en su versión consolidada.
    • Plan General de Contabilidad: marco contable aplicado al análisis de una academia de idiomas; su uso depende de la naturaleza de cada gestión.
    • Ley General Tributaria: obligaciones y prueba tributaria para el supuesto de Nuria; no sustituye el análisis del tributo concreto.

    Si quieres revisar proceso de incidencias de nomina responsables y trazabilidad con tus fechas, importes y documentos, cuéntanos el episodio por WhatsApp. Empezaremos por la trazabilidad y los límites, no por prometer un saldo final.

  • Proyectos sin hito: cómo anticipar el impacto en caja

    Proyectos sin hito: cómo anticipar el impacto en caja

    Proyectos sin hito: cómo anticipar el impacto en caja

    Pablo no buscaba otro indicador para adornar el cierre. cuando llegó una reclamación de un cliente, encontró 13.850 € repartidos entre apuntes, correos y explicaciones que no coincidían. Su duda era concreta: cómo convertir circuito de proyectos sin hito impacto en caja en una medida que protegiera caja, margen y relación con terceros sin inventar una precisión que los documentos todavía no sostenían.

    _Este es un episodio compuesto e ilustrativo. Pablo, una constructora de rehabilitación, los importes, las conversaciones y el desenlace se han creado para explicar un método; no describen ni reproducen el análisis de un cliente real._

    La historia acompaña toda la guía porque el circuito solo tiene valor cuando cambia una medida. Veremos qué encontró Pablo, cómo separó cifras, qué documentos pidió, por qué descartó un atajo y qué dejó abierto para inspección profesional. La prudencia aquí no es una frase de cierre: es la diferencia entre un dato validado, una hipótesis de trabajo y un borrador que todavía no debe circular.

    Criterio Taxea aplicado al episodio de Pablo: en circuito de proyectos sin hito impacto en caja, primero se conserva el hecho y su soporte; después se calcula el efecto; solo al final se propone una medida. Si falta una pieza material, el análisis permanece abierto con responsable y marca temporal.

    Pablo convierte la alerta de circuito de proyectos sin hito impacto en caja en una medida

    Pablo trabajaba con un total de 13.850 €, pero el total mezclaba cuatro situaciones distintas. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que una parte tenía soporte y marca temporal; otra dependía de una confirmación; una tercera correspondía a una medida comercial; la última seguía sin responsable. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que pedir una respuesta única habría producido una cantidad limpia y una gestión bastante sucia. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El primer error fue interpretar antes de reconstruir. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que pablo eligió tres casos recientes, localizó soporte original, contraparte, marca temporal y autorización, y anotó qué consecuencia concreta generaba cada uno. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que la conversación cambió: operaciones dejó de defenderse de una cantidad agregada y administración dejó de perseguir explicaciones sin saber qué medida necesitaba. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Pablo separó hechos, estimaciones y decisiones en una sola hoja gobernada. La medida parecía modesta, pero reveló 8090 € que exigían acción y 3450 € que solo necesitaban seguimiento. También apareció una posición de 2250 € correctamente registrada pero vinculada al centro equivocado. La hoja no se volvió más bonita; se volvió discutible con hechos, que es bastante más útil.

    Lo que Pablo necesitaba entender sobre circuito de proyectos sin hito impacto en caja

    Un circuito útil delimita unidad, periodo y consecuencia. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que la unidad puede ser cliente, proveedor, proyecto, contrato, empleado o movimiento bancario. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que el periodo debe corresponder a la medida, y la consecuencia debe expresarse en caja, margen, plazo, capacidad o exposición. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que sin esas tres piezas, el indicador resume actividad, pero no explica qué hacer. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La keyword no convierte el artículo en una pauta universal. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que en cada compañía cambian contratos, herramientas, responsables y materialidad. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que lo estable es el método: localizar el hecho, contrastar trazabilidad, cuantificar con un supuesto visible, asignar medida y comprobar después si produjo el efecto esperado. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La ironía amable del episodio fue que el resumen anterior tenía más colores que responsables. Pablo eliminó dos estados ambiguos y añadió una columna de trazabilidad. Desde ese momento, “en inspección” dejó de significar “alguien debería mirarlo algún día” y pasó a tener nombre, marca temporal y soporte esperado.

    Las cifras de Pablo que cambiaron la conversación

    Bloque del episodio valor Estado de trazabilidad medida de Pablo
    Operaciones confirmadas 13.850 € soporte y marca temporal validados Mantener en el cálculo
    Diferencias con explicación pendiente 8090 € Hipótesis contrastable Asignar responsable y plazo
    Excepciones aceptadas 3450 € Autorización localizada Medir efecto y revisar pauta
    Clasificación incorrecta 2250 € Soporte correcto, destino erróneo Reclasificar sin borrar trazabilidad

    El cuadro separó magnitud de calidad. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que 13.850 € no era automáticamente el mayor problema: podía estar bien soportado y responder a la política acordada. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que en cambio, 2250 € podía revelar una pauta mal aplicada que se repetiría cada mes. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que el valor ordenaba prioridades; la recurrencia y la trazabilidad explicaban el riesgo. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para evitar una falsa exactitud, cada cálculo conservó origen, marca temporal de extracción y fórmula. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que cuando faltaba una variable, Pablo no la sustituyó por una media cómoda. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que dejó el efecto como rango y escribió qué soporte permitiría cerrarlo. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que esa disciplina hizo que dirección supiera qué podía decidir ya y qué necesitaba validación. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Documentos y responsables en el análisis de Pablo

    trazabilidad para Pablo Quién la prepara Qué demuestra en circuito de proyectos sin hito impacto en caja Cuándo se revisa
    soporte original de la gestión Administración de una constructora de rehabilitación marca temporal, valor y contraparte Al registrar el episodio de Pablo
    Contrato, pedido o autorización Operaciones o comercial pauta de circuito de proyectos sin hito impacto en caja y excepción aceptada Antes de decidir
    Conciliación o cálculo reproducible circuito de gestión Relación entre hecho y efecto para Pablo En el corte semanal
    Nota de medida Responsable con autoridad Acción, límite y marca temporal de reapertura Al cerrar el análisis de circuito de proyectos sin hito impacto en caja

    La carpeta de Pablo no creció por acumulación. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que cada archivo respondía a una duda y conservaba versión. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que un correo podía orientar, pero si existía factura, contrato, extracto o registro original, ese soporte ocupaba el primer nivel. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que las capturas quedaron como apoyo, no como sustituto de la fuente. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El reparto de tareas distinguió preparación, inspección y medida. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que administración reunió trazabilidad; el área operativa explicó la causa; dirección aceptó, corrigió o limitó la excepción cuando el efecto era material. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que nadie recibió el encargo imposible de validar por sí solo una conclusión fiscal, contable, laboral o contractual fuera de su competencia. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El cálculo de Pablo con supuestos visibles

    Pablo calculó el efecto en tres pasos. Primero tomó 13.850 € como universo del periodo. Después separó 8090 € con trazabilidad pendiente. Por último, comparó 3450 € de excepciones aceptadas con la base confirmada. El porcentaje resultante se utilizó como señal, no como conclusión definitiva: cambiaba si aparecía un soporte o si una gestión pertenecía a otro periodo.

    Paso de Pablo gestión ilustrativa sobre circuito de proyectos sin hito impacto en caja efecto Límite de interpretación
    Universo revisado Registros del corte 13.850 € Puede incluir partidas aún no conciliadas
    Base confirmada Universo menos pendientes 10.490 € Depende de marca temporal y trazabilidad
    Excepciones materiales Casos aceptados y medidos 3450 € No todas exigen la misma respuesta
    Coste de la causa repetida Repetición por frecuencia 2250 € Es una estimación hasta comprobar el siguiente ciclo

    El cálculo se guardó junto a las operaciones que lo componían. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que así, una variación posterior no obligaba a creer o desconfiar del resumen completo: bastaba identificar qué fila había cambiado y por qué. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que el circuito sobrevivía al cambio de persona y también a la saludable costumbre de dirección de preguntar de dónde sale el número. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El umbral que Pablo fijó y lo que dejó abierto

    Pablo fijó un umbral que activaba conversación, no una respuesta automática. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que por debajo, bastaba seguimiento con trazabilidad. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que por encima, el responsable debía proponer alternativa, coste y marca temporal. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que si la situación afectaba a una obligación formal o a terceros, el análisis se elevaba antes de ejecutar el cambio. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Pablo separó hechos, estimaciones y decisiones en una sola hoja gobernada y documentó la alternativa descartada. Ese último punto evitó reabrir el mismo debate en el cierre siguiente. También dejó tres bloqueos explícitos: operaciones sin contrato localizable, cifras aún no conciliadas y criterios sensibles que requerían inspección profesional. Ocultarlos habría mejorado el porcentaje de cierre, no el circuito.

    La normativa consultada para circuito de proyectos sin hito impacto en caja y sus límites

    El Código de Comercio, artículo 30 y concordantes aporta el marco mercantil sobre conservación de libros, correspondencia, documentación y justificantes. En el episodio de Pablo, su utilidad fue sostener la trazabilidad documental. Su límite es claro: no decide el umbral interno ni sustituye la inspección de la gestión concreta.

    El Plan General de Contabilidad aprobado por el Real Decreto 1514/2007 ofrece criterios para registro, valoración y presentación de información financiera. Pablo lo utilizó para no confundir una clasificación de gestión con el tratamiento contable que correspondiera. La norma contable tampoco valida por sí sola un dato de origen ni una autorización comercial.

    La Ley 58/2003, General Tributaria recuerda a Pablo la relevancia de obligaciones, prueba y documentación tributaria cuando el análisis de circuito de proyectos sin hito impacto en caja afecta a declaraciones o comprobaciones. Esta guía no utiliza doctrina administrativa ni resoluciones judiciales porque el episodio compuesto no las necesita para explicar el circuito. Si el supuesto real abre una controversia, habrá que identificar el criterio aplicable con marca temporal, referencia, enlace oficial y límites.

    La prueba de terreno que Pablo aplicó en una constructora de rehabilitación

    Pablo escogió hito contractual, parte de avance y factura emitible como piezas de la prueba de terreno. No eran etiquetas intercambiables. hito contractual demostraba el hecho de origen; parte de avance explicaba quién podía actuar; factura emitible cerraba la consecuencia que hasta entonces se había contado de palabra. Al colocarlas en ese orden, circuito de proyectos sin hito impacto en caja dejó de competir con el resto del cierre y adquirió una secuencia propia.

    La primera comprobación relacionó coste acumulado con hito contractual. Pablo revisó si ambas fechas pertenecían al mismo periodo y si el soporte había llegado antes de la medida. Cuando no coincidían, no forzó la conciliación: abrió una diferencia, nombró a quién debía resolverla y conservó la versión anterior. Esa cautela evitó que una corrección posterior pareciera haber existido desde el principio.

    La segunda comprobación midió cobro previsto junto a factura emitible. En una constructora de rehabilitación, el impacto no podía explicarse solo con euros; también importaban repetición, concentración y tiempo para reaccionar. Pablo creó un aviso proporcionado: informaba cuando todavía había alternativa y desaparecía al quedar documentado el cierre. Una alerta eterna es solo decoración con vocación de molestia.

    La tercera comprobación pidió a una persona ajena al análisis que reconstruyera la medida usando únicamente hito contractual, parte de avance y la nota final. La prueba falló la primera vez porque el significado de coste acumulado seguía en una conversación. Tras corregirlo, el episodio pudo continuarse sin llamar a Pablo. Esa independencia confirmó que el circuito pertenecía a la compañía y no a la memoria de quién lo había diseñado.

    El efecto sectorial quedó acotado: cobro previsto se revisaría en el siguiente corte; factura emitible mantendría su responsable; y cualquier cambio en coste acumulado reabriría el cálculo. No se prometió eliminar todas las incidencias. Se acordó reconocerlas antes, saber cuánto importaban y decidir con trazabilidad si convenía aceptar, corregir, negociar o escalar.

    Los errores que habrían devuelto a Pablo al inicio

    • Presentar 13.850 € del episodio de Pablo como dato validado sin separar las partidas pendientes.
    • Usar el resumen de circuito de proyectos sin hito impacto en caja para cerrar un criterio contable o fiscal sin inspección.
    • Asignar la incidencia de una constructora de rehabilitación a un departamento sin nombrar a la persona responsable.
    • Corregir el saldo de Pablo borrando la historia del ajuste y su autorización.
    • Medir solo valor en circuito de proyectos sin hito impacto en caja y olvidar frecuencia, concentración y efecto operativo.
    • Añadir controles en una constructora de rehabilitación que nadie mantiene para aparentar una seguridad inexistente.

    Estos errores comparten una raíz: intentan cerrar la apariencia antes que el análisis. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que pablo prefirió un tablero con dos pendientes explicados a un cuadro completamente verde que no pudiera reconstruirse. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que el criterio puede parecer menos espectacular, pero suele dormir mejor y genera bastante menos arqueología administrativa. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El desenlace de Pablo y la rutina del siguiente cierre

    Pablo evitó un pago precipitado y recuperó trazabilidad para el cierre siguiente. El efecto no convierte el umbral utilizado en una receta para otras empresas. Lo que sí puede trasladarse es la secuencia: episodio delimitado, trazabilidad localizada, cantidad reproducible, alternativa comparada, responsable nombrado y inspección posterior.

    En el cierre siguiente, el área repitió el circuito sin pedir a Pablo que reconstruyera toda la historia. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que dos incidencias llegaron con soporte y responsable desde el alta; una tercera se mantuvo abierta porque faltaba confirmación. Al revisar circuito de proyectos sin hito impacto en caja, Pablo comprobó además que esa continuidad fue el desenlace más valioso: el método dejó de depender de la persona que lo había impulsado. En el análisis de Pablo, dentro de una constructora de rehabilitación, esta precisión quedó unida a circuito de proyectos sin hito impacto en caja; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para ampliar el circuito de Pablo sin solapar la intención de circuito de proyectos sin hito impacto en caja, pueden consultarse cómo llevar la contabilidad de una pyme, cómo gestionar el flujo de caja y cómo preparar un cierre contable. Cada lectura cubre una capa distinta del episodio: registro, liquidez y cierre.

    Las preguntas que dejó el episodio de Pablo

    ¿Qué dato debe revisarse primero?

    El dato que conecte valor, marca temporal, contraparte y consecuencia. Para Pablo, empezar por el total habría ocultado la diferencia entre trazabilidad confirmada y explicación pendiente. La primera cantidad útil es la que puede volver a su soporte.

    ¿Hace falta un ERP para empezar?

    No necesariamente. una constructora de rehabilitación pudo iniciar el circuito con una hoja gobernada, permisos, enlaces a trazabilidad y marca temporal de corte. La herramienta ayuda a escalar; no sustituye el acuerdo sobre qué dato es válido, quién lo mantiene y cuándo se eleva.

    ¿Cuándo debe intervenir dirección?

    Cuando el umbral que fijó Pablo se supera, la causa de circuito de proyectos sin hito impacto en caja se repite, existe concentración relevante o la medida afecta a caja, margen, personas, contratos u obligaciones formales. Dirección necesita alternativa y efecto, no una lista sin recomendación.

    ¿Cómo se evita que el circuito se vuelva burocracia?

    Cada campo debe responder a una medida. Si una columna no cambia prioridad, responsable, trazabilidad o acción, se elimina. Pablo redujo estados y ganó claridad; añadir pasos no es lo mismo que controlar mejor.

    ¿Qué se presenta como pendiente?

    Todo dato de Pablo sin soporte suficiente, toda hipótesis sobre circuito de proyectos sin hito impacto en caja no contrastada y cualquier criterio profesional que exceda la trazabilidad disponible. Nombrar el bloqueo protege más que completar una casilla con una estimación silenciosa.

    Fuentes oficiales para revisar el episodio de Pablo

    • Código de Comercio: Pablo lo usa para conservación y trazabilidad mercantil en circuito de proyectos sin hito impacto en caja; debe leerse en su versión consolidada.
    • Plan General de Contabilidad: marco contable aplicado al análisis de una constructora de rehabilitación; su uso depende de la naturaleza de cada gestión.
    • Ley General Tributaria: obligaciones y prueba tributaria para el supuesto de Pablo; no sustituye el análisis del tributo concreto.

    Si quieres revisar circuito de proyectos sin hito impacto en caja con tus fechas, importes y documentos, cuéntanos el episodio por WhatsApp. Empezaremos por la trazabilidad y los límites, no por prometer un efecto.

  • Conciliación bancaria: qué debe decidir dirección

    Conciliación bancaria: qué debe decidir dirección

    Conciliación bancaria: qué debe decidir dirección

    Sergio no buscaba otro indicador para adornar el cierre. durante una reunión breve de tesorería, encontró 13.670 € repartidos entre apuntes, correos y explicaciones que no coincidían. Su duda era concreta: cómo convertir análisis de bancos sin conciliar decisión de direccion en una respuesta que protegiera caja, margen y relación con terceros sin inventar una precisión que los documentos todavía no sostenían.

    _Este es un asunto compuesto e ilustrativo. Sergio, un despacho técnico, los importes, las conversaciones y el desenlace se han creado para explicar un método; no describen ni reproducen el análisis de un cliente real._

    La historia acompaña toda la guía porque el análisis solo tiene valor cuando cambia una respuesta. Veremos qué encontró Sergio, cómo separó cifras, qué documentos pidió, por qué descartó un atajo y qué dejó abierto para comprobación profesional. La prudencia aquí no es una frase de cierre: es la diferencia entre un dato validado, una hipótesis de trabajo y un borrador que todavía no debe circular.

    Criterio Taxea aplicado al asunto de Sergio: en análisis de bancos sin conciliar decisión de direccion, primero se conserva el hecho y su soporte; después se calcula el efecto; solo al final se propone una respuesta. Si falta una pieza material, el análisis permanece abierto con responsable y referencia temporal.

    Sergio convierte la alerta de análisis de bancos sin conciliar decisión de direccion en una respuesta

    Sergio trabajaba con un total de 13.670 €, pero el total mezclaba cuatro situaciones distintas. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que una parte tenía soporte y referencia temporal; otra dependía de una confirmación; una tercera correspondía a una respuesta comercial; la última seguía sin responsable. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que pedir una respuesta única habría producido una apunte limpia y una gestión bastante sucia. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El primer error fue interpretar antes de reconstruir. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que sergio eligió tres casos recientes, localizó soporte original, contraparte, referencia temporal y autorización, y anotó qué consecuencia concreta generaba cada uno. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que la conversación cambió: operaciones dejó de defenderse de una apunte agregada y administración dejó de perseguir explicaciones sin saber qué respuesta necesitaba. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Sergio reunió a operaciones y administración para acordar una única pauta. La medida parecía modesta, pero reveló 8630 € que exigían acción y 4570 € que solo necesitaban seguimiento. También apareció una apunte de 3520 € correctamente registrada pero vinculada al centro equivocado. La hoja no se volvió más bonita; se volvió discutible con hechos, que es bastante más útil.

    Lo que Sergio necesitaba entender sobre análisis de bancos sin conciliar decisión de direccion

    Un análisis útil delimita unidad, periodo y consecuencia. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que la unidad puede ser cliente, proveedor, proyecto, contrato, empleado o movimiento bancario. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que el periodo debe corresponder a la respuesta, y la consecuencia debe expresarse en caja, margen, plazo, capacidad o exposición. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que sin esas tres piezas, el indicador resume actividad, pero no explica qué hacer. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La keyword no convierte el artículo en una pauta universal. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que en cada organización cambian contratos, herramientas, responsables y materialidad. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que lo estable es el método: localizar el hecho, contrastar trazabilidad, cuantificar con un supuesto visible, asignar respuesta y comprobar después si produjo el conclusión esperado. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La ironía amable del asunto fue que el documento de cierre anterior tenía más colores que responsables. Sergio eliminó dos estados ambiguos y añadió una columna de trazabilidad. Desde ese momento, “en comprobación” dejó de significar “alguien debería mirarlo algún día” y pasó a tener nombre, referencia temporal y soporte esperado.

    Las cifras de Sergio que cambiaron la conversación

    Bloque del asunto saldo Estado de trazabilidad respuesta de Sergio
    Operaciones confirmadas 13.670 € soporte y referencia temporal validados Mantener en el cálculo
    Diferencias con explicación pendiente 8630 € Hipótesis contrastable Asignar responsable y plazo
    Excepciones aceptadas 4570 € Autorización localizada Medir efecto y revisar pauta
    Clasificación incorrecta 3520 € Soporte correcto, destino erróneo Reclasificar sin borrar trazabilidad

    El cuadro separó magnitud de calidad. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que 13.670 € no era automáticamente el mayor problema: podía estar bien soportado y responder a la política acordada. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que en cambio, 3520 € podía revelar una pauta mal aplicada que se repetiría cada mes. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que el saldo ordenaba prioridades; la recurrencia y la trazabilidad explicaban el riesgo. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para evitar una falsa exactitud, cada cálculo conservó origen, referencia temporal de extracción y fórmula. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que cuando faltaba una variable, Sergio no la sustituyó por una media cómoda. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que dejó el conclusión como rango y escribió qué soporte permitiría cerrarlo. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que esa disciplina hizo que dirección supiera qué podía decidir ya y qué necesitaba validación. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Documentos y responsables en el análisis de Sergio

    trazabilidad para Sergio Quién la prepara Qué demuestra en análisis de bancos sin conciliar decisión de direccion Cuándo se revisa
    soporte original de la gestión Administración de un despacho técnico referencia temporal, saldo y contraparte Al registrar el asunto de Sergio
    Contrato, pedido o autorización Operaciones o comercial pauta de análisis de bancos sin conciliar decisión de direccion y excepción aceptada Antes de decidir
    Conciliación o cálculo reproducible análisis de gestión Relación entre hecho y efecto para Sergio En el corte semanal
    Nota de respuesta Responsable con autoridad Acción, límite y referencia temporal de reapertura Al cerrar el análisis de análisis de bancos sin conciliar decisión de direccion

    La carpeta de Sergio no creció por acumulación. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que cada archivo respondía a una duda y conservaba versión. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que un correo podía orientar, pero si existía factura, contrato, extracto o registro original, ese soporte ocupaba el primer nivel. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que las capturas quedaron como apoyo, no como sustituto de la fuente. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El reparto de tareas distinguió preparación, comprobación y respuesta. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que administración reunió trazabilidad; el área operativa explicó la causa; dirección aceptó, corrigió o limitó la excepción cuando el efecto era material. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que nadie recibió el encargo imposible de validar por sí solo una conclusión fiscal, contable, laboral o contractual fuera de su competencia. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El cálculo de Sergio con supuestos visibles

    Sergio calculó el efecto en tres pasos. Primero tomó 13.670 € como universo del periodo. Después separó 8630 € con trazabilidad pendiente. Por último, comparó 4570 € de excepciones aceptadas con la base confirmada. El porcentaje resultante se utilizó como señal, no como conclusión definitiva: cambiaba si aparecía un soporte o si una gestión pertenecía a otro periodo.

    Paso de Sergio gestión ilustrativa sobre análisis de bancos sin conciliar decisión de direccion conclusión Límite de interpretación
    Universo revisado Registros del corte 13.670 € Puede incluir partidas aún no conciliadas
    Base confirmada Universo menos pendientes 10.730 € Depende de referencia temporal y trazabilidad
    Excepciones materiales Casos aceptados y medidos 4570 € No todas exigen la misma respuesta
    Coste de la causa repetida Repetición por frecuencia 3520 € Es una estimación hasta comprobar el siguiente ciclo

    El cálculo se guardó junto a las operaciones que lo componían. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que así, una variación posterior no obligaba a creer o desconfiar del documento de cierre completo: bastaba identificar qué fila había cambiado y por qué. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que el análisis sobrevivía al cambio de persona y también a la saludable costumbre de dirección de preguntar de dónde sale el número. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El umbral que Sergio fijó y lo que dejó abierto

    Sergio fijó un umbral que activaba conversación, no una respuesta automática. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que por debajo, bastaba seguimiento con trazabilidad. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que por encima, el responsable debía proponer alternativa, coste y referencia temporal. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que si la situación afectaba a una obligación formal o a terceros, el análisis se elevaba antes de ejecutar el cambio. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Sergio reunió a operaciones y administración para acordar una única pauta y documentó la alternativa descartada. Ese último punto evitó reabrir el mismo debate en el cierre siguiente. También dejó tres bloqueos explícitos: operaciones sin contrato localizable, cifras aún no conciliadas y criterios sensibles que requerían comprobación profesional. Ocultarlos habría mejorado el porcentaje de cierre, no el análisis.

    La normativa consultada para análisis de bancos sin conciliar decisión de direccion y sus límites

    El Código de Comercio, artículo 30 y concordantes aporta el marco mercantil sobre conservación de libros, correspondencia, documentación y justificantes. En el asunto de Sergio, su utilidad fue sostener la trazabilidad documental. Su límite es claro: no decide el umbral interno ni sustituye la comprobación de la gestión concreta.

    El Plan General de Contabilidad aprobado por el Real Decreto 1514/2007 ofrece criterios para registro, valoración y presentación de información financiera. Sergio lo utilizó para no confundir una clasificación de gestión con el tratamiento contable que correspondiera. La norma contable tampoco valida por sí sola un dato de origen ni una autorización comercial.

    La Ley 58/2003, General Tributaria recuerda a Sergio la relevancia de obligaciones, prueba y documentación tributaria cuando el análisis de análisis de bancos sin conciliar decisión de direccion afecta a declaraciones o comprobaciones. Esta guía no utiliza doctrina administrativa ni resoluciones judiciales porque el asunto compuesto no las necesita para explicar el análisis. Si el supuesto real abre una controversia, habrá que identificar el criterio aplicable con referencia temporal, referencia, enlace oficial y límites.

    La prueba de terreno que Sergio aplicó en un despacho técnico

    Sergio escogió movimiento sin casar, referencia temporal valor y remesa agrupada como piezas de la prueba de terreno. No eran etiquetas intercambiables. movimiento sin casar demostraba el hecho de origen; referencia temporal valor explicaba quién podía actuar; remesa agrupada cerraba la consecuencia que hasta entonces se había contado de palabra. Al colocarlas en ese orden, análisis de bancos sin conciliar decisión de direccion dejó de competir con el resto del cierre y adquirió una secuencia propia.

    La primera comprobación relacionó comisión bancaria con movimiento sin casar. Sergio revisó si ambas fechas pertenecían al mismo periodo y si el soporte había llegado antes de la respuesta. Cuando no coincidían, no forzó la conciliación: abrió una diferencia, nombró a quién debía resolverla y conservó la versión anterior. Esa cautela evitó que una corrección posterior pareciera haber existido desde el principio.

    La segunda comprobación midió saldo disponible junto a remesa agrupada. En un despacho técnico, el impacto no podía explicarse solo con euros; también importaban repetición, concentración y tiempo para reaccionar. Sergio creó un aviso proporcionado: informaba cuando todavía había alternativa y desaparecía al quedar documentado el cierre. Una alerta eterna es solo decoración con vocación de molestia.

    La tercera comprobación pidió a una persona ajena al análisis que reconstruyera la respuesta usando únicamente movimiento sin casar, referencia temporal valor y la nota final. La prueba falló la primera vez porque el significado de comisión bancaria seguía en una conversación. Tras corregirlo, el asunto pudo continuarse sin llamar a Sergio. Esa independencia confirmó que el análisis pertenecía a la organización y no a la memoria de quién lo había diseñado.

    El conclusión sectorial quedó acotado: saldo disponible se revisaría en el siguiente corte; remesa agrupada mantendría su responsable; y cualquier cambio en comisión bancaria reabriría el cálculo. No se prometió eliminar todas las incidencias. Se acordó reconocerlas antes, saber cuánto importaban y decidir con trazabilidad si convenía aceptar, corregir, negociar o escalar.

    Los errores que habrían devuelto a Sergio al inicio

    • Presentar 13.670 € del asunto de Sergio como dato validado sin separar las partidas pendientes.
    • Usar el documento de cierre de análisis de bancos sin conciliar decisión de direccion para cerrar un criterio contable o fiscal sin comprobación.
    • Asignar la incidencia de un despacho técnico a un departamento sin nombrar a la persona responsable.
    • Corregir el saldo de Sergio borrando la historia del ajuste y su autorización.
    • Medir solo saldo en análisis de bancos sin conciliar decisión de direccion y olvidar frecuencia, concentración y efecto operativo.
    • Añadir controles en un despacho técnico que nadie mantiene para aparentar una seguridad inexistente.

    Estos errores comparten una raíz: intentan cerrar la apariencia antes que el análisis. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que sergio prefirió un tablero con dos pendientes explicados a un cuadro completamente verde que no pudiera reconstruirse. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que el criterio puede parecer menos espectacular, pero suele dormir mejor y genera bastante menos arqueología administrativa. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El desenlace de Sergio y la rutina del siguiente cierre

    Sergio cerró el mes sin esconder partidas dudosas en una categoría cómoda. El conclusión no convierte el umbral utilizado en una receta para otras empresas. Lo que sí puede trasladarse es la secuencia: asunto delimitado, trazabilidad localizada, apunte reproducible, alternativa comparada, responsable nombrado y comprobación posterior.

    En el cierre siguiente, el grupo repitió el análisis sin pedir a Sergio que reconstruyera toda la historia. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que dos incidencias llegaron con soporte y responsable desde el alta; una tercera se mantuvo abierta porque faltaba confirmación. Al revisar análisis de bancos sin conciliar decisión de direccion, Sergio comprobó además que esa continuidad fue el desenlace más valioso: el método dejó de depender de la persona que lo había impulsado. En el análisis de Sergio, dentro de un despacho técnico, esta precisión quedó unida a análisis de bancos sin conciliar decisión de direccion; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para ampliar el circuito de Sergio sin solapar la intención de análisis de bancos sin conciliar decisión de direccion, pueden consultarse cómo llevar la contabilidad de una pyme, cómo gestionar el flujo de caja y cómo preparar un cierre contable. Cada lectura cubre una capa distinta del asunto: registro, liquidez y cierre.

    Las preguntas que dejó el asunto de Sergio

    ¿Qué dato debe revisarse primero?

    El dato que conecte saldo, referencia temporal, contraparte y consecuencia. Para Sergio, empezar por el total habría ocultado la diferencia entre trazabilidad confirmada y explicación pendiente. La primera apunte útil es la que puede volver a su soporte.

    ¿Hace falta un ERP para empezar?

    No necesariamente. un despacho técnico pudo iniciar el circuito con una hoja gobernada, permisos, enlaces a trazabilidad y referencia temporal de corte. La herramienta ayuda a escalar; no sustituye el acuerdo sobre qué dato es válido, quién lo mantiene y cuándo se eleva.

    ¿Cuándo debe intervenir dirección?

    Cuando el umbral que fijó Sergio se supera, la causa de análisis de bancos sin conciliar decisión de direccion se repite, existe concentración relevante o la respuesta afecta a caja, margen, personas, contratos u obligaciones formales. Dirección necesita alternativa y efecto, no una lista sin recomendación.

    ¿Cómo se evita que el análisis se vuelva burocracia?

    Cada campo debe responder a una respuesta. Si una columna no cambia prioridad, responsable, trazabilidad o acción, se elimina. Sergio redujo estados y ganó claridad; añadir pasos no es lo mismo que controlar mejor.

    ¿Qué se presenta como pendiente?

    Todo dato de Sergio sin soporte suficiente, toda hipótesis sobre análisis de bancos sin conciliar decisión de direccion no contrastada y cualquier criterio profesional que exceda la trazabilidad disponible. Nombrar el bloqueo protege más que completar una casilla con una estimación silenciosa.

    Fuentes oficiales para revisar el asunto de Sergio

    • Código de Comercio: Sergio lo usa para conservación y trazabilidad mercantil en análisis de bancos sin conciliar decisión de direccion; debe leerse en su versión consolidada.
    • Plan General de Contabilidad: marco contable aplicado al análisis de un despacho técnico; su uso depende de la naturaleza de cada gestión.
    • Ley General Tributaria: obligaciones y prueba tributaria para el supuesto de Sergio; no sustituye el análisis del tributo concreto.

    Si quieres revisar análisis de bancos sin conciliar decisión de direccion con tus fechas, importes y documentos, cuéntanos el asunto por WhatsApp. Empezaremos por la trazabilidad y los límites, no por prometer un conclusión.

  • Presupuesto desviado: separar causas de clientes y proveedores

    Presupuesto desviado: separar causas de clientes y proveedores

    Presupuesto desviado: separar causas de clientes y proveedores

    Claudia no buscaba otro indicador para adornar el cierre. el lunes posterior al cierre mensual, encontró 12.120 € repartidos entre apuntes, correos y explicaciones que no coincidían. Su duda era concreta: cómo convertir proceso de presupuesto desviado clientes proveedores unidad en una conclusión que protegiera caja, margen y relación con terceros sin inventar una precisión que los documentos todavía no sostenían.

    _Este es un asunto compuesto e ilustrativo. Claudia, una organización de transporte insular, los importes, las conversaciones y el desenlace se han creado para explicar un método; no describen ni reproducen el análisis de un cliente real._

    La historia acompaña toda la guía porque el proceso solo tiene valor cuando cambia una conclusión. Veremos qué encontró Claudia, cómo separó cifras, qué documentos pidió, por qué descartó un atajo y qué dejó abierto para verificación profesional. La prudencia aquí no es una frase de cierre: es la diferencia entre un dato validado, una hipótesis de trabajo y un borrador que todavía no debe circular.

    Criterio Taxea aplicado al asunto de Claudia: en proceso de presupuesto desviado clientes proveedores unidad, primero se conserva el hecho y su soporte; después se calcula el efecto; solo al final se propone una conclusión. Si falta una pieza material, el análisis permanece abierto con responsable y referencia temporal.

    Claudia convierte la alerta de proceso de presupuesto desviado clientes proveedores unidad en una conclusión

    Claudia trabajaba con un total de 12.120 €, pero el total mezclaba cuatro situaciones distintas. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que una parte tenía soporte y referencia temporal; otra dependía de una confirmación; una tercera correspondía a una conclusión comercial; la última seguía sin responsable. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que pedir una respuesta única habría producido una apunte limpia y una gestión bastante sucia. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El primer error fue interpretar antes de reconstruir. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que claudia eligió tres casos recientes, localizó soporte original, contraparte, referencia temporal y autorización, y anotó qué consecuencia concreta generaba cada uno. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que la conversación cambió: operaciones dejó de defenderse de una apunte agregada y administración dejó de perseguir explicaciones sin saber qué conclusión necesitaba. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Claudia definió un umbral y exigió soporte antes de escalar. La medida parecía modesta, pero reveló 7440 € que exigían acción y 3670 € que solo necesitaban seguimiento. También apareció una apunte de 2695 € correctamente registrada pero vinculada al centro equivocado. La hoja no se volvió más bonita; se volvió discutible con hechos, que es bastante más útil.

    Lo que Claudia necesitaba entender sobre proceso de presupuesto desviado clientes proveedores unidad

    Un proceso útil delimita unidad, periodo y consecuencia. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que la unidad puede ser cliente, proveedor, proyecto, contrato, empleado o movimiento bancario. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que el periodo debe corresponder a la conclusión, y la consecuencia debe expresarse en caja, margen, plazo, capacidad o exposición. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que sin esas tres piezas, el indicador resume actividad, pero no explica qué hacer. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La keyword no convierte el artículo en una pauta universal. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que en cada organización cambian contratos, herramientas, responsables y materialidad. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que lo estable es el método: localizar el hecho, contrastar trazabilidad, cuantificar con un supuesto visible, asignar conclusión y comprobar después si produjo el saldo final esperado. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La ironía amable del asunto fue que el documento de cierre anterior tenía más colores que responsables. Claudia eliminó dos estados ambiguos y añadió una columna de trazabilidad. Desde ese momento, “en verificación” dejó de significar “alguien debería mirarlo algún día” y pasó a tener nombre, referencia temporal y soporte esperado.

    Las cifras de Claudia que cambiaron la conversación

    Bloque del asunto monto Estado de trazabilidad conclusión de Claudia
    Operaciones confirmadas 12.120 € soporte y referencia temporal validados Mantener en el cálculo
    Diferencias con explicación pendiente 7440 € Hipótesis contrastable Asignar responsable y plazo
    Excepciones aceptadas 3670 € Autorización localizada Medir efecto y revisar pauta
    Clasificación incorrecta 2695 € Soporte correcto, destino erróneo Reclasificar sin borrar trazabilidad

    El cuadro separó magnitud de calidad. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que 12.120 € no era automáticamente el mayor problema: podía estar bien soportado y responder a la política acordada. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que en cambio, 2695 € podía revelar una pauta mal aplicada que se repetiría cada mes. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que el monto ordenaba prioridades; la recurrencia y la trazabilidad explicaban el riesgo. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para evitar una falsa exactitud, cada cálculo conservó origen, referencia temporal de extracción y fórmula. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que cuando faltaba una variable, Claudia no la sustituyó por una media cómoda. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que dejó el saldo final como rango y escribió qué soporte permitiría cerrarlo. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que esa disciplina hizo que dirección supiera qué podía decidir ya y qué necesitaba validación. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Documentos y responsables en el análisis de Claudia

    trazabilidad para Claudia Quién la prepara Qué demuestra en proceso de presupuesto desviado clientes proveedores unidad Cuándo se revisa
    soporte original de la gestión Administración de una organización de transporte insular referencia temporal, monto y contraparte Al registrar el asunto de Claudia
    Contrato, pedido o autorización Operaciones o comercial pauta de proceso de presupuesto desviado clientes proveedores unidad y excepción aceptada Antes de decidir
    Conciliación o cálculo reproducible proceso de gestión Relación entre hecho y efecto para Claudia En el corte semanal
    Nota de conclusión Responsable con autoridad Acción, límite y referencia temporal de reapertura Al cerrar el análisis de proceso de presupuesto desviado clientes proveedores unidad

    La carpeta de Claudia no creció por acumulación. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que cada archivo respondía a una duda y conservaba versión. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que un correo podía orientar, pero si existía factura, contrato, extracto o registro original, ese soporte ocupaba el primer nivel. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que las capturas quedaron como apoyo, no como sustituto de la fuente. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El reparto de tareas distinguió preparación, verificación y conclusión. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que administración reunió trazabilidad; el área operativa explicó la causa; dirección aceptó, corrigió o limitó la excepción cuando el efecto era material. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que nadie recibió el encargo imposible de validar por sí solo una conclusión fiscal, contable, laboral o contractual fuera de su competencia. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El cálculo de Claudia con supuestos visibles

    Claudia calculó el efecto en tres pasos. Primero tomó 12.120 € como universo del periodo. Después separó 7440 € con trazabilidad pendiente. Por último, comparó 3670 € de excepciones aceptadas con la base confirmada. El porcentaje resultante se utilizó como señal, no como conclusión definitiva: cambiaba si aparecía un soporte o si una gestión pertenecía a otro periodo.

    Paso de Claudia gestión ilustrativa sobre proceso de presupuesto desviado clientes proveedores unidad saldo final Límite de interpretación
    Universo revisado Registros del corte 12.120 € Puede incluir partidas aún no conciliadas
    Base confirmada Universo menos pendientes 9390 € Depende de referencia temporal y trazabilidad
    Excepciones materiales Casos aceptados y medidos 3670 € No todas exigen la misma respuesta
    Coste de la causa repetida Repetición por frecuencia 2695 € Es una estimación hasta comprobar el siguiente ciclo

    El cálculo se guardó junto a las operaciones que lo componían. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que así, una variación posterior no obligaba a creer o desconfiar del documento de cierre completo: bastaba identificar qué fila había cambiado y por qué. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que el proceso sobrevivía al cambio de persona y también a la saludable costumbre de dirección de preguntar de dónde sale el número. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El umbral que Claudia fijó y lo que dejó abierto

    Claudia fijó un umbral que activaba conversación, no una respuesta automática. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que por debajo, bastaba seguimiento con trazabilidad. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que por encima, el responsable debía proponer alternativa, coste y referencia temporal. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que si la situación afectaba a una obligación formal o a terceros, el análisis se elevaba antes de ejecutar el cambio. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Claudia definió un umbral y exigió soporte antes de escalar y documentó la alternativa descartada. Ese último punto evitó reabrir el mismo debate en el cierre siguiente. También dejó tres bloqueos explícitos: operaciones sin contrato localizable, cifras aún no conciliadas y criterios sensibles que requerían verificación profesional. Ocultarlos habría mejorado el porcentaje de cierre, no el proceso.

    La normativa consultada para proceso de presupuesto desviado clientes proveedores unidad y sus límites

    El Código de Comercio, artículo 30 y concordantes aporta el marco mercantil sobre conservación de libros, correspondencia, documentación y justificantes. En el asunto de Claudia, su utilidad fue sostener la trazabilidad documental. Su límite es claro: no decide el umbral interno ni sustituye la verificación de la gestión concreta.

    El Plan General de Contabilidad aprobado por el Real Decreto 1514/2007 ofrece criterios para registro, valoración y presentación de información financiera. Claudia lo utilizó para no confundir una clasificación de gestión con el tratamiento contable que correspondiera. La norma contable tampoco valida por sí sola un dato de origen ni una autorización comercial.

    La Ley 58/2003, General Tributaria recuerda a Claudia la relevancia de obligaciones, prueba y documentación tributaria cuando el análisis de proceso de presupuesto desviado clientes proveedores unidad afecta a declaraciones o comprobaciones. Esta guía no utiliza doctrina administrativa ni resoluciones judiciales porque el asunto compuesto no las necesita para explicar el proceso. Si el supuesto real abre una controversia, habrá que identificar el criterio aplicable con referencia temporal, referencia, enlace oficial y límites.

    La prueba de terreno que Claudia aplicó en una organización de transporte insular

    Claudia escogió precio presupuestado, consumo real y cambio solicitado como piezas de la prueba de terreno. No eran etiquetas intercambiables. precio presupuestado demostraba el hecho de origen; consumo real explicaba quién podía actuar; cambio solicitado cerraba la consecuencia que hasta entonces se había contado de palabra. Al colocarlas en ese orden, proceso de presupuesto desviado clientes proveedores unidad dejó de competir con el resto del cierre y adquirió una secuencia propia.

    La primera comprobación relacionó coste de proveedor con precio presupuestado. Claudia revisó si ambas fechas pertenecían al mismo periodo y si el soporte había llegado antes de la conclusión. Cuando no coincidían, no forzó la conciliación: abrió una diferencia, nombró a quién debía resolverla y conservó la versión anterior. Esa cautela evitó que una corrección posterior pareciera haber existido desde el principio.

    La segunda comprobación midió desviación explicada junto a cambio solicitado. En una organización de transporte insular, el impacto no podía explicarse solo con euros; también importaban repetición, concentración y tiempo para reaccionar. Claudia creó un aviso proporcionado: informaba cuando todavía había alternativa y desaparecía al quedar documentado el cierre. Una alerta eterna es solo decoración con vocación de molestia.

    La tercera comprobación pidió a una persona ajena al análisis que reconstruyera la conclusión usando únicamente precio presupuestado, consumo real y la nota final. La prueba falló la primera vez porque el significado de coste de proveedor seguía en una conversación. Tras corregirlo, el asunto pudo continuarse sin llamar a Claudia. Esa independencia confirmó que el proceso pertenecía a la organización y no a la memoria de quién lo había diseñado.

    El saldo final sectorial quedó acotado: desviación explicada se revisaría en el siguiente corte; cambio solicitado mantendría su responsable; y cualquier cambio en coste de proveedor reabriría el cálculo. No se prometió eliminar todas las incidencias. Se acordó reconocerlas antes, saber cuánto importaban y decidir con trazabilidad si convenía aceptar, corregir, negociar o escalar.

    Los errores que habrían devuelto a Claudia al inicio

    • Presentar 12.120 € del asunto de Claudia como dato validado sin separar las partidas pendientes.
    • Usar el documento de cierre de proceso de presupuesto desviado clientes proveedores unidad para cerrar un criterio contable o fiscal sin verificación.
    • Asignar la incidencia de una organización de transporte insular a un departamento sin nombrar a la persona responsable.
    • Corregir el saldo de Claudia borrando la historia del ajuste y su autorización.
    • Medir solo monto en proceso de presupuesto desviado clientes proveedores unidad y olvidar frecuencia, concentración y efecto operativo.
    • Añadir controles en una organización de transporte insular que nadie mantiene para aparentar una seguridad inexistente.

    Estos errores comparten una raíz: intentan cerrar la apariencia antes que el análisis. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que claudia prefirió un tablero con dos pendientes explicados a un cuadro completamente verde que no pudiera reconstruirse. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que el criterio puede parecer menos espectacular, pero suele dormir mejor y genera bastante menos arqueología administrativa. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El desenlace de Claudia y la rutina del siguiente cierre

    Claudia recuperó margen y, sobre todo, supo explicar de dónde había salido. El saldo final no convierte el umbral utilizado en una receta para otras empresas. Lo que sí puede trasladarse es la secuencia: asunto delimitado, trazabilidad localizada, apunte reproducible, alternativa comparada, responsable nombrado y verificación posterior.

    En el cierre siguiente, el unidad repitió el proceso sin pedir a Claudia que reconstruyera toda la historia. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que dos incidencias llegaron con soporte y responsable desde el alta; una tercera se mantuvo abierta porque faltaba confirmación. Al revisar proceso de presupuesto desviado clientes proveedores unidad, Claudia comprobó además que esa continuidad fue el desenlace más valioso: el método dejó de depender de la persona que lo había impulsado. En el análisis de Claudia, dentro de una organización de transporte insular, esta precisión quedó unida a proceso de presupuesto desviado clientes proveedores unidad; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para ampliar el circuito de Claudia sin solapar la intención de proceso de presupuesto desviado clientes proveedores unidad, pueden consultarse cómo llevar la contabilidad de una pyme, cómo gestionar el flujo de caja y cómo preparar un cierre contable. Cada lectura cubre una capa distinta del asunto: registro, liquidez y cierre.

    Las preguntas que dejó el asunto de Claudia

    ¿Qué dato debe revisarse primero?

    El dato que conecte monto, referencia temporal, contraparte y consecuencia. Para Claudia, empezar por el total habría ocultado la diferencia entre trazabilidad confirmada y explicación pendiente. La primera apunte útil es la que puede volver a su soporte.

    ¿Hace falta un ERP para empezar?

    No necesariamente. una organización de transporte insular pudo iniciar el circuito con una hoja gobernada, permisos, enlaces a trazabilidad y referencia temporal de corte. La herramienta ayuda a escalar; no sustituye el acuerdo sobre qué dato es válido, quién lo mantiene y cuándo se eleva.

    ¿Cuándo debe intervenir dirección?

    Cuando el umbral que fijó Claudia se supera, la causa de proceso de presupuesto desviado clientes proveedores unidad se repite, existe concentración relevante o la conclusión afecta a caja, margen, personas, contratos u obligaciones formales. Dirección necesita alternativa y efecto, no una lista sin recomendación.

    ¿Cómo se evita que el proceso se vuelva burocracia?

    Cada campo debe responder a una conclusión. Si una columna no cambia prioridad, responsable, trazabilidad o acción, se elimina. Claudia redujo estados y ganó claridad; añadir pasos no es lo mismo que controlar mejor.

    ¿Qué se presenta como pendiente?

    Todo dato de Claudia sin soporte suficiente, toda hipótesis sobre proceso de presupuesto desviado clientes proveedores unidad no contrastada y cualquier criterio profesional que exceda la trazabilidad disponible. Nombrar el bloqueo protege más que completar una casilla con una estimación silenciosa.

    Fuentes oficiales para revisar el asunto de Claudia

    • Código de Comercio: Claudia lo usa para conservación y trazabilidad mercantil en proceso de presupuesto desviado clientes proveedores unidad; debe leerse en su versión consolidada.
    • Plan General de Contabilidad: marco contable aplicado al análisis de una organización de transporte insular; su uso depende de la naturaleza de cada gestión.
    • Ley General Tributaria: obligaciones y prueba tributaria para el supuesto de Claudia; no sustituye el análisis del tributo concreto.

    Si quieres revisar proceso de presupuesto desviado clientes proveedores unidad con tus fechas, importes y documentos, cuéntanos el asunto por WhatsApp. Empezaremos por la trazabilidad y los límites, no por prometer un saldo final.

  • Clientes de baja rentabilidad: alertas sin perder contexto

    Clientes de baja rentabilidad: alertas sin perder contexto

    Clientes de baja rentabilidad: alertas sin perder contexto

    Hugo no buscaba otro indicador para adornar el cierre. antes de renovar un contrato relevante, encontró 10.570 € repartidos entre apuntes, correos y explicaciones que no coincidían. Su duda era concreta: cómo convertir clientes de baja rentabilidad alertas semanales en una medida que protegiera caja, margen y relación con terceros sin inventar una precisión que los documentos todavía no sostenían.

    _Este es un asunto compuesto e ilustrativo. Hugo, un taller de mecanizado, los importes, las conversaciones y el desenlace se han creado para explicar un método; no describen ni reproducen el análisis de un cliente real._

    La historia acompaña toda la guía porque el circuito solo tiene valor cuando cambia una medida. Veremos qué encontró Hugo, cómo separó cifras, qué documentos pidió, por qué descartó un atajo y qué dejó abierto para inspección profesional. La prudencia aquí no es una frase de cierre: es la diferencia entre un dato validado, una hipótesis de trabajo y un borrador que todavía no debe circular.

    Criterio Taxea aplicado al asunto de Hugo: en clientes de baja rentabilidad alertas semanales, primero se conserva el hecho y su soporte; después se calcula el efecto; solo al final se propone una medida. Si falta una pieza material, el análisis permanece abierto con responsable y referencia temporal.

    Hugo convierte la alerta de clientes de baja rentabilidad alertas semanales en una medida

    Hugo trabajaba con un total de 10.570 €, pero el total mezclaba cuatro situaciones distintas. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que una parte tenía soporte y referencia temporal; otra dependía de una confirmación; una tercera correspondía a una medida comercial; la última seguía sin responsable. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que pedir una respuesta única habría producido una apunte limpia y una gestión bastante sucia. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El primer error fue interpretar antes de reconstruir. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que hugo eligió tres casos recientes, localizó soporte original, contraparte, referencia temporal y autorización, y anotó qué consecuencia concreta generaba cada uno. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que la conversación cambió: operaciones dejó de defenderse de una apunte agregada y administración dejó de perseguir explicaciones sin saber qué medida necesitaba. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Hugo cambió el documento de cierre agregado por una inspección asunto a asunto. La medida parecía modesta, pero reveló 6250 € que exigían acción y 2770 € que solo necesitaban seguimiento. También apareció una apunte de 1870 € correctamente registrada pero vinculada al centro equivocado. La hoja no se volvió más bonita; se volvió discutible con hechos, que es bastante más útil.

    Lo que Hugo necesitaba entender sobre clientes de baja rentabilidad alertas semanales

    Un circuito útil delimita unidad, periodo y consecuencia. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que la unidad puede ser cliente, proveedor, proyecto, contrato, empleado o movimiento bancario. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que el periodo debe corresponder a la medida, y la consecuencia debe expresarse en caja, margen, plazo, capacidad o exposición. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que sin esas tres piezas, el indicador resume actividad, pero no explica qué hacer. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La keyword no convierte el artículo en una pauta universal. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que en cada organización cambian contratos, herramientas, responsables y materialidad. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que lo estable es el método: localizar el hecho, contrastar trazabilidad, cuantificar con un supuesto visible, asignar medida y comprobar después si produjo el efecto esperado. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La ironía amable del asunto fue que el documento de cierre anterior tenía más colores que responsables. Hugo eliminó dos estados ambiguos y añadió una columna de trazabilidad. Desde ese momento, “en inspección” dejó de significar “alguien debería mirarlo algún día” y pasó a tener nombre, referencia temporal y soporte esperado.

    Las cifras de Hugo que cambiaron la conversación

    Bloque del asunto valor Estado de trazabilidad medida de Hugo
    Operaciones confirmadas 10.570 € soporte y referencia temporal validados Mantener en el cálculo
    Diferencias con explicación pendiente 6250 € Hipótesis contrastable Asignar responsable y plazo
    Excepciones aceptadas 2770 € Autorización localizada Medir efecto y revisar pauta
    Clasificación incorrecta 1870 € Soporte correcto, destino erróneo Reclasificar sin borrar trazabilidad

    El cuadro separó magnitud de calidad. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que 10.570 € no era automáticamente el mayor problema: podía estar bien soportado y responder a la política acordada. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que en cambio, 1870 € podía revelar una pauta mal aplicada que se repetiría cada mes. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que el valor ordenaba prioridades; la recurrencia y la trazabilidad explicaban el riesgo. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para evitar una falsa exactitud, cada cálculo conservó origen, referencia temporal de extracción y fórmula. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que cuando faltaba una variable, Hugo no la sustituyó por una media cómoda. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que dejó el efecto como rango y escribió qué soporte permitiría cerrarlo. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que esa disciplina hizo que dirección supiera qué podía decidir ya y qué necesitaba validación. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Documentos y responsables en el análisis de Hugo

    trazabilidad para Hugo Quién la prepara Qué demuestra en clientes de baja rentabilidad alertas semanales Cuándo se revisa
    soporte original de la gestión Administración de un taller de mecanizado referencia temporal, valor y contraparte Al registrar el asunto de Hugo
    Contrato, pedido o autorización Operaciones o comercial pauta de clientes de baja rentabilidad alertas semanales y excepción aceptada Antes de decidir
    Conciliación o cálculo reproducible circuito de gestión Relación entre hecho y efecto para Hugo En el corte semanal
    Nota de medida Responsable con autoridad Acción, límite y referencia temporal de reapertura Al cerrar el análisis de clientes de baja rentabilidad alertas semanales

    La carpeta de Hugo no creció por acumulación. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que cada archivo respondía a una duda y conservaba versión. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que un correo podía orientar, pero si existía factura, contrato, extracto o registro original, ese soporte ocupaba el primer nivel. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que las capturas quedaron como apoyo, no como sustituto de la fuente. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El reparto de tareas distinguió preparación, inspección y medida. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que administración reunió trazabilidad; el área operativa explicó la causa; dirección aceptó, corrigió o limitó la excepción cuando el efecto era material. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que nadie recibió el encargo imposible de validar por sí solo una conclusión fiscal, contable, laboral o contractual fuera de su competencia. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El cálculo de Hugo con supuestos visibles

    Hugo calculó el efecto en tres pasos. Primero tomó 10.570 € como universo del periodo. Después separó 6250 € con trazabilidad pendiente. Por último, comparó 2770 € de excepciones aceptadas con la base confirmada. El porcentaje resultante se utilizó como señal, no como conclusión definitiva: cambiaba si aparecía un soporte o si una gestión pertenecía a otro periodo.

    Paso de Hugo gestión ilustrativa sobre clientes de baja rentabilidad alertas semanales efecto Límite de interpretación
    Universo revisado Registros del corte 10.570 € Puede incluir partidas aún no conciliadas
    Base confirmada Universo menos pendientes 8050 € Depende de referencia temporal y trazabilidad
    Excepciones materiales Casos aceptados y medidos 2770 € No todas exigen la misma respuesta
    Coste de la causa repetida Repetición por frecuencia 1870 € Es una estimación hasta comprobar el siguiente ciclo

    El cálculo se guardó junto a las operaciones que lo componían. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que así, una variación posterior no obligaba a creer o desconfiar del documento de cierre completo: bastaba identificar qué fila había cambiado y por qué. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que el circuito sobrevivía al cambio de persona y también a la saludable costumbre de dirección de preguntar de dónde sale el número. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El umbral que Hugo fijó y lo que dejó abierto

    Hugo fijó un umbral que activaba conversación, no una respuesta automática. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que por debajo, bastaba seguimiento con trazabilidad. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que por encima, el responsable debía proponer alternativa, coste y referencia temporal. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que si la situación afectaba a una obligación formal o a terceros, el análisis se elevaba antes de ejecutar el cambio. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Hugo cambió el documento de cierre agregado por una inspección asunto a asunto y documentó la alternativa descartada. Ese último punto evitó reabrir el mismo debate en el cierre siguiente. También dejó tres bloqueos explícitos: operaciones sin contrato localizable, cifras aún no conciliadas y criterios sensibles que requerían inspección profesional. Ocultarlos habría mejorado el porcentaje de cierre, no el circuito.

    La normativa consultada para clientes de baja rentabilidad alertas semanales y sus límites

    El Código de Comercio, artículo 30 y concordantes aporta el marco mercantil sobre conservación de libros, correspondencia, documentación y justificantes. En el asunto de Hugo, su utilidad fue sostener la trazabilidad documental. Su límite es claro: no decide el umbral interno ni sustituye la inspección de la gestión concreta.

    El Plan General de Contabilidad aprobado por el Real Decreto 1514/2007 ofrece criterios para registro, valoración y presentación de información financiera. Hugo lo utilizó para no confundir una clasificación de gestión con el tratamiento contable que correspondiera. La norma contable tampoco valida por sí sola un dato de origen ni una autorización comercial.

    La Ley 58/2003, General Tributaria recuerda a Hugo la relevancia de obligaciones, prueba y documentación tributaria cuando el análisis de clientes de baja rentabilidad alertas semanales afecta a declaraciones o comprobaciones. Esta guía no utiliza doctrina administrativa ni resoluciones judiciales porque el asunto compuesto no las necesita para explicar el circuito. Si el supuesto real abre una controversia, habrá que identificar el criterio aplicable con referencia temporal, referencia, enlace oficial y límites.

    La prueba de terreno que Hugo aplicó en un taller de mecanizado

    Hugo escogió horas de atención, descuentos concedidos y incidencias abiertas como piezas de la prueba de terreno. No eran etiquetas intercambiables. horas de atención demostraba el hecho de origen; descuentos concedidos explicaba quién podía actuar; incidencias abiertas cerraba la consecuencia que hasta entonces se había contado de palabra. Al colocarlas en ese orden, clientes de baja rentabilidad alertas semanales dejó de competir con el resto del cierre y adquirió una secuencia propia.

    La primera comprobación relacionó margen por cliente con horas de atención. Hugo revisó si ambas fechas pertenecían al mismo periodo y si el soporte había llegado antes de la medida. Cuando no coincidían, no forzó la conciliación: abrió una diferencia, nombró a quién debía resolverla y conservó la versión anterior. Esa cautela evitó que una corrección posterior pareciera haber existido desde el principio.

    La segunda comprobación midió condición a renegociar junto a incidencias abiertas. En un taller de mecanizado, el impacto no podía explicarse solo con euros; también importaban repetición, concentración y tiempo para reaccionar. Hugo creó un aviso proporcionado: informaba cuando todavía había alternativa y desaparecía al quedar documentado el cierre. Una alerta eterna es solo decoración con vocación de molestia.

    La tercera comprobación pidió a una persona ajena al análisis que reconstruyera la medida usando únicamente horas de atención, descuentos concedidos y la nota final. La prueba falló la primera vez porque el significado de margen por cliente seguía en una conversación. Tras corregirlo, el asunto pudo continuarse sin llamar a Hugo. Esa independencia confirmó que el circuito pertenecía a la organización y no a la memoria de quién lo había diseñado.

    El efecto sectorial quedó acotado: condición a renegociar se revisaría en el siguiente corte; incidencias abiertas mantendría su responsable; y cualquier cambio en margen por cliente reabriría el cálculo. No se prometió eliminar todas las incidencias. Se acordó reconocerlas antes, saber cuánto importaban y decidir con trazabilidad si convenía aceptar, corregir, negociar o escalar.

    Los errores que habrían devuelto a Hugo al inicio

    • Presentar 10.570 € del asunto de Hugo como dato validado sin separar las partidas pendientes.
    • Usar el documento de cierre de clientes de baja rentabilidad alertas semanales para cerrar un criterio contable o fiscal sin inspección.
    • Asignar la incidencia de un taller de mecanizado a un departamento sin nombrar a la persona responsable.
    • Corregir el saldo de Hugo borrando la historia del ajuste y su autorización.
    • Medir solo valor en clientes de baja rentabilidad alertas semanales y olvidar frecuencia, concentración y efecto operativo.
    • Añadir controles en un taller de mecanizado que nadie mantiene para aparentar una seguridad inexistente.

    Estos errores comparten una raíz: intentan cerrar la apariencia antes que el análisis. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que hugo prefirió un tablero con dos pendientes explicados a un cuadro completamente verde que no pudiera reconstruirse. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que el criterio puede parecer menos espectacular, pero suele dormir mejor y genera bastante menos arqueología administrativa. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El desenlace de Hugo y la rutina del siguiente cierre

    Hugo llevó a dirección una recomendación con límites en lugar de una alarma. El efecto no convierte el umbral utilizado en una receta para otras empresas. Lo que sí puede trasladarse es la secuencia: asunto delimitado, trazabilidad localizada, apunte reproducible, alternativa comparada, responsable nombrado y inspección posterior.

    En el cierre siguiente, el área repitió el circuito sin pedir a Hugo que reconstruyera toda la historia. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que dos incidencias llegaron con soporte y responsable desde el alta; una tercera se mantuvo abierta porque faltaba confirmación. Al revisar clientes de baja rentabilidad alertas semanales, Hugo comprobó además que esa continuidad fue el desenlace más valioso: el método dejó de depender de la persona que lo había impulsado. En el análisis de Hugo, dentro de un taller de mecanizado, esta precisión quedó unida a clientes de baja rentabilidad alertas semanales; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para ampliar el circuito de Hugo sin solapar la intención de clientes de baja rentabilidad alertas semanales, pueden consultarse cómo llevar la contabilidad de una pyme, cómo gestionar el flujo de caja y cómo preparar un cierre contable. Cada lectura cubre una capa distinta del asunto: registro, liquidez y cierre.

    Las preguntas que dejó el asunto de Hugo

    ¿Qué dato debe revisarse primero?

    El dato que conecte valor, referencia temporal, contraparte y consecuencia. Para Hugo, empezar por el total habría ocultado la diferencia entre trazabilidad confirmada y explicación pendiente. La primera apunte útil es la que puede volver a su soporte.

    ¿Hace falta un ERP para empezar?

    No necesariamente. un taller de mecanizado pudo iniciar el circuito con una hoja gobernada, permisos, enlaces a trazabilidad y referencia temporal de corte. La herramienta ayuda a escalar; no sustituye el acuerdo sobre qué dato es válido, quién lo mantiene y cuándo se eleva.

    ¿Cuándo debe intervenir dirección?

    Cuando el umbral que fijó Hugo se supera, la causa de clientes de baja rentabilidad alertas semanales se repite, existe concentración relevante o la medida afecta a caja, margen, personas, contratos u obligaciones formales. Dirección necesita alternativa y efecto, no una lista sin recomendación.

    ¿Cómo se evita que el circuito se vuelva burocracia?

    Cada campo debe responder a una medida. Si una columna no cambia prioridad, responsable, trazabilidad o acción, se elimina. Hugo redujo estados y ganó claridad; añadir pasos no es lo mismo que controlar mejor.

    ¿Qué se presenta como pendiente?

    Todo dato de Hugo sin soporte suficiente, toda hipótesis sobre clientes de baja rentabilidad alertas semanales no contrastada y cualquier criterio profesional que exceda la trazabilidad disponible. Nombrar el bloqueo protege más que completar una casilla con una estimación silenciosa.

    Fuentes oficiales para revisar el asunto de Hugo

    • Código de Comercio: Hugo lo usa para conservación y trazabilidad mercantil en clientes de baja rentabilidad alertas semanales; debe leerse en su versión consolidada.
    • Plan General de Contabilidad: marco contable aplicado al análisis de un taller de mecanizado; su uso depende de la naturaleza de cada gestión.
    • Ley General Tributaria: obligaciones y prueba tributaria para el supuesto de Hugo; no sustituye el análisis del tributo concreto.

    Si quieres revisar clientes de baja rentabilidad alertas semanales con tus fechas, importes y documentos, cuéntanos el asunto por WhatsApp. Empezaremos por la trazabilidad y los límites, no por prometer un efecto.

  • Renovación de contratos sin ERP: calendario y control mínimo

    Renovación de contratos sin ERP: calendario y control mínimo

    Renovación de contratos sin ERP: calendario y seguimiento mínimo

    Marta no buscaba otro indicador para adornar el cierre. al comparar presupuesto y desenlace, encontró 9020 € repartidos entre apuntes, correos y explicaciones que no coincidían. Su duda era concreta: cómo convertir seguimiento de contratos en renovacion seguimiento sin ERP en una elección que protegiera caja, margen y relación con terceros sin inventar una precisión que los documentos todavía no sostenían.

    _Este es un asunto compuesto e ilustrativo. Marta, una agencia de comunicación, los importes, las conversaciones y el desenlace se han creado para explicar un método; no describen ni reproducen el análisis de un cliente real._

    La historia acompaña toda la guía porque el seguimiento solo tiene valor cuando cambia una elección. Veremos qué encontró Marta, cómo separó cifras, qué documentos pidió, por qué descartó un atajo y qué dejó abierto para lectura profesional. La prudencia aquí no es una frase de cierre: es la diferencia entre un dato validado, una hipótesis de trabajo y un borrador que todavía no debe circular.

    Criterio Taxea aplicado al asunto de Marta: en seguimiento de contratos en renovacion seguimiento sin ERP, primero se conserva el hecho y su soporte; después se calcula el efecto; solo al final se propone una elección. Si falta una pieza material, el análisis permanece abierto con responsable y referencia temporal.

    Marta convierte la alerta de seguimiento de contratos en renovacion seguimiento sin ERP en una elección

    Marta trabajaba con un total de 9020 €, pero el total mezclaba cuatro situaciones distintas. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que una parte tenía soporte y referencia temporal; otra dependía de una confirmación; una tercera correspondía a una elección comercial; la última seguía sin responsable. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que pedir una respuesta única habría producido una apunte limpia y una gestión bastante sucia. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El primer error fue interpretar antes de reconstruir. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que marta eligió tres casos recientes, localizó soporte original, contraparte, referencia temporal y autorización, y anotó qué consecuencia concreta generaba cada uno. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que la conversación cambió: operaciones dejó de defenderse de una apunte agregada y administración dejó de perseguir explicaciones sin saber qué elección necesitaba. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Marta asignó cada excepción a una persona y una referencia temporal de cierre. La medida parecía modesta, pero reveló 5060 € que exigían acción y 1870 € que solo necesitaban seguimiento. También apareció una apunte de 1045 € correctamente registrada pero vinculada al centro equivocado. La hoja no se volvió más bonita; se volvió discutible con hechos, que es bastante más útil.

    Lo que Marta necesitaba entender sobre seguimiento de contratos en renovacion seguimiento sin ERP

    Un seguimiento útil delimita unidad, periodo y consecuencia. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que la unidad puede ser cliente, proveedor, proyecto, contrato, empleado o movimiento bancario. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que el periodo debe corresponder a la elección, y la consecuencia debe expresarse en caja, margen, plazo, capacidad o exposición. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que sin esas tres piezas, el indicador resume actividad, pero no explica qué hacer. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La keyword no convierte el artículo en una pauta universal. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que en cada organización cambian contratos, herramientas, responsables y materialidad. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que lo estable es el método: localizar el hecho, contrastar trazabilidad, cuantificar con un supuesto visible, asignar elección y comprobar después si produjo el desenlace esperado. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    La ironía amable del asunto fue que el documento de cierre anterior tenía más colores que responsables. Marta eliminó dos estados ambiguos y añadió una columna de trazabilidad. Desde ese momento, “en lectura” dejó de significar “alguien debería mirarlo algún día” y pasó a tener nombre, referencia temporal y soporte esperado.

    Las cifras de Marta que cambiaron la conversación

    Bloque del asunto total Estado de trazabilidad elección de Marta
    Operaciones confirmadas 9020 € soporte y referencia temporal validados Mantener en el cálculo
    Diferencias con explicación pendiente 5060 € Hipótesis contrastable Asignar responsable y plazo
    Excepciones aceptadas 1870 € Autorización localizada Medir efecto y revisar pauta
    Clasificación incorrecta 1045 € Soporte correcto, destino erróneo Reclasificar sin borrar trazabilidad

    El cuadro separó magnitud de calidad. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que 9020 € no era automáticamente el mayor problema: podía estar bien soportado y responder a la política acordada. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que en cambio, 1045 € podía revelar una pauta mal aplicada que se repetiría cada mes. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que el total ordenaba prioridades; la recurrencia y la trazabilidad explicaban el riesgo. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para evitar una falsa exactitud, cada cálculo conservó origen, referencia temporal de extracción y fórmula. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que cuando faltaba una variable, Marta no la sustituyó por una media cómoda. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que dejó el desenlace como rango y escribió qué soporte permitiría cerrarlo. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que esa disciplina hizo que dirección supiera qué podía decidir ya y qué necesitaba validación. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Documentos y responsables en el análisis de Marta

    trazabilidad para Marta Quién la prepara Qué demuestra en seguimiento de contratos en renovacion seguimiento sin ERP Cuándo se revisa
    soporte original de la gestión Administración de una agencia de comunicación referencia temporal, total y contraparte Al registrar el asunto de Marta
    Contrato, pedido o autorización Operaciones o comercial pauta de seguimiento de contratos en renovacion seguimiento sin ERP y excepción aceptada Antes de decidir
    Conciliación o cálculo reproducible seguimiento de gestión Relación entre hecho y efecto para Marta En el corte semanal
    Nota de elección Responsable con autoridad Acción, límite y referencia temporal de reapertura Al cerrar el análisis de seguimiento de contratos en renovacion seguimiento sin ERP

    La carpeta de Marta no creció por acumulación. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que cada archivo respondía a una duda y conservaba versión. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que un correo podía orientar, pero si existía factura, contrato, extracto o registro original, ese soporte ocupaba el primer nivel. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que las capturas quedaron como apoyo, no como sustituto de la fuente. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El reparto de tareas distinguió preparación, lectura y elección. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que administración reunió trazabilidad; el área operativa explicó la causa; dirección aceptó, corrigió o limitó la excepción cuando el efecto era material. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que nadie recibió el encargo imposible de validar por sí solo una conclusión fiscal, contable, laboral o contractual fuera de su competencia. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El cálculo de Marta con supuestos visibles

    Marta calculó el efecto en tres pasos. Primero tomó 9020 € como universo del periodo. Después separó 5060 € con trazabilidad pendiente. Por último, comparó 1870 € de excepciones aceptadas con la base confirmada. El porcentaje resultante se utilizó como señal, no como conclusión definitiva: cambiaba si aparecía un soporte o si una gestión pertenecía a otro periodo.

    Paso de Marta gestión ilustrativa sobre seguimiento de contratos en renovacion seguimiento sin ERP desenlace Límite de interpretación
    Universo revisado Registros del corte 9020 € Puede incluir partidas aún no conciliadas
    Base confirmada Universo menos pendientes 6710 € Depende de referencia temporal y trazabilidad
    Excepciones materiales Casos aceptados y medidos 1870 € No todas exigen la misma respuesta
    Coste de la causa repetida Repetición por frecuencia 1045 € Es una estimación hasta comprobar el siguiente ciclo

    El cálculo se guardó junto a las operaciones que lo componían. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que así, una variación posterior no obligaba a creer o desconfiar del documento de cierre completo: bastaba identificar qué fila había cambiado y por qué. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que el seguimiento sobrevivía al cambio de persona y también a la saludable costumbre de dirección de preguntar de dónde sale el número. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El umbral que Marta fijó y lo que dejó abierto

    Marta fijó un umbral que activaba conversación, no una respuesta automática. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que por debajo, bastaba seguimiento con trazabilidad. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que por encima, el responsable debía proponer alternativa, coste y referencia temporal. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que si la situación afectaba a una obligación formal o a terceros, el análisis se elevaba antes de ejecutar el cambio. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Marta asignó cada excepción a una persona y una referencia temporal de cierre y documentó la alternativa descartada. Ese último punto evitó reabrir el mismo debate en el cierre siguiente. También dejó tres bloqueos explícitos: operaciones sin contrato localizable, cifras aún no conciliadas y criterios sensibles que requerían lectura profesional. Ocultarlos habría mejorado el porcentaje de cierre, no el seguimiento.

    La normativa consultada para seguimiento de contratos en renovacion seguimiento sin ERP y sus límites

    El Código de Comercio, artículo 30 y concordantes aporta el marco mercantil sobre conservación de libros, correspondencia, documentación y justificantes. En el asunto de Marta, su utilidad fue sostener la trazabilidad documental. Su límite es claro: no decide el umbral interno ni sustituye la lectura de la gestión concreta.

    El Plan General de Contabilidad aprobado por el Real Decreto 1514/2007 ofrece criterios para registro, valoración y presentación de información financiera. Marta lo utilizó para no confundir una clasificación de gestión con el tratamiento contable que correspondiera. La norma contable tampoco valida por sí sola un dato de origen ni una autorización comercial.

    La Ley 58/2003, General Tributaria recuerda a Marta la relevancia de obligaciones, prueba y documentación tributaria cuando el análisis de seguimiento de contratos en renovacion seguimiento sin ERP afecta a declaraciones o comprobaciones. Esta guía no utiliza doctrina administrativa ni resoluciones judiciales porque el asunto compuesto no las necesita para explicar el seguimiento. Si el supuesto real abre una controversia, habrá que identificar el criterio aplicable con referencia temporal, referencia, enlace oficial y límites.

    La prueba de terreno que Marta aplicó en una agencia de comunicación

    Marta escogió referencia temporal de preaviso, cláusula de lectura y propietario del contrato como piezas de la prueba de terreno. No eran etiquetas intercambiables. referencia temporal de preaviso demostraba el hecho de origen; cláusula de lectura explicaba quién podía actuar; propietario del contrato cerraba la consecuencia que hasta entonces se había contado de palabra. Al colocarlas en ese orden, seguimiento de contratos en renovacion seguimiento sin ERP dejó de competir con el resto del cierre y adquirió una secuencia propia.

    La primera comprobación relacionó servicio utilizado con referencia temporal de preaviso. Marta revisó si ambas fechas pertenecían al mismo periodo y si el soporte había llegado antes de la elección. Cuando no coincidían, no forzó la conciliación: abrió una diferencia, nombró a quién debía resolverla y conservó la versión anterior. Esa cautela evitó que una corrección posterior pareciera haber existido desde el principio.

    La segunda comprobación midió alternativa negociada junto a propietario del contrato. En una agencia de comunicación, el impacto no podía explicarse solo con euros; también importaban repetición, concentración y tiempo para reaccionar. Marta creó un aviso proporcionado: informaba cuando todavía había alternativa y desaparecía al quedar documentado el cierre. Una alerta eterna es solo decoración con vocación de molestia.

    La tercera comprobación pidió a una persona ajena al análisis que reconstruyera la elección usando únicamente referencia temporal de preaviso, cláusula de lectura y la nota final. La prueba falló la primera vez porque el significado de servicio utilizado seguía en una conversación. Tras corregirlo, el asunto pudo continuarse sin llamar a Marta. Esa independencia confirmó que el seguimiento pertenecía a la organización y no a la memoria de quién lo había diseñado.

    El desenlace sectorial quedó acotado: alternativa negociada se revisaría en el siguiente corte; propietario del contrato mantendría su responsable; y cualquier cambio en servicio utilizado reabriría el cálculo. No se prometió eliminar todas las incidencias. Se acordó reconocerlas antes, saber cuánto importaban y decidir con trazabilidad si convenía aceptar, corregir, negociar o escalar.

    Los errores que habrían devuelto a Marta al inicio

    • Presentar 9020 € del asunto de Marta como dato validado sin separar las partidas pendientes.
    • Usar el documento de cierre de seguimiento de contratos en renovacion seguimiento sin ERP para cerrar un criterio contable o fiscal sin lectura.
    • Asignar la incidencia de una agencia de comunicación a un departamento sin nombrar a la persona responsable.
    • Corregir el saldo de Marta borrando la historia del ajuste y su autorización.
    • Medir solo total en seguimiento de contratos en renovacion seguimiento sin ERP y olvidar frecuencia, concentración y efecto operativo.
    • Añadir controles en una agencia de comunicación que nadie mantiene para aparentar una seguridad inexistente.

    Estos errores comparten una raíz: intentan cerrar la apariencia antes que el análisis. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que marta prefirió un tablero con dos pendientes explicados a un cuadro completamente verde que no pudiera reconstruirse. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que el criterio puede parecer menos espectacular, pero suele dormir mejor y genera bastante menos arqueología administrativa. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    El desenlace de Marta y la rutina del siguiente cierre

    Marta corrigió dos causas de proceso sin convertir cada excepción en burocracia. El desenlace no convierte el umbral utilizado en una receta para otras empresas. Lo que sí puede trasladarse es la secuencia: asunto delimitado, trazabilidad localizada, apunte reproducible, alternativa comparada, responsable nombrado y lectura posterior.

    En el cierre siguiente, el plantilla repitió el seguimiento sin pedir a Marta que reconstruyera toda la historia. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que dos incidencias llegaron con soporte y responsable desde el alta; una tercera se mantuvo abierta porque faltaba confirmación. Al revisar seguimiento de contratos en renovacion seguimiento sin ERP, Marta comprobó además que esa continuidad fue el desenlace más valioso: el método dejó de depender de la persona que lo había impulsado. En el análisis de Marta, dentro de una agencia de comunicación, esta precisión quedó unida a seguimiento de contratos en renovacion seguimiento sin ERP; por eso la conclusión podía revisarse sin depender de memoria ni de una conversación aislada.

    Para ampliar el circuito de Marta sin solapar la intención de seguimiento de contratos en renovacion seguimiento sin ERP, pueden consultarse cómo llevar la contabilidad de una pyme, cómo gestionar el flujo de caja y cómo preparar un cierre contable. Cada lectura cubre una capa distinta del asunto: registro, liquidez y cierre.

    Las preguntas que dejó el asunto de Marta

    ¿Qué dato debe revisarse primero?

    El dato que conecte total, referencia temporal, contraparte y consecuencia. Para Marta, empezar por el total habría ocultado la diferencia entre trazabilidad confirmada y explicación pendiente. La primera apunte útil es la que puede volver a su soporte.

    ¿Hace falta un ERP para empezar?

    No necesariamente. una agencia de comunicación pudo iniciar el circuito con una hoja gobernada, permisos, enlaces a trazabilidad y referencia temporal de corte. La herramienta ayuda a escalar; no sustituye el acuerdo sobre qué dato es válido, quién lo mantiene y cuándo se eleva.

    ¿Cuándo debe intervenir dirección?

    Cuando el umbral que fijó Marta se supera, la causa de seguimiento de contratos en renovacion seguimiento sin ERP se repite, existe concentración relevante o la elección afecta a caja, margen, personas, contratos u obligaciones formales. Dirección necesita alternativa y efecto, no una lista sin recomendación.

    ¿Cómo se evita que el seguimiento se vuelva burocracia?

    Cada campo debe responder a una elección. Si una columna no cambia prioridad, responsable, trazabilidad o acción, se elimina. Marta redujo estados y ganó claridad; añadir pasos no es lo mismo que controlar mejor.

    ¿Qué se presenta como pendiente?

    Todo dato de Marta sin soporte suficiente, toda hipótesis sobre seguimiento de contratos en renovacion seguimiento sin ERP no contrastada y cualquier criterio profesional que exceda la trazabilidad disponible. Nombrar el bloqueo protege más que completar una casilla con una estimación silenciosa.

    Fuentes oficiales para revisar el asunto de Marta

    • Código de Comercio: Marta lo usa para conservación y trazabilidad mercantil en seguimiento de contratos en renovacion seguimiento sin ERP; debe leerse en su versión consolidada.
    • Plan General de Contabilidad: marco contable aplicado al análisis de una agencia de comunicación; su uso depende de la naturaleza de cada gestión.
    • Ley General Tributaria: obligaciones y prueba tributaria para el supuesto de Marta; no sustituye el análisis del tributo concreto.

    Si quieres revisar seguimiento de contratos en renovacion seguimiento sin ERP con tus fechas, importes y documentos, cuéntanos el asunto por WhatsApp. Empezaremos por la trazabilidad y los límites, no por prometer un desenlace.