El alquiler de un local comercial está sujeto y no exento de IVA, y el tipo aplicable es el general del 21 %. Esto significa que, como arrendador, tienes tres obligaciones inmediatas:
- Repercutir el IVA en cada factura que emitas al inquilino.
- Registrar ese IVA repercutido en tu libro de facturas emitidas.
- Presentar el modelo 303 ante la Agencia Tributaria (AEAT) con periodicidad según la normativa vigente.
La base legal es la Ley 37/1992 del IVA (LIVA), que regula tanto el hecho imponible como las exenciones y el devengo. Si aún no has tramitado el alta censal en la AEAT, hazlo antes de emitir la primera factura: la actividad de arrendamiento de locales se considera empresarial a efectos del impuesto, aunque seas un particular propietario.
Puntos clave
| Punto | Detalles |
|---|---|
| Tipo de IVA aplicable | El arrendamiento de locales, oficinas y naves tributa al 21 %; la vivienda habitual está exenta. |
| Factura y base imponible | La base incluye renta más gastos repercutidos (comunidad, IBI, suministros); la fianza queda excluida. |
| Retención de IRPF | El inquilino empresario practica una retención del 19 % sobre la base sin IVA e ingresa mediante el modelo 115. |
| Modelos y plazos | Modelo 303 trimestral (primeros 20 días tras el cierre), modelo 115 trimestral y modelo 180 anual en enero. |
| Taxeastrategies | Gestiona la presentación de modelos, el control de prorrata y la planificación fiscal continua para arrendadores. |
Tabla de contenidos
- ¿Qué tipo de IVA se aplica al alquiler de locales y cuándo hay exención?
- Quién repercute y quién soporta el IVA al alquilar un local
- ¿Cuándo se devenga el IVA? Carencias, criterio de caja e impagos
- Modelos y obligaciones formales: 303, 115 y 180
- ¿Qué integra la base imponible y cómo deducir el IVA soportado?
- Casos que generan dudas frecuentes: fianza, traspaso, garajes y cesión gratuita
- Errores comunes en la gestión del IVA del alquiler y cómo corregirlos
- Ejemplo práctico de cálculo y checklist operativo para el arrendador
- La gestión preventiva del IVA en alquileres: una perspectiva práctica
- Taxea Strategies gestiona el IVA de tu alquiler sin que tengas que preocuparte por los plazos
- Fuentes
- Preguntas frecuentes
¿Qué tipo de IVA se aplica al alquiler de locales y cuándo hay exención?
El tipo general del IVA rige para locales comerciales, oficinas, naves industriales y azoteas destinadas a antenas o publicidad. No existe un tipo reducido para este tipo de arrendamientos.
La diferencia clave frente al arrendamiento de vivienda es determinante. El alquiler de vivienda habitual está exento de IVA en virtud del artículo 20.Uno.23.º LIVA, precisamente porque el destino es la residencia permanente del arrendatario.
21 % es el tipo de IVA aplicable al arrendamiento de locales, oficinas y naves en España, sin excepción para el tipo reducido.
Hay situaciones que generan dudas frecuentes:
- Arrendamiento mixto (parte vivienda, parte local): cada porción tributa según su destino. La parte destinada a vivienda queda exenta; la destinada a actividad económica, sujeta al 21 %.
- Subarrendamiento a entidad jurídica: si el arrendatario es una sociedad y destina el inmueble a su actividad, el arrendamiento tributa al 21 % con independencia de que el inmueble sea un piso.
- Renuncia a la exención: en determinados supuestos de arrendamiento entre empresarios, la normativa permite renunciar a la exención del artículo 20.Uno.23.º cuando el arrendatario tiene derecho a deducción total del IVA soportado.
Regla práctica: si el contrato recoge un uso distinto al de vivienda habitual, aplica el 21 % y emite factura con IVA. Ante cualquier duda sobre el destino real del inmueble, consulta con un asesor antes de firmar el contrato.
Quién repercute y quién soporta el IVA al alquilar un local
El arrendador repercute el IVA: lo incluye en la factura y lo cobra al inquilino. El inquilino lo soporta: lo paga y, si es empresario o profesional con derecho a deducción, lo recupera en su propia declaración de IVA.
Consejo profesional: *Nunca acuerdes verbalmente que el precio «ya lleva el IVA incluido» sin reflejarlo en el contrato y en la factura.
Qué debe incluir la factura del alquiler
Una factura correcta de arrendamiento de local debe contener:
- Número y fecha de emisión.
- Datos completos del arrendador (emisor) y del arrendatario (destinatario): nombre o razón social, NIF y domicilio.
- Descripción del servicio: «Arrendamiento del local sito en [dirección], correspondiente al mes de [mes y año]».
- Base imponible: renta mensual más los gastos que se repercutan al inquilino (comunidad, IBI, suministros si así se pactó).
- Tipo de IVA: 21 %.
- Cuota de IVA: importe resultante de aplicar el 21 % a la base imponible.
- Retención de IRPF (si procede): 19 % sobre la base imponible, que el inquilino deduce del pago.
- Importe total a pagar por el inquilino.
Ejemplo de factura paso a paso
- Renta mensual pactada: 1.000 €.
- Gastos de comunidad repercutidos: 80 €.
- Base imponible total: 1.080 €.
- IVA al 21 %: 226,80 €.
- Retención de IRPF al 19 %: 205,20 € (la practica el inquilino y la ingresa en el modelo 115).
- Importe neto que recibe el arrendador: 1.080 € + 226,80 € – 205,20 € = 1.101,60 €.
¿Cuándo se devenga el IVA? Carencias, criterio de caja e impagos
La regla general es clara: el IVA se devenga en el momento en que la renta es exigible, con independencia de que el inquilino la haya pagado o no. Si el contrato establece que la renta del mes de enero es exigible el día 1, el IVA de esa renta se devenga el 1 de enero.
Atención a las carencias: cuando el contrato incluye un período de carencia en el que no se exige renta, no hay devengo de IVA durante ese período. Si, en cambio, la carencia es solo de pago pero la renta sigue siendo exigible, el IVA se devenga igualmente. La diferencia contractual entre «exigibilidad» y «pago» es la que determina el tratamiento fiscal.
Criterio de caja. Si el arrendador está acogido al Régimen Especial del Criterio de Caja (RECC), el devengo se produce al cobro efectivo. Cuando el cobro no se produce antes del 31 de diciembre del año siguiente al de la operación, el IVA se devenga en esa fecha de forma automática. Este régimen exige una coordinación estricta entre la contabilidad de cobros y la declaración del modelo 303.
Impagos y créditos incobrables. El IVA sigue devengándose aunque el inquilino no pague. No obstante, el artículo 80.cuatro LIVA permite reducir la base imponible cuando el crédito reúne los requisitos para considerarse incobrable: que haya transcurrido al menos un año desde el devengo (o seis meses si el volumen de operaciones del año anterior no supera 6.010.121,04 €), que se haya reclamado judicialmente o mediante requerimiento notarial, y que el crédito esté reflejado en los libros contables. Una vez cumplidos los requisitos, se emite una factura rectificativa y se ajusta la base en el modelo 303.
Consejo profesional:Si tienes varios locales con inquilinos distintos y alguno acumula impagos, lleva un registro individualizado por contrato. El plazo para modificar la base imponible por crédito incobrable es estricto y no admite prórroga.
Modelos y obligaciones formales: 303, 115 y 180
El cumplimiento formal del IVA en arrendamientos de locales gira en torno a tres modelos principales.
Modelo 303: autoliquidación del IVA
- Presentación trimestral: los primeros 20 días naturales de abril, julio, octubre y enero.
- Recoge el IVA repercutido (devengado) y el IVA soportado deducible del período.
- El resultado puede ser a ingresar, a compensar o a devolver.
- Al cierre del ejercicio, si el arrendador está obligado, presenta también el modelo 390 como resumen anual informativo.
21 % es el tipo que figura en el modelo 303 para operaciones de arrendamiento de locales; nunca uses el tipo reducido del 10 % ni el superreducido del 4 % en estas operaciones.
Modelos 115 y 180: retenciones de IRPF
Cuando el arrendatario es empresario o profesional, practica una retención del 19 % sobre la base imponible e ingresa ese importe en la AEAT mediante el modelo 115, con periodicidad trimestral. El modelo 180 es el resumen anual de esas retenciones y se presenta en enero del año siguiente.
La retención de IRPF y el IVA son obligaciones completamente independientes: el modelo 115 no sustituye al 303 ni viceversa. Confundirlos es uno de los errores más habituales entre arrendadores que gestionan sus propios contratos.
Plazos y vía telemática
- Accede a la sede electrónica de la AEAT con certificado digital, Cl@ve PIN o DNI electrónico.
- Selecciona el modelo correspondiente (303, 115 o 180) en el apartado «Trámites destacados».
- Cumplimenta los datos del período, revisa el resultado y presenta con firma electrónica.
- Guarda el justificante de presentación (PDF con número de referencia) junto a las facturas del período.
¿Qué integra la base imponible y cómo deducir el IVA soportado?
La base imponible no es solo la renta mensual. Los gastos que el arrendador repercute al inquilino, como la comunidad de propietarios, el IBI o los suministros cuando así se haya pactado, forman parte de la base imponible sobre la que se aplica el 21 %.
| Concepto | ¿Integra la base imponible? |
|---|---|
| Renta mensual pactada | Sí |
| Cuota de comunidad repercutida | Sí |
| IBI repercutido al inquilino | Sí |
| Suministros repercutidos (luz, agua) | Sí, si los paga el arrendador y los cobra al inquilino |
| Fianza recibida | No (carácter indemnizatorio) |
Deducción del IVA soportado y prorrata
El arrendador de un local puede deducir el IVA que soporta en los gastos vinculados a esa actividad: obras de acondicionamiento, reparaciones, honorarios de gestión, etc. El requisito es que exista una relación directa con la actividad sujeta y no exenta.
El problema surge en los contratos mixtos, cuando el mismo propietario arrienda simultáneamente una vivienda y un local. En ese caso, la prorrata exige un control documentado para determinar qué porcentaje del IVA soportado es deducible. La prorrata general se calcula dividiendo las operaciones con derecho a deducción entre el total de operaciones.
Para justificar las deducciones ante la AEAT, mantén un software de gestión documental que conserve facturas, contratos y justificantes de pago ordenados por período fiscal.
Casos que generan dudas frecuentes: fianza, traspaso, garajes y cesión gratuita
Estos cuatro supuestos concentran buena parte de las consultas que llegan a los asesores fiscales.
-
Fianza: tiene carácter indemnizatorio según el artículo 78.Tres.1.º LIVA y no está sujeta a IVA. No la incluyas en la base imponible de la factura. Si al finalizar el contrato la compensas con deudas del inquilino, tampoco genera IVA adicional.
-
Traspaso de local: la cesión de los derechos arrendaticios a un tercero es una prestación de servicios sujeta al 21 % de IVA. El cedente emite factura al nuevo arrendatario por el importe del traspaso, con IVA incluido.
-
Garajes y trasteros: cuando se arriendan de forma independiente a un local, tributan al 21 % si el arrendatario los destina a su actividad. Si se arriendan conjuntamente con una vivienda y son accesorios a ella, pueden quedar exentos al amparo de la misma exención que la vivienda.
-
Cesión gratuita: si cedes el local sin contraprestación económica, la operación puede quedar no sujeta o sujeta sin derecho a deducción, según las circunstancias. La AEAT puede considerar que existe un autoconsumo de servicios si el cedente tiene derecho a deducir el IVA soportado en ese inmueble.
Sobre el traspaso: la cesión de derechos arrendaticios tributa al 21 % de IVA y el cedente debe emitir factura. Este punto se pasa por alto con frecuencia y genera regularizaciones posteriores cuando la AEAT cruza datos del Registro de la Propiedad con las declaraciones de IVA.
Errores comunes en la gestión del IVA del alquiler y cómo corregirlos
Los errores más frecuentes no son técnicos: son de procedimiento. Estos son los que aparecen con mayor regularidad en las comprobaciones de la AEAT:
- No repercutir IVA por creer que el arrendamiento está exento. Solución: emite facturas rectificativas por los períodos afectados y presenta declaraciones complementarias del modelo 303.
- Omitir gastos en la base imponible: no incluir la comunidad o el IBI repercutidos. La AEAT puede exigir el IVA no ingresado sobre esos importes, con intereses de demora.
- Confundir retención con IVA: descontar la retención del 19 % del importe del IVA o no presentar el modelo 303 porque «ya se retiene». Son obligaciones independientes y su incumplimiento genera sanciones separadas.
- No aplicar prorrata en contratos mixtos: deducir el 100 % del IVA soportado cuando parte de los ingresos procede de vivienda exenta. Este error suele detectarse en inspección y obliga a regularizar varios ejercicios.
- No darse de alta censal: iniciar el arrendamiento sin presentar el modelo 036 o 037. La AEAT considera la actividad empresarial desde el primer contrato.
Consejo profesional: *Antes de que la AEAT inicie una comprobación, tienes la posibilidad de presentar declaraciones complementarias de forma voluntaria.
Sobre las rectificaciones: una factura rectificativa no borra la original; la complementa o anula con referencia expresa al número de factura corregida. Emitirla correctamente es el primer paso para regularizar cualquier error de facturación ante la AEAT.
Ejemplo práctico de cálculo y checklist operativo para el arrendador
Ejemplo numérico completo
| Concepto | Importe |
|---|---|
| Renta mensual | 1.000,00 € |
| Comunidad repercutida | 80,00 € |
| Base imponible | 1.080,00 € |
| IVA al 21 % | 226,80 € |
| Total factura | 1.306,80 € |
| Retención IRPF al 19 % (la practica el inquilino) | 205,20 € |
| Importe neto recibido por el arrendador | 1.101,60 € |
La retención del 19 % se calcula sobre la base imponible sin IVA y la ingresa el inquilino en el modelo 115. El arrendador la recupera al presentar su declaración de IRPF o Impuesto sobre Sociedades.
Checklist operativo antes de emitir facturas y presentar modelos
- Alta censal: verifica que tienes el modelo 036/037 presentado con el epígrafe de arrendamiento de locales.
- Contrato revisado: confirma que el contrato especifica la renta, los gastos repercutidos y la aplicación de IVA.
- Factura correcta: incluye base imponible, IVA al 21 %, retención del 19 % si procede y todos los datos identificativos.
- Registro contable: anota la factura en el libro de facturas emitidas antes del cierre del trimestre.
- Modelo 303: presenta en los primeros 20 días naturales tras el cierre de cada trimestre.
- Prorrata: si tienes contratos mixtos, calcula el porcentaje de deducción antes del cierre del ejercicio.
Para los casos más complejos, como el criterio de caja, créditos incobrables o arrendamientos a no residentes, consulta con un asesor fiscal antes de presentar las declaraciones. Los gastos deducibles para autónomos que genera la actividad de arrendamiento también merecen una revisión específica para no dejar deducciones sobre la mesa.
Si estás valorando operar el arrendamiento a través de una persona jurídica, la guía sobre cómo constituir una sociedad limitada en España detalla el impacto fiscal y las obligaciones adicionales que eso conlleva.
La gestión preventiva del IVA en alquileres: una perspectiva práctica
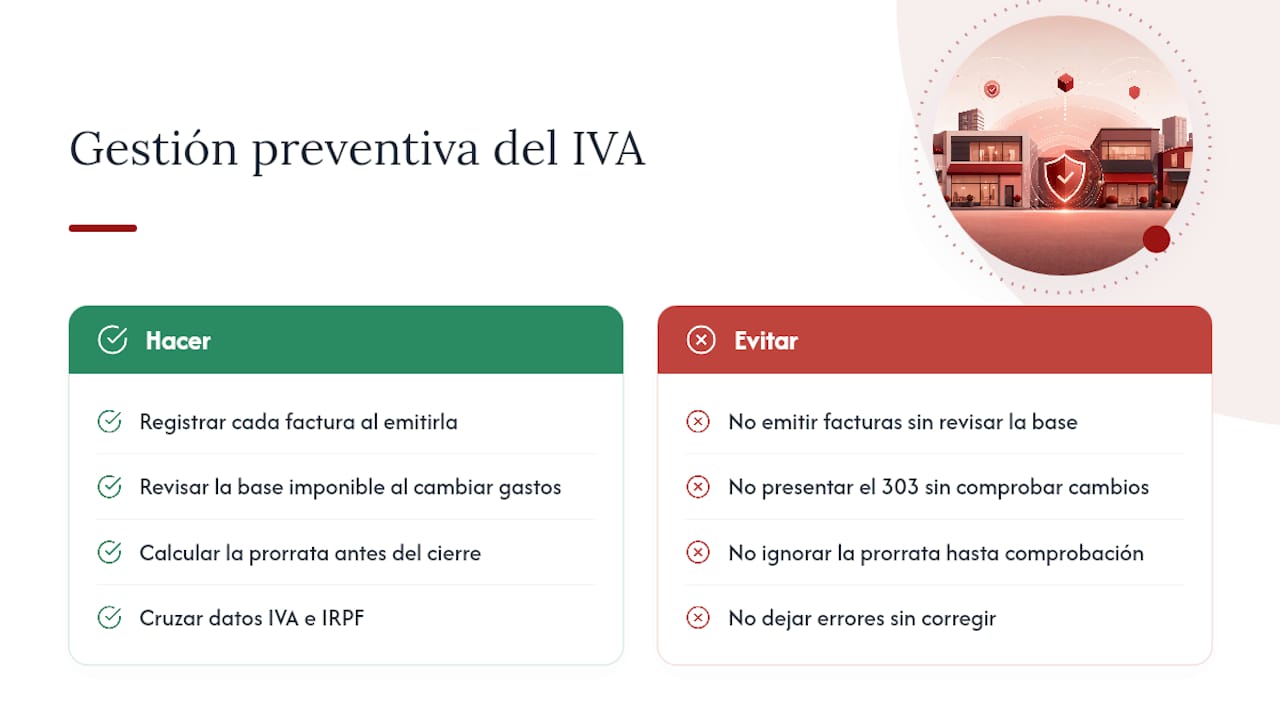
La mayoría de los problemas fiscales que veo en arrendadores de locales no nacen de desconocer la ley. Nacen de gestionar el IVA de forma reactiva: emitir facturas sin revisar la base imponible, presentar el 303 con los datos del trimestre anterior sin comprobar si hubo cambios en los gastos repercutidos, o ignorar la prorrata hasta que la AEAT la detecta en una comprobación.
Lo que distingue a un arrendador con una posición fiscal sólida es el control documental desde el primer contrato. Registrar cada factura en el momento de su emisión, revisar la base imponible cada vez que cambian los gastos repercutidos y calcular la prorrata antes del cierre del ejercicio, no después, son hábitos que evitan ajustes costosos. Un error no corregido durante tres ejercicios acumula intereses de demora y puede derivar en una sanción que supera con creces el coste de haberlo gestionado bien desde el principio.
Hay otro punto que se subestima: la coordinación entre el IVA y el IRPF. Muchos arrendadores presentan el 303 correctamente pero no cruzan esos datos con su declaración de la renta, lo que genera discrepancias que la AEAT detecta de forma automática. La coherencia entre modelos no es un detalle burocrático; es la primera línea de defensa ante cualquier requerimiento.
Taxea Strategies gestiona el IVA de tu alquiler sin que tengas que preocuparte por los plazos
Gestionar el IVA de un local comercial implica más que presentar el modelo 303 cada trimestre. Requiere revisar la base imponible, controlar la prorrata si tienes contratos mixtos, coordinar las retenciones del modelo 115 y mantener un registro documental que soporte cualquier comprobación de la AEAT.

Taxeastrategies trabaja como asesor fiscal personal para autónomos y pymes que alquilan locales: presentación telemática de modelos 303, 115 y 180, control de prorrata, gestión de créditos incobrables y planificación fiscal continua. Consulta los planes de asesoría en Taxeastrategies y empieza el próximo trimestre con todas las obligaciones bajo control.
Fuentes
Para profundizar en las obligaciones del IVA en arrendamientos de locales, estas son las fuentes oficiales y prácticas de referencia:
- Agencia Tributaria: Alquilo un local, ¿tengo que ingresar IVA? ¿cómo?
- Agencia Tributaria: Preguntas frecuentes sobre el IVA en el arrendamiento de inmuebles – Devengo
La sede electrónica de la AEAT permite presentar todos los modelos de forma telemática con certificado digital o Cl@ve PIN, sin necesidad de desplazamiento.
Preguntas frecuentes
¿Qué IVA lleva el alquiler de un local comercial?
¿El alquiler de una vivienda también lleva IVA?
No. La exención no se aplica cuando el inmueble se destina a actividad económica.
¿Cuándo debe presentarse el modelo 303 por el alquiler de un local?
El modelo 303 se presenta trimestralmente durante los primeros 20 días naturales de abril, julio, octubre y enero, recogiendo el IVA devengado y el IVA soportado deducible del período.
¿Qué alquileres no llevan IVA en España?
Quedan exentos el arrendamiento de vivienda habitual, los arrendamientos de terrenos agrícolas y los arrendamientos de inmuebles a organismos públicos para fines de interés general, entre otros supuestos recogidos en el artículo 20.Uno del LIVA.
¿La fianza del alquiler de un local lleva IVA?
No. La fianza tiene carácter indemnizatorio y no forma parte de la base imponible del IVA, por lo que no debe incluirse en la factura como concepto sujeto al impuesto.
Deja una respuesta