Las fechas que ninguna pyme ni autónomo puede ignorar en 2026 son claras: las autoliquidaciones trimestrales de IVA e IRPF se presentan del 1 al 20 de abril (primer trimestre), del 1 al 20 de julio (segundo trimestre) y del 1 al 20 de octubre (tercer trimestre); el cuarto trimestre y los resúmenes anuales se presentan del 1 al 30 de enero del año siguiente. El Impuesto sobre Sociedades (modelo 200) vence entre el 1 y el 25 de julio de 2026 para ejercicios cerrados el 31 de diciembre de 2025. La campaña de la renta del ejercicio 2025 abre a principios de abril y cierra el 30 de junio de 2026, según la Agencia Tributaria.
Estas ventanas son el eje de cualquier planificación fiscal seria. Los modelos centrales que mueven esos plazos son el 303 (IVA), el 111 (retenciones sobre rendimientos del trabajo y actividades profesionales), el 115 (retenciones sobre arrendamientos), el 130/131 (pagos fraccionados de IRPF) y el 200 (Impuesto sobre Sociedades). Conocer las fechas es el primer paso; anticipar la tesorería para cada vencimiento es lo que realmente evita recargos.
Según los expertos en obligaciones fiscales de autónomos y pymes, el mayor riesgo no es la complejidad técnica de los modelos, sino la falta de planificación de tesorería alineada con el calendario. Un asesoramiento proactivo permite anticipar los importes a pagar antes de que llegue el vencimiento.
Puntos clave
El cumplimiento del calendario fiscal 2026 depende de conocer las ventanas trimestrales (1–20 de abril, julio y octubre; 1–30 de enero), anticipar la tesorería para cada vencimiento y mantener la documentación organizada de forma continua.
| Punto | Detalles |
|---|---|
| Ventanas trimestrales fijas | Los modelos 303, 111, 115 y 130/131 se presentan de principios a mediados de abril, julio y octubre, y del 1 al 30 de enero. |
| Julio concentra la mayor carga | El modelo 200 (Sociedades, ejercicio 2025) vence entre el 1 y el 25 de julio, coincidiendo con el segundo trimestre. |
| Campaña de la renta 2025 | La declaración de IRPF del ejercicio 2025 se presenta entre a principios de abril y el 30 de junio de 2026. |
| Enero es el mes más denso | Los modelos 190, 193, 180 y 184 vencen en enero; omitirlos genera requerimientos frecuentes de la AEAT. |
| Domiciliación bancaria | El plazo de domiciliación cierra antes que el plazo ordinario; consulta las fechas específicas en la sede electrónica de la AEAT. |
Tabla de contenidos
- ¿Qué modelos se presentan cada mes del calendario fiscal 2026?
- Plazos imprescindibles que ninguna pyme puede olvidar en 2026
- ¿Quién presenta cada modelo según su tipo de actividad?
- Plazos especiales que concentran más errores: Sociedades, renta e intracomunitarias
- ¿Cómo se presentan los modelos ante la AEAT en 2026?
- ¿Qué ocurre si presentas fuera de plazo y cómo evitarlo?
- Cómo Taxeastrategies ayuda a implementar este calendario en tu negocio
- ¿Qué opina un asesor fiscal sobre este calendario?
- Fuentes
- Preguntas frecuentes
¿Qué modelos se presentan cada mes del calendario fiscal 2026?
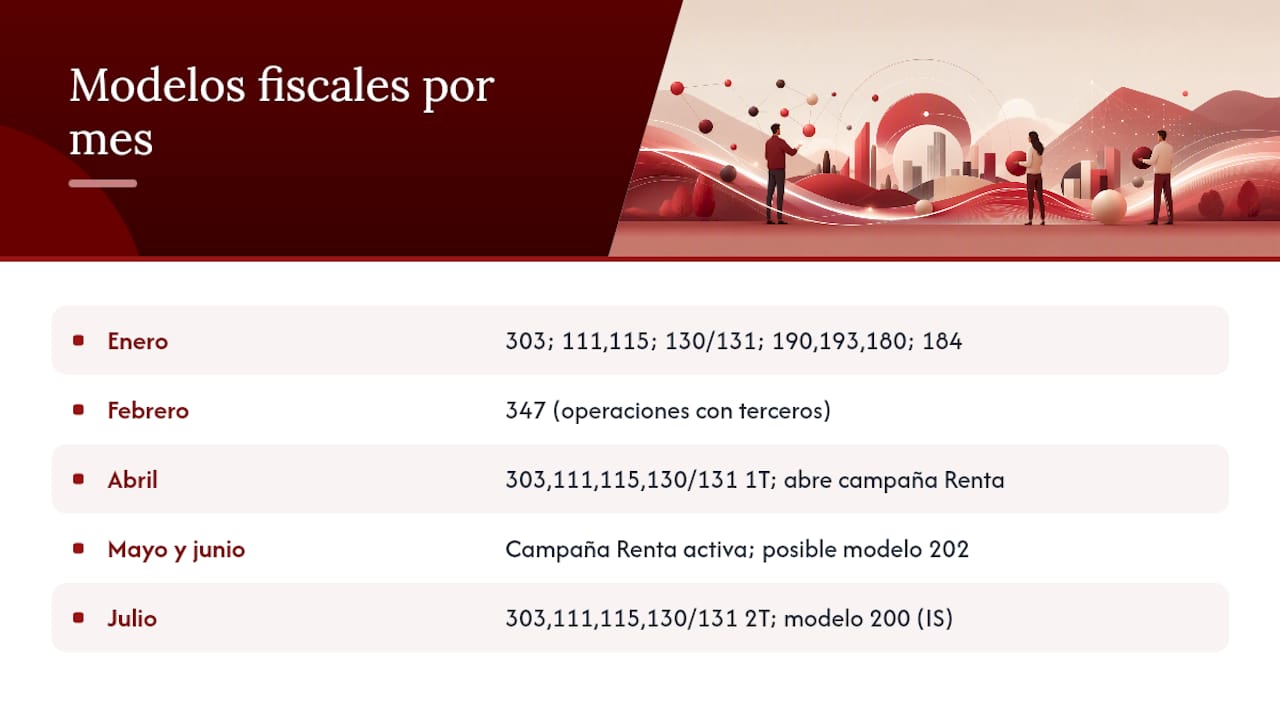
El calendario anual de la AEAT distribuye las obligaciones a lo largo de doce meses con una lógica trimestral clara, aunque enero y julio concentran una carga especialmente alta.
Enero. El mes más denso del año para cualquier gestor. Se presentan el cuarto trimestre de IVA (modelo 303), las retenciones del cuarto trimestre (modelos 111 y 115), los pagos fraccionados de IRPF (modelo 130/131) y, simultáneamente, los resúmenes anuales de retenciones: el modelo 190 (rendimientos del trabajo y actividades profesionales), el modelo 193 (retenciones sobre capital mobiliario) y el modelo 180 (retenciones sobre arrendamientos). Las entidades en atribución de rentas presentan el modelo 184. Todos estos modelos tienen plazo hasta el 30 de enero, salvo el 190 y el 180, cuyo plazo se extiende hasta el 31 de enero. La concentración de informativas en enero es uno de los momentos de mayor fricción para pymes y autónomos.
Febrero. El protagonista es el modelo 347 (declaración anual de operaciones con terceras personas que superen el umbral establecido). Su plazo ordinario cae en febrero; si el último día coincide con fin de semana o festivo, se traslada al siguiente día hábil. Omitirlo o presentarlo fuera de plazo genera requerimientos frecuentes por parte de la AEAT, según medios especializados en fiscalidad para pymes.
Marzo. Mes de preparación. No hay grandes vencimientos de autoliquidaciones, pero es el momento de cerrar la documentación del primer trimestre: revisar facturas emitidas y recibidas, conciliar el IVA soportado y repercutido, y verificar nóminas y retenciones antes de la ventana de abril.
Abril. Doble carga: el primer trimestre (modelos 303, 111, 115, 130/131) se presenta de principios a mediados de abril, y el día 8 abre la campaña de la renta del ejercicio 2025, que se prolonga hasta el 30 de junio. Para autónomos con rendimientos de actividades económicas, la declaración de renta puede incluir regularizaciones que afectan a los pagos fraccionados ya realizados.
Mayo y junio. Sin vencimientos trimestrales de autoliquidaciones, pero con la campaña de la renta activa. Junio es el mes para revisar si conviene presentar la declaración antes del cierre del plazo (30 de junio) o si hay deducciones pendientes de documentar. El modelo 202 (pago fraccionado del Impuesto sobre Sociedades) puede tener vencimiento en este periodo para algunas sociedades, dependiendo de su ejercicio fiscal.
Julio. El mes más crítico para las sociedades. Se presenta el segundo trimestre (modelos 303, 111, 115, 130/131) de principios a mediados de julio, y simultáneamente vence el modelo 200 (Impuesto sobre Sociedades del ejercicio 2025) entre el 1 y el 25 de julio. Gestionar ambos plazos en paralelo sin planificación previa es uno de los errores más frecuentes.
Agosto y septiembre. Agosto es inhábil a efectos prácticos para muchas asesorías, aunque los plazos fiscales no se detienen. Septiembre concentra la preparación del tercer trimestre y puede incluir vencimientos del modelo 202 para sociedades con ejercicio no coincidente con el año natural.
Octubre. Presentación del tercer trimestre (modelos 303, 111, 115, 130/131) de principios a mediados de octubre. También es el momento de revisar la previsión anual de ingresos y gastos para ajustar los pagos fraccionados del cuarto trimestre.
Noviembre y diciembre. Cierre del ejercicio. Diciembre es el mes para anticipar el impacto fiscal de enero: provisionar el IVA del cuarto trimestre, revisar retenciones pendientes y preparar la documentación de los resúmenes anuales.
Plazos imprescindibles que ninguna pyme puede olvidar en 2026
La AEAT publica plazos específicos para autoliquidaciones con domiciliación bancaria, que difieren de los plazos estándar: cuando el pago está domiciliado, la presentación debe realizarse antes de que finalice la ventana ordinaria para que el cargo se ejecute correctamente.
| Modelo | Qué declara | Periodicidad | Ventana 2026 |
|---|---|---|---|
| 303 | IVA (régimen general) | Trimestral | 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027 |
| 111 | Retenciones trabajo y actividades | Trimestral | 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027 |
| 115 | Retenciones arrendamientos | Trimestral | 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027 |
| 130 / 131 | Pagos fraccionados IRPF (directa/módulos) | Trimestral | 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027 |
| 200 | Impuesto sobre Sociedades ej. 2025 | Anual | 1–25 jul 2026 |
| 202 | Pago fraccionado Sociedades | Trimestral | Abr / oct / dic (según modalidad) |
| 347 | Operaciones con terceros (umbral anual) | Anual | Febrero 2026 |
| 349 | Operaciones intracomunitarias | Mensual o trimestral | Mes siguiente al periodo |
| 190 | Resumen anual retenciones trabajo | Anual | Hasta 31 ene 2026 |
| 193 | Resumen anual retenciones capital | Anual | Hasta 31 ene 2026 |
| 180 | Resumen anual retenciones arrendamientos | Anual | Hasta 31 ene 2026 |
| 184 | Entidades en atribución de rentas | Anual | Enero 2026 |
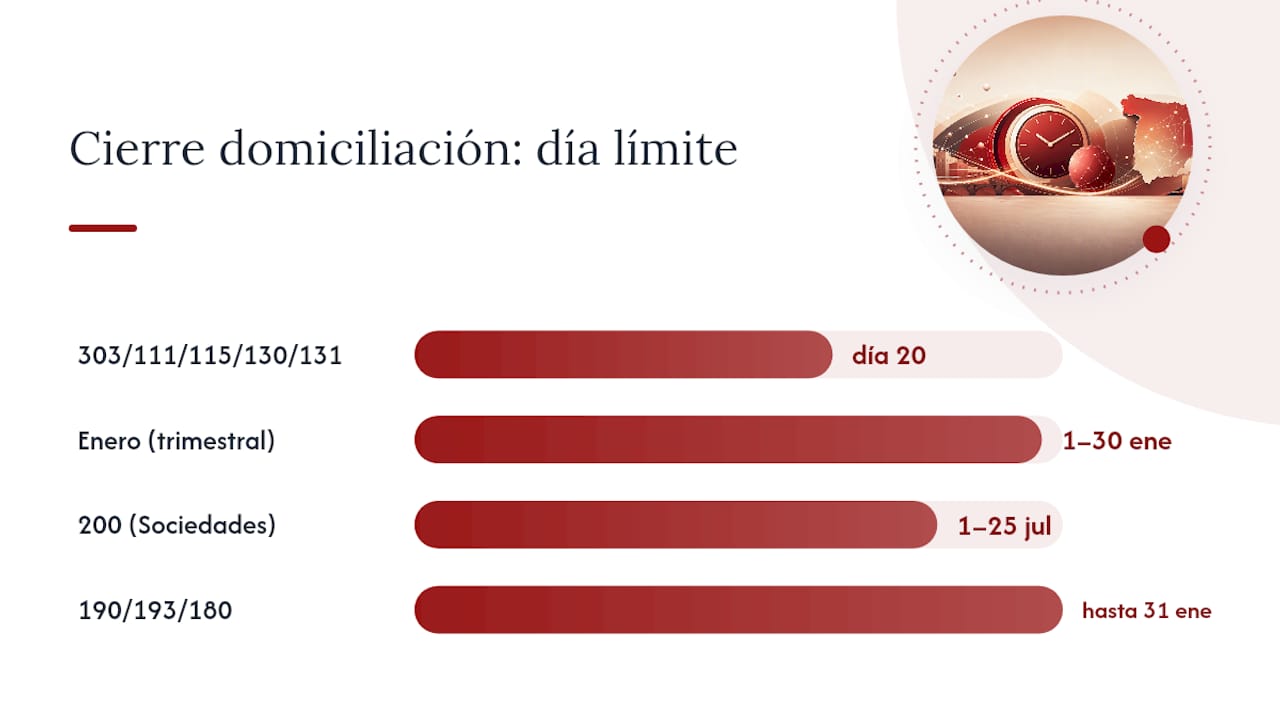
Los cinco plazos que generan más sanciones por olvido son: el modelo 347 (febrero), el modelo 200 (julio), el modelo 190 (enero), las autoliquidaciones trimestrales del 303 y los plazos de domiciliación bancaria, que cierran antes que la ventana de presentación ordinaria.
¿Quién presenta cada modelo según su tipo de actividad?
La confusión sobre qué modelo corresponde a cada contribuyente es más frecuente de lo que parece, especialmente en el primer año de actividad o tras un cambio de régimen.
- Autónomos en estimación directa (normal o simplificada): presentan el modelo 303 (IVA), el 111 si tienen trabajadores o pagan facturas con retención, el 115 si tienen local arrendado, y el 130 para los pagos fraccionados de IRPF. No presentan el modelo 200.
- Autónomos en estimación objetiva (módulos): presentan el modelo 303 (en régimen simplificado de IVA) y el 131 para los pagos fraccionados. La cuota de módulos se calcula sobre parámetros objetivos, no sobre el beneficio real.
- Sociedades mercantiles (SL, SA): presentan el modelo 303, el 111, el 115 y, en lugar del 130, el modelo 202 para los pagos fraccionados del Impuesto sobre Sociedades. El modelo 200 es su declaración anual.
- Retenedores (cualquier figura que pague nóminas o facturas con retención): presentan el 111 trimestralmente y el 190 como resumen anual, independientemente de si son autónomos o sociedades.
- Entidades en atribución de rentas (comunidades de bienes, herencias yacentes): presentan el modelo 184 en enero, que informa de los rendimientos atribuidos a cada partícipe.
Confirmar el régimen fiscal con una asesoría antes de cada ejercicio evita presentar modelos incorrectos o, peor, omitir los obligatorios. La diferencia entre presentar el 130 o el 131 depende del régimen de estimación, y elegir mal tiene consecuencias en la liquidación anual de la renta.
Plazos especiales que concentran más errores: Sociedades, renta e intracomunitarias
Impuesto sobre Sociedades: el plazo que más sorprende
El modelo 200 no sigue la lógica trimestral. El plazo se calcula como los 25 días naturales siguientes a los seis meses posteriores al cierre del periodo impositivo. Para una sociedad con ejercicio coincidente con el año natural (cierre el 31 de diciembre de 2025), esos seis meses terminan el 30 de junio de 2026, y los 25 días naturales siguientes dan como resultado una ventana del 1 al 25 de julio de 2026. Ese mismo mes ya concentra el segundo trimestre de IVA y retenciones, lo que convierte julio en el mes de mayor presión fiscal del año para las sociedades.
Campaña de la renta: más allá de la fecha límite
La declaración de la renta del ejercicio 2025 abre a principios de abril y cierra el 30 de junio de 2026. Para autónomos con deducciones pendientes de documentar o con regularizaciones de pagos fraccionados, presentarla en los últimos días de junio sin revisión previa es un riesgo real. Las deducciones no acreditadas correctamente pueden ser objeto de comprobación posterior.
Modelo 349: cuándo es mensual y cuándo trimestral
Las operaciones intracomunitarias se declaran mediante el modelo 349. Su periodicidad depende del volumen: es trimestral cuando el importe total de las entregas intracomunitarias no supera 50.000 € en el trimestre ni en ninguno de los cuatro trimestres anteriores; pasa a ser mensual cuando se supera ese umbral. Para empresas que operan con clientes o proveedores en la UE, el NIF intracomunitario es un requisito previo imprescindible.
¿Cómo se presentan los modelos ante la AEAT en 2026?
- Acceso a la sede electrónica. Todos los modelos se presentan a través de la sede electrónica de la AEAT. Se requiere certificado digital reconocido, DNI electrónico o acceso mediante el sistema Cl@ve. Las sociedades deben usar certificado de representante o apoderado.
- Cumplimentación del modelo. La AEAT ofrece formularios en línea con asistentes de ayuda. Para modelos complejos (200, 347), conviene preparar los datos con antelación y no iniciar la sesión sin tener toda la documentación lista.
- Domiciliación bancaria. Si se opta por domiciliar el pago, la presentación debe realizarse antes de que finalice el plazo de domiciliación, que la AEAT fija con antelación al vencimiento ordinario. Consulta los plazos de domiciliación bancaria en la sede electrónica para cada modelo y periodo.
- Importar el iCalendar oficial. La AEAT ofrece el calendario del contribuyente en formato iCalendar, descargable e importable en Google Calendar, Outlook o Apple Calendar. Integrarlo en la agenda empresarial es la forma más sencilla de no perder ningún vencimiento.
- Rectificación de autoliquidaciones. Si se detecta un error tras la presentación, se puede presentar una autoliquidación rectificativa o solicitar la rectificación mediante escrito. Para errores que resulten en un ingreso mayor al correcto, el procedimiento es la solicitud de devolución de ingresos indebidos. Para aplazamientos de pago, la solicitud debe presentarse antes del vencimiento del plazo voluntario.
¿Qué ocurre si presentas fuera de plazo y cómo evitarlo?
Las buenas prácticas que reducen este riesgo de forma sistemática son concretas:
- Separar el IVA repercutido y las retenciones desde el momento del cobro de la factura, tratándolos como dinero ajeno que no forma parte de la tesorería operativa.
- Revisar el estado de cada modelo al inicio de cada mes, no solo en la semana del vencimiento.
- Enviar la documentación a la asesoría con al menos diez días de antelación al cierre de cada ventana trimestral.
- Programar las domiciliaciones bancarias con suficiente antelación para que el cargo no falle por falta de fondos.
Consejo profesional:Cada vencimiento trimestral es también una oportunidad para revisar los gastos deducibles del periodo y ajustar los pagos fraccionados a la realidad del negocio. Un autónomo que revisa sus deducciones trimestralmente puede reducir la cuota de la renta de forma significativa al cierre del ejercicio.
La organización documental continua transforma el cumplimiento fiscal en un proceso predecible. Las pymes que integran el calendario en sus procesos internos, con checklists mensuales y rutinas de envío de facturas, cometen menos errores y generan menos costes por rectificaciones o aplazamientos.
Para las pymes con trabajadores, el registro de jornada y la gestión de nóminas tienen un impacto directo en las retenciones declaradas mediante el modelo 111. Un error en la nómina se traduce en un error en la autoliquidación trimestral.
Cómo Taxeastrategies ayuda a implementar este calendario en tu negocio
Taxeastrategies trabaja como asesoría fiscal y contable digital para autónomos, pymes y startups en España, con un modelo de acompañamiento continuo que va más allá de la presentación puntual de modelos.
Cada cliente cuenta con un asesor personal desde el primer día, que realiza un seguimiento mensual de las obligaciones fiscales y anticipa los importes a pagar antes de cada vencimiento. Esto incluye simulaciones de tesorería antes de los trimestres de abril, julio y octubre, revisión de nóminas y retenciones, y alertas basadas en el iCalendar oficial de la AEAT integrado en los procesos del cliente.
En el plano documental, Taxeastrategies gestiona el archivo y la organización de facturas, contratos y justificantes en la nube, con soluciones de almacenamiento seguro que garantizan que la documentación esté disponible en el momento de cada presentación. El software de gestión documental que utiliza permite auditar el riesgo fiscal de forma mensual, no solo al cierre del ejercicio.

Si tu empresa no tiene control documental o prevés falta de liquidez antes de los próximos vencimientos, consulta los servicios de asesoría fiscal de Taxeastrategies para valorar un acompañamiento personalizado.
¿Qué opina un asesor fiscal sobre este calendario?
El calendario fiscal 2026 no es difícil de entender. Lo que resulta difícil es mantener la disciplina operativa durante doce meses seguidos, especialmente cuando el negocio crece y las obligaciones se multiplican.
La narrativa habitual sobre el cumplimiento fiscal se centra en las fechas y los modelos, como si el problema fuera de conocimiento. No lo es. La mayoría de los autónomos y empresarios saben que tienen que presentar el IVA en abril. El problema real es que en la semana del 15 de abril no tienen las facturas ordenadas, no saben cuánto IVA soportado pueden deducir y no han separado el dinero del trimestre de su tesorería operativa. El resultado es un pago mayor del necesario, o un aplazamiento que genera recargos evitables.
Lo que los asesores fiscales experimentados hacen de forma diferente es tratar cada vencimiento como un evento que se prepara con semanas de antelación, no con días. La revisión de gastos deducibles, la conciliación de retenciones y la simulación de la cuota se hacen en marzo, junio, septiembre y diciembre, no en la semana del vencimiento. Ese desplazamiento temporal es lo que convierte el cumplimiento en planificación.
Otro punto que se subestima: el modelo 347 de febrero. Muchas pymes lo presentan sin cruzar los datos con los de sus proveedores y clientes, lo que genera discrepancias que la AEAT detecta y que derivan en comprobaciones. Revisar el 347 con rigor antes de presentarlo ahorra más tiempo del que cuesta.
Fuentes
Para verificar plazos, descargar el iCalendar y consultar actualizaciones de última hora, estas son las fuentes de referencia:
- Agencia Estatal de Administración Tributaria. Calendario del contribuyente 2026
- Sede
- Este es el calendario fiscal 2026 con las fechas clave para autónomos y pymes
- Pyme
- Calendario fiscal 2026: estas son las principales obligaciones de autónomos y pymes
Consulta siempre el calendario oficial de la AEAT antes de cada vencimiento, ya que los traslados por festivos nacionales o locales pueden modificar las fechas exactas de presentación.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuándo se presenta el IVA trimestral en 2026?
El IVA trimestral (modelo 303) se presenta de principios a mediados de abril (primer trimestre), de principios a mediados de julio (segundo trimestre), de principios a mediados de octubre (tercer trimestre) y del 1 al 30 de enero de 2027 (cuarto trimestre), según el calendario oficial de la AEAT.
¿Cuándo vence el Impuesto sobre Sociedades del ejercicio 2026?
Para sociedades con ejercicio coincidente con el año natural, el modelo 200 del ejercicio 2025 vence a principios y mediados de julio de 2026, que son los 25 días naturales siguientes a los seis meses posteriores al cierre del periodo impositivo.
¿Qué diferencia hay entre el modelo 130 y el 131?
El modelo 130 corresponde a autónomos en estimación directa (normal o simplificada) y el 131 a autónomos en estimación objetiva (módulos).
¿Qué ocurre si presento un modelo fuera de plazo?
Si la AEAT ya ha enviado un requerimiento, la situación es sancionable con multas adicionales e intereses de demora.
¿Cómo puedo integrar el calendario fiscal en mi agenda?
La AEAT ofrece el calendario del contribuyente en formato iCalendar, descargable e importable en Google Calendar, Outlook o Apple Calendar, con todos los vencimientos del año actualizados.
Deja una respuesta