El control fiscal continuo es un sistema permanente de controles internos, reporting y revisión que permite verificar el cumplimiento tributario de una empresa en tiempo real o casi real. No es una auditoría anual ni una revisión puntual: es un marco operativo que funciona de forma ininterrumpida, integrando gobernanza fiscal, procedimientos documentados, tecnología y auditoría periódica. En España, tanto la Agencia Tributaria (AEAT) como la Intervención General de la Administración del Estado (IGAE) han consolidado referencias normativas que empujan a las organizaciones hacia modelos de control más preventivos y continuos.
Las razones para prestarle atención son concretas:
- Reducción de sanciones: detectar errores antes de que lleguen a la AEAT evita liquidaciones complementarias y recargos.
- Anticipación a inspecciones: un sistema documentado y trazable acorta los tiempos de respuesta ante requerimientos.
- Calidad de la información financiera: los controles transaccionales continuos garantizan que los datos del ERP y los registros fiscales coincidan.
- Cumplimiento del SII y facturación electrónica: el Suministro Inmediato de Información exige reportar facturas en plazos muy cortos, lo que solo es viable con procesos automatizados.
Puntos clave
El control fiscal continuo es el sistema que permite a una empresa verificar y reportar su cumplimiento tributario de forma permanente, combinando gobernanza, tecnología y auditoría periódica.
| Punto | Detalles |
|---|---|
| Definición operativa | Sistema permanente de controles, reporting y revisión para verificar cumplimiento fiscal en tiempo real. |
| Cinco pilares esenciales | Gobernanza, políticas, control interno transaccional, tecnología y auditoría continua. |
| Marco legal en España | LGP, Resolución IGAE 30/07/2015 y obligaciones del SII y Verifactu son las referencias clave. |
| Implantación en 3–4 meses | El proceso sigue cinco fases: diagnóstico, diseño, piloto, despliegue y monitorización continua. |
| Taxeastrategies | Ofrece control fiscal continuo con asesor personal, reporting mensual y soporte ante inspecciones. |
Tabla de contenidos
- ¿Qué abarca el control fiscal continuo y en qué se diferencia del control financiero permanente?
- ¿Cuáles son los pilares de un marco de control fiscal continuo?
- ¿Qué beneficios concretos aporta a autónomos, pymes y empresas medianas?
- ¿Qué dice la normativa española sobre el control fiscal continuo?
- Plan paso a paso para implantar el control fiscal continuo en tu empresa
- ¿Qué tecnología necesitas para sostener controles fiscales continuos en España?
- Cómo Taxeastrategies implementa el control fiscal continuo para un cliente
- Por qué el control fiscal continuo merece ser tu primera prioridad regulatoria
- Taxeastrategies: control fiscal continuo con asesor personal incluido
- Fuentes
- Preguntas frecuentes
¿Qué abarca el control fiscal continuo y en qué se diferencia del control financiero permanente?
Según el Diccionario panhispánico del español jurídico de la RAE, el control fiscal comprende la vigilancia de la gestión fiscal e incluye control financiero, de legalidad y de resultados. En el ámbito empresarial privado, este concepto se traduce en lo que las grandes corporaciones denominan Tax Control Framework (marco de control fiscal): un conjunto de políticas, procesos y sistemas que garantizan el cumplimiento tributario y la gestión de riesgos fiscales de forma continua.
El alcance operativo cubre cuatro ámbitos: transacciones (validación de facturas, conciliación de IVA), registro contable (coherencia entre contabilidad y declaraciones), reporting (modelos 303, 200, SII) y auditoría interna (pruebas periódicas y papeles de trabajo).
La confusión terminológica más frecuente surge con el control financiero permanente (CFP) de la Administración pública. Ambos comparten la idea de continuidad, pero difieren en autoridad, objetivo y destinatario. El CFP público lo ejerce la IGAE sobre entidades del sector público para verificar la gestión económico-financiera del Estado. El control fiscal continuo empresarial lo diseña e implanta la propia organización para gestionar sus obligaciones tributarias frente a la AEAT. Los resultados del CFP público se documentan en informes escritos con conclusiones y recomendaciones para la mejora de la gestión; en el entorno privado, esos equivalentes son los papeles de trabajo internos y los informes de auditoría fiscal.
Consejo profesional: En documentación interna dirigida a auditores externos o a la AEAT, usa el término «marco de control fiscal» o «Tax Control Framework». Reserva «control financiero permanente» para contextos de sector público; mezclar ambos términos genera confusión sobre el alcance y la autoridad del sistema.
¿Cuáles son los pilares de un marco de control fiscal continuo?
Un marco operativo sólido se construye sobre cinco pilares. Repsol, por ejemplo, publica su marco de control fiscal como referencia de cómo una organización corporativa articula estos componentes.
-
Gobernanza fiscal. Define quién decide y quién responde: aprobación del consejo o dirección, nombramiento de un responsable fiscal y política de tolerancia al riesgo tributario. Sin este pilar, los demás controles carecen de respaldo institucional.
-
Políticas y manuales de procedimiento. Documentos que describen cómo se registran las operaciones, qué validaciones son obligatorias y cuáles son los plazos internos para cada obligación. Deben actualizarse cuando cambia la normativa.
-
Control interno transaccional. Controles concretos sobre cada tipo de operación: validación automática de facturas recibidas, conciliación mensual entre el ERP y el registro de IVA, revisión de retenciones en nóminas. Aquí viven los controles más granulares.
-
Tecnología y reporting. ERP configurado para extraer datos fiscales sin alterar su integridad, adaptadores para el SII, herramientas de inteligencia de negocio para monitorizar KPIs fiscales , y gestión documental centralizada.
-
Auditoría y monitorización continua. Pruebas periódicas (mensuales, trimestrales) que verifican que los controles funcionan, con papeles de trabajo que documentan los resultados. La Guía marco de la IGAE para el control financiero permanente de ingresos ofrece modelos de papeles de trabajo y procedimientos de evaluación del control interno que las empresas pueden adaptar a sus propios sistemas.
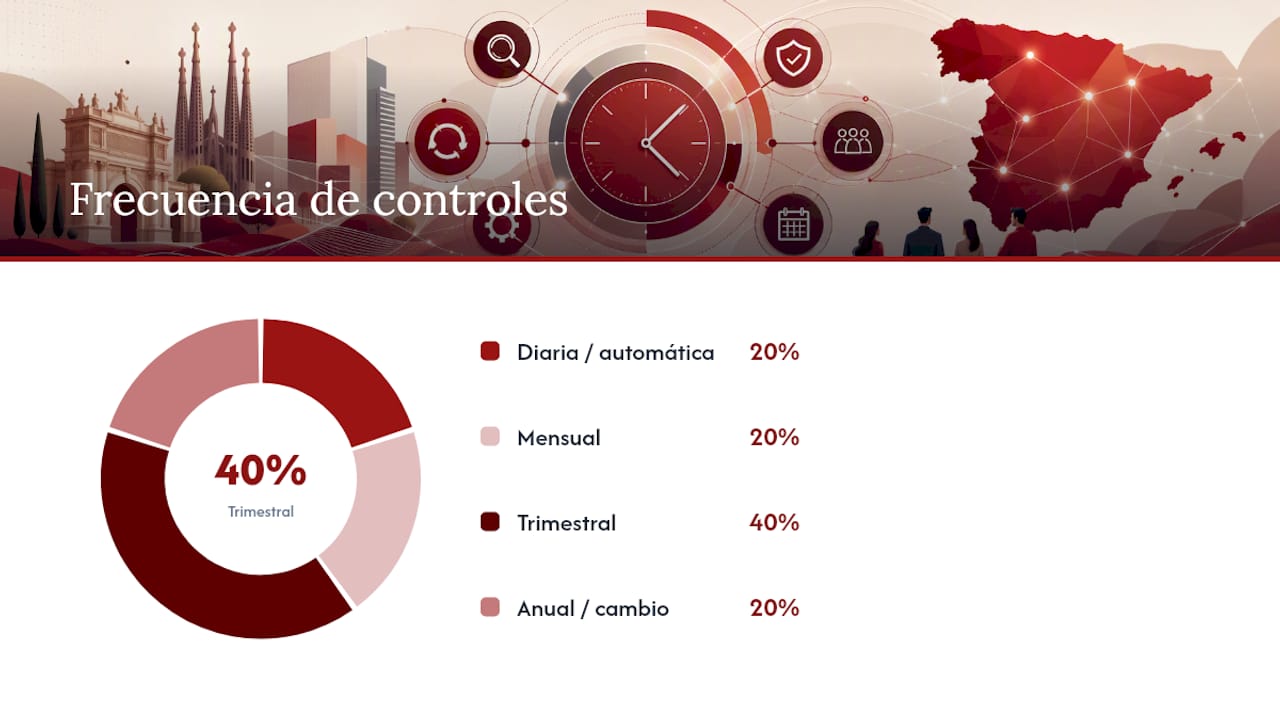
La siguiente tabla muestra una matriz de control simplificada con frecuencia y responsable orientativos:
| Control | Frecuencia | Responsable |
|---|---|---|
| Conciliación ERP vs. registro de IVA | Mensual | Responsable contable |
| Validación de facturas recibidas | Diaria / automática | Sistema ERP |
| Revisión de retenciones (IRPF/IS) | Trimestral | Asesor fiscal |
| Prueba de auditoría interna | Trimestral | Auditor interno o externo |
| Actualización de políticas fiscales | Anual o ante cambio normativo | Dirección / asesor fiscal |
¿Qué beneficios concretos aporta a autónomos, pymes y empresas medianas?
El beneficio más inmediato es la reducción del riesgo fiscal: detectar un error de IVA en el mes en que ocurre cuesta mucho menos que corregirlo tras una inspección. A eso se suma la eficiencia operativa, porque los procesos documentados eliminan la duplicación de trabajo entre el equipo contable y el asesor externo.
Dato clave: El CIAT señala que el cumplimiento transaccional moderno exige sistemas conectados que reportan documentos electrónicos en tiempo real, lo que obliga a las empresas a adaptar sus plataformas de gestión para garantizar información continua y de calidad.
La segmentación por tamaño importa. Para un autónomo, el beneficio prioritario es tener siempre al día los gastos deducibles documentados y evitar sorpresas en la declaración trimestral. Para una pyme, el valor está en el reporting mensual que permite tomar decisiones con datos fiscales actualizados y responder con agilidad a requerimientos de la AEAT. Las empresas medianas priorizan la trazabilidad completa de operaciones y la capacidad de demostrar, ante una inspección, que los controles existen y funcionan.
¿Qué dice la normativa española sobre el control fiscal continuo?
El marco legal en España combina referencias del sector público adaptables al privado con obligaciones directas de reporting que ya imponen un control continuo de facto.
La Ley General Presupuestaria (LGP) regula el control financiero permanente para el sector público, estableciendo que la IGAE puede sustituir la fiscalización previa por comprobaciones posteriores en el marco del CFP. La Resolución de 30 de julio de 2015 de la IGAE desarrolla las instrucciones para ejercer ese control: plan anual de actuaciones, requisitos de documentación e informes escritos con conclusiones y recomendaciones. Aunque estas normas se dirigen al sector público, sus metodologías de papeles de trabajo y pruebas de auditoría son directamente aplicables al diseño de sistemas de control interno en empresas privadas.
Para el sector privado, las obligaciones de reporting continuo más relevantes son:
| Obligación | Normativa | Impacto en control continuo |
|---|---|---|
| Suministro Inmediato de Información (SII) | Orden HFP | Obliga a reportar facturas en 4 días hábiles |
| Facturación electrónica (Verifactu) | Ley y desarrollo reglamentario | Registro y envío de facturas verificables a la AEAT |
| Declaraciones periódicas (IVA, IS, IRPF) | LGT y reglamentos específicos | Plazos fijos que exigen datos consolidados y verificados |
El SII, en particular, convierte el control fiscal en una obligación operativa: sin procesos automatizados y datos limpios en el ERP, cumplir el plazo de cuatro días hábiles para reportar facturas es inviable a escala.
Plan paso a paso para implantar el control fiscal continuo en tu empresa
La implantación sigue cinco fases. El orden no es arbitrario: saltarse el diagnóstico para ir directamente a la tecnología es el error más común y el más caro.
-
Diagnóstico. Mapea las obligaciones fiscales actuales, identifica los puntos de fallo (facturas sin validar, conciliaciones tardías, declaraciones con correcciones frecuentes) y evalúa el estado del ERP. Entregable: informe de brechas con prioridades.
-
Diseño del marco. Define la política fiscal, los controles por tipo de operación, los responsables y la frecuencia de cada prueba. Aquí se decide también qué se automatiza y qué requiere revisión manual.
-
Piloto tecnológico. Configura los adaptadores del ERP para el SII y la facturación electrónica en un entorno de pruebas. Verifica que la extracción de datos no altera la integridad de la fuente, tal como advierte el análisis técnico sobre controles transaccionales continuos en SAP. Entregable: informe de pruebas con incidencias resueltas.
-
Despliegue y formación. Activa los controles en producción, forma al equipo contable en los nuevos procedimientos y establece el calendario de revisiones periódicas. La formación no puede ser un evento único: debe incluir actualizaciones cuando cambia la normativa.
-
Monitorización y mejora continua. Revisa los KPIs fiscales mensualmente, actualiza los papeles de trabajo tras cada auditoría y ajusta los controles cuando aparecen nuevas obligaciones o cambios en el negocio.
Consejo profesional: Durante el piloto, trabaja con un mes de datos históricos antes de activar en producción. Esto permite detectar errores de configuración sin riesgo de incumplimiento real y genera la primera versión de los papeles de trabajo con datos reales.
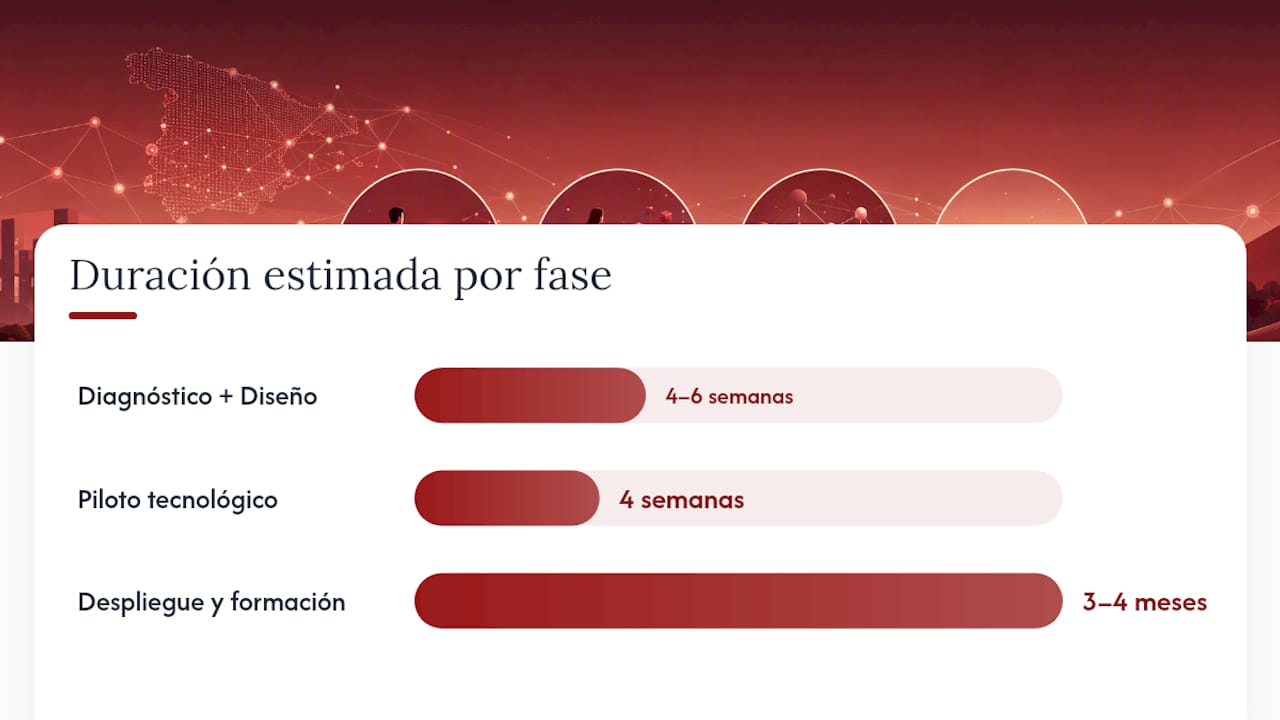
En cuanto a plazos, una pyme con ERP estándar puede completar las fases 1 y 2 en 4–6 semanas, el piloto en otras 4 semanas y el despliegue completo en 3–4 meses. El coste depende principalmente de si el ERP ya tiene módulos fiscales configurables o requiere adaptadores externos, y de si se externaliza el diseño del marco a un asesor especializado.
¿Qué tecnología necesitas para sostener controles fiscales continuos en España?
Las categorías de herramienta que forman la arquitectura tecnológica son cinco: ERP con módulos fiscales, adaptadores para el SII y Verifactu, gestores de facturación electrónica, almacenamiento documental seguro y herramientas de BI para el reporting.
La integración con el SII y con Verifactu es el punto más crítico. El ERP debe poder extraer facturas emitidas y recibidas en el formato requerido y enviarlas a la AEAT sin intervención manual. La clave técnica es que la extracción no modifique los registros originales: cualquier transformación de datos debe ocurrir en una capa intermedia, no en la fuente. La automatización de la captura y validación de facturas con IA reduce los errores de introducción manual y acelera la prerevisión antes del envío al SII.
Para elegir soluciones, considera estos criterios:
- Trazabilidad completa: cada factura debe poder rastrearse desde su origen en el ERP hasta el registro en la AEAT.
- Compatibilidad con el formato XML del SII y con los esquemas de Verifactu.
- Capacidad de conciliación: el sistema debe permitir cruzar datos del ERP con los registros de la AEAT para detectar discrepancias.
- Gestión documental integrada: los papeles de trabajo y las facturas deben conservarse en un sistema de gestión documental con acceso controlado y trazabilidad de versiones.
- Alertas automáticas ante plazos de declaración o anomalías en los datos.
Cómo Taxeastrategies implementa el control fiscal continuo para un cliente
El proceso que aplica Taxeastrategies parte de un diagnóstico inicial en el que el asesor asignado mapea las obligaciones fiscales del cliente, revisa el estado del ERP y detecta las brechas más urgentes. A partir de ahí, el trabajo se estructura en tres capas simultáneas.
- Asesor personal desde el primer día. El cliente tiene un interlocutor único que conoce su estructura societaria, sus operaciones habituales y su historial con la AEAT. Esto elimina el tiempo perdido en explicar el contexto cada vez que surge una incidencia.
- Reporting mensual estructurado. Cada mes el cliente recibe un informe con el estado de sus obligaciones, las conciliaciones realizadas y las alertas para el período siguiente. Este reporting actúa como el papel de trabajo principal del sistema de control.
- Soporte ante requerimientos e inspecciones. Cuando la AEAT emite un requerimiento, Taxeastrategies ya dispone de la documentación organizada y los papeles de trabajo actualizados, lo que reduce el tiempo de respuesta de semanas a días.
Los resultados que observan los clientes incluyen una reducción significativa de las correcciones en declaraciones trimestrales, mayor agilidad en la respuesta a requerimientos y una visión clara del estado fiscal del negocio en cada momento.
Por qué el control fiscal continuo merece ser tu primera prioridad regulatoria
La mayoría de las empresas tratan el cumplimiento fiscal como una obligación que se gestiona al final del trimestre. Ese enfoque era tolerable cuando la AEAT operaba con información retrospectiva. Ya no lo es.
El SII, Verifactu y la tendencia global hacia el reporting en tiempo real que documenta el CIAT han cambiado la naturaleza del riesgo: los errores ya no se descubren meses después, sino en días. Una factura mal clasificada en enero puede generar una discrepancia en el registro de la AEAT antes de que termine el mes. La ventana para corregir sin consecuencias se ha reducido drásticamente.
Lo que me parece más subestimado en este debate es el coste de oportunidad del control reactivo. Las empresas que gestionan el cumplimiento de forma reactiva no solo pagan más en sanciones y correcciones: dedican horas de su equipo financiero a apagar fuegos que un sistema preventivo habría evitado. Ese tiempo tiene un coste real que rara vez aparece en el análisis de inversión del sistema de control.
Mi recomendación práctica: empieza por el control transaccional del IVA. Es el área con mayor volumen de operaciones, mayor exposición al SII y mayor probabilidad de discrepancias detectables. Mide el número de correcciones en las declaraciones trimestrales antes y después de implantar los controles. Ese indicador solo ya justifica la inversión en la mayoría de los casos.
Taxeastrategies: control fiscal continuo con asesor personal incluido
Gestionar el cumplimiento fiscal de forma continua requiere más que un buen ERP. Requiere criterio profesional para interpretar los datos, anticipar cambios normativos y responder con precisión ante la AEAT. Taxeastrategies ofrece exactamente eso: asesoría fiscal y contable digital con un asesor personal asignado desde el primer día, reporting mensual estructurado y soporte directo ante inspecciones o requerimientos.

La diferencia respecto a una gestoría tradicional es concreta: en lugar de recibir información fiscal una vez al trimestre, el cliente tiene visibilidad continua de su situación tributaria y un profesional que actúa antes de que los problemas lleguen a la AEAT. Para autónomos y pymes que quieren estructurar su control fiscal sin construir un departamento interno, es la alternativa más eficiente. Solicita tu diagnóstico inicial en Taxeastrategies y comprueba en qué punto está tu sistema de control hoy.
Fuentes
Las siguientes referencias permiten validar y ampliar la información técnica y legal de este artículo. Para elaborar papeles de trabajo y pruebas de auditoría interna, la Guía marco de la IGAE y la Resolución de 2015 son los documentos más directamente aplicables.
- Guía marco para control financiero permanente de ingresos — IGAE
- BOE-A-2015-8938 — Resolución IGAE (texto en BOE)
- Centro Interamericano de Administraciones Tributarias (CIAT)
- Definición de control fiscal — Diccionario panhispánico del español jurídico (RAE)
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuál es el principio del control fiscal?
El control fiscal se basa en la vigilancia continua de la gestión tributaria, abarcando el control financiero, de legalidad y de resultados, según la definición del Diccionario panhispánico del español jurídico de la RAE. Su principio rector es que el cumplimiento no se verifica solo al cierre del ejercicio, sino de forma permanente a lo largo de cada operación.
¿Están obligadas las empresas privadas a implantar un sistema de control fiscal continuo?
No existe una norma que obligue explícitamente a las empresas privadas a tener un «marco de control fiscal» formalizado. Sin embargo, las obligaciones del SII (reportar facturas en cuatro días hábiles) y de Verifactu hacen que un sistema de control continuo sea, en la práctica, la única forma viable de cumplir esos plazos con garantías.
¿En qué se diferencia el control fiscal continuo del control financiero permanente de la IGAE?
El control financiero permanente lo ejerce la IGAE sobre entidades del sector público para verificar la gestión económico-financiera del Estado. El control fiscal continuo empresarial es un sistema que diseña e implanta la propia empresa para gestionar sus obligaciones tributarias frente a la AEAT. Comparten la idea de continuidad, pero difieren en autoridad, destinatario y marco normativo.
¿Qué documentación debe conservar una empresa para soportar su sistema de control fiscal?
Los elementos mínimos son: papeles de trabajo de cada auditoría interna, registros de conciliación entre el ERP y las declaraciones presentadas, facturas emitidas y recibidas con trazabilidad completa, y los informes de reporting periódico. La Resolución IGAE de 2015 establece que los resultados del control deben documentarse en informes escritos con conclusiones, un estándar que las empresas privadas pueden adoptar como referencia para sus propios papeles de trabajo.
¿Puede Taxeastrategies ayudar a implantar este sistema en una pyme?
Sí. Taxeastrategies ofrece un servicio de asesoría fiscal continua que incluye diagnóstico inicial, diseño del marco de control, reporting mensual y soporte ante requerimientos de la AEAT, con un asesor personal asignado desde el inicio del servicio.
Deja una respuesta