Si alquilas un local comercial para tu actividad, la regla es clara: el arrendatario empresario o profesional practica la retención y la ingresa en Hacienda. El porcentaje general es el 19 % sobre la base imponible, es decir, sobre el importe del alquiler sin IVA, conforme a lo que establece la Agencia Tributaria.
- Rentas satisfechas al mismo arrendador que no superen los 900 € anuales (IVA excluido).
- Arrendamiento financiero (leasing inmobiliario).
- Arrendador que acredita epígrafe del IAE con cuota positiva en el grupo 861.
- Alquiler de vivienda por una empresa para sus empleados.
- Entidades exentas del Impuesto sobre Sociedades en los supuestos previstos por la AEAT.
Los modelos que articulan esta obligación son el Modelo 115 (autoliquidación trimestral) y el Modelo 180 (resumen anual), aprobados por la Orden de 20 de noviembre de 2000.
Puntos clave
| Punto | Detalles |
|---|---|
| Tipo general de retención | 19 % sobre la base imponible (importe del alquiler sin IVA), según la normativa de la AEAT. |
| Quién retiene | El arrendatario cuando actúa como empresario, profesional, sociedad o Administración Pública. |
| Excepción principal | No se retiene si las rentas al mismo arrendador no superan los 900 € anuales (IVA excluido). |
| Modelos y plazos | Modelo 115 trimestral (1–20 de abril, julio, octubre y enero); Modelo 180 en enero del año siguiente. |
| Taxeastrategies | Gestiona la presentación de los modelos 115/180, regularizaciones y defensa ante la AEAT con asesor personal asignado. |
Tabla de contenidos
- ¿Quién está obligado a practicar la retención en el alquiler de un local?
- ¿Cuándo no se aplica la retención? Excepciones que debes conocer
- Cómo calcular la retención paso a paso, con ejemplo numérico
- Modelo 115 y Modelo 180: plazos y presentación telemática
- Errores frecuentes y cómo corregirlos si no se practicó la retención
- Tres escenarios prácticos que resuelven las dudas más habituales
- ¿Cuándo merece la pena contar con una asesoría fiscal?
- Lo que la experiencia práctica enseña sobre la retención en alquileres
- Taxeastrategies: gestión de retenciones sin sorpresas ni plazos perdidos
- Fuentes
- Preguntas frecuentes
¿Quién está obligado a practicar la retención en el alquiler de un local?
La obligación recae sobre el arrendatario cuando este actúa como empresario o profesional, como sociedad mercantil o como Administración Pública. Si eres autónomo y alquilas una oficina, un taller o un local para tu actividad, eres el responsable de retener y de ingresar esa cantidad en Hacienda mediante el Modelo 115.
El ámbito objetivo abarca los inmuebles urbanos afectos a la actividad económica: locales comerciales, oficinas, almacenes y talleres. No se aplica a viviendas destinadas a uso residencial por particulares, salvo el caso específico de empresas que alquilan viviendas para sus empleados.
Los subarrendamientos también generan obligación de retener cuando el subarrendatario es empresario o profesional, con las mismas reglas que el arrendamiento directo.
Documentación que debes exigir al arrendador:
- Factura o recibo con NIF del arrendador.
- Certificado de exención por IAE (si el arrendador alega estar exento de retención).
- Justificante de que las rentas anuales no superan el umbral de 900 € si ese es el motivo de no retener.
Consejo profesional: Solicita el certificado de exención por IAE antes de pagar la primera renta, no después. Corregir una retención no practicada es más costoso en tiempo y dinero que pedirlo desde el inicio.
¿Cuándo no se aplica la retención? Excepciones que debes conocer
El tipo general del 19 % se aplica sobre la base imponible, esto es, el importe del alquiler sin IVA. Pero la normativa recoge varias situaciones en las que no procede practicar retención alguna.
Excepciones operativas reconocidas por la AEAT:
- Umbral de 900 € anuales: si la suma de todas las rentas pagadas a un mismo arrendador durante el año natural no supera los 900 € (IVA excluido), no existe obligación de retener.
- Arrendamiento financiero: los contratos de leasing inmobiliario quedan fuera del ámbito de la retención por alquiler.
- Exención por IAE: cuando el arrendador está dado de alta en el epígrafe 861 del IAE y acredita cuota positiva, queda exento de retención. La clave está en la acreditación documental, no en la mera declaración verbal.
- Vivienda para empleados: si la empresa arrienda una vivienda para cederla a un trabajador como retribución en especie, no aplica la retención del 19 %.
- Entidades exentas: determinadas entidades sin ánimo de lucro y organismos públicos pueden estar exentos según la normativa del Impuesto sobre Sociedades.
Sobre el arrendador no residente: si el propietario del local no reside fiscalmente en España, el régimen cambia. Verificar la residencia fiscal del arrendador antes de firmar el contrato evita errores de calificación con consecuencias serias.
Consejo profesional: Una cláusula contractual que diga «el arrendador está exento de retención» no tiene valor fiscal por sí sola. Solo el certificado emitido por la AEAT o el justificante de alta en el IAE con cuota positiva acreditan la exención.
Cómo calcular la retención paso a paso, con ejemplo numérico
Calcular la retención es sencillo si se sigue el orden correcto. El error más habitual es aplicar el porcentaje sobre el importe total de la factura, incluyendo el IVA, cuando la base es siempre el importe sin IVA.
Paso 1. Identifica la base imponible en la factura: el importe del alquiler antes de añadir el IVA.
Paso 3. Contabiliza la base como gasto de arrendamiento y la retención como deuda con Hacienda (cuenta 4751 en el Plan General Contable). El importe neto que pagas al arrendador es la base más el IVA menos la retención. Puedes ampliar el tratamiento contable de estos gastos en la guía sobre gastos deducibles para autónomos.
Paso 4. Ingresa la retención retenida en el trimestre mediante el Modelo 115 dentro de los plazos establecidos.
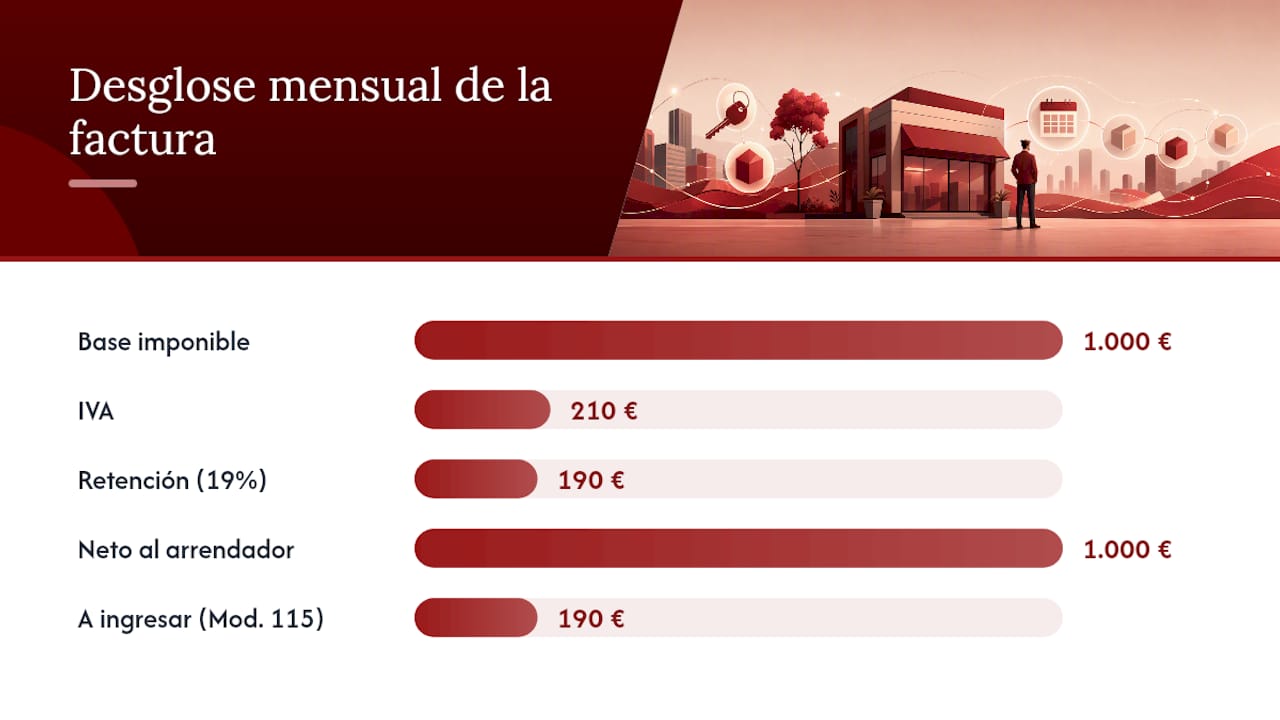
| Concepto | Importe mensual | Importe trimestral |
|---|---|---|
| Base imponible (alquiler sin IVA) | 1.000 € | 3.000 € |
| IVA | 210 € | 630 € |
| Retención (19 % sobre base) | 190 € | 570 € |
| Importe neto al arrendador | 1.000 € | 3.000 € |
| A ingresar en Hacienda (Mod. 115) | 190 € | 570 € |
Modelo 115 y Modelo 180: plazos y presentación telemática
Los modelos 115 y 180 fueron aprobados formalmente por la Orden de 20 de noviembre de 2000 y articulan toda la obligación declarativa de las retenciones por arrendamiento.
Modelo 115: autoliquidación trimestral
- Declara las retenciones practicadas durante el trimestre natural.
- Se presenta en los 20 primeros días naturales de abril, julio, octubre y enero, según los plazos del Modelo 115.
- Las grandes empresas (volumen de operaciones superior a 6.010.121,04 €) presentan el 115 con periodicidad mensual.
- Si en un trimestre no se han practicado retenciones, no existe obligación de presentar el modelo, salvo que ya hayas comunicado el alta en la obligación y no hayas tramitado la baja.
Modelo 180: resumen anual
- Recoge todas las retenciones practicadas durante el ejercicio y los datos de cada arrendador: NIF, importe de las rentas, retenciones y referencia catastral del inmueble.
- El plazo de presentación es enero del año siguiente al ejercicio declarado.
- Sirve de base para que el arrendador incluya las retenciones soportadas en su declaración de IRPF o Impuesto sobre Sociedades.
Presentación telemática en la Sede Electrónica de la AEAT:
- Requiere identificación con certificado digital o Cl@ve.
- La Sede Electrónica permite recuperar el NRC (Número de Referencia Completo) para acreditar el pago y gestionar aplazamientos o compensaciones.
- Si necesitas presentar una declaración complementaria, el procedimiento es el mismo canal telemático, seleccionando la opción «complementaria» en el formulario.
Consejo profesional: *Activa alertas en el calendario para los días 1 y 15 de cada mes de presentación.
Errores frecuentes y cómo corregirlos si no se practicó la retención
Los fallos más habituales no suelen ser de cálculo, sino de comprobación previa. Conocerlos ayuda a evitarlos.
Errores más comunes:
- Confundir la base del IVA con la base de la retención y aplicar el 19 % sobre el total con IVA incluido.
- No verificar si el arrendador está exento por IAE antes de pagar la primera renta.
- Presentar el Modelo 115 en cero cuando no hay actividad, sin haber tramitado previamente la baja en la obligación.
- Incluir datos catastrales incorrectos o incompletos en el Modelo 180, lo que genera discrepancias en el cruce de información de la AEAT.
- No comunicar al arrendador el importe retenido, impidiéndole deducirlo en su propia declaración.
Cómo regularizar si no se practicó la retención:
Cuando se detecta que no se retuvo siendo obligatorio, la vía habitual es presentar una declaración complementaria del Modelo 115 e ingresar la cantidad debida más los intereses de demora. Además, existe riesgo de sanción administrativa si la omisión se detecta en una inspección antes de que el contribuyente la corrija voluntariamente. La corrección voluntaria previa a cualquier requerimiento de la AEAT reduce significativamente la cuantía de la sanción.
Conservar los justificantes de cada pago, las facturas del arrendador y los certificados de retenciones facilita la defensa ante cualquier comprobación posterior. Para organizar esta documentación de forma segura, herramientas de software de gestión documental reducen el riesgo de extravío y agilizan las consultas ante inspección.
Consejo profesional: Pide al arrendador el certificado anual de retenciones practicadas. Ese documento es el que él necesita para su IRPF y tú necesitas para demostrar que ingresaste lo correcto.
Tres escenarios prácticos que resuelven las dudas más habituales
Caso A: local con renta de 1.000 €/mes más IVA
El arrendatario, una sociedad limitada, paga 1.000 € de base más 210 € de IVA cada mes. Al final del trimestre, presenta el Modelo 115 e ingresa 570 € (190 € × 3 meses). El asiento contable recoge 3.000 € en la cuenta de arrendamientos, 630 € en IVA soportado y 570 € en la cuenta de retenciones a ingresar (4751).
Caso B: arrendador con certificado de exención por IAE
El propietario del local está dado de alta en el epígrafe 861 del IAE y presenta al arrendatario el certificado emitido por la AEAT que acredita cuota positiva. El arrendatario conserva ese documento en su archivo fiscal, no practica retención y no presenta el Modelo 115 por ese contrato. Si la AEAT solicita justificación, el certificado es la prueba suficiente. Sin ese documento, la exención no es válida aunque el contrato lo mencione.
Caso C: rentas anuales inferiores a 900 € al mismo arrendador
Un autónomo alquila un pequeño almacén por 70 €/mes, lo que suma 840 € al año, por debajo del umbral de 900 € anuales. No existe obligación de retener. Para justificar la no-retención, basta con conservar las facturas o recibos que acrediten el importe anual pagado. Si en algún mes el importe sube y la suma anual supera los 900 €, la obligación de retener nace desde ese momento para las rentas que excedan el umbral.
¿Cuándo merece la pena contar con una asesoría fiscal?
Hay situaciones donde la complejidad supera lo que un modelo de ayuda de la AEAT puede resolver con seguridad.
Casos en que la asesoría aporta valor real:
- Arrendador no residente en España: la combinación de IRNR, convenios de doble imposición y retención específica requiere análisis caso a caso.
- Múltiples arrendadores o inmuebles: el control de umbrales, referencias catastrales y certificados de exención se vuelve complejo con varios contratos simultáneos.
- Contratos mixtos (parte vivienda, parte local): la imputación proporcional de la retención no siempre es evidente.
- Errores en modelos 115 anteriores que requieren complementaria y posible regularización ante inspección.
Lo que Taxeastrategies gestiona en estos casos:
- Revisión de contratos y facturas para verificar la correcta aplicación de la retención.
- Presentación telemática de los modelos 115 y 180, con control de plazos y referencias catastrales.
- Regularizaciones y presentación de declaraciones complementarias con cálculo de intereses.
- Representación y defensa ante requerimientos o inspecciones de la AEAT.
La mayoría de los problemas con retenciones en alquileres no vienen de cálculos erróneos, sino de no haber pedido el documento correcto al arrendador antes de pagar. Un asesor que revisa el contrato antes de la primera renta evita el 90 % de las regularizaciones posteriores.
Consejo profesional: Si tienes dudas sobre la residencia fiscal de tu arrendador o sobre si su certificado de IAE está vigente, una consulta puntual con Taxeastrategies cuesta mucho menos que una complementaria con intereses.
Lo que la experiencia práctica enseña sobre la retención en alquileres
La mayoría de las sanciones relacionadas con la retención por alquiler de local que llegan a una asesoría tienen algo en común: se habrían evitado con una comprobación de cinco minutos antes de firmar el contrato o de pagar la primera factura.
Pedir el NIF del arrendador, verificar si está dado de alta en el IAE con cuota positiva y conservar copia de ese justificante no es burocracia innecesaria. Es la diferencia entre una gestión limpia y una regularización costosa. La normativa no premia la buena fe si no va acompañada del documento que la acredita.
Taxeastrategies: gestión de retenciones sin sorpresas ni plazos perdidos
Gestionar la retención por alquiler de local de forma correcta requiere más que conocer el porcentaje: implica controlar plazos, verificar exenciones, cuadrar referencias catastrales y presentar los modelos a tiempo. Taxeastrategies asigna un asesor personal desde el primer día, con seguimiento mensual de todas las obligaciones periódicas, incluyendo los modelos 115 y 180.

Si tienes contratos de arrendamiento activos, errores previos que corregir o simplemente quieres dejar de preocuparte por los plazos, consulta los servicios disponibles y empieza con una revisión de tu situación actual. Puedes ver también cómo tratar correctamente el gasto deducible del alquiler en tu declaración. Para empresas que quieren automatizar la gestión documental y la presentación telemática, Codentix ofrece soluciones complementarias de automatización de procesos.
Solicita tu revisión en Taxeastrategies.
Fuentes
Para verificar la normativa vigente antes de actuar, consulta siempre la Sede Electrónica de la AEAT. Las reglas sobre tipos y excepciones pueden actualizarse; la fuente primaria prevalece sobre cualquier guía.
- Modelo 115. Retenciones e ingresos a cuenta. Rentas o rendimientos procedentes del arrendamiento o subarrendamiento de inmuebles urbanos.
- NORMADOC (Orden de 20 de noviembre de 2000 que aprueba modelos 115 y 180)
- Modelo 115 2026: retención por alquiler de local – Radar Fiscal
- Modelo 115: qué es y cómo se rellena Guía completa – En Naranja – ING
Esta guía tiene carácter informativo y no sustituye el asesoramiento fiscal personalizado. Verifica siempre la normativa vigente en la AEAT o consulta con un profesional cualificado antes de actuar.
Preguntas frecuentes
¿Qué retención lleva el alquiler de un local comercial?
Existen excepciones como el umbral de 900 € anuales o la exención por IAE del arrendador.
¿Tengo que pagar IRPF si alquilo un local?
Si eres el arrendador persona física, las rentas del alquiler de un local tributan como rendimientos de actividad económica o del capital inmobiliario en tu IRPF. La retención que te practica el arrendatario se descuenta de la cuota resultante en tu declaración anual.
¿Cuándo no se aplica la retención en el alquiler?
No se practica retención cuando las rentas pagadas al mismo arrendador no superan los 900 € anuales (IVA excluido), cuando el contrato es un arrendamiento financiero, o cuando el arrendador acredita exención por IAE con cuota positiva mediante certificado de la AEAT.
¿Cuáles son los plazos del Modelo 115 en 2026?
El Modelo 115 se presenta trimestralmente durante los 20 primeros días naturales de abril, julio, octubre y enero. Las grandes empresas lo presentan con periodicidad mensual. El Modelo 180 (resumen anual) se presenta en enero del año siguiente al ejercicio.
Deja una respuesta