Categoría: Fiscalidad

  • Fiscalidad startup segura en España: guía práctica 2026

    Fiscalidad startup segura en España: guía práctica 2026

    Para una startup en España, las medidas fiscales seguras que puede aplicar hoy son concretas y verificables. La más relevante es acceder a la condición de empresa emergente ante ENISA para tributar al 15% en el Impuesto sobre Sociedades, en lugar del tipo general. A partir de ahí, la seguridad fiscal se construye documentando bien cada beneficio y manteniendo el cumplimiento continuo con Hacienda y la Seguridad Social.

    Las palancas legales disponibles ahora mismo son estas:

    • Impuesto sobre Sociedades al 15 % durante el primer ejercicio con base imponible positiva y los tres siguientes, para empresas acreditadas por ENISA.
    • Exención de stock options hasta 50.000 € anuales entregados a empleados, con reglas propias de imputación temporal.
    • Aplazamiento y exención de pagos fraccionados, una medida de liquidez pensada para los primeros años de vida de la empresa.
    • Recomendación operativa: documentar cada decisión (contratos, actas, valoraciones) y apoyarse en asesoría fiscal continua para no perder ninguno de estos beneficios por un descuido administrativo.

    Puntos clave

    Mantener la fiscalidad segura de una startup en España depende de certificar la condición de empresa emergente ante ENISA y sostener el cumplimiento documental cada trimestre.

    Punto Detalles
    Certificación ENISA Acredita innovación y escalabilidad; sin ella no se accede al Impuesto sobre Sociedades al 15%.
    Requisitos de plantilla y facturación Exige al menos 60% de plantilla en España y un tope de 10 millones de euros de facturación anual.
    Stock options bien documentadas La exención llega a 50.000 € anuales, pero exige valoración soportada y reglas de imputación temporal.
    SAFE y participativos con contrato claro El SAFE traslada el riesgo fiscal a la redacción del contrato; los préstamos participativos ofrecen más previsibilidad.
    Acompañamiento continuo Taxea Strategies ofrece asesor personal y control fiscal trimestral para conservar los beneficios de la Ley de Startups.

    Tabla de contenidos

    Qué exige la Ley de Startups (Ley 28/2022) y cómo obtener la certificación ENISA

    La Ley 28/2022, de fomento del ecosistema de las empresas emergentes, es el marco que sostiene todos los incentivos fiscales para startups españolas. Antes de planificar cualquier estrategia, conviene entender qué exige exactamente y qué se pierde si se incumple.

    Los incentivos principales son cuatro: el tipo reducido del 15% en el Impuesto sobre Sociedades, una deducción del 50% para los inversores particulares (business angels) que aporten capital, la exención de stock options para empleados y la posibilidad de aplazar o eximir pagos fraccionados. Cada uno tiene su propio recorrido temporal y sus propias condiciones.

    Para mantener la condición de empresa emergente, la normativa fija varios requisitos simultáneos:

    1. Antigüedad limitada: la empresa no puede superar los cinco años desde su constitución (siete en sectores como biotecnología, energía o industrial).
    2. Sede en España: el domicilio social, fiscal o el establecimiento permanente debe estar en territorio español.
    3. Plantilla local: al menos el 60 % de la plantilla debe tener contrato laboral en España.
    4. Límite de facturación: el volumen de negocio anual no puede superar los 10 millones de euros.
    5. No repartir dividendos: distribuir beneficios durante el periodo de vigencia hace perder automáticamente la condición.

    El proceso de acreditación lo gestiona ENISA, que valora si el proyecto es innovador y escalable a partir de la documentación presentada: plan de negocio, modelo de escalabilidad y estructura societaria. La certificación no es un trámite automático ni meramente formal: ENISA revisa el fondo del proyecto, y el silencio administrativo transcurrido el plazo se entiende positivo.

    Consejo profesional: Guarda toda la documentación que presentaste a ENISA en la certificación inicial. Si Hacienda revisa tu condición de empresa emergente más adelante, esos mismos papeles son tu primera línea de defensa.

    Estructura societaria y retribuciones: decisiones que reducen riesgos fiscales

    La forma jurídica que elijas al arrancar condiciona buena parte de tu seguridad fiscal posterior. En la práctica, la sociedad limitada sigue siendo la opción más razonable para una startup en fase temprana: limita la responsabilidad patrimonial de los socios, permite estructurar participaciones con relativa sencillez y encaja de forma natural con los requisitos de la Ley de Startups. Puedes revisar el proceso completo en esta guía sobre constituir una sociedad limitada.

    Sobre las stock options, la mecánica fiscal merece atención particular porque es donde más errores se cometen:

    • La exención cubre hasta 50.000 € anuales por empleado en la entrega de acciones o participaciones.
    • La regla de imputación temporal permite diferir la tributación hasta el evento de liquidez o hasta un máximo de diez años, lo que reduce el coste fiscal inmediato del empleado y mejora la retención del talento.
    • La valoración de las participaciones en el momento de la entrega debe quedar bien soportada, porque es el dato que determina la base de la exención.
    • Ejecutar planes de stock options a través de autocartera exige respetar los límites legales de participaciones propias que puede mantener la sociedad.

    Consejo profesional: Incluye siempre cláusulas de permanencia y pactos de socios claros antes de firmar una ronda. Protegen la deducción del inversor y evitan disputas de valoración cuando alguien sale de la empresa antes de tiempo.

    Financiación segura: SAFE, convertibles y préstamos participativos, y sus implicaciones fiscales

    Los instrumentos de financiación temprana no todos se tratan igual ante Hacienda, y esa diferencia importa más de lo que muchos fundadores creen al firmar su primera ronda.

    Los SAFE (simple agreement for future equity) y los convertibles son acuerdos de inversión que postergan la valoración de la empresa hasta una ronda futura. Su tratamiento fiscal en España es menos estandarizado que en Estados Unidos, precisamente porque nuestra normativa no contempla una figura equivalente con reglas propias. Eso obliga a tratar cada SAFE como lo que jurídicamente es: un contrato atípico cuyas consecuencias fiscales dependen de cómo esté redactado.

    Los préstamos participativos, por contraste, ofrecen más previsibilidad. Vinculan la rentabilidad del inversor a hitos concretos del negocio en lugar de fijar un interés rígido, lo que reduce la exposición a ajustes fiscales por precios de transferencia. Muchos fondos los prefieren por esa misma flexibilidad.

    Para blindar cualquiera de estos instrumentos frente a una due diligence posterior, conviene:

    • Fijar por escrito los criterios de valoración y el momento en que se activa la conversión.
    • Evitar intereses fijos poco justificados que Hacienda pueda reclasificar como retribución encubierta.
    • Separar la caja de la ronda de la tesorería operativa, apoyándose en herramientas como las que comparamos en esta guía sobre Revolut Business y Wise.
    • Revisar cada término con tu asesor antes de firmar, no después.

    Checklist operativo de cumplimiento para mantener beneficios fiscales

    Mantener la condición de empresa emergente no es un estado permanente: exige revisión constante. Estos son los controles que marcan la diferencia entre conservar los beneficios y perderlos por un descuido:

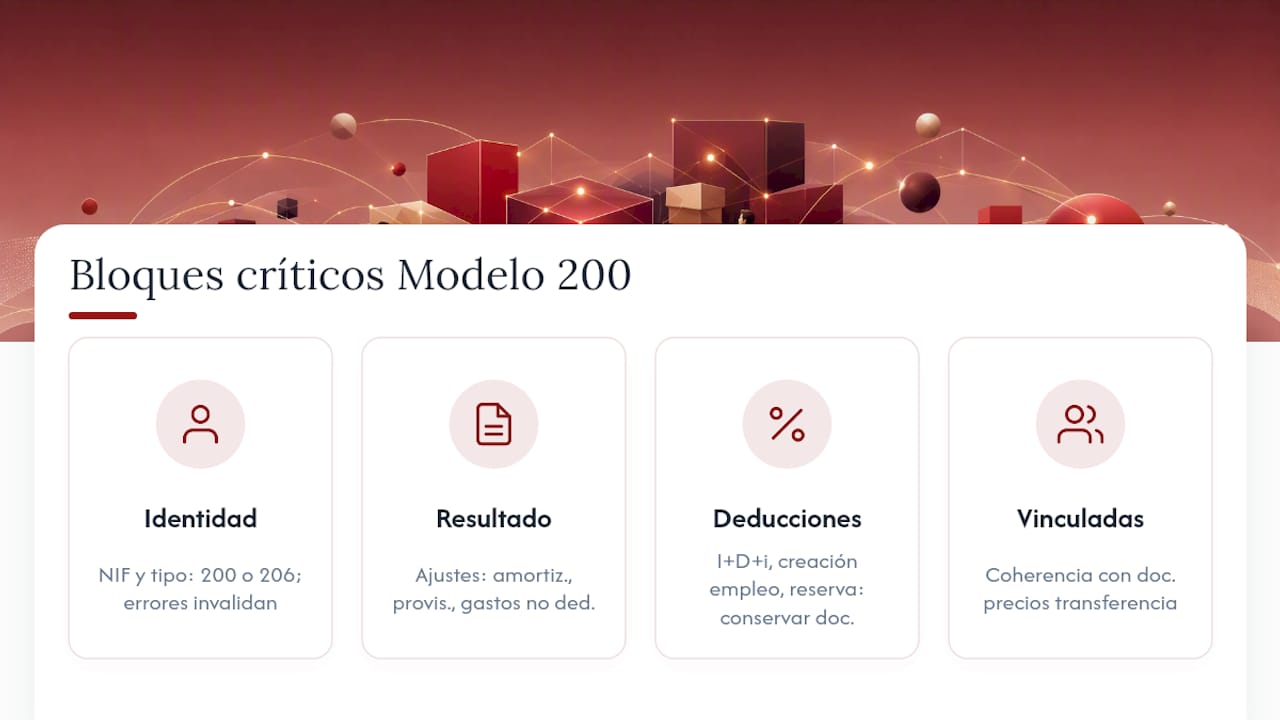
    1. Modelo 200 (declaración del Impuesto sobre Sociedades) presentado en plazo, aplicando correctamente el tipo del 15%.
    2. Censos actualizados ante la Agencia Tributaria si cambia el domicilio, la actividad o la estructura de socios.
    3. Contratos laborales formalizados que acrediten el porcentaje de plantilla en España exigido por ley.
    4. Actas y valoraciones documentadas de cada operación societaria relevante: ampliaciones de capital, entrega de participaciones, entrada de inversores.
    5. Revisión trimestral de plantilla y facturación para detectar desviaciones antes de que se conviertan en un problema con Hacienda.

    Según el análisis de KPMG sobre planificación fiscal para startups, pequeñas desviaciones de este tipo son las que con más frecuencia derivan en revisiones administrativas.

    Si detectas una contingencia, la remediación rápida pasa por regularizar el contrato o la operación afectada, documentar el motivo del incidente y consultar con tu asesor antes de que llegue el siguiente plazo de declaración.

    Por qué una asesoría proactiva ayuda a una fiscalidad startup segura

    La diferencia entre una startup que mantiene sus beneficios fiscales y otra que los pierde casi nunca está en la normativa, sino en el seguimiento. Muchos fundadores conocen la Ley de Startups pero descuidan el control trimestral que exige mantenerla.

    Ahí es donde entra un partner fiscal como Taxea Strategies, que se aparta del modelo de gestoría tradicional para funcionar como socio operativo del negocio. En lugar de limitarse a presentar modelos al final de cada trimestre, el enfoque de Taxea implica:

    • Un asesor personal asignado desde el primer día, no un buzón genérico de consultas.
    • Control fiscal continuo que detecta desviaciones (plantilla, facturación o dividendos) antes de que se conviertan en causa de exclusión.
    • Planificación estratégica orientada a minimizar la carga tributaria dentro del marco legal disponible.

    La tasa de retención de clientes de Taxea alcanza el 98 %, respaldada por más de 90 reseñas con cinco estrellas. Esa cifra refleja algo poco habitual en asesoría fiscal: clientes que se quedan porque el seguimiento funciona, no porque cambiar de gestoría sea complicado.

    Para una startup que se juega la deducción de sus inversores o la exención de sus stock options en un detalle documental, ese acompañamiento constante pesa tanto como la propia normativa.

    Implicaciones fiscales específicas del SAFE frente a otros instrumentos de financiación

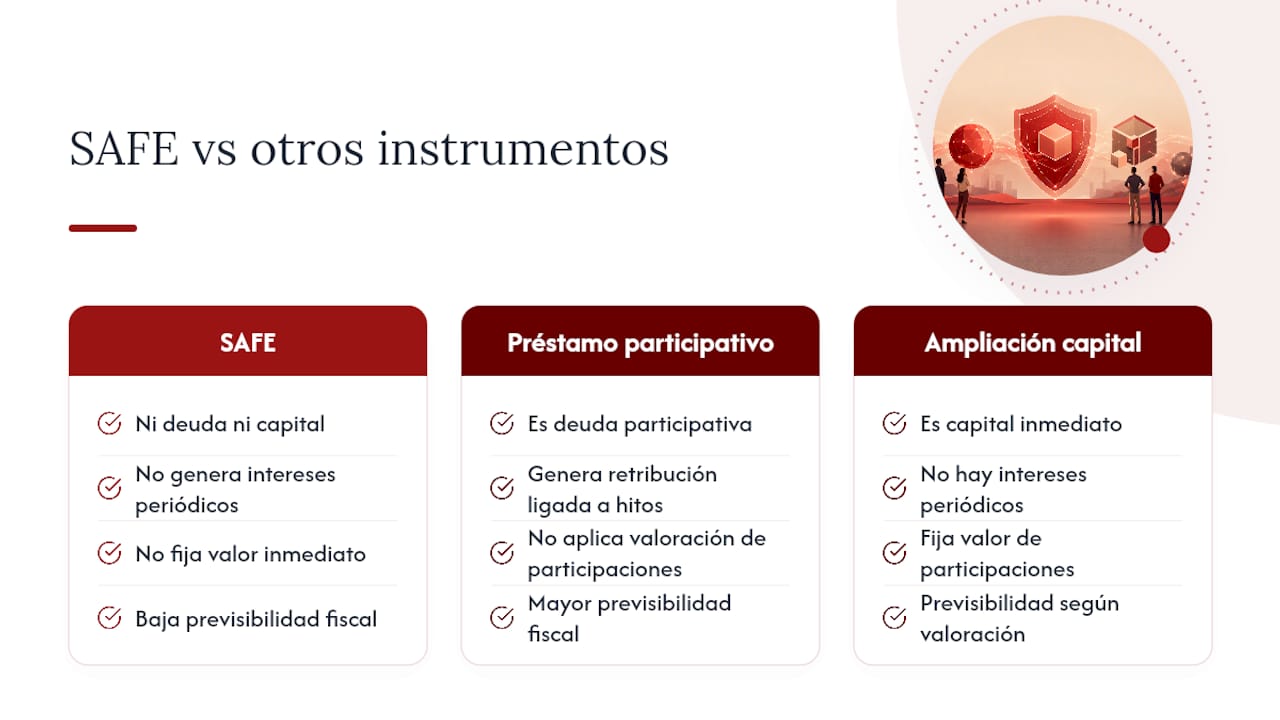
    Un SAFE no es deuda ni es capital en el momento de la firma. Es una promesa de entregar participaciones futuras a un precio que se determinará más adelante, normalmente con un descuento o un tope de valoración (cap). Esa naturaleza híbrida es precisamente lo que complica su encaje fiscal en España.

    A diferencia de un préstamo participativo, el SAFE no genera intereses periódicos que deban tributar como rendimiento del capital mobiliario para el inversor. A diferencia de una ampliación de capital convencional, tampoco fija de inmediato un valor de las participaciones que Hacienda pueda usar como referencia. Ese vacío normativo, señalado por KFund en su análisis sobre el uso de SAFEs en España, obliga a los fundadores a decidir por contrato qué régimen aplicarán, en lugar de apoyarse en una figura legal ya tipificada.

    Comparado con los préstamos participativos, que vinculan la retribución del inversor a hitos de negocio y ofrecen mayor previsibilidad fiscal, el SAFE traslada buena parte del riesgo de interpretación al momento de la conversión. No hay tabla de retenciones estándar ni modelo de declaración específico para este instrumento, así que cada cláusula del acuerdo (el descuento, el cap, el evento que dispara la conversión) debe redactarse pensando en cómo la leerá un inspector, no solo en cómo la lee el inversor.

    Para un fundador, la conclusión práctica es simple: un SAFE bien redactado reduce la complejidad de la ronda, pero traslada la responsabilidad fiscal a la calidad del contrato, no a una norma que la resuelva por defecto.
    Implicaciones fiscales específicas del SAFE frente a otros instrumentos de financiación — overview diagram

    Tratamiento fiscal de la conversión de un SAFE en acciones

    El momento en que un SAFE se convierte en participaciones sociales es donde aparecen las consecuencias fiscales reales, tanto para el inversor como para los fundadores.

    Para el inversor, la conversión determina el valor de adquisición de sus nuevas participaciones, una cifra clave el día que decida vender. Si el precio de conversión se fijó con un descuento significativo sobre la ronda posterior, esa diferencia puede generar preguntas sobre si hubo una transmisión de valor que debería haber tributado antes. Por eso la valoración del momento de conversión necesita quedar documentada con el mismo rigor que una ampliación de capital ordinaria.

    Para los fundadores, la conversión diluye su porcentaje de participación y puede alterar el cumplimiento de requisitos ligados a la estructura societaria, especialmente si varios SAFEs convierten a la vez y cambian sustancialmente el reparto de capital. También conviene revisar si la operación afecta a pactos de socios previos o a cláusulas de permanencia ya firmadas.

    La recomendación práctica, respaldada por el enfoque de KPMG sobre integrar la fiscalidad como herramienta de crecimiento, es tratar cada conversión como un evento societario formal: acta específica, valoración soportada y comunicación a Hacienda si la operación lo requiere. Improvisar esta parte del proceso es una de las causas más frecuentes de ajustes en una due diligence posterior.
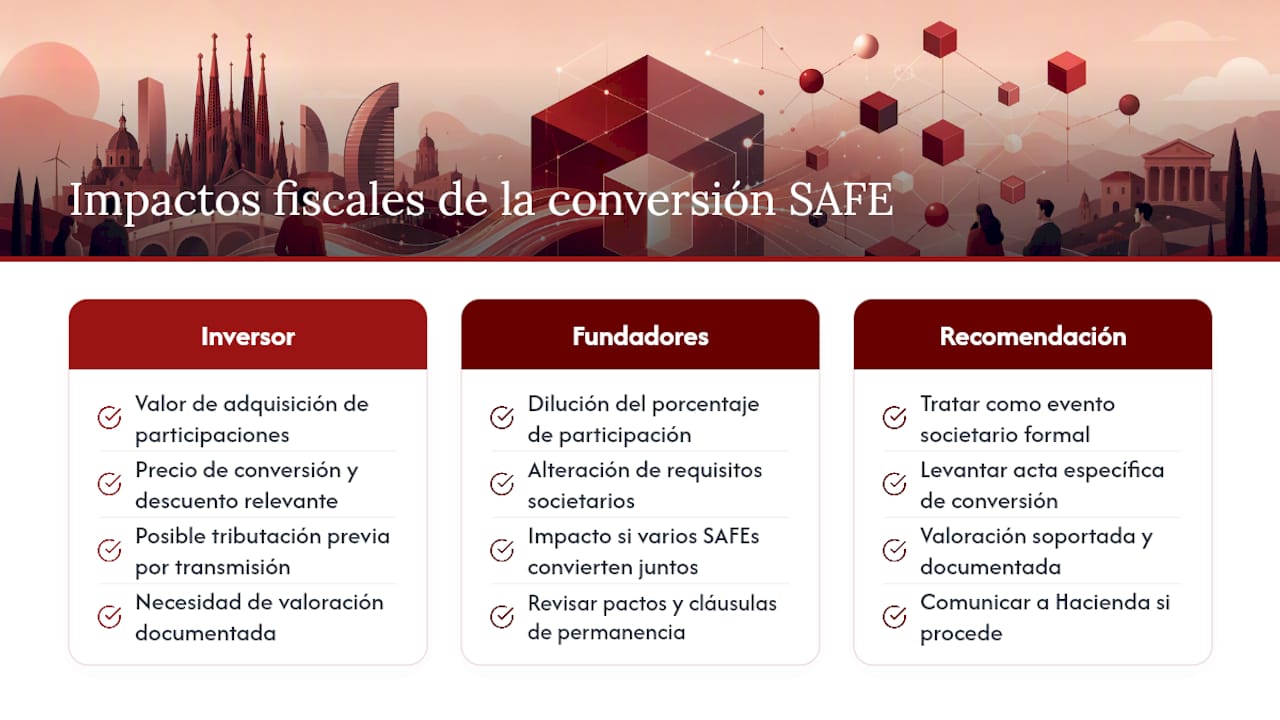
    Tratamiento fiscal de la conversión de un SAFE en acciones — overview diagram

    Lo que la mayoría de fundadores subestima sobre la fiscalidad startup

    La conversación pública sobre fiscalidad para startups se centra casi siempre en los incentivos: el 15% de Sociedades, la exención de las stock options, la deducción para inversores. Son reales y merecen aprovecharse, pero esa mirada oculta un problema mayor: los beneficios se pierden con más frecuencia por fallos de gestión que por falta de incentivos legales.

    Nadie pierde la condición de empresa emergente por no conocer la ley. La pierde por un contrato mal clasificado, un dividendo repartido sin pensar en las consecuencias o una valoración de stock options sin soporte documental el día que un inversor pregunta. La normativa es generosa; la ejecución es donde falla la mayoría.

    Mi recomendación para un fundador que lee esto en plena ronda de financiación es priorizar el control trimestral por encima de perseguir cada deducción posible. De poco sirve optimizar hasta el último euro si un descuido administrativo te hace perder el tipo reducido durante los cuatro años siguientes. La fiscalidad startup segura no es la que exprime cada beneficio disponible, sino la que se sostiene sin sorpresas cuando llega la due diligence.

    — Alexis

    Un asesor fiscal que conoce cada plazo de tu startup

    Taxea Strategies es la alternativa a la gestoría genérica para startups que necesitan mantener su condición de empresa emergente sin perder tiempo revisando modelos y plazos por su cuenta.

    Taxeastrategies

    En lugar de un contacto anual para presentar el Impuesto sobre Sociedades, Taxea asigna un asesor personal desde el primer día que hace seguimiento continuo de tu plantilla, tu facturación y cada decisión societaria que pueda afectar a tus beneficios fiscales. Ese control permanente es justo lo que separa a una startup que conserva el 15% de Sociedades durante los cuatro años completos de otra que lo pierde por un detalle documental.

    El primer paso es una auditoría fiscal inicial: revisamos tu situación actual, identificamos si cumples los requisitos de la Ley de Startups y construimos un plan de cumplimiento a medida. Si necesitas constituir la sociedad antes de dar ese paso, consulta nuestra guía práctica sobre constitución de una SL o revisa cómo organizar tu documentación con el software de gestión documental para pymes. Pide tu auditoría fiscal inicial con Taxea y empieza a construir tu fiscalidad sobre una base sólida.

    Fuentes

    Preguntas frecuentes

    ¿Qué es exactamente una fiscalidad startup segura?

    ¿Cuánto tarda ENISA en certificar una empresa emergente?

    El procedimiento tiene un plazo administrativo y, si transcurre sin respuesta, el silencio se entiende positivo, aunque conviene aportar documentación completa desde el inicio para evitar retrasos.

    ¿Qué pasa si mi startup supera el límite de facturación?

    ¿Un SAFE tributa igual que un préstamo participativo?

    No. El SAFE no genera intereses periódicos y su tratamiento depende del contrato, mientras que el préstamo participativo vincula la rentabilidad a hitos y ofrece mayor previsibilidad fiscal.

    ¿Cuándo conviene contratar asesoría fiscal especializada?

    Desde el momento de la constitución, porque las decisiones sobre estructura societaria y stock options son difíciles de corregir después. Un partner como Taxea Strategies aporta seguimiento continuo desde el primer día.
    Recomendación

  • Cómo emitir factura electrónica sin errores

    Cómo emitir factura electrónica sin errores

    Un cliente te pide una factura electrónica y el riesgo no está en pulsar “enviar”. Está en confundir un PDF con un formato estructurado, aplicar mal el IVA o el IGIC, romper la numeración de tus facturas o usar un software que no responde a las exigencias de tu actividad. Saber cómo emitir factura electrónica es una cuestión operativa, pero también una decisión de control fiscal y de cobro.

    Para un autónomo, una agencia digital o un ecommerce, facturar bien evita rectificaciones, acelera el pago y deja una trazabilidad que simplifica las liquidaciones. La factura electrónica no sustituye el criterio profesional: ordena la información, pero no corrige por sí sola una base imponible calculada de forma incorrecta ni una operación declarada en el territorio equivocado.

    Qué se considera factura electrónica en España

    Una factura electrónica es una factura expedida y recibida en formato electrónico. Debe contener los mismos datos obligatorios que una factura completa en papel y garantizar su autenticidad, integridad y legibilidad durante todo su periodo de conservación.

    En la práctica conviven dos realidades. Un PDF generado por tu programa y enviado por correo puede ser una factura electrónica si cumple los requisitos legales y el cliente acepta recibirla por ese canal. Sin embargo, no es una factura estructurada: sus datos no pueden procesarse automáticamente con la misma facilidad.

    Los formatos estructurados, como Facturae o UBL, organizan cada dato en campos reconocibles por otros sistemas. Son habituales cuando se factura a una Administración Pública y adquieren una relevancia creciente en las relaciones entre empresas y profesionales. No conviene esperar a que un cliente estratégico lo exija para revisar si tu herramienta puede crear, enviar y conservar estos documentos.

    La obligación de facturación electrónica entre empresas y autónomos se está desplegando normativamente y sus requisitos concretos dependen de la regulación aplicable y de su calendario de desarrollo. Si facturas a organismos públicos, el uso de los canales y formatos establecidos ya es una realidad. En operaciones B2B, la clave es no basar tus procesos en titulares genéricos: confirma qué obligación te afecta por tipo de cliente, volumen, sector y fecha de entrada en vigor.

    Cómo emitir factura electrónica paso a paso

    El proceso correcto empieza antes de abrir el software. Primero identifica la operación: qué has vendido o prestado, a quién, cuándo se ha devengado el impuesto y qué tratamiento fiscal corresponde. Después, traduce esa operación a una factura completa y envíala por el canal acordado.

    1. Reúne los datos fiscales reales del cliente

    Pide la denominación o nombre completo, NIF y domicilio fiscal del destinatario. En una empresa, utiliza la razón social exacta, no el nombre comercial. Una factura a “Estudio Norte” puede ser insuficiente si la sociedad que contrata y paga es “Estudio Norte Creativo, S.L.”.

    Si el cliente está en otro país, verifica su identificación fiscal y si opera como empresario o profesional. Este punto determina, entre otras cosas, si procede IVA español, inversión del sujeto pasivo o una operación exenta. En ecommerce, la dirección de envío tampoco debe confundirse automáticamente con el domicilio fiscal del comprador.

    2. Asigna número, serie y fechas sin improvisar

    Cada factura necesita un número correlativo dentro de su serie. Puedes crear series distintas si existe una razón organizativa clara: una para servicios profesionales, otra para una tienda online, otra para facturas rectificativas o una específica para una línea de negocio. Lo que no puedes hacer es duplicar números, borrar facturas emitidas o reiniciar la secuencia por comodidad.

    Incluye la fecha de expedición y, cuando sea diferente, la fecha de la operación. Esta segunda fecha afecta al devengo y a la imputación fiscal. Si facturas en enero un servicio terminado en diciembre, dejar ambas fechas claras evita confusiones contables y facilita revisar el trimestre correcto.

    3. Describe la operación con precisión suficiente

    “Servicios profesionales” es una descripción pobre para una factura de importe relevante. Es preferible indicar el servicio, periodo o hito facturado: “Consultoría estratégica de ecommerce correspondiente a marzo de 2026” o “Diseño y desarrollo de página de venta según propuesta aceptada”.

    No se trata de convertir una factura en un contrato, sino de que un tercero pueda entender qué se ha entregado y por qué existe ese importe. Esta precisión protege el cobro, respalda la deducibilidad del gasto para tu cliente y ordena tus propios ingresos.

    4. Calcula impuestos y retenciones según la operación

    Refleja la base imponible, el tipo de IVA aplicable, la cuota y el total. Si eres profesional autónomo y facturas a determinados clientes empresariales, puede corresponder incluir retención de IRPF. La retención reduce el importe que recibes, pero no reduce el valor de tu servicio ni sustituye tu obligación de declarar ingresos.

    Para profesionales y negocios de Canarias, el análisis cambia: el impuesto indirecto aplicable suele ser el IGIC, con sus propios tipos, modelos y particularidades. Si vendes desde Canarias a Península, Baleares, otros territorios o al extranjero, la factura debe responder al flujo real de mercancía o servicio. En comercio electrónico, una configuración fiscal única para todos los pedidos suele generar errores cuando vendes en varios territorios.

    También debes incluir las menciones que procedan en supuestos especiales, como exenciones, inversión del sujeto pasivo, régimen especial o facturas simplificadas. Aquí no hay una plantilla universal fiable: el tratamiento depende de la naturaleza de la operación y de la condición de las partes.

    5. Genera el formato que exige el destinatario

    Para la mayoría de clientes privados, un PDF bien emitido puede resolver la necesidad operativa si el canal está aceptado. Para Administraciones Públicas, normalmente necesitarás el formato estructurado requerido, firma cuando proceda y presentación a través del punto general de entrada correspondiente.

    Pregunta antes de emitir si el cliente trabaja con una plataforma de recepción, un código de pedido, un centro de coste o un formato concreto. Una factura fiscalmente correcta puede quedar bloqueada en el circuito de pagos de una gran empresa por no incluir su referencia interna.

    6. Envía, acredita la entrega y conserva el documento

    Envía la factura desde un canal que puedas rastrear y guarda evidencia de la entrega. Si empleas una plataforma, conserva el registro de envío y aceptación. Si utilizas correo electrónico, archiva la comunicación de forma ordenada junto con el documento.

    La conservación no consiste en acumular PDFs en el escritorio. Debes poder recuperar la factura, consultar sus datos y demostrar que no se ha alterado. A efectos tributarios, el periodo general de prescripción es de cuatro años, aunque las obligaciones mercantiles y contables pueden exigir una conservación más prolongada. Mantener el expediente de facturación durante seis años es, en muchos negocios, un criterio prudente.

    Los datos que no pueden faltar

    Antes de emitir, revisa que consten la fecha de expedición, número y serie, datos fiscales completos de emisor y destinatario, descripción de la operación, base imponible, tipo y cuota de IVA o IGIC, retención cuando corresponda y total a pagar. Añade también la fecha de operación si es distinta, el vencimiento y la forma de pago si ayudan a gestionar el cobro.

    La fecha de vencimiento no siempre es un dato fiscal obligatorio, pero sí es un instrumento empresarial. Indicar “pago a 15 días mediante transferencia” reduce ambigüedad y permite activar tu seguimiento de impagados con un criterio objetivo. Facturar con rigor incluye diseñar un proceso de cobro, no solo cumplir con Hacienda.

    Factura electrónica, Veri*Factu y SII: no son lo mismo

    Estos conceptos suelen mezclarse, pero responden a funciones distintas. La factura electrónica trata de cómo se expide, recibe y procesa una factura en soporte digital. Veri*Factu se relaciona con los requisitos de los sistemas informáticos de facturación y la trazabilidad de los registros que generan. El SII, por su parte, es un sistema de suministro inmediato de información para determinados obligados tributarios.

    Un programa que genera PDFs no necesariamente cumple los requisitos técnicos que puedan afectarte en materia de sistemas de facturación. Del mismo modo, estar preparado para Veri*Factu no significa que tu solución emita el formato estructurado que te pedirá un organismo público o un cliente corporativo.

    Antes de elegir software, plantea cuatro preguntas: si mantiene una numeración segura, si permite rectificar sin borrar el historial, si exporta los formatos que necesitan tus clientes y si ofrece registros accesibles para tu revisión fiscal. La herramienta más barata puede salir cara si obliga a reconstruir datos al cierre trimestral.

    Errores que afectan a tu fiscalidad y a tu caja

    El error más frecuente es rectificar una factura cambiando el documento original o eliminándolo del sistema. Cuando una factura ya se ha expedido, la corrección debe documentarse mediante una factura rectificativa con su propia serie y referencia. Mantener el rastro completo no es burocracia: es la forma de explicar una incidencia ante tu cliente y ante la Administración.

    También conviene evitar facturar tarde de manera sistemática, usar conceptos genéricos, aplicar IVA por intuición en ventas internacionales o enviar facturas desde una cuenta personal sin control documental. En un negocio que crece, estas pequeñas grietas se convierten en conciliaciones interminables, cobros retrasados y declaraciones preparadas con prisa.

    Si trabajas con suscripciones, proyectos por hitos o marketplaces, automatiza lo repetitivo, pero revisa las excepciones. Una automatización útil distingue una venta nacional de una intracomunitaria, contempla abonos y devoluciones, y no confunde ingresos cobrados por una plataforma con el importe neto que llega al banco.

    Una factura bien emitida te da margen de decisión

    La factura electrónica debería integrarse en una rutina de negocio: presupuesto aceptado, datos fiscales verificados, emisión puntual, vencimiento definido y archivo trazable. Cuando ese circuito está diseñado, la contabilidad deja de ser una tarea de reconstrucción y se convierte en información para decidir precios, tesorería y ahorro fiscal.

    En Taxea Strategies entendemos la facturación como una pieza de estrategia, especialmente cuando una actividad combina servicios digitales, ecommerce, operaciones fuera de Península o crecimiento acelerado. El objetivo no es emitir más documentos, sino tener datos fiables para dirigir un negocio con calma y criterio.

    La próxima factura que emitas puede servirte para algo más que cobrar: úsala para comprobar si tus procesos reflejan de verdad cómo funciona tu empresa y si te permiten crecer sin perder control.

  • Teletrabajo y gastos deducibles: qué puedes desgravar en 2026

    Teletrabajo y gastos deducibles: qué puedes desgravar en 2026

    Si eres autónomo y usas parte de tu vivienda para trabajar, puedes deducir una parte de tus suministros aplicando la fórmula oficial: 30 % × porcentaje de metros afectos a la actividad. Los asalariados, en cambio, no aplican esta deducción directamente en su declaración; su posibilidad de compensación depende de que la empresa cubra esos gastos y que dicha compensación esté adecuadamente justificada.

    Antes de seguir, retén tres reglas:

    • La deducción de suministros exige vivienda parcialmente afecta y facturas a nombre del profesional.
    • La fórmula oficial de la Agencia Tributaria es: gasto total × (% m² afectos / 100) × 30 %.
    • Sin Modelo 036/037 actualizado y sin documentación de la afectación, Hacienda puede rechazar la deducción.

    Puntos clave

    Punto Detalles
    Fórmula de suministros Aplica gasto total × (% m² afectos / 100) × 30 % para calcular la parte deducible.
    Vivienda sin el 30 % adicional Alquiler, IBI y comunidad se prorratean solo por el porcentaje de metros, sin el recargo del 30 %.
    Equipos según uso Deduce al 100 % si el uso es exclusivo; prorratea si el uso es mixto entre vida personal y profesional.
    Reembolsos según justificación Un reembolso justificado no tributa; una cantidad fija sin respaldo se considera retribución en especie.
    Acompañamiento profesional Taxeastrategies revisa tus facturas, calcula amortizaciones y documenta la afectación con un asesor personal.

    Enlaces oficiales y lecturas recomendadas

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Tabla de contenidos

    Teletrabajo y gastos deducibles: diferencias entre autónomos y asalariados

    La normativa trata de forma muy distinta a quien trabaja por cuenta propia y a quien lo hace por cuenta ajena, aunque ambos teletrabajen desde el mismo salón.

    Si eres autónomo, la clave es la afectación parcial de la vivienda. Debes declarar qué porcentaje de metros cuadrados dedicas a la actividad, mantener facturas de suministros a tu nombre y aplicar la fórmula del 30 % sobre esa proporción. No hace falta destinar una habitación entera en exclusiva: basta con justificar el uso real y mantener coherencia mes a mes.

    Si eres asalariado, no puedes aplicar esta deducción en tu declaración de la renta. El manual de la Agencia Tributaria sobre rendimientos del trabajo limita los gastos deducibles a conceptos como cotizaciones a la Seguridad Social, cuotas sindicales o gastos de defensa jurídica, no a suministros domésticos. Tu vía es distinta:

    • Negociar con la empresa una compensación por gastos de teletrabajo dentro del acuerdo individual.
    • Comprobar que esa compensación se ajusta a gastos reales, porque las consultas vinculantes de la DGT distinguen entre reembolso justificado (no tributa) y cantidad fija sin respaldo (tributa como salario).

    Qué gastos son deducibles: suministros, vivienda, equipos y formación

    No todos los gastos del teletrabajo se calculan igual. Cada categoría tiene su propio criterio fiscal, y confundirlas es el error más habitual entre autónomos que empiezan a declarar desde casa.

    1. Suministros (luz, agua, gas, internet, teléfono): se aplica el 30 % sobre el porcentaje de metros afectos. El IVA de estos gastos solo es deducible cuando el uso profesional queda claramente identificado, algo complicado en facturas domésticas compartidas.
    2. Vivienda (IBI, comunidad, alquiler, intereses de hipoteca): aquí no se aplica el 30 %, sino un prorrateo directo según los metros cuadrados dedicados a la actividad. Si vives de alquiler, conviene formalizar dos contratos separados, uno de vivienda y otro de despacho, o al menos dejar constancia expresa de la afectación.
    3. Equipos y mobiliario: un ordenador, una silla ergonómica o una impresora se tratan como bienes de inversión. Si el uso es exclusivamente profesional, se amortizan al 100 %; si el uso es mixto, solo la parte proporcional es deducible.
    4. Comunicaciones y software: las suscripciones a herramientas de gestión, videoconferencia o almacenamiento en la nube son deducibles cuando están vinculadas a la actividad. Contratar una línea telefónica o conexión exclusiva suele ser rentable a medio plazo porque elimina la discusión sobre el porcentaje de uso.
    5. Formación y suscripciones profesionales: deducibles siempre que exista relación directa con tu actividad económica, con factura a tu nombre y concepto claro.

    Consejo profesional: desglosa cada factura de operador o proveedor por concepto siempre que puedas: te ahorra discusiones si Hacienda pide justificación detallada.

    Cómo calcular la deducción: fórmula, ejemplo y documentos necesarios

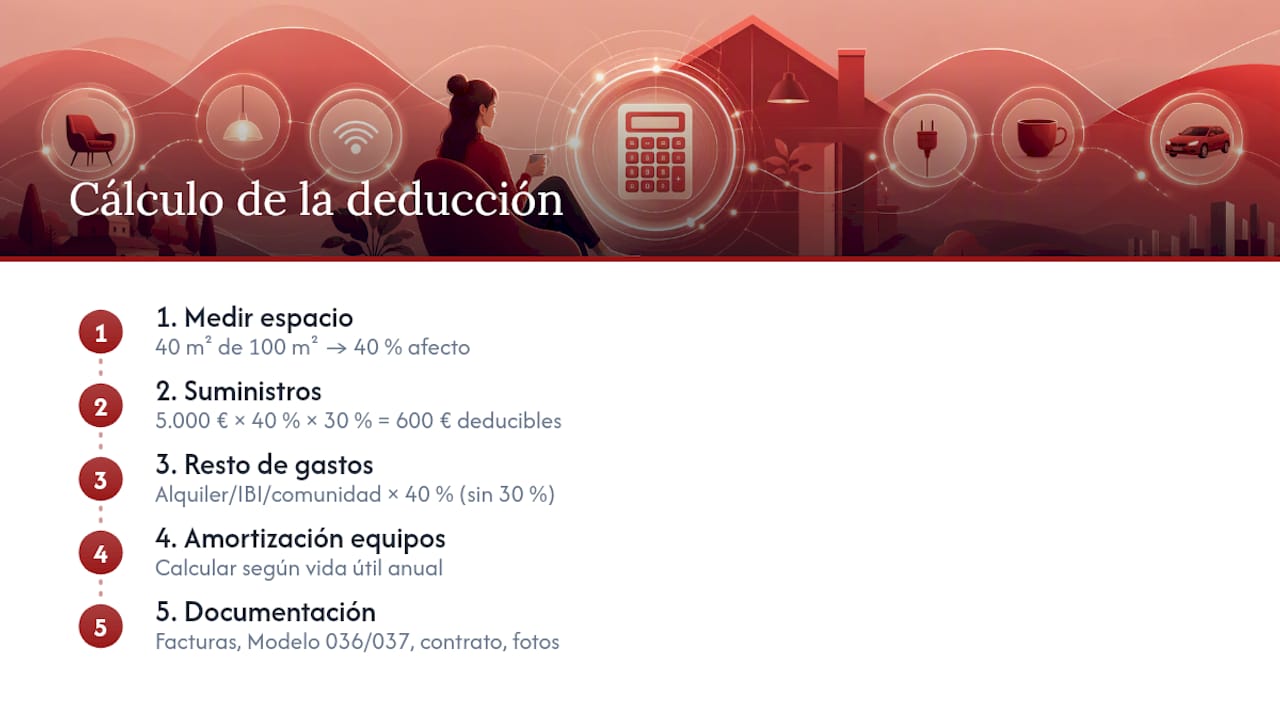
    El cálculo tiene tres pasos y ninguno admite improvisación.

    Primero, mide con precisión los metros cuadrados que dedicas a la actividad frente al total de la vivienda. Segundo, aplica la fórmula oficial a los suministros: gasto total × (% m² afectos / 100) × 30 %. Tercero, prorratea el resto de gastos de vivienda (alquiler, IBI, comunidad) según ese mismo porcentaje de metros, sin aplicar el 30 % adicional, y calcula la amortización anual de los equipos según su vida útil.

    Un ejemplo con cifras reales ayuda a fijar la mecánica. Imagina una vivienda con una superficie total y un espacio destinado al despacho, y un gasto anual en suministros. Aplicando la fórmula oficial, se obtiene un porcentaje del gasto deducible para suministros y otro para alquiler proporcional al espacio afectado.

    Diagrama con los pasos para calcular deducciones fiscales y un ejemplo

    El ejemplo oficial de la Agencia Tributaria usa una vivienda de 100 m² con 40 m² afectados y 5.000 € de suministros, resultando en 600 € deducibles: la proporción de metros marca toda la diferencia en el resultado final.

    Para sostener esta deducción ante una comprobación necesitas: facturas de suministros y equipos a nombre del profesional, el Modelo 036 o 037 actualizado con la afectación declarada, contrato de alquiler o hipoteca (separado si es posible), un registro contable mensual coherente con los porcentajes declarados y el desglose de paquetes cuando la factura incluya varios servicios. Nuestra guía de gastos deducibles para autónomos amplía estos requisitos con más casos prácticos.

    Consejo profesional: guarda fotografías o un plano sencillo del espacio afecto junto con la factura de alquiler o hipoteca: es la prueba más rápida de convencer en una comprobación.

    Manos organizando documentos de oficina en casa sobre el escritorio

    Reembolsos de la empresa: ¿tributan o no tributan?

    La compensación que recibes de tu empresa por teletrabajar no siempre está libre de impuestos. Todo depende de cómo se calcule y se justifique.

    La Dirección General de Tributos distingue con claridad dos escenarios: el reembolso de un gasto real y justificado no tributa como rendimiento del trabajo, pero la entrega de una cantidad fija, periódica y no vinculada a un gasto concreto se considera retribución en especie y tributa en el IRPF, además de cotizar en la Seguridad Social. Esto tiene consecuencias directas en tu nómina. Si la empresa te abona una cantidad fija mensual sin desglose de gastos reales, ese importe puede aparecer como mayor base de cotización y mayor retención de IRPF, aunque nominalmente se presente como «ayuda de teletrabajo».

    • Pide que el acuerdo de teletrabajo detalle qué gastos cubre la compensación (electricidad, conexión, equipos).
    • Exige que el importe se calcule sobre una estimación razonable, no sobre una cifra arbitraria.
    • Recuerda que la Ley de trabajo a distancia obliga a la empresa a sufragar estos gastos, pero la práctica exige negociarlo y documentarlo en el acuerdo individual para que no se convierta en salario tributable.

    Checklist antes de presentar la declaración de la renta

    Antes de cerrar tu declaración, repasa estos pasos en orden.

    1. Reúne todas las facturas de suministros, alquiler y equipos a tu nombre; descarta cualquier factura a nombre de terceros.
    2. Comprueba que tu Modelo 036 o 037 refleja el porcentaje de vivienda afecto a la actividad, actualizándolo si ha cambiado.
    3. Documenta el espacio de trabajo con fotos o un plano sencillo, y conserva el contrato de alquiler o hipoteca.
    4. Valora separar una línea de teléfono o conexión exclusiva para la actividad si el ahorro fiscal compensa el coste.
    5. Mantén un registro contable mensual de gastos y porcentajes, y pide a tus operadores el desglose de paquetes combinados.

    Consejo profesional: si tienes dudas sobre qué coeficiente de amortización aplicar a un equipo concreto, resuélvelo antes de presentar la declaración, no después: corregir una amortización mal calculada es más complicado que calcularla bien desde el principio.

    Lo que aporta la asesoría experta en la práctica

    La mayoría de errores en la deducción de gastos por teletrabajo no vienen de mala fe, sino de desconocer el detalle: aplicar el 30 % sobre la vivienda entera en vez de sobre el porcentaje afecto, olvidar actualizar el Modelo 036 o mezclar facturas personales con profesionales. En Taxeastrategies trabajamos con un asesor personal desde el primer día y control fiscal continuo, precisamente para detectar estos fallos antes de que lleguen a una declaración y, mucho menos, a una inspección.

    Revisa tus gastos deducibles antes de que Hacienda lo haga por ti

    Calcular mal el porcentaje de metros afectos, olvidar el Modelo 036 o mezclar facturas personales y profesionales son los tres motivos más frecuentes de rechazo en una comprobación, y los tres se evitan con una revisión previa bien hecha. En Taxeastrategies, tu asesor personal repasa contigo cada factura, calcula la amortización correcta de tus equipos y prepara la documentación que exige Hacienda, para que la deducción se sostenga sin sobresaltos.

    Taxeastrategies

    Nuestro trabajo no termina con el cálculo: seguimos tu situación fiscal mes a mes, no solo en la campaña de la renta, así que las condiciones de tu teletrabajo cambian y tu deducción se ajusta con ellas. Si quieres una revisión personalizada de tus gastos deducibles como autónomo, consulta nuestra guía de gastos deducibles para autónomos o solicita directamente una primera consulta en Taxea Strategies.

    Fuentes

    Preguntas frecuentes

    ¿Qué gastos de teletrabajo puede deducir un autónomo?

    ¿Puede un asalariado deducir gastos de teletrabajo en su declaración?

    No directamente: los asalariados dependen de que la empresa les compense esos gastos, y esa compensación solo queda libre de tributación cuando responde a un gasto real y justificado.

    ¿Cómo se calcula el porcentaje de vivienda afecto a la actividad?

    Se divide la superficie dedicada exclusivamente al trabajo entre la superficie total de la vivienda, y ese porcentaje se aplica después a la fórmula oficial de suministros o al prorrateo de otros gastos.

    ¿Qué pasa si Hacienda detecta una deducción sin justificar?

    Puede denegar la deducción y aplicar recargos o sanciones, especialmente cuando faltan facturas a nombre del profesional o no se ha actualizado el Modelo 036 con el porcentaje declarado.

    ¿Cómo evita Taxeastrategies errores en la deducción de gastos por teletrabajo?

    Recomendación

  • Gestoría digital versus tradicional, ¿cuál conviene?

    Gestoría digital versus tradicional, ¿cuál conviene?

    Un modelo trimestral enviado a última hora, una duda sobre un gasto que nadie responde hasta días después y la sensación de que solo hablas con tu gestor cuando ya hay un problema. Para muchos autónomos, la comparación entre gestoría digital versus tradicional empieza ahí: no en el precio de una cuota mensual, sino en el coste de gestionar un negocio con información incompleta.

    La elección importa porque una asesoría no se limita a presentar impuestos. Influye en cómo te das de alta, qué gastos deduces, cuándo tomas decisiones de inversión y cuánto margen conservas para crecer. La mejor opción no es necesariamente la más tecnológica ni la que tiene una oficina a dos calles. Es la que combina el canal de trabajo adecuado con el criterio fiscal que necesita tu actividad.

    Gestoría digital versus tradicional: la diferencia real

    La gestoría tradicional suele organizar su servicio alrededor de una relación presencial, documentación enviada por correo electrónico o entregada en oficina y contacto en momentos concretos del calendario fiscal. Este modelo puede funcionar bien si valoras reunirte cara a cara, tienes una operativa sencilla o cuentas con un asesor que conoce a fondo tu negocio y responde con agilidad.

    El problema aparece cuando la presencialidad se confunde con cercanía. Una oficina física no garantiza seguimiento, anticipación ni una explicación clara de tus números. También puede implicar procesos manuales, solicitudes repetidas de documentos y poca visibilidad sobre lo que se está presentando en tu nombre.

    Una gestoría digital trabaja con intercambio documental online, firma electrónica, cuadros de información, comunicación por canales ágiles y procesos diseñados para reducir esperas. Para un freelance que factura servicios, una tienda ecommerce que recibe pedidos a diario o un fundador que viaja con frecuencia, esto elimina fricción operativa. Puedes consultar documentación, compartir una factura o resolver una incidencia sin depender de un horario de ventanilla.

    Sin embargo, digital no debe equivaler a impersonal. Hay servicios digitales de bajo coste que automatizan la presentación de impuestos, pero ofrecen una atención limitada cuando surge una cuestión que no encaja en un formulario. Si vendes en varios países, trabajas con proveedores complejos, tienes empleados o buscas planificar una inversión, la automatización por sí sola se queda corta.

    La comparación útil, por tanto, no es oficina frente a aplicación. Es gestión administrativa reactiva frente a asesoramiento accesible, preciso y orientado a decisiones.

    Qué cambia en el día a día de un negocio moderno

    La diferencia se percibe en pequeños momentos que, acumulados, tienen un impacto económico relevante. Una factura sin el dato correcto puede retrasar su contabilización. Un gasto deducible mal documentado puede convertirse en una contingencia. Una decisión tomada en noviembre, cuando podía haberse planificado en septiembre, puede cerrar opciones legítimas de ahorro fiscal.

    En una gestoría digital bien planteada, la información debe circular con rapidez y dejar rastro. No se trata de recibir más correos, sino de saber qué falta, qué está presentado, qué importe se prevé pagar y qué decisión conviene revisar antes del cierre del trimestre. Esa visibilidad da control a quien dirige el negocio sin obligarle a convertirse en experto tributario.

    Para una empresa ecommerce, la necesidad es aún mayor. Los cobros por plataformas, las devoluciones, las comisiones, el IVA de ventas y las conciliaciones requieren orden. Esperar a final de trimestre para revisar datos que se generan cada día suele producir errores y trabajo duplicado. Un sistema digital facilita el flujo, pero hace falta interpretación profesional para clasificar correctamente cada operación.

    En Canarias, además, una asesoría debe entender el contexto fiscal propio. El IGIC, las particularidades de determinadas operaciones con Península y Baleares, y la logística de negocios que venden dentro y fuera del archipiélago no admiten respuestas genéricas. Aquí la especialización pesa más que el formato de atención.

    Rapidez no es lo mismo que estrategia

    Una de las promesas habituales de una gestoría digital es la inmediatez. Es valiosa, pero tiene límites. Recibir una respuesta rápida sobre dónde subir una factura es útil; recibir una respuesta fundamentada sobre si una inversión, una retribución o un cambio de estructura societaria es conveniente resulta mucho más valioso.

    La asesoría premium no sustituye el criterio por automatizaciones. Usa herramientas para liberar tiempo administrativo y dedicarlo a las decisiones donde un error cuesta dinero. Por ejemplo, una calculadora de ahorro puede ayudarte a visualizar el efecto de distintos escenarios, y un simulador de cuota puede aportar claridad antes de darte de alta como autónomo. Pero ambas herramientas deben servir como punto de partida para una conversación profesional cuando el caso lo exige.

    Una gestoría tradicional con un asesor proactivo puede ofrecer este valor estratégico. Del mismo modo, una gestoría digital puede limitarse a tramitar modelos sin hacer preguntas relevantes. Antes de elegir, conviene observar cómo aborda asuntos como estos:

    • La deducibilidad de gastos recurrentes y la documentación necesaria para defenderlos.
    • La previsión de pagos trimestrales y de tesorería antes de que llegue el vencimiento.
    • La elección entre operar como autónomo, constituir una sociedad o modificar una estructura existente.
    • Las implicaciones fiscales de vender online, contratar colaboradores o abrir nuevos mercados.

    No necesitas que tu asesor decida por ti. Necesitas que traduzca las alternativas fiscales a consecuencias concretas para que puedas decidir con información.

    La atención personalizada no depende de una oficina

    Hay emprendedores que asocian servicio personalizado con una reunión presencial. Es comprensible: ciertos asuntos requieren confianza, contexto y una conversación pausada. Pero la personalización depende de que haya un profesional que conozca tus objetivos, tus riesgos y tus datos, no del lugar desde el que se conecte.

    Un despacho boutique digital puede ofrecer una relación mucho más directa que una asesoría convencional con cientos de expedientes asignados a un departamento. La clave está en el modelo de servicio: interlocutor definido, tiempos de respuesta razonables, lenguaje comprensible y capacidad de anticipar cuestiones en lugar de limitarse a reaccionar a ellas.

    También hay casos en los que la presencialidad aporta tranquilidad. Si estás iniciando una actividad con varios socios, vas a reorganizar una empresa familiar o necesitas revisar documentación compleja, una sesión presencial puede ser muy útil. Elegir un servicio digital no debería impedir esa posibilidad, pero tampoco deberías pagar por una estructura física que apenas utilizarás.

    Pregunta cómo será la relación durante los primeros meses, quién revisará tu caso y qué ocurre cuando tienes una duda que afecta a una decisión próxima. Las respuestas revelan más que una tarifa atractiva.

    Precio: compara el coste completo, no solo la cuota

    La gestoría digital suele competir con precios mensuales inferiores, especialmente en servicios básicos para autónomos. Para quien empieza y tiene pocas facturas, puede ser una alternativa razonable. Aun así, conviene revisar qué incluye exactamente: número de consultas, presentación de impuestos, cuentas anuales si procede, requerimientos, alta censal, nóminas, modificaciones de datos y atención ante inspecciones.

    Una cuota baja pierde interés si cada consulta relevante se factura aparte o si debes contratar a otro profesional para entender una decisión fiscal. En el extremo contrario, una tarifa premium solo tiene sentido si aporta criterio, orden y oportunidades de mejora medibles. El valor no está en pagar más, sino en evitar que tu fiscalidad sea un trámite ciego.

    Calcula también el coste de tu tiempo. Perseguir documentos, corregir incidencias, interpretar modelos tributarios o reconstruir ingresos de una plataforma de ventas consume horas que podrías dedicar a clientes, producto o estrategia comercial. Una operativa digital bien implantada reduce esa carga, siempre que la tecnología sea sencilla y el acompañamiento no desaparezca tras el alta.

    Cómo elegir según tu momento empresarial

    Si eres autónomo con una actividad estable, pocas facturas y necesidades fiscales previsibles, una gestoría digital eficiente puede cubrir perfectamente la operativa. Prioriza claridad en los procesos, respuesta humana cuando la necesites y una plataforma que no añada complejidad innecesaria.

    Si estás creciendo, vendes online, operas desde Canarias, trabajas con distintos tipos de IVA o evalúas incorporar equipo, busca algo más que tramitación. Necesitas una asesoría que detecte preguntas antes de que se conviertan en urgencias y que relacione cada obligación con tu tesorería, rentabilidad y próximos movimientos.

    Y si ya tienes una gestoría tradicional que te conoce, no cambies por moda. Valora si te entrega información útil, si se anticipa a tus decisiones y si puedes trabajar con agilidad. Si la respuesta es sí, el formato presencial puede seguir siendo adecuado. Si cada trimestre te sorprende el resultado y tus consultas quedan en espera, el problema no es la tradición: es la falta de un modelo de asesoramiento alineado con tu negocio.

    Taxea Strategies parte de esa idea: la digitalización debe darte control, mientras la atención boutique convierte los datos fiscales en decisiones mejor informadas.

    La asesoría adecuada no te hará pensar más en impuestos. Te permitirá pensar mejor en tu empresa, con los números ordenados y las decisiones importantes tomadas antes de que el calendario te obligue a hacerlo.

  • Retenciones profesionales 2026 para autónomos y empresas

    Retenciones profesionales 2026 para autónomos y empresas

    La retención general del IRPF para actividades profesionales en 2026 es del 15 %, y se reduce al 7 % durante el año de inicio de la actividad y los dos ejercicios siguientes, siempre que el profesional no haya ejercido una actividad profesional en el año anterior al alta. Este es el punto de partida que necesita cualquier autónomo o empresa que emita o reciba facturas con retención en España.

    El Cuadro informativo de tipos de retención de la Agencia Tributaria para 2026 recoge estos porcentajes junto a las claves y subclaves que identifican cada tipo de renta. La AEAT también pone a disposición un servicio de cálculo de retenciones que permite verificar el tipo exacto antes de emitir una factura, algo especialmente útil cuando hay dudas sobre epígrafes del IAE o rentas mixtas.

    Existen excepciones que conviene tener presentes antes de aplicar un tipo por defecto:

    • Determinadas actividades agrícolas, ganaderas o forestales tienen tipos distintos al 15 % general.
    • Ciertas rentas derivadas de la propiedad intelectual o de actividades artísticas siguen reglas propias.
    • El tipo reducido del 7 % tiene un límite temporal estricto: solo aplica el año de alta y los dos siguientes.

    Consejo profesional: Antes de facturar, comprueba tu situación en el cuadro oficial de la AEAT o usa la calculadora de retenciones. Guardar una captura de ese cálculo te sirve como respaldo documental si Hacienda pide justificar el tipo aplicado.

    Puntos clave

    Punto Detalles
    Tipo general Se aplica un porcentaje general a la mayoría de facturas profesionales pagadas por empresas u otros profesionales.
    Tipo reducido Existe un porcentaje reducido que solo aplica durante un periodo limitado desde el año de alta y los ejercicios siguientes.
    Modelos clave El Modelo 111 se presenta cada trimestre y el Modelo 190 lo resume anualmente; ambos deben coincidir.
    Verificación oficial El cuadro y la calculadora de la AEAT son la referencia para confirmar claves y porcentajes antes de facturar.
    Apoyo especializado Taxeastrategies revisa la aplicación de retenciones y gestiona la presentación de Modelos 111 y 190 para evitar requerimientos.

    Tabla de contenidos

    Qué se considera actividad profesional y quién debe retener

    No toda facturación de un autónomo lleva retención. La Ley del IRPF (LIRPF) y su reglamento (RIRPF) distinguen entre actividades profesionales y actividades empresariales, y solo las primeras están sujetas a retención cuando el pagador es una empresa u otro profesional que actúa como agente retenedor. La diferencia no es cosmética: de ella depende si tu factura debe llevar una línea de retención o no.

    Se consideran actividades profesionales aquellas en las que predomina el trabajo personal e intelectual del profesional sobre el capital o la organización de medios. En la práctica, esto incluye:

    • Abogados, procuradores y economistas.
    • Arquitectos, ingenieros y aparejadores.
    • Médicos, psicólogos y otros profesionales sanitarios que actúan por cuenta propia.
    • Consultores, asesores fiscales y contables.
    • Periodistas, traductores y profesionales de la comunicación que facturan como autónomos.

    El agente retenedor es quien paga la factura, no quien la emite. Cuando una empresa contrata a un consultor autónomo, la empresa retiene un porcentaje del importe y lo ingresa en Hacienda a cuenta del IRPF del profesional. Cuando dos particulares o dos empresas mercantiles se facturan entre sí sin que medie una actividad profesional, no hay retención.

    Tres situaciones aclaran cómo funciona esto en la práctica. Un autónomo que factura servicios de consultoría a una empresa debe incluir retención del 15 % en su factura, porque el pagador es una entidad obligada a retener. Un colaborador puntual que factura a un particular, sin embargo, no aplica retención, porque los particulares no actúan como retenedores salvo excepciones muy concretas.

    Tipos de retención en 2026: cuadro práctico y claves de la AEAT

    El sistema de retenciones español no se limita a un único porcentaje. La AEAT organiza los tipos aplicables mediante claves y subclaves que identifican la naturaleza de cada renta, y confundir una clave con otra es uno de los errores más frecuentes al facturar. Para actividades profesionales, los dos porcentajes que dominan el día a día son el 15 % general y el 7 % reducido, pero conviene conocer el resto del panorama para no aplicar un tipo equivocado en casos menos comunes.

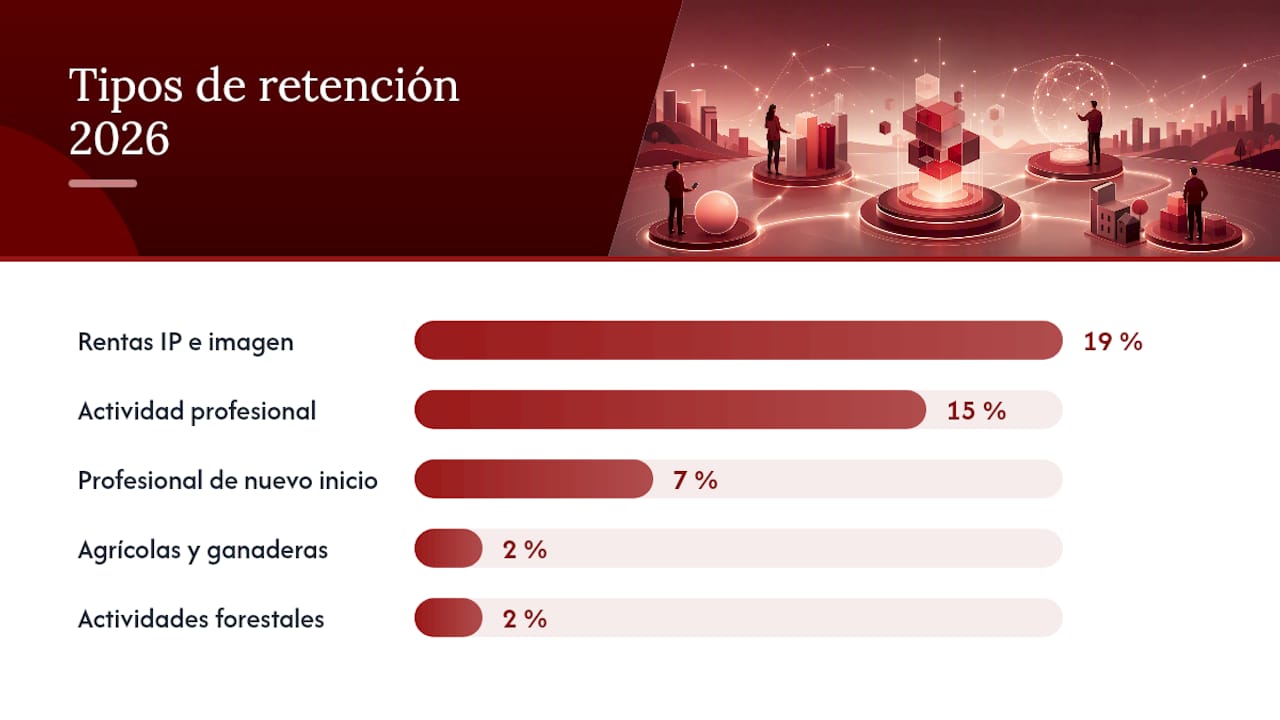
    Tipo de renta Porcentaje 2026 Condición principal
    Actividad profesional general 15 % Aplica por defecto a la mayoría de profesionales autónomos que facturan a empresas u otros profesionales.
    Profesional de nuevo inicio 7 % Año de alta y los dos ejercicios siguientes, si no hubo actividad profesional el año anterior.
    Actividades agrícolas y ganaderas 2 % Aplica a determinadas actividades del sector primario, según epígrafe del IAE.
    Actividades forestales 2 % Rendimientos derivados de aprovechamientos forestales bajo condiciones específicas.
    Rendimientos de propiedad intelectual, imagen o determinadas rentas del capital mobiliario 19 % Se aplica a ciertas cesiones de derechos y rentas asimiladas, distintas de la actividad profesional ordinaria.

    Tabla comparativa de las distintas retenciones del IRPF previstas para 2026

    Estos porcentajes proceden directamente del cuadro informativo de la Agencia Tributaria, que también detalla las claves numéricas (como la clave de percepción y su subclave) que deben figurar en el Modelo 111 y en el Modelo 190. Localizar la clave correcta no es un trámite menor: cada clave se corresponde con un tipo de renta específico, y un error en la clasificación puede provocar que se declare un tipo distinto al realmente aplicado en factura, lo que genera descuadres frente a Hacienda.

    La página de porcentajes de retención de la AEAT organiza estas claves por bloques de renta (trabajo, actividades profesionales, capital mobiliario, arrendamientos) y es el punto de referencia más fiable cuando surge una duda sobre si una renta concreta encaja como profesional o como otra categoría.

    Hay matices que conviene no pasar por alto. Los rendimientos derivados de la cesión de derechos de propiedad intelectual o de imagen no siempre siguen el régimen general de actividades profesionales, y algunos artistas o creadores de contenido pueden verse afectados por tipos distintos según cómo estructuren su facturación. Del mismo modo, ciertos epígrafes del Impuesto sobre Actividades Económicas (IAE) llevan asociadas condiciones de volumen de facturación del ejercicio anterior que determinan si procede un tipo reducido.

    Consejo profesional: Cuando factures una renta que no encaje claramente en “actividad profesional general”, localiza primero la clave en el cuadro AEAT antes de decidir el porcentaje. Adivinar el tipo por analogía con otra factura anterior es la fuente más común de errores en el Modelo 111.

    Cómo calcular la retención de una factura profesional

    El cálculo en sí es sencillo, pero conviene hacerlo sobre la base correcta. La fórmula es:

    Base imponible (sin IVA) × tipo de retención = importe a retener

    La retención nunca se calcula sobre el total de la factura con IVA incluido, sino exclusivamente sobre la base imponible. Confundir ambos conceptos es un error habitual entre profesionales que empiezan a facturar sin ayuda contable.

    Veamos dos ejemplos numéricos resueltos:

    1. Profesional establecido, retención al 15 %. Un consultor factura 2.000 € de honorarios más IVA (21 %). La base imponible es 2.000 €. La retención es 2.000 € × 15 % = 300 €. El total de la factura sería 2.000 € + 420 € de IVA − 300 € de retención = 2.120 € a cobrar.
    2. Profesional de nuevo inicio, retención al 7 %. Una diseñadora gráfica dada de alta hace cinco meses factura 1.200 € más IVA. La base imponible es 1.200 €. La retención es 1.200 € × 7 % = 84 €. El total a cobrar sería 1.200 € + 252 € de IVA − 84 € de retención = 1.368 €.

    La diferencia entre ambos ejemplos, 216 € menos de retención en el segundo caso, ilustra por qué aplicar correctamente el tipo reducido importa desde el primer año de actividad: ese dinero queda disponible de inmediato en lugar de esperar a la declaración de la renta.

    Esta línea no es opcional: es la que permite a quien paga justificar ante Hacienda qué retención practicó, y al profesional acreditar qué le retuvieron cuando presente su propia declaración.

    El pagador, además, debe entregar al profesional un certificado de retenciones al final del ejercicio, un documento que resume el total retenido durante el año y que resulta imprescindible para cuadrar la declaración de la renta del profesional con lo declarado por el pagador en el Modelo 190.

    Consejo profesional: Guarda cada factura junto con el certificado de retención correspondiente en una carpeta digital organizada por trimestre. Cuando llegue la declaración anual, cuadrar cifras sin buscar papeles sueltos ahorra horas y evita errores de traspaso.

    Escritorio bien organizado con una carpeta digital y una calculadora

    Casos especiales: cuándo no se aplica la retención

    No todas las facturas profesionales llevan retención, y aplicar un tipo cuando no corresponde genera tantos problemas como omitirlo cuando sí procede. Algunos supuestos requieren un análisis distinto al general:

    • Relaciones laborales especiales de artistas. Determinados colectivos artísticos pueden tributar bajo reglas específicas de retención distintas a las de actividades profesionales ordinarias, según cómo se estructure la relación con el pagador.
    • Arrendamientos. Los rendimientos por alquiler de inmuebles urbanos suelen llevar una retención distinta (generalmente el 19 %), que no debe confundirse con la retención por actividad profesional.
    • Cesión de derechos de propiedad intelectual. Estas rentas pueden tener un tratamiento diferenciado del de la actividad profesional habitual, dependiendo de la naturaleza del contrato.
    • Estimación objetiva (módulos). Algunos profesionales que tributan por módulos siguen reglas particulares que conviene verificar caso por caso.
    • Condiciones de volumen por epígrafe del IAE. Ciertas actividades permiten tipos distintos según el importe neto de la cifra de negocios del ejercicio anterior.

    Un pequeño árbol de decisión ayuda a despejar dudas rápidas:

    1. ¿El pagador es una empresa, entidad o profesional obligado a retener? Si no lo es (por ejemplo, un particular), normalmente no hay retención.
    2. ¿La renta corresponde a una actividad profesional según el epígrafe del IAE? Si no, revisa si encaja en otra clave (arrendamiento, capital mobiliario, actividad empresarial).
    3. ¿Es el primer, segundo o tercer año de actividad del profesional sin ejercicio previo? Si es así, revisa si aplica el 7 % en lugar del 15 %.
    4. ¿La actividad tiene una clave especial en el cuadro AEAT (agrícola, forestal, artística)? Si es así, aplica el porcentaje correspondiente a esa clave, no el general.

    Cuando surja cualquier duda sobre una clave concreta, el cuadro oficial sigue siendo la referencia más fiable, porque cada actualización anual puede matizar condiciones que no siempre se reflejan en guías divulgativas.

    Modelo 111, Modelo 190 y su relación con el Modelo 130

    Quien practica una retención no se limita a descontarla de la factura: adquiere la obligación de declararla e ingresarla en Hacienda dentro de unos plazos concretos. Esta parte del proceso recae sobre el pagador, no sobre el profesional que sufre la retención, y equivocarse aquí tiene consecuencias económicas directas.

    El Modelo 111 es la autoliquidación trimestral mediante la cual las empresas y autónomos que actúan como retenedores declaran e ingresan las retenciones practicadas a trabajadores y profesionales durante ese trimestre. Según explica la guía práctica sobre el Modelo 111, están obligados a presentarlo todos los que paguen rendimientos sujetos a retención, incluso si en algún trimestre no practicaron ninguna.

    Modelo Periodicidad Plazo de presentación 2026
    Modelo 111 Trimestral Del 1 al 20 de abril, julio y octubre; el cuarto trimestre se presenta a principios de enero del año siguiente.
    Modelo 190 Anual (resumen) Durante los primeros días del año siguiente al ejercicio declarado.
    Modelo 130 Trimestral (pago fraccionado) Mismos plazos que el Modelo 111, salvo particularidades de cada trimestre.

    El Modelo 190 es el resumen anual de todas las retenciones declaradas trimestralmente mediante el Modelo 111. Debe coincidir con la suma de los cuatro trimestres presentados durante el ejercicio; cualquier descuadre entre ambos modelos suele generar un requerimiento automático de la Agencia Tributaria.

    El Modelo 130 funciona de forma distinta: es el pago fraccionado del IRPF que presentan los autónomos en estimación directa por su propia actividad, y guarda una relación indirecta con las retenciones. Cuando un profesional recibe facturas con retención, puede descontar esas retenciones ya practicadas del pago fraccionado que le correspondería ingresar en el Modelo 130, lo que evita una doble carga fiscal sobre el mismo ingreso.

    No ingresar las retenciones dentro de plazo tiene consecuencias que van más allá de un simple aviso. Presentar el Modelo 111 fuera de plazo sin requerimiento previo conlleva un recargo que aumenta cuanto más tarde se regularice la situación, y si Hacienda detecta el impago antes de que el propio contribuyente lo subsane, puede iniciarse un expediente sancionador con recargos superiores.

    Antes de presentar cada trimestre conviene revisar unos controles mínimos:

    • Que la suma de retenciones declaradas coincida con la suma real de las facturas emitidas o recibidas con retención.
    • Que las claves y subclaves usadas en el modelo coincidan con las del cuadro oficial de la AEAT.
    • Que ningún certificado de retención quede pendiente de entregar al profesional afectado.

    Consejo profesional: Concilia el Modelo 111 de cada trimestre con tu contabilidad antes de presentarlo, no después. Detectar un descuadre en enero, cuando toca cuadrar el Modelo 190 anual, suele significar rehacer cuatro presentaciones en lugar de una.

    Qué cambia en 2026 respecto a años anteriores

    La Agencia Tributaria actualiza cada año el cuadro de tipos de retención y su servicio de cálculo, y 2026 no es una excepción.

    Estas novedades entran en vigor con el propio ejercicio fiscal 2026, por lo que afectan a todas las facturas emitidas desde el 1 de enero de ese año. Si tu software de facturación no se actualiza con el cuadro vigente, existe el riesgo de seguir aplicando parámetros de ejercicios anteriores sin darte cuenta, algo especialmente relevante para quienes gestionan facturación mediante integraciones automáticas.

    Antes de dar por bueno cualquier porcentaje que aparezca en una guía divulgativa, conviene verificarlo directamente en dos sitios:

    Las empresas que desarrollan software de facturación o gestión suelen apoyarse además en la documentación técnica y los esquemas que la AEAT publica para integrar el cálculo automático de retenciones en sus sistemas, lo que reduce el margen de error humano en la clasificación de claves.

    Checklist antes de emitir o recibir una factura con retención

    Antes de cerrar cualquier factura profesional en 2026, repasa estos puntos:

    • Confirma que el epígrafe del IAE de tu actividad corresponde efectivamente a una actividad profesional y no empresarial.
    • Verifica si estás dentro del periodo de alta que permite aplicar el 7 % reducido (año de alta y los dos siguientes).
    • Localiza la clave y subclave exactas en el cuadro AEAT si tu renta no encaja en el supuesto general.
    • Comprueba que tu alta en el Modelo 036 o 037 refleja correctamente la actividad que estás facturando.
    • Incluye en la factura una línea explícita con el porcentaje y el importe retenido.
    • Solicita o emite el certificado de retención correspondiente al cierre del ejercicio.
    • Archiva digitalmente cada factura junto con su justificante de retención, organizados por trimestre.

    Antes de la presentación trimestral, dedica unos minutos a comparar el total de retenciones que vas a declarar con la suma real de tus facturas del periodo, y guarda una copia o captura del resultado que arroje la calculadora oficial de la AEAT cuando apliques un tipo poco habitual.

    Consejo profesional: Usa el servicio de cálculo de retenciones de la AEAT como prueba documental cuando factures un caso dudoso. Un pantallazo con fecha, datos introducidos y resultado obtenido vale más que una explicación verbal si Hacienda pide justificar el tipo aplicado meses después.

    Lo que vemos en la práctica con clientes reales

    La regularización que sigue incluye ingresar la diferencia no retenida, con los intereses correspondientes, y ese coste siempre resulta mayor que el que habría supuesto revisarlo a tiempo.

    El segundo patrón que se repite es la falta de conciliación entre el Modelo 111 trimestral y el Modelo 190 anual. Cuando cada trimestre se presenta de forma aislada, sin cuadrar cifras con la contabilidad general, los descuadres se acumulan silenciosamente, hasta que el resumen anual los pone en evidencia, y para entonces ya han pasado cuatro presentaciones sin corregir.

    Nuestra recomendación pasa por establecer un control interno sencillo: revisar trimestre a trimestre que las retenciones practicadas o soportadas coinciden con la facturación real, y mantener un registro ordenado de certificados de retención por cliente y ejercicio. Cuando la actividad combina distintos epígrafes, rentas de propiedad intelectual o socios con dedicaciones mixtas, conviene solicitar asesoramiento personalizado antes de que el volumen de facturas complique la reconstrucción del histórico.

    Cómo te ayuda Taxeastrategies a cumplir con tus retenciones

    Gestionar bien las retenciones profesionales no termina en calcular un porcentaje: implica presentar el Modelo 111 cada trimestre sin descuadres, cuadrarlo con el Modelo 190 anual y mantener organizados los certificados que respaldan cada cifra. En Taxeastrategies revisamos tu facturación para confirmar que aplicas la clave correcta del cuadro AEAT, gestionamos la presentación periódica de tus modelos y te acompañamos si llega un requerimiento sobre alguna discrepancia.

    Taxeastrategies

    A diferencia de resolver esto por tu cuenta trimestre a trimestre, contar con un asesor personal desde el primer día significa que alguien revisa tu situación antes de que el error llegue a Hacienda, no después. Trabajamos con gestión documental digital para que cada certificado de retención quede archivado y localizable, y con un almacenamiento en la nube ordenado que evita perder soportes justo cuando más se necesitan.

    Este acompañamiento es un servicio de asesoría con honorarios mensuales, pensado para autónomos y pymes que prefieren delegar el control fiscal en lugar de revisarlo manualmente cada trimestre. Si quieres que revisemos tu situación actual de retenciones y te confirmemos si estás aplicando el tipo correcto, contacta con Taxeastrategies y agenda una primera conversación con tu futuro asesor.

    Fuentes

    Antes de aplicar un tipo que no te resulte evidente, conviene contrastarlo directamente con la fuente oficial en lugar de fiarse de guías genéricas desactualizadas.

    Guarda el PDF del cuadro de tipos en tu ordenador y usa la calculadora oficial cada vez que factures un caso que no encaje claramente en el tipo general.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cuáles son las retenciones del IRPF para profesionales en 2026?

    ¿Cuánto sube la retención en 2026 respecto a años anteriores?

    ¿Cuánto me van a retener de IRPF en 2026 si soy autónomo?

    ¿Qué pasa si aplico mal el tipo de retención en una factura?

    Hacienda puede detectar el descuadre al cruzar el Modelo 111 con el Modelo 190 o con tu declaración de la renta, y exigirte ingresar la diferencia junto con recargos; revisar tu caso con un asesor evita este tipo de sorpresas.

    ¿El Modelo 130 sustituye al Modelo 111?

    No: el Modelo 130 es el pago fraccionado del IRPF sobre tu propia actividad como autónomo, mientras que el Modelo 111 lo presenta quien retiene a otros profesionales; las retenciones que te practican pueden descontarse del importe a pagar en el Modelo 130.

    Recomendación

  • Documentos vencidos entre proveedores y clientes: quién bloquea a quién

    Documentos vencidos entre proveedores y clientes: quién bloquea a quién

    Actualizado el 20 de agosto de 2026. El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. Muchas incidencias no pertenecen a una sola parte: nacen entre una promesa comercial, una compra y una entrega. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    La obra empezó, pero el proveedor seguía sin homologación

    Rocío dirige una constructora de instalaciones. La escena comienza la víspera de incorporar una subcontrata: el cliente exigía certificados vigentes y el proveedor había enviado documentos de otra sociedad del grupo.

    Rocío y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La parada afectaba a 22 personas y podía costar 6.200 euros diarios. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: compras marcó recibido sin validar titular, alcance ni fecha. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Rocío creó una cadena de validación antes del acceso.

    La entrada se retrasó un día y evitó una semana de bloqueo. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Documentos vencidos: lo que cambia cuando cliente y proveedor aparecen en la misma historia

    El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. Muchas incidencias no pertenecen a una sola parte: nacen entre una promesa comercial, una compra y una entrega.

    Un documento puede existir y estar vencido; puede estar vigente y no cubrir la actividad; o puede ser correcto pero imposible de localizar cuando otra persona lo necesita. Si cada área registra su fragmento, la empresa absorbe costes ajenos o reclama sin poder probar la cadena completa. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La unidad de control debe ser el documento con su finalidad, no la carpeta ni el proveedor de software. El expediente debe unir pedido, contrato, aceptación, factura y consecuencia para cada parte. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Un documento incorrecto frente a 6.200 euros diarios

    Para Rocío, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una constructora de instalaciones, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Seguro Otra sociedad No válido Sustituir
    Certificado Vigente Correcto Aprobar
    Homologación Pendiente Bloqueo Escalar
    Coste diario 6.200 € 22 personas Decidir

    Rocío trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Rocío. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Una cronología compartida entre compras, operaciones y comercial: documentos vencidos

    El control mínimo utilizó estos campos: documento, finalidad, fecha de vencimiento, primer aviso, responsable, enlace al original y estado de renovación. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Los casos abiertos se revisaban por fecha y consecuencia, no por el departamento que los había creado. La persona responsable no tenía que renovar siempre el documento: debía confirmar la acción, el plazo y la evidencia final. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Cuando la incidencia podía bloquear cobro, suministro o margen, se asignaba un único coordinador. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Rocío probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, documentos vencidos de proveedores y clientes dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Rocío conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Rocío

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Código de Comercio, Ley General Tributaria, Código Civil, Ley de Sociedades de Capital. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Rocío, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Rocío

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Rocío, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Rocío al punto de partida

    • Reclamar a un tercero antes de reconstruir la parte propia.
    • Guardar varias versiones con nombres como final, final2 y definitivo.
    • Avisar solo el día del vencimiento, cuando la renovación exige certificados o pago previo.
    • Dar por válida una captura sin comprobar emisor, alcance y fecha.

    En una constructora de instalaciones, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Rocío vuelve al siguiente cierre con una regla distinta

    Rocío creó una cadena de validación antes del acceso. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    la entrada se retrasó un día y evitó una semana de bloqueo. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Rocío no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Inventario inicial de documentos que pueden detener una operación.
    • Original vigente enlazado desde una única fila.
    • Dos avisos proporcionados al tiempo real de renovación.
    • Responsable y sustituto identificados.
    • Cierre de la incidencia con evidencia, no solo con la palabra hecho.

    Si faltaba uno de estos puntos en el caso de Rocío, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Rocío sin mezclar decisiones distintas, conviene revisar también documentos vencidos: alertas semanales, documentos vencidos: control sin ERP y archivo documental y evidencia de cierre. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre documentos vencidos de proveedores y clientes, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Documentos vencidos: las alertas semanales que sí evitan bloqueos

    Documentos vencidos: las alertas semanales que sí evitan bloqueos

    Actualizado el 20 de agosto de 2026. El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. Una alerta útil no informa de todo: señala la excepción cuyo coste de esperar supera el coste de intervenir. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El lunes en que caducaban cuatro documentos y solo uno importaba de verdad

    Carmen dirige una administradora de fincas con veintiséis comunidades. La escena comienza al abrir una semana con cuatro avisos automáticos: habían vencido una póliza ya sustituida, un certificado sin uso, una acreditación de proveedor y el poder necesario para firmar una reclamación esa misma semana.

    Carmen y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La reclamación afectaba a 38.000 euros y el poder necesitaba tres días; los otros avisos no bloqueaban ninguna operación inmediata. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: todos los vencimientos tenían el mismo color y nadie distinguía consecuencia de simple fecha. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Carmen añadió impacto y tiempo de renovación a cada aviso.

    La siguiente semana el tablero mostró tres alertas, no cuarenta y siete correos. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Documentos vencidos: la alerta semanal que merece interrumpir la rutina

    El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. Una alerta útil no informa de todo: señala la excepción cuyo coste de esperar supera el coste de intervenir.

    Un documento puede existir y estar vencido; puede estar vigente y no cubrir la actividad; o puede ser correcto pero imposible de localizar cuando otra persona lo necesita. Cuando cada variación genera aviso, el equipo aprende a ignorarlos; cuando no hay umbral, el silencio parece normalidad. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La unidad de control debe ser el documento con su finalidad, no la carpeta ni el proveedor de software. Cada aviso debe incluir magnitud, causa probable, responsable y una fecha de caducidad. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Cuatro avisos, una sola urgencia material

    Para Carmen, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una administradora de fincas con veintiséis comunidades, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Poder de representación 48 h Bloquea reclamación de 38.000 € Actuar
    Póliza antigua Vencida Ya sustituida Archivar
    Certificado proveedor 7 días Alta pendiente Asignar
    Documento informativo 30 días Sin bloqueo Observar

    Carmen trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Carmen. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Un tablero semanal con pocas alertas y decisiones fechadas: documentos vencidos

    El control mínimo utilizó estos campos: documento, finalidad, fecha de vencimiento, primer aviso, responsable, enlace al original y estado de renovación. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    La revisión duraba veinte minutos y mostraba únicamente novedades, incumplimientos y casos que superaban umbral. La persona responsable no tenía que renovar siempre el documento: debía confirmar la acción, el plazo y la evidencia final. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Dos semanas consecutivas o una consecuencia material activaban decisión; el resto permanecía en observación. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Carmen probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, alertas semanales de documentos vencidos dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Carmen conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Carmen

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Código de Comercio, Ley General Tributaria, Código Civil, Ley de Sociedades de Capital. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Carmen, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Carmen

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Carmen, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Carmen al punto de partida

    • Crear avisos sin responsable ni fecha de cierre.
    • Guardar varias versiones con nombres como final, final2 y definitivo.
    • Avisar solo el día del vencimiento, cuando la renovación exige certificados o pago previo.
    • Dar por válida una captura sin comprobar emisor, alcance y fecha.

    En una administradora de fincas con veintiséis comunidades, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Carmen vuelve al siguiente cierre con una regla distinta

    Carmen añadió impacto y tiempo de renovación a cada aviso. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    la siguiente semana el tablero mostró tres alertas, no cuarenta y siete correos. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Carmen no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Inventario inicial de documentos que pueden detener una operación.
    • Original vigente enlazado desde una única fila.
    • Dos avisos proporcionados al tiempo real de renovación.
    • Responsable y sustituto identificados.
    • Cierre de la incidencia con evidencia, no solo con la palabra hecho.

    Si faltaba uno de estos puntos en el caso de Carmen, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Carmen sin mezclar decisiones distintas, conviene revisar también documentos vencidos: control sin ERP, documentos vencidos: relación entre proveedores y clientes y archivo documental y evidencia de cierre. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre alertas semanales de documentos vencidos, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Documentos vencidos sin ERP: el control mínimo que evita una urgencia

    Documentos vencidos sin ERP: el control mínimo que evita una urgencia

    Actualizado el 20 de agosto de 2026. El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El certificado que caducó cuarenta y ocho horas antes de una licitación

    Lucía dirige una ingeniería de catorce personas que prepara proyectos para ayuntamientos y empresas industriales. La escena comienza un martes a las 8:12, cuando el equipo iba a cerrar una oferta de 94.000 euros: la plataforma rechazó el expediente porque el certificado de estar al corriente había caducado el domingo. Al buscar una copia actualizada aparecieron además una póliza de responsabilidad civil pendiente de renovación y un poder cuyo alcance nadie sabía explicar.

    Lucía y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La oferta suponía casi el 18 % de la facturación prevista del trimestre. Renovar el certificado llevó una mañana; confirmar la póliza, dos días; reconstruir el poder, cuatro llamadas y una visita a notaría. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: cada documento tenía dueño aparente, pero ninguno tenía responsable operativo, fecha de aviso ni enlace a la versión válida. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Lucía no compró un ERP esa semana. Abrió una hoja con 37 documentos críticos, asignó dos avisos y obligó a enlazar el original, no una captura enviada por mensajería.

    Tres meses después, la empresa renovó nueve documentos antes de plazo y dejó de descubrir caducidades al abrir una licitación. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Una carpeta llena no es un sistema de vencimientos

    El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca.

    Un documento puede existir y estar vencido; puede estar vigente y no cubrir la actividad; o puede ser correcto pero imposible de localizar cuando otra persona lo necesita. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La unidad de control debe ser el documento con su finalidad, no la carpeta ni el proveedor de software. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Los 37 documentos de Lucía: priorizar por consecuencia, no por color

    Para Lucía, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una ingeniería de catorce personas que prepara proyectos para ayuntamientos y empresas industriales, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Certificados tributarios y de Seguridad Social 6 Bloqueo de licitación o contratación 30 y 7 días
    Pólizas y recibos 8 Actividad sin cobertura acreditable 60 y 15 días
    Poderes y firmas 5 Acto firmado sin alcance claro Revisión semestral
    Contratos y homologaciones 18 Pérdida de acceso, precio o proveedor 90 y 30 días

    Lucía trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Lucía. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    La hoja de siete columnas que sí podía mantener el equipo

    El control mínimo utilizó estos campos: documento, finalidad, fecha de vencimiento, primer aviso, responsable, enlace al original y estado de renovación. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Administración revisaba los avisos cada lunes durante quince minutos y solo escalaba lo que podía detener una venta, una obra o una obligación. La persona responsable no tenía que renovar siempre el documento: debía confirmar la acción, el plazo y la evidencia final. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Cualquier documento sin responsable o sin original enlazado pasaba a rojo aunque faltaran meses para caducar. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Lucía probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, control de documentos vencidos sin ERP dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Lucía conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Lucía

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Código de Comercio, Ley General Tributaria, Código Civil, Ley de Sociedades de Capital. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Lucía, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Lucía

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Lucía, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Lucía al punto de partida

    • Guardar varias versiones con nombres como final, final2 y definitivo.
    • Avisar solo el día del vencimiento, cuando la renovación exige certificados o pago previo.
    • Dar por válida una captura sin comprobar emisor, alcance y fecha.
    • Depender de la memoria de quien creó la carpeta.

    En una ingeniería de catorce personas que prepara proyectos para ayuntamientos y empresas industriales, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Lucía vuelve al siguiente cierre con una regla distinta

    Lucía no compró un ERP esa semana. Abrió una hoja con 37 documentos críticos, asignó dos avisos y obligó a enlazar el original, no una captura enviada por mensajería. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    tres meses después, la empresa renovó nueve documentos antes de plazo y dejó de descubrir caducidades al abrir una licitación. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Lucía no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Inventario inicial de documentos que pueden detener una operación.
    • Original vigente enlazado desde una única fila.
    • Dos avisos proporcionados al tiempo real de renovación.
    • Responsable y sustituto identificados.
    • Cierre de la incidencia con evidencia, no solo con la palabra hecho.

    Si faltaba uno de estos puntos en el caso de Lucía, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Lucía sin mezclar decisiones distintas, conviene revisar también documentos vencidos: alertas semanales, documentos vencidos: relación entre proveedores y clientes y archivo documental y evidencia de cierre. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre control de documentos vencidos sin ERP, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Nómina o dividendos: qué conviene cobrar como socio en 2026

    Nómina o dividendos: qué conviene cobrar como socio en 2026

    La disyuntiva entre dividendos o nómina de socios no admite una respuesta única, pero sí una regla rápida de decisión.

    Si trabajas a jornada completa en la empresa, necesitas cotizar para tu jubilación o baja médica, y tus funciones son equiparables a las de un directivo del sector, prioriza el salario. Si ya tienes cobertura social suficiente, la empresa genera caja sobrante y hay beneficios distribuibles aprobados en junta, el dividendo gana eficiencia fiscal. Con varios socios y rentas personales distintas, casi siempre compensa combinar ambas vías en proporciones ajustadas a cada perfil.

    • Renta personal alta y necesidad de cotizar: más peso en nómina.
    • Caja sobrante sin urgencias de tesorería: más peso en dividendos.
    • Varios socios con dedicaciones distintas: mezcla ajustada a cada caso.

    Consejo profesional: guarda siempre un contrato o nombramiento que describa tus funciones reales, y compara tu sueldo con el de un puesto equivalente en el mercado. Sin esa documentación, Hacienda puede cuestionar la nómina o recalificar el dividendo como retribución encubierta.

    Puntos clave

    La mayoría de socios de pymes en España optimiza su carga fiscal con un salario de mercado defendible más dividendos sobre el excedente, ajustados cada ejercicio.

    Punto Detalles
    Regla de decisión rápida Renta alta y dedicación plena piden más nómina; caja sobrante y renta cubierta piden más dividendo.
    Fiscalidad distinta El salario tributa en la base general del IRPF; el dividendo, en la base del ahorro tras pagar el Impuesto sobre Sociedades.
    Cotización solo en nómina El dividendo no genera cotización, lo que afecta a la pensión y a las prestaciones futuras del socio.
    Documentación como defensa Contratos, actas de junta y comparables de mercado son la principal protección ante una comprobación.
    Revisión con Taxeastrategies Un asesor personal recalcula el mixto óptimo cuando cambian tu renta o el tipo del Impuesto sobre Sociedades.

    Tabla de contenidos

    Dividendos o nómina para socios: comparativa rápida

    Antes de hacer números conviene ver de un vistazo cómo se comportan ambas vías en las variables que realmente importan: fiscalidad, cotización, efecto contable y riesgo.

    Dimensión Nómina Dividendos
    Base impositiva y tipos IRPF, base general (tramos progresivos) Base del ahorro (tipos menores, pero tras pagar el IS)
    Cotización a la Seguridad Social Sí, según régimen del socio No cotiza
    Impacto en beneficio e IS Gasto deducible, reduce la base del IS Se reparte sobre beneficio ya tributado en el IS
    Requisitos formales y timing Contrato o nombramiento, nómina mensual Cuentas aprobadas, acuerdo de junta, acta
    Riesgo fiscal Bajo si el sueldo es de mercado Alto si sustituye a un salario por trabajo real
    Mejor para Socio trabajador con dedicación plena Socio con renta ya cubierta o caja sobrante
    • Socio trabajador con renta alta y funciones ejecutivas: nómina como base, dividendo como complemento.
    • Socio minoritario sin funciones ejecutivas: dividendos casi en exclusiva.
    • Socio único con varias fuentes de ingresos: mixto revisado cada ejercicio.

    Cuando las cifras empiezan a moverse en varias direcciones (cambios en el tipo del Impuesto sobre Sociedades, entrada de un nuevo socio, aumento de beneficios), toca simular con datos reales o consultar a tu asesor antes de fijar la política del año.

    Cómo tributan salarios y dividendos en España

    La diferencia jurídica es clara y la Agencia Tributaria la aplica sin margen de interpretación: los rendimientos del trabajo tributan en la base general del IRPF, con tramos progresivos que llegan hasta el 47 % según comunidad autónoma, mientras que los dividendos se consideran rendimientos del capital mobiliario e integran la base del ahorro, con tipos que oscilan entre el 19 % y el 30 % según el importe.

    Pero el dividendo no sale gratis para la empresa. Ese doble paso, primero el IS y después el IRPF del socio sobre el dividendo, es lo que hay que comparar contra el coste combinado de nómina y cotizaciones.

    Un ejemplo simplificado ayuda a ver la diferencia. Un socio con una renta personal de 35.000 € anuales suele salir mejor parado subiendo algo la nómina, porque su tipo marginal en el IRPF todavía es moderado y necesita generar bases de cotización. A partir de 60.000 €, el tipo marginal del salario empieza a acercarse al tramo alto, y desviar parte del excedente a dividendos reduce la factura conjunta. Con rentas de 100.000 € o más, el mixto suele imponerse con claridad: un salario que cubra las funciones reales y cotice lo necesario, y el resto en dividendos tras cerrar cuentas.

    Análisis comparativo del efecto fiscal según el nivel de ingresos

    Estos umbrales no son fijos ni universales. Dependen del tipo marginal de cada comunidad autónoma, del régimen de cotización del socio y de si la empresa tributa al tipo general o a uno reducido del Impuesto sobre Sociedades.

    El Ministerio de Hacienda mantiene actualizada la normativa sobre el IS y los procedimientos de aprobación de cuentas, un punto de referencia obligado antes de fijar cualquier política de reparto.

    Consejo profesional: revisa la estrategia cada año, no solo cuando cambian tus ingresos. El tipo del Impuesto sobre Sociedades tiene una senda de reducción prevista entre 2025 y 2029, y ese movimiento desplaza el punto en el que el dividendo deja de ser la opción más cara para el conjunto empresa más socio, según recoge el análisis de Scentia Alliance sobre salario o dividendos en 2026.

    Seguridad Social: qué cotiza y qué no

    El socio trabajador, el administrador retribuido con funciones ejecutivas y el autónomo societario deben cotizar, normalmente en el Régimen Especial de Trabajadores Autónomos si tienen el control efectivo de la sociedad. El dividendo, en cambio, no genera ninguna obligación de cotización.

    • Socio con control efectivo y funciones ejecutivas: cotiza como autónomo societario.
    • Administrador sin retribución por el cargo pero con salario por trabajo real: cotiza por ese salario.
    • Socio capitalista sin funciones en la empresa: no cotiza, cobre lo que cobre en dividendos.

    Dejar de cotizar reduce el coste inmediato para la empresa, pero también reduce la base reguladora para la jubilación, la prestación por incapacidad o el paro. Un socio de 40 años que renuncia a cotizar durante una década para maximizar dividendos puede encontrarse con una pensión notablemente menor cuando llegue el momento, así que la decisión no es solo fiscal.

    Cuándo conviene subir la nómina

    1. Trabajas a jornada completa y tus funciones son equiparables a las de un director o gerente contratado externamente.
    2. Necesitas generar base de cotización suficiente para tu jubilación o para acceder a prestaciones por baja.
    3. Existen comparables claros en el mercado o en la propia plantilla que justifican ese nivel salarial.
    • Un sueldo muy por debajo del de mercado es una de las señales que más fácilmente activa una comprobación.
    • La forma de blindarte es simple: contrato firmado, funciones descritas y una nómina coherente con lo que cobraría un tercero por el mismo puesto.

    Un caso habitual: un socio que dirige la operativa diaria de una pyme con beneficios moderados suele salir beneficiado subiendo su nómina hasta un nivel de mercado, incluso si eso reduce el margen para repartir dividendos ese ejercicio.

    Cuándo tienen sentido los dividendos

    • Existe beneficio distribuible real, con las reservas legales cubiertas y un acuerdo aprobado en junta.
    • El socio ya tiene su cobertura social resuelta por otra vía, o su renta personal es baja y el tipo del ahorro le sale más ventajoso.
    • La empresa tiene varios socios con distinta dedicación, y el dividendo permite repartir beneficio sin distorsionar las nóminas de quienes sí trabajan.

    El dividendo no cotiza, pero eso mismo es su punto débil si se usa mal: sustituir un salario que remunera trabajo real por un reparto de beneficios es exactamente el patrón que Hacienda revisa con más atención.

    Estrategia mixta: cómo combinar nómina y dividendos

    El diseño práctico sigue un orden lógico: primero fijas un salario defendible por las funciones reales del socio y después dejas que el resto del beneficio se reparta como dividendo cuando las cuentas lo permitan.

    Un ejemplo con cifras redondas para una pyme con 150.000 € de beneficio antes de impuestos y un socio que trabaja a jornada completa:

    1. Fijas un salario de mercado de 45.000 € brutos, deducible en el IS y sujeto a cotización.
    2. El beneficio restante, unos 105.000 € antes de impuestos, tributa al tipo del Impuesto sobre Sociedades vigente para la empresa.
    3. El beneficio neto tras el IS se distribuye como dividendo, y el socio lo integra en su base del ahorro al presentar la renta.
    4. Comparas el coste total (IRPF del salario más cotizaciones, frente a IS más IRPF del dividendo) para verificar que el reparto elegido minimiza la factura conjunta sin descuidar la cobertura social.

    La proporción exacta (un 80/20, un 60/40 entre salario y dividendo) depende del tamaño de la empresa, del número de socios y de cuánta caja necesita retener el negocio para operar. Una empresa con caja ajustada no debería forzar un dividendo alto solo por eficiencia fiscal si eso compromete pagos a proveedores o inversión.

    La sensibilidad de este cálculo es alta: si el tipo del Impuesto sobre Sociedades baja en los próximos ejercicios, el dividendo gana atractivo relativo; si sube, el salario recupera terreno. Por eso el mixto no es una decisión que se toma una vez y se olvida.

    Consejo profesional: documenta cada decisión de reparto en el acta de la junta, con el importe exacto, la fecha del acuerdo y la referencia a las cuentas aprobadas que lo sustentan. Esa acta es tu primera línea de defensa si Hacienda pide justificación años después.

    Holding: cuándo tiene sentido y cuándo no

    Una estructura con sociedad holding puede diferir la tributación del dividendo cuando este pasa de la filial operativa a la holding, y permite acumular beneficios para reinvertir sin que el socio persona física tribute de inmediato. También facilita separar el patrimonio empresarial del riesgo operativo del día a día.

    Calculadora y documentación utilizadas para el análisis de la estructura societaria

    Pero tiene costes reales: constitución y mantenimiento de una segunda sociedad, contabilidad adicional y la obligación de que las operaciones entre ambas se valoren a precio de mercado. Hacienda vigila especialmente la sustancia económica de la holding, es decir, que no sea una estructura vacía creada solo para diferir impuestos.

    Para una pyme pequeña, con un único socio y beneficios moderados, montar una holding rara vez compensa: los costes de gestión superan el ahorro fiscal esperado. Tiene sentido a partir de cierto volumen de beneficio recurrente o cuando hay varios socios con horizontes de reinversión distintos.

    Errores que activan una comprobación de Hacienda

    La Administración analiza la realidad económica del cargo, no solo el papel. Estas son las señales que más comprobaciones generan:

    • Sueldos claramente por debajo del de mercado para socios con dedicación plena.
    • Reparto de dividendos sin beneficio distribuible real o sin acta de junta que lo respalde.
    • Facturación del socio a su propia empresa como si fuera un profesional externo, sin medios propios que justifiquen esa actividad.
    • Pagos en especie (coche, vivienda, dietas) sin documentar ni valorar correctamente.

    Las consecuencias habituales incluyen la pérdida de deducibilidad del gasto, una regularización con intereses de demora y, en los casos más graves, sanciones. El documento práctico sobre retribución de socios y administradores recoge criterios concretos para comparar tu sueldo con el de mercado antes de que lo haga un inspector.

    Checklist de documentos y pasos formales

    Para nómina: contrato o nombramiento como administrador, alta en el régimen de cotización correspondiente, nóminas mensuales con sus retenciones, y el modelo de Seguridad Social al día.

    Para dividendos: cuentas anuales aprobadas, acuerdo de la junta general reflejado en acta, certificado de beneficios distribuibles que respete las reservas legales, y justificante bancario del pago.

    1. Antes de pagar: verifica que existe beneficio distribuible y que las reservas obligatorias están cubiertas.
    2. Durante: redacta el acta con el importe, la fecha y la firma de los socios presentes.
    3. Después: conserva toda la documentación un mínimo de cuatro años, el plazo general de prescripción fiscal.
    • Guarda copia digital de contratos, actas y nóminas en un sistema accesible y ordenado.
    • Revisa anualmente si tu política retributiva sigue siendo coherente con el mercado y con los beneficios reales de la empresa.

    El enfoque práctico del asesor

    Lo que separa una estrategia defendible de una arriesgada casi nunca es el importe, sino la documentación que la respalda. Si tus cifras son significativas o tienes varios socios con intereses distintos, merece la pena simular el reparto con datos reales antes de cerrar el ejercicio.

    Cómo te ayuda Taxeastrategies a decidir tu retribución

    Taxeastrategies diseña la simulación numérica de tu caso concreto, comparando el coste real de subir nómina frente a repartir dividendos, y te acompaña en la redacción del acta de junta que respalda cada decisión.

    Taxeastrategies

    El servicio incluye control fiscal continuo, no solo una revisión anual: cuando cambia el tipo del Impuesto sobre Sociedades o tu renta personal se mueve de tramo, tu asesor te avisa y recalcula la mezcla óptima entre salario y dividendo. Si además necesitas ordenar contratos, actas y comparables de mercado para blindar tu posición ante Hacienda, la guía de gastos deducibles para autónomos es un buen punto de partida para entender qué retribuciones acepta la Agencia Tributaria como gasto. Solicita una simulación inicial con tu asesor personal y decide con cifras reales, no con suposiciones.

    Fuentes

    Para comprobar tramos, tipos y procedimientos de primera mano, consulta la Agencia Tributaria y el Ministerio de Hacienda.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cómo se pagan los dividendos a los socios?

    Se pagan por transferencia bancaria tras aprobar las cuentas anuales y el reparto en junta general, dejando constancia en el acta y conservando el justificante de pago.

    ¿Cómo se reparten los dividendos entre los socios?

    Se reparten en proporción a su porcentaje de participación en el capital social, salvo que los estatutos recojan un reparto distinto acordado por unanimidad.

    ¿Cómo tributan los dividendos en España?

    ¿Cuándo están exentos los dividendos?

    Para personas físicas no existe una exención general relevante en la práctica habitual de una pyme; la exención por dividendos que existió en el pasado ya no está vigente.

    ¿Qué pasa si la empresa tiene pérdidas y no puede repartir dividendos?

    Sin beneficio distribuible no cabe reparto legal de dividendos, así que la retribución del socio ese ejercicio debe canalizarse por nómina si necesita ingresos, siempre que la empresa tenga liquidez para asumirla.

    ¿Ayuda Taxeastrategies a preparar la documentación del reparto?

    Sí, Taxeastrategies acompaña la redacción de actas, la revisión de cuentas y la simulación fiscal previa al reparto para que la decisión quede documentada y defendible.

    Recomendación

  • Modelo 200 sociedades: guía práctica para presentarlo bien

    Modelo 200 sociedades: guía práctica para presentarlo bien

    El Modelo 200 es la declaración anual del Impuesto sobre Sociedades, y en algunos casos también del IRNR mediante el modelo 206 para establecimientos permanentes. Tu empresa debe presentarlo por vía telemática a través de Sociedades WEB, respetando dos calendarios distintos según domicilies el pago o no.

    La acción inmediata es sencilla de enumerar, aunque exige preparación previa:

    • Cierra tus datos contables y fiscales del ejercicio antes de acceder a Sociedades WEB.
    • Decide la forma de pago: domiciliación bancaria o NRC generado por tu banco.
    • Genera y valida el fichero .200 conforme al esquema técnico antes de firmar.

    Consejo profesional: si domicilias el pago, tu ventana se cierra antes que el plazo general. Márcala en el calendario con una semana de margen para resolver imprevistos bancarios.

    El plazo general llega hasta el 25 de julio de 2026, mientras que la domiciliación bancaria solo admite presentaciones entre el 1 y el 22 de julio de 2026.

    Calendario de escritorio con las fechas clave de impuestos señaladas

    Puntos clave

    La presentación correcta del Modelo 200 depende de respetar dos calendarios distintos (domiciliación y plazo general) y de validar el fichero .200 antes de firmarlo.

    Punto Detalles
    Dos plazos, no uno La domiciliación cierra el 22 de julio de 2026; el plazo general llega hasta el 25 de julio de 2026.
    Identificación según perfil Los colaboradores sociales necesitan certificado electrónico; los apoderados pueden usar también Cl@ve Móvil o eIDAS.
    El NRC no es intercambiable El código de 22 dígitos debe generarse específicamente para el Modelo 200, nunca reutilizando uno del 206.
    Valida antes de firmar Comprobar NIF, IBAN e importes evita rechazos y pérdidas de la ventana de domiciliación.
    Apoyo profesional disponible Taxeastrategies valida el fichero .200, gestiona el pago y representa a la empresa ante la AEAT.

    Tabla de contenidos

    Qué es el modelo 200 sociedades y quién está obligado a presentarlo

    El Modelo 200 sociedades es el impreso oficial con el que las personas jurídicas liquidan el Impuesto sobre Sociedades ante la Agencia Tributaria. Cuando el declarante es un establecimiento permanente de una entidad no residente o una entidad en régimen de atribución de rentas con presencia en España, la declaración correspondiente pasa a tramitarse bajo el Modelo 206, vinculado al IRNR.

    Están obligadas a presentarlo todas las sociedades mercantiles residentes en España, con independencia de que hayan tenido actividad o resultado positivo durante el ejercicio. También lo presentan los grupos fiscales que tributan en régimen de consolidación, aunque con particularidades en el cálculo de la base imponible conjunta.

    Quedan exceptuadas, en determinadas condiciones, algunas entidades parcialmente exentas sin ingresos sujetos a gravamen ni rentas superiores a los umbrales que marca la normativa. Fuera de esos casos concretos, la obligación es prácticamente universal para cualquier sociedad activa.

    La cumplimentación automática se apoya en los diseños de registro y en el Anexo I y el esquema mod2002025.xsd, que definen casilla por casilla cómo debe construirse el fichero de presentación.

    ¿Cuándo se presenta el modelo 200 de sociedades?

    El calendario fiscal de 2026 establece dos fechas que conviene distinguir con claridad, porque confundirlas es el error de plazo más habitual entre pymes.

    • Plazo general de presentación: hasta el 25 de julio de 2026 para ejercicios que coinciden con el año natural.
    • Plazo de domiciliación bancaria: del 1 al 22 de julio de 2026, con fecha de cargo prevista en torno al 27 de julio de 2026.
    • Ejercicios no naturales: el plazo corre desde el día siguiente a los seis meses posteriores al cierre del ejercicio, durante los veinticinco días naturales siguientes.

    La diferencia entre ambas ventanas no es un tecnicismo menor. Si intentas domiciliar el pago después del 22 de julio, Sociedades WEB simplemente no lo permite, y tendrás que recurrir al NRC bancario o presentar sin pago inmediato mediante reconocimiento de deuda, con los recargos que eso puede implicar si no gestionas el aplazamiento correctamente.

    Este desfase de tres días entre el cierre de la domiciliación (22 de julio) y el plazo general (25 de julio) es, en la práctica, el margen de maniobra que te queda si detectas un problema de última hora con tu cuenta bancaria.

    Cómo presentar el modelo 200: Sociedades WEB, firma y pago

    La presentación se realiza íntegramente a través de Sociedades WEB, el servicio de la AEAT diseñado específicamente para este impuesto. El acceso admite tres vías de identificación: certificado electrónico, Cl@ve Móvil (reservado a personas físicas que actúan como representantes) y eIDAS para entidades de otros países de la Unión Europea.

    Si la declaración la presenta un colaborador social en nombre de la empresa, el certificado electrónico es obligatorio y debe usarse la función «Importar» desde la ventana inicial de datos identificativos. Los apoderados, en cambio, disponen de las tres opciones de identificación mencionadas.

    El flujo práctico sigue este orden:

    1. Accede a Sociedades WEB con la identificación correspondiente y crea la declaración o importa un fichero .200 previamente generado.
    2. Cumplimenta o revisa los datos, ejecuta la validación técnica y corrige cualquier aviso antes de continuar.
    3. Genera la vista previa en PDF y el fichero .200 definitivo conforme al esquema oficial.
    4. Elige la forma de pago: domiciliación bancaria (solo dentro de su ventana), NRC generado por tu banco, o reconocimiento de deuda si no hay ingreso inmediato.
    5. Firma electrónicamente y envía la declaración, conservando el justificante generado.

    Si optas por el NRC en lugar de domiciliar, el código de 22 dígitos debe generarlo tu entidad bancaria específicamente para el Modelo 200, y no sirve un NRC emitido para el 206 ni viceversa.

    Consejo profesional: valida el fichero .200 antes de firmar, no después. Un error de diseño de registro detectado en el último paso obliga a rehacer el proceso completo, y con la ventana de domiciliación cerrada puedes perder esa opción de pago.

    Qué campos y anexos son más determinantes al rellenar el formulario

    No todas las casillas del Modelo 200 pesan igual sobre el resultado final. Cuatro bloques concentran la mayoría de los ajustes y, por tanto, de los errores.

    Esquema de las secciones principales del modelo 200 de declaración de impuestos

    Las casillas identitarias iniciales determinan si tu declaración corresponde efectivamente al 200 o si, por tratarse de un establecimiento permanente, debe tramitarse como Modelo 206. Un error aquí invalida el resto del trabajo.

    El apartado de resultado contable y sus correcciones fiscales es donde se ajustan las diferencias entre el beneficio contable y la base imponible: amortizaciones no deducibles, provisiones, y gastos que la normativa del Impuesto sobre Sociedades no admite sin matices. Revisar los gastos deducibles aplicables antes de esta fase evita ajustes de última hora.

    Las deducciones y bonificaciones (I+D+i, creación de empleo, reserva de capitalización) requieren documentación de soporte que la AEAT puede solicitar en una comprobación posterior, así que consérvala aunque no la adjuntes en el envío.

    Por último, la información sobre operaciones vinculadas exige coherencia entre lo declarado y la documentación de precios de transferencia que la empresa debe tener preparada, especialmente en grupos con varias sociedades relacionadas.

    Los rechazos técnicos más frecuentes en la validación proceden de discrepancias entre el NIF declarado y el titular de la cuenta bancaria, de importes que no cuadran entre páginas del formulario, o de casillas obligatorias dejadas en blanco por error de importación del fichero .200.

    Autoliquidación rectificativa: cómo corregir errores tras presentar

    Si detectas un error después de enviar la declaración, la vía depende de si el error te perjudica o te beneficia fiscalmente. Cuando el resultado declarado te perjudica, corresponde una autoliquidación rectificativa; cuando detectas que declaraste de menos, la corrección se canaliza como declaración complementaria.

    • El procedimiento se inicia desde Sociedades WEB, generando un nuevo fichero .200 marcado como rectificativo y referenciando la declaración original.
    • Conviene documentar internamente el motivo de la rectificación antes de enviarla, sobre todo si afecta a deducciones o a operaciones vinculadas.
    • Rectificar fuera del plazo voluntario puede generar recargos o intereses de demora, según el tiempo transcurrido y si la AEAT ya había iniciado alguna comprobación.

    Cuanto antes detectes la discrepancia, menor será el coste de corregirla.

    Checklist antes de firmar y enviar el modelo 200

    Antes de pulsar «enviar», dedica diez minutos a repasar estos puntos. Es la diferencia entre una presentación limpia y un rechazo que te obliga a rehacer el proceso con el reloj de la domiciliación corriendo en contra.

    1. Confirma que el NIF, la razón social y el IBAN coinciden exactamente entre el formulario, el fichero .200 y los registros bancarios.
    2. Verifica que los importes cuadran entre las distintas páginas del formulario y que no quedan casillas obligatorias sin cumplimentar.
    3. Si el resultado es a ingresar sin domiciliar, comprueba que el NRC introducido corresponde específicamente al Modelo 200 y no a otro modelo.
    4. Genera el fichero conforme al esquema mod2002025.xsd y ejecuta la validación técnica antes de la firma final.
    5. Si presenta un tercero, confirma su perfil (colaborador social o apoderado) y el método de identificación que ese perfil exige.

    Consejo profesional: guarda una copia del fichero .200 exportado y del PDF que genera Sociedades WEB tras la presentación. Son tu única prueba documental ante una comprobación posterior o una rectificación futura. Organizar estos justificantes en un sistema de gestión documental evita perderlos cuando cambian los responsables del área fiscal.

    Cuándo conviene contratar una asesoría para el modelo 200

    No toda empresa necesita externalizar esta declaración, pero hay señales claras de que hacerlo compensa. Si tu sociedad forma parte de un grupo fiscal en régimen de consolidación, si tienes operaciones vinculadas relevantes que exigen documentación de precios de transferencia, o si arrastras discrepancias contables que no terminas de cuadrar, el riesgo de un rechazo o de una comprobación posterior crece considerablemente.

    También tiene sentido cuando el equipo interno no dispone de tiempo para validar el fichero técnico dentro del margen estrecho de la domiciliación bancaria.

    Una sociedad recién constituida que aún no domina el proceso, por ejemplo, suele ahorrar más tiempo delegando esta primera declaración que aprendiendo el flujo técnico bajo presión de plazo.

    Perspectiva sobre errores recurrentes y buenas prácticas

    Los fallos que más sanciones generan no son de cálculo fiscal, sino operativos: un IBAN que no coincide con el titular, ajustes fiscales olvidados por falta de rutina en el cierre contable, o avisos de validación ignorados por prisa. Una rutina mensual de cierre, revisada con antelación a julio, elimina la mayoría de estos problemas antes de que lleguen a Sociedades WEB. Si tienes dudas sobre algún apartado, revisa el checklist técnico o solicita una revisión profesional antes de firmar.

    Cómo te ayuda Taxeastrategies a presentar el modelo 200 sin sobresaltos

    Taxeastrategies

    Trabajamos con un asesor fiscal asignado desde el primer día, que sigue tu cierre contable con antelación suficiente para llegar a julio sin ajustes de última hora. Esa continuidad es la que reduce el riesgo de rechazos: cuando conoces los números de tu cliente durante todo el año, no improvisas la declaración en las dos últimas semanas del plazo. Si tu empresa acaba de constituirse y presentará su primer Modelo 200, también te acompañamos desde la constitución de la sociedad para que las obligaciones fiscales queden organizadas desde el origen. Cuéntanos en qué punto está tu cierre fiscal y te decimos qué necesitas resolver antes del 22 de julio.

    Fuentes

    • Agencia Tributaria: Sociedades WEB — Presentación modelo 200

    Conserva siempre el PDF que genera Sociedades WEB tras el envío: es tu único justificante ante una comprobación futura.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cuándo se presenta el modelo 200 de sociedades?

    El plazo general llega hasta el 25 de julio de 2026 para ejercicios coincidentes con el año natural; si domicilias el pago, el límite se adelanta al 22 de julio de 2026.

    ¿Cuánto se paga en el modelo 200?

    No existe una cuota fija: el importe depende del resultado fiscal del ejercicio, los ajustes aplicados y las deducciones acreditadas, y se calcula al cumplimentar la declaración.

    ¿Cómo se rellena el modelo 200 del Impuesto sobre Sociedades?

    Se cumplimenta a través de Sociedades WEB, introduciendo datos identificativos, resultado contable, ajustes fiscales y deducciones, para después generar y validar el fichero .200 antes de firmarlo.

    ¿Qué diferencia hay entre el modelo 200 y el 206?

    El Modelo 200 corresponde a sociedades residentes sujetas al Impuesto sobre Sociedades, mientras que el Modelo 206 se aplica a establecimientos permanentes y entidades no residentes sujetas al IRNR.

    ¿Es mejor presentar el modelo 200 solo o con una asesoría?

    Si tu empresa forma parte de un grupo fiscal, tiene operaciones vinculadas o arrastra discrepancias contables, una asesoría como Taxeastrategies reduce el riesgo de rechazos y recargos.

    Recomendación