Categoría: Fiscalidad

  • El futuro de la cotización de autónomos en España

    El futuro de la cotización de autónomos en España

    Una subida de ingresos no siempre se traduce en más liquidez para el autónomo. Con el sistema de cotización vinculado a los rendimientos reales, cada decisión comercial, cada gasto deducible bien documentado y cada previsión de beneficio afecta también a la cuota. Por eso, hablar del futuro de la cotización de autónomos no consiste en adivinar una cifra mensual: consiste en preparar el negocio para un modelo donde fiscalidad, tesorería y protección social están cada vez más conectadas.

    Para un freelance, una tienda online o un pequeño negocio de servicios, la cuota deja de ser un coste estático que se asume sin más. Pasa a formar parte de la planificación financiera. Y esa diferencia separa a quien reacciona al cierre anual de quien toma decisiones con control.

    El futuro de la cotización de autónomos depende de tus rendimientos

    El cambio estructural ya está sobre la mesa: la cotización se calcula en función de los rendimientos netos previstos de la actividad, no exclusivamente de una base elegida con amplia libertad. El sistema se articula mediante tramos y permite ajustar la previsión de ingresos durante el año dentro de los límites y plazos establecidos.

    La lógica parece sencilla: quien obtiene menos rendimiento debería soportar una cuota menor y quien gana más debería contribuir en mayor medida. Sin embargo, la aplicación práctica requiere atención. La cuota que se paga mes a mes se basa en una previsión, mientras que la Administración puede regularizar posteriormente al contrastarla con los datos fiscales definitivos.

    Ahí aparece el riesgo más habitual. Si durante el año se declara una previsión de rendimiento inferior a la realmente obtenida, la actividad puede disfrutar temporalmente de una cuota más baja, pero tendrá que afrontar una regularización posterior. Si sucede lo contrario, se habrá adelantado una cotización superior a la necesaria, aunque pueda existir devolución conforme al procedimiento aplicable.

    No es solo una cuestión administrativa. Una regularización imprevista compite con el pago de proveedores, una campaña de captación, la reposición de stock o la reserva de impuestos. Para negocios con márgenes ajustados o ingresos estacionales, esa falta de previsión puede tensionar la caja más que la propia cuota.

    Qué puede cambiar en los próximos años

    Las tablas de tramos, las bases asociadas y los importes de cuota están sujetos a revisión normativa. El horizonte del modelo de rendimientos reales contempla una evolución gradual, pero las cifras concretas de cada ejercicio dependen de los acuerdos y normas que se aprueben. Conviene desconfiar tanto de titulares que anuncian una subida inevitable para todos como de simulaciones basadas en tablas desactualizadas.

    El debate de fondo continuará en torno a tres cuestiones: cuánto debe cotizar cada nivel de rendimiento, qué cobertura genera esa cotización y cómo se resuelve la distancia entre la previsión inicial y el resultado real del negocio. También influirán la sostenibilidad del sistema de pensiones, la evolución de los ingresos públicos y la necesidad de no castigar la creación de actividad económica.

    Para el autónomo, la lectura útil es otra: no conviene construir el precio de sus servicios, su nómina personal o su estructura de gastos suponiendo que la cuota permanecerá inalterable. La cotización debe tratarse como una partida variable dentro del presupuesto anual.

    Esto afecta especialmente a quienes alternan periodos muy distintos de facturación. Un consultor que concentra proyectos en el último trimestre, un ecommerce que factura gran parte del año en campañas concretas o un profesional turístico en Canarias no debería analizar su cuota desde la foto de un solo mes. La referencia es el rendimiento esperado del conjunto del ejercicio.

    Rendimiento neto no es facturación

    Uno de los errores que más distorsiona las decisiones es confundir ventas con rendimiento neto. La facturación refleja lo que entra por la actividad. El rendimiento es el resultado después de considerar los gastos deducibles vinculados al negocio, con los ajustes que correspondan según la normativa aplicable.

    No todo pago bancario reduce el rendimiento y, por tanto, no todo desembolso tiene el mismo efecto en la cotización futura. Un gasto necesita relación con la actividad, justificación suficiente y registro correcto. La cuota de autónomos, herramientas de trabajo, servicios profesionales o determinados suministros pueden tener un tratamiento fiscal concreto, pero cada caso exige revisar sus condiciones.

    El cálculo de rendimientos para el RETA incorpora además reglas específicas, incluida una deducción genérica en determinados supuestos. Por eso, trasladar sin matices el beneficio de una aplicación de facturación al tramo de cotización puede dar una respuesta incompleta. En sociedades, actividades con gastos mixtos, varios epígrafes o cambios de régimen, el análisis necesita aún más precisión.

    La estrategia correcta no es inflar gastos para bajar la cuota. Además de elevar el riesgo fiscal, gastar sin necesidad destruye margen y liquidez. La optimización válida consiste en identificar los costes reales del negocio, documentarlos correctamente y estimar con rigor el resultado que puede esperarse.

    La cuota debe entrar en tu previsión de tesorería

    La gestión reactiva suele comenzar cuando llega una notificación o cuando la cuenta deja de cuadrar. Una gestión premium empieza antes: convierte los datos del negocio en decisiones. Si tus ingresos cambian de forma relevante, revisar el tramo puede ser razonable. Si vas a cerrar el año con un beneficio mayor al previsto, conviene anticipar el posible ajuste y reservar liquidez.

    Una previsión operativa debería revisar, como mínimo, cuatro variables:

    • la facturación acumulada y la previsión de ventas hasta el cierre;
    • los gastos deducibles reales, no los gastos deseados;
    • el beneficio estimado antes de impuestos y su impacto en la cuota;
    • la liquidez reservada para IVA, IRPF o Impuesto sobre Sociedades y posibles regularizaciones.

    No hace falta convertir cada semana en un ejercicio contable. Para muchos autónomos, una revisión mensual breve y una revisión más profunda al cierre de cada trimestre son suficientes. Lo relevante es que la información llegue a tiempo para actuar.

    Un diseñador freelance que empieza el año con clientes pequeños y firma después un contrato recurrente debe actualizar su previsión. Un ecommerce que invierte más en publicidad para crecer debe diferenciar entre una inversión comercial útil y un gasto que no mejora su rentabilidad. Un administrador de sociedad no puede asumir que sus reglas de cálculo son idénticas a las de un autónomo persona física. En todos los casos, el detalle modifica la decisión.

    Cotizar más también tiene una dimensión estratégica

    La conversación suele centrarse en pagar menos, una preocupación legítima. Pero el futuro de la cotización de autónomos también obliga a pensar qué se obtiene a cambio. La base por la que se cotiza influye en determinadas prestaciones, como incapacidad temporal, cese de actividad, nacimiento y cuidado de menor o jubilación, conforme a los requisitos de cada prestación.

    Esto no significa que siempre interese elevar voluntariamente la cotización. Para una actividad que está validando mercado y necesita tesorería, la prioridad puede ser preservar caja. Para un profesional consolidado, con ingresos previsibles y una estrategia de protección personal insuficiente, puede tener sentido valorar el nivel de cobertura junto con el ahorro, los seguros y la planificación de jubilación.

    No existe una respuesta universal. Depende de la estabilidad del negocio, la edad, las cargas familiares, el patrimonio, el margen, el nivel de riesgo y la estructura jurídica. La cuota no debe decidirse de forma aislada ni desde el miedo a una futura regularización.

    Un método práctico para llegar preparado

    La mejor defensa frente a cambios de tramos o cuotas es disponer de números actualizados. Primero, proyecta el cierre anual con escenarios prudente, probable y ambicioso. Segundo, compara esa proyección con el tramo elegido y revisa si procede modificar la base dentro de las ventanas permitidas. Tercero, separa en una cuenta o provisión interna el dinero destinado a obligaciones fiscales y de Seguridad Social.

    Después, revisa la calidad de los datos. Las facturas emitidas deben estar completas, los gastos deben conservar soporte y los movimientos personales no deben mezclarse con los del negocio. Cuando la información está ordenada, una simulación de cuota deja de ser una intuición y se convierte en una herramienta de decisión.

    En Taxea Strategies trabajamos esta visión desde la planificación: no basta con presentar modelos correctamente si la persona que dirige el negocio no entiende qué margen tiene, qué importe debe reservar y qué decisión conviene tomar antes de que termine el trimestre.

    El futuro no se controla esperando la tabla definitiva de cada año. Se controla con una previsión honesta, gastos bien gestionados y una tesorería capaz de absorber ajustes sin frenar el negocio. Esa es la diferencia entre pagar una cuota y dirigir una actividad con criterio.

  • Inspección tributaria de autónomos sin sorpresas

    Inspección tributaria de autónomos sin sorpresas

    Una notificación de Hacienda no tiene por qué convertirse en una crisis, pero sí exige método desde el primer día. Una inspección tributaria de autónomos no se resuelve enviando documentos deprisa ni confiando en que “todo estará bien”: se afronta reconstruyendo con precisión la lógica económica, fiscal y documental de cada cifra declarada.

    Para un profesional o negocio moderno, el riesgo no suele estar en una gran irregularidad deliberada. Con frecuencia aparece en gastos mal acreditados, facturas incompletas, ingresos cobrados por una plataforma que no se han conciliado correctamente o decisiones tomadas sin prever su impacto en IVA, IRPF o IGIC. La diferencia entre una comprobación ordenada y una regularización costosa suele estar en la calidad de la documentación y en la estrategia de respuesta.

    Qué implica una inspección tributaria de autónomos

    La Inspección de Hacienda verifica si las declaraciones presentadas reflejan correctamente la actividad económica. Puede revisar IVA, IRPF, retenciones, operaciones intracomunitarias, pagos fraccionados o, en Canarias, las obligaciones vinculadas al IGIC. No todas las actuaciones tienen la misma intensidad: una comprobación limitada suele centrarse en datos y justificantes concretos, mientras que un procedimiento inspector permite una revisión más amplia.

    La notificación identifica el impuesto, los períodos revisados y, habitualmente, la documentación solicitada. Leerla con calma es el primer movimiento estratégico. No conviene responder con información que no se ha pedido, pero tampoco dejar fuera elementos que explican una operación relevante. Cada documento entregado debe ser coherente con los libros registro, las facturas, los movimientos bancarios y las declaraciones presentadas.

    El procedimiento de inspección tiene plazos legales y, con carácter general, no debería prolongarse indefinidamente. Sin embargo, determinadas circunstancias pueden extenderlo. Para el autónomo, el plazo más sensible es el de atender requerimientos o formular alegaciones: ignorarlo o apurar sin preparación limita la capacidad de defender su posición.

    El momento crítico: la primera respuesta a Hacienda

    La primera contestación marca el tono del expediente. Antes de remitir nada, conviene crear un mapa de la revisión: qué ejercicio se analiza, qué impuesto afecta, qué partidas tienen mayor exposición y qué soporte existe para cada una.

    Una respuesta eficaz no consiste en saturar el expediente de archivos. Consiste en aportar la prueba adecuada, ordenada y explicada cuando sea necesario. Si Hacienda cuestiona un gasto de formación, por ejemplo, la factura es necesaria, pero puede no ser suficiente. Habrá que acreditar su relación con la actividad: programa, contenido, aplicación profesional y, si procede, la trazabilidad del pago.

    La misma lógica se aplica a los ingresos. En ecommerce y negocios digitales, las diferencias más habituales nacen de confundir ventas facturadas, cobros recibidos, comisiones de marketplaces, reembolsos y abonos. Un extracto de plataforma sin conciliación bancaria rara vez explica por sí solo la operación completa.

    Revisa la notificación antes de aportar documentación

    Hay tres preguntas que deben responderse desde el inicio: qué pide exactamente Hacienda, qué período está afectado y cuál es el plazo real de contestación. La notificación electrónica puede entenderse rechazada si permanece disponible sin abrir durante el plazo previsto, por lo que revisar las comunicaciones electrónicas no es una tarea administrativa menor.

    Después, centraliza la información en un expediente interno. La documentación debe estar fechada, identificada y vinculada a la partida declarada. Si existe un error claro, conviene analizarlo con frialdad antes de responder. Corregir una incoherencia no equivale siempre a aceptar cualquier ajuste propuesto; importa entender su alcance, sus intereses y las posibles sanciones antes de fijar una posición.

    Documentación que más protege al autónomo

    La defensa fiscal se construye antes de recibir una notificación. Un gasto deducible debe cumplir requisitos materiales y formales: estar vinculado a la actividad, estar justificado, registrado correctamente y respetar las reglas específicas del impuesto aplicable. Tener una factura no convierte automáticamente una compra en deducible.

    En una inspección, suelen ser determinantes las facturas completas emitidas y recibidas, los libros registro, los extractos bancarios, contratos con clientes y proveedores, presupuestos, pedidos y justificantes de pago. También pueden ser relevantes los modelos tributarios presentados, los certificados de retenciones, la documentación de activos amortizables y las comunicaciones con plataformas de venta.

    Los gastos mixtos requieren especial cautela. Teléfono, vehículo, vivienda, viajes o comidas pueden tener una relación parcial con la actividad, pero su deducción exige atender a reglas concretas y reunir evidencias proporcionadas. Declarar el 100% por inercia, sin poder sostenerlo ante una revisión, convierte una decisión de ahorro a corto plazo en un foco de riesgo.

    Para profesionales de Canarias, es esencial no trasladar mecánicamente criterios de IVA al IGIC. El territorio, la localización de clientes y proveedores, las importaciones, las ventas a península o al extranjero y la naturaleza del servicio pueden cambiar el tratamiento. En negocios digitales, esta revisión debe integrarse en el circuito habitual de facturación, no resolverse al cierre trimestral.

    Errores que agravan una inspección

    El primer error es contestar sin diagnóstico. Enviar información desordenada, con versiones distintas de una misma factura o sin conciliación entre bancos y contabilidad, transmite falta de control y puede abrir nuevas preguntas.

    El segundo es confundir colaboración con aceptación. El autónomo debe atender los requerimientos y facilitar la comprobación, pero también puede aportar explicaciones, formular alegaciones y defender un criterio razonable respaldado por hechos y normativa. Firmar una diligencia o recibir una propuesta no implica que toda cuestión esté cerrada ni que no pueda revisarse su contenido.

    El tercero es dejar que la urgencia determine la narrativa. Si una partida necesita explicación, esta debe ser veraz, precisa y consistente. Nunca conviene reconstruir documentos a posteriori, alterar conceptos de facturas ni crear justificantes artificiales. Además del riesgo fiscal, estas prácticas destruyen la credibilidad de toda la documentación presentada.

    Cómo convertir la prevención en una ventaja financiera

    La mejor preparación para una inspección tributaria de autónomos no empieza con una carpeta de última hora. Empieza con una operativa financiera limpia: cuenta bancaria profesional diferenciada cuando sea viable, facturación emitida de forma consistente, conciliaciones periódicas y clasificación correcta de los gastos desde que se producen.

    También exige revisar decisiones con impacto acumulado. La compra de un equipo, el alta de una suscripción, un cambio de residencia fiscal, una venta internacional o la colaboración con otro profesional no son simples gestiones operativas. Cada una puede afectar a deducciones, retenciones, reglas de localización o amortizaciones.

    Aquí una asesoría boutique aporta más valor que la mera presentación de modelos. El objetivo no es solo “cumplir”, sino tomar decisiones que resistan una comprobación y mantengan el ahorro dentro del marco legal. Una calculadora de ahorro o una guía de gastos deducibles puede ayudar a identificar escenarios, pero la documentación y el criterio profesional son los que sostienen la decisión cuando Hacienda pregunta.

    Si llega una propuesta de liquidación

    Cuando la Administración plantea una regularización, hay que estudiar cada ajuste por separado. Puede existir una discrepancia técnica defendible, un problema documental subsanable o un error que aconseje asumir y regularizar. No todas las controversias merecen el mismo esfuerzo ni tienen la misma probabilidad de éxito.

    El análisis debe incluir la cuota propuesta, los intereses, la posible sanción, la solidez de las pruebas y el coste de prolongar el procedimiento. A veces la estrategia adecuada es alegar y defender una deducción; otras, corregir un punto concreto permite concentrarse en las partidas que realmente importan. La decisión acertada no es la más combativa, sino la que protege mejor el patrimonio y la continuidad del negocio.

    Una inspección no define la calidad de tu actividad, pero sí pone a prueba tus procesos. Si tu facturación, tus gastos y tus decisiones pueden explicarse con orden y criterio, Hacienda deja de ser una incógnita y pasa a ser un riesgo gestionable.

  • Asesoría fiscal online comparativa para elegir

    Asesoría fiscal online comparativa para elegir

    Una cuota mensual baja puede parecer una buena decisión hasta que llega un requerimiento de Hacienda, una deducción mal aplicada o una inversión que se realiza sin medir su impacto fiscal. Por eso, una asesoría fiscal online comparativa no debería limitarse a enfrentar tarifas: debe ayudarte a identificar qué tipo de acompañamiento necesita realmente tu negocio y qué valor recibes a cambio.

    Para un autónomo, un ecommerce o una empresa digital, la fiscalidad no es una tarea administrativa aislada. Afecta al margen, a la tesorería, a la forma de contratar, a la conveniencia de invertir y a la tranquilidad con la que se toman decisiones. Elegir asesoría es elegir el nivel de control que quieres tener sobre todo ello.

    Asesoría fiscal online comparativa: qué debes comparar de verdad

    El mercado está lleno de propuestas digitales con promesas parecidas: presentar impuestos, llevar la contabilidad, resolver dudas y centralizar documentos. Sin embargo, el servicio puede ser muy distinto. Algunas plataformas están diseñadas para automatizar trámites sencillos a gran escala. Otras trabajan con una cartera más limitada para aportar criterio, anticipación y atención profesional directa.

    La pregunta no es únicamente cuánto cuesta una asesoría online. La pregunta útil es qué problemas resuelve antes de que tengan un coste económico o de tiempo para tu negocio.

    Precio: mira el alcance, no solo la cuota

    Una tarifa de entrada puede cubrir la presentación de modelos habituales, pero dejar fuera consultas fiscales, elaboración de libros, declaraciones informativas, gestiones ante la Agencia Tributaria, cierre contable o atención ante incidencias. En ocasiones, el precio más bajo acaba multiplicándose con extras que no estaban claros al contratar.

    Pide una respuesta concreta sobre qué incluye la cuota mensual y qué servicios se facturan aparte. También conviene saber si existe permanencia, cómo cambian los precios cuando aumenta la facturación o el volumen de documentos, y si hay costes de alta, baja o traspaso desde otra gestoría.

    No se trata de pagar más por sistema. Se trata de evitar comparar una gestión básica con una asesoría estratégica como si fueran equivalentes. Para una actividad sencilla y estable, una solución estandarizada puede ser suficiente. Para un negocio con crecimiento, varios canales de venta, colaboradores o decisiones de inversión, suele resultar más rentable contar con mayor profundidad profesional.

    Especialización: tu actividad cambia la respuesta fiscal

    Un diseñador freelance que factura servicios nacionales no tiene las mismas necesidades que un ecommerce con ventas en varios territorios. Tampoco las tiene un profesional que opera desde Canarias, una empresa que incorpora socios o un negocio digital que trabaja con plataformas internacionales.

    La especialización no consiste en utilizar términos técnicos. Consiste en entender dónde se concentran los riesgos y oportunidades de una actividad. En ecommerce, por ejemplo, puede ser decisivo revisar la tributación de las ventas, el tratamiento del IVA según los mercados, los gastos de publicidad y las comisiones de plataformas. En Canarias, la relación entre IGIC, clientes peninsulares, proveedores y operativa digital exige un análisis específico, no una respuesta genérica trasladada desde la península.

    Una buena asesoría debe poder explicar con claridad cómo afecta la normativa a tu caso y cuándo conviene revisar una decisión antes de ejecutarla. Si la respuesta a cualquier consulta compleja es siempre “ya lo veremos al final del trimestre”, probablemente estás ante una gestoría reactiva.

    Tecnología: útil cuando reduce fricción y mejora decisiones

    La tecnología es una ventaja cuando permite trabajar con documentos ordenados, visibilidad sobre impuestos, avisos de vencimientos y comunicación ágil. No lo es cuando sustituye el criterio por formularios automáticos que obligan al cliente a interpretar por sí mismo cuestiones que requieren revisión profesional.

    Valora si el área de cliente te permite enviar facturas y gastos de forma sencilla, consultar documentación y seguir el estado de tus obligaciones. Pero mira también el otro lado: quién revisa la información, cómo se detectan errores y qué ocurre si necesitas una respuesta que no está en una base de conocimiento.

    Las herramientas de autoservicio tienen especial valor antes de una decisión. Un simulador de cuota de autónomos, una calculadora de ahorro o una guía práctica de gastos deducibles pueden convertir una duda difusa en una conversación mucho más precisa con tu asesor. La digitalización bien planteada te da autonomía sin dejarte solo.

    La diferencia entre presentar impuestos y planificar

    Presentar un modelo en plazo es imprescindible, pero es el mínimo exigible. La planificación fiscal empieza antes: cuando decides darte de alta, fijar precios, comprar un equipo, contratar a una persona, abrir una nueva línea de negocio o cambiar tu forma de facturar.

    Una asesoría de enfoque boutique aporta valor cuando conecta esos movimientos con sus consecuencias fiscales y financieras. Puede ayudarte a ordenar gastos deducibles con evidencia suficiente, estimar pagos a cuenta, prevenir tensiones de tesorería o detectar que una estructura que funcionaba al principio ya no acompaña el nivel de actividad actual.

    Esto no significa que toda empresa necesite un servicio complejo desde el primer día. Significa que la asesoría debe escalar contigo. Un profesional que empieza puede necesitar claridad en el alta, en sus primeras facturas y en el control de gastos. Más adelante, quizás necesite revisar retenciones, márgenes, contrataciones o la conveniencia de operar mediante una sociedad. La respuesta adecuada depende de la etapa, no de una tarifa prefabricada.

    Señales de una asesoría online que aporta control

    Hay indicadores sencillos que permiten separar una propuesta administrativa de una relación de asesoramiento. El primero es la calidad de las preguntas iniciales. Una firma que pregunta por tu actividad, clientes, territorio, previsión de ingresos, gastos y objetivos está intentando entender tu contexto antes de recomendar.

    El segundo es la claridad. Deberías saber qué documentación debes aportar, en qué fechas, quién es tu interlocutor y cómo se resuelven las incidencias. La opacidad genera dependencia: acabas enviando papeles sin saber qué se presenta ni por qué.

    El tercero es la proactividad. No hace falta recibir correos irrelevantes cada semana, pero sí avisos cuando existe una decisión pendiente, un cambio normativo con impacto o una oportunidad razonable de revisar la situación. Esperar a que el cliente detecte el problema no es una estrategia.

    Por último, observa la accesibilidad del equipo. Un chat automatizado puede servir para dudas operativas, pero no reemplaza una conversación con un especialista cuando está en juego una deducción relevante, una inspección o un cambio de estructura. La cercanía profesional sigue siendo un activo premium, incluso en un modelo completamente digital.

    Qué preguntar antes de contratar

    Antes de decidir, conviene solicitar una propuesta escrita y plantear preguntas concretas. Pregunta qué impuestos y modelos están incluidos, si revisan las facturas antes de presentar declaraciones y cómo gestionan los requerimientos de Hacienda. Confirma también si tendrás un asesor asignado, cuál es el plazo habitual de respuesta y qué experiencia tienen con actividades similares a la tuya.

    Si vendes online, trabajas con clientes internacionales o desarrollas tu actividad desde Canarias, exige ejemplos de cómo abordan esos escenarios. No necesitas que revelen datos de otros clientes, pero sí que demuestren comprensión técnica y operativa. Las respuestas vagas suelen anticipar un servicio poco personalizado.

    También merece la pena preguntar por el proceso de cambio de asesoría. Un traspaso bien dirigido incluye la solicitud de documentación, la revisión de obligaciones pendientes y la organización de la información previa. Cambiar no debería convertirse en una carga adicional para quien ya está gestionando un negocio.

    Cuándo una asesoría premium compensa

    Una asesoría premium no se justifica por una estética más cuidada ni por utilizar una plataforma moderna. Compensa cuando el ahorro de tiempo, la reducción de errores y la calidad de las decisiones superan claramente su coste.

    Para un autónomo con pocos movimientos y una actividad previsible, una opción digital básica puede cubrir las necesidades esenciales. Para quien factura con regularidad, deduce gastos relevantes, opera en varios canales o quiere crecer con orden, el coste de una mala recomendación suele ser muy superior a la diferencia de cuota mensual.

    En Taxea Strategies, el enfoque parte de esa idea: la fiscalidad debe traducirse en decisiones comprensibles, medibles y alineadas con la realidad del negocio. No basta con cumplir. Hay que saber qué se está haciendo, qué margen existe para optimizar dentro de la ley y qué decisión conviene tomar después.

    La asesoría adecuada no es la que promete hacerlo todo por menos. Es la que te permite avanzar con información clara, procesos ágiles y un especialista capaz de mirar más allá del próximo impuesto.

  • Reporting financiero mensual: la guía práctica para pymes

    Reporting financiero mensual: la guía práctica para pymes

    Un reporting financiero mensual es el documento que convierte la contabilidad del mes en decisiones concretas para el negocio. Su objetivo operativo es doble: dar a la dirección la información necesaria para actuar y mantener bajo control la posición de caja, con un plan de acción claro ante cualquier desviación. Para que cumpla ambas funciones, debe llegar a manos de quien decide antes del día 10 del mes siguiente.


    En resumen:

    • Un informe financiero mensual debe llegar antes del día 10 para ser útil en la toma de decisiones y mantener la liquidez bajo control.
    • El resumen ejecutivo, con tres a cinco mensajes clave y gráficas, facilita que la dirección actúe rápidamente sin profundizar en anexos.
    • Es fundamental comparar el resultado real con el presupuesto y actualizar las previsiones para detectar desviaciones oportunamente.
    • Automatizar la recopilación de datos y designar responsables distintos para preparar y validar el informe reducen errores y tiempos de revisión.
    • En empresas con alta dependencia de flujo diario, la revisión semanal o diaria de la posición de caja complementa eficazmente el informe mensual.

    Tabla de contenidos

    Bloques esenciales de un informe de finanzas mensual

    Un reporting financiero mensual bien construido no es una recopilación de tablas contables, sino un documento jerarquizado: primero, lo que hay que decidir; después, el detalle que lo justifica. Cada bloque responde a una pregunta distinta que se hace un gestor cuando abre el informe.

    • Resumen ejecutivo: entre tres y cinco mensajes accionables, acompañados de dos o tres gráficas clave (ingresos, margen, caja). Es la página que se lee primero y, muchas veces, la única que se lee entera. Un resumen bien construido aumenta la probabilidad de que la dirección actúe sobre lo que el informe propone, precisamente porque no obliga a bucear en anexos.
    • Cuenta de pérdidas y ganancias mensual y acumulada: compara el mes contra el mes anterior, contra el mismo mes del año pasado y contra el acumulado del ejercicio. Lo relevante no es la cifra aislada, sino la tendencia del margen bruto y del resultado operativo.
    • Balance de situación simplificado: una versión reducida que destaca las variaciones más significativas en activo circulante, deuda y fondos propios, sin reproducir el balance oficial completo.
    • Estado de flujos de caja y previsión a 90 días: muestra de dónde entra y sale el dinero, y proyecta la tesorería a tres meses vista. Es el bloque que más ansiedad quita a un empresario que no domina la contabilidad.
    • Comparativa contra presupuesto y forecast: enfrenta lo real con lo planificado y revisa si el forecast del trimestre sigue siendo realista.
    • Glosario breve de KPIs: dos o tres líneas que expliquen cada indicador para que cualquier persona del equipo, no solo el departamento financiero, entienda el informe sin ayuda.

    Este orden no es casual. Un directivo que abre el informe busca primero la conclusión y solo después, si le interesa, el porqué.

    Cómo hacer un informe financiero mensual paso a paso

    Construir un reporting financiero mensual fiable no depende de la herramienta que uses, sino del proceso que lo sostiene. Un informe excelente hecho una vez y abandonado al mes siguiente vale menos que uno modesto que llega siempre a tiempo.

    1. Define el objetivo y el destinatario. Un informe para el socio inversor no es igual que uno para el equipo de operaciones. Si tu empresa está en fase de captación, el reporting debe priorizar métricas propias del modelo de negocio como MRR, churn, CAC o LTV, conectadas con el business plan.
    2. Fija un calendario operativo. Marca fechas fijas para el cierre contable, la conciliación bancaria, la revisión interna y la entrega final. El ciclo completo debe cerrar con el informe en manos de la dirección antes del día 10 del mes siguiente, momento en el que la información todavía sirve para decidir. Pasado ese margen, el dato pierde vigencia y el informe se convierte en un ejercicio retrospectivo sin utilidad práctica.
    3. Centraliza las fuentes de datos. Contabilidad, extractos bancarios, facturación y, si existe, el CRM o el ERP deben alimentar el mismo repositorio. Cuantas más fuentes dispersas, más tiempo se pierde reconciliando cifras que deberían coincidir desde el origen. Un sistema de almacenamiento en la nube bien organizado reduce buena parte de esta fricción.
    4. Construye las comparativas y el forecast. No basta con mostrar el real: hay que enfrentarlo al presupuesto y actualizar la previsión de los meses siguientes según lo que ya se sabe.
    5. Automatiza lo repetitivo y deja el análisis a las personas. Las herramientas que automatizan la captura de gastos e informes reducen errores y costes de procesamiento frente a la introducción manual de datos.

    Consejo profesional: Asigna un responsable distinto para preparar el informe y para validarlo. Cuando la misma persona hace ambas cosas, los errores de origen pasan desapercibidos con mucha más frecuencia.

    La tesorería merece una mención aparte dentro de este calendario. Un reporting mensual es adecuado para revisar resultados y presupuesto, pero la posición de caja puede exigir seguimiento semanal o incluso diario si la empresa opera con márgenes de liquidez ajustados. Negocios con cobros muy estacionales o alta dependencia de pocos clientes deberían complementar el cierre mensual con un control diario de caja, especialmente en sectores donde el efectivo entra y sale a diario.

    Antes de dar por cerrado el informe, conviene pasar un checklist mínimo: ¿coinciden los saldos bancarios con el libro mayor?, ¿está reconciliada cada cuenta relevante?, ¿hay alguna factura pendiente de registrar que distorsione el margen del mes? Estas preguntas, si se automatizan como alertas, evitan que un error de origen se traslade al resumen ejecutivo que lee la dirección.

    Qué KPIs financieros hay que vigilar cada mes

    No todos los indicadores merecen un lugar en el informe mensual. Los que sí lo merecen deben cumplir una condición: que su variación sugiera una acción concreta, no solo una observación.

    • Margen bruto: (ingresos menos coste directo) dividido entre ingresos. Si cae más de dos puntos en un mes sin una explicación estacional clara, revisa precios o costes de aprovisionamiento antes del cierre siguiente.
    • EBITDA operativo: el resultado antes de intereses, impuestos, depreciaciones y amortizaciones. Es el termómetro real del negocio recurrente, sin el ruido de decisiones financieras o fiscales puntuales.
    • Burn rate y runway: cuánto efectivo consume la empresa al mes y cuántos meses de vida le quedan al ritmo actual. Una startup con 40.000 € de caja y un burn de 8.000 € mensuales tiene cinco meses de runway, cifra que debe aparecer en el resumen ejecutivo sin necesidad de calcularla aparte.
    • DSO (días de cobro) y DPO (días de pago): cuánto tarda la empresa en cobrar a sus clientes frente a cuánto tarda en pagar a sus proveedores. Un DSO que crece mes a mes suele anticipar problemas de caja antes de que aparezcan en el flujo.
    • Ratio de caja: efectivo disponible dividido entre pasivo corriente. Por debajo de 1 conviene vigilar de cerca los vencimientos próximos.
    • MRR (si aplica): ingresos recurrentes mensuales, clave en modelos de suscripción o software.

    La regla práctica es simple: cada KPI debe llevar asociada una acción por defecto. Un indicador sin acción asociada es solo un dato curioso, no un instrumento de gestión.

    Plantilla de informe financiero mensual para adaptar

    Plantilla de informe financiero mensual para adaptar — overview diagram

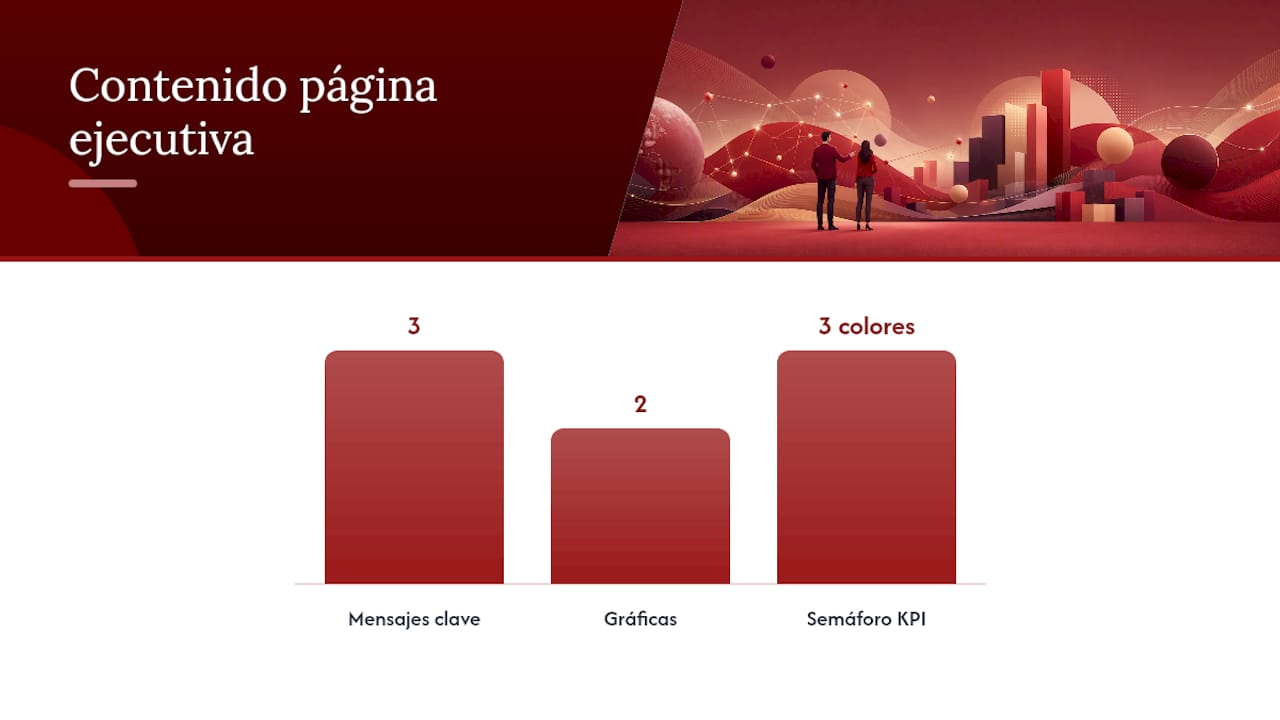
    Una plantilla útil no necesita ser sofisticada; necesita ser repetible. La página ejecutiva debe caber en una sola hoja: tres mensajes clave, dos gráficas y un semáforo visual de KPIs (verde, ámbar, rojo) según su desviación respecto al presupuesto.

    Los anexos, en cambio, sí requieren detalle completo:

    • Cuenta de pérdidas y ganancias mensual y acumulada, con comparativa contra presupuesto.
    • Balance simplificado con las variaciones más relevantes del mes.
    • Estado de flujos de caja y previsión a 90 días.
    • Detalle línea a línea de las desviaciones más significativas, con una frase explicativa por cada una.

    El Informe Mensual de Recaudación Tributaria que publica la Agencia Tributaria es un buen ejemplo de esta lógica aplicada a gran escala: presenta cifras mensuales y acumuladas en términos de caja, con gráficos y notas explicativas que cualquier lector no especializado puede seguir sin formación contable previa.

    El formato de entrega recomendado combina un PDF ejecutivo de una o dos páginas con acceso a un dashboard interactivo para quien quiera profundizar. Las herramientas de BI bien configuradas permiten mantener ambos formatos actualizados desde la misma fuente de datos, sin duplicar el trabajo cada mes.

    Tipo de empresa Énfasis del informe Frecuencia de tesorería
    Startup en fase de captación MRR, churn, CAC, LTV, runway Semanal
    Pyme de servicios Margen bruto, DSO, EBITDA Mensual
    Comercio o retail Rotación de stock, margen por línea, caja diaria Diaria
    Empresa familiar consolidada Comparativa presupuesto, balance, reparto de resultados Mensual

    Errores comunes en el reporte financiero mensual

    El error más costoso no suele ser un cálculo mal hecho, sino un informe que llega tarde. Cuando el reporte se entrega a mitad del mes siguiente, la dirección ya ha tomado decisiones sin esa información, y el documento pasa de ser una herramienta de gestión a un ejercicio de archivo.

    • Retrasos sistemáticos: cada semana de demora reduce el margen real de reacción ante una desviación.
    • Exceso de métricas: un informe con veinte indicadores sin jerarquía obliga al lector a decidir qué importa, tarea que debería haber hecho quien lo preparó.
    • Falta de conciliación bancaria: un saldo que no coincide entre el banco y la contabilidad contamina cualquier análisis posterior.
    • Dependencia total de procesos manuales: sin automatización mínima, el tiempo dedicado a “montar” el informe deja poco margen para analizarlo.

    Consejo profesional: Si notas que cada mes dedicas más tiempo a corregir datos que a interpretarlos, el problema no está en las fórmulas: está en la fuente de los datos. Ataja eso primero.

    Por qué comunicar el reporte a otros departamentos

    Un reporting financiero mensual que solo ve el departamento de finanzas pierde la mitad de su valor. Ventas necesita saber si el margen aguanta el ritmo de descuentos que está aplicando; operaciones necesita entender si el gasto en proveedores está desviado; el equipo comercial necesita conocer el DSO real antes de negociar condiciones nuevas con un cliente.

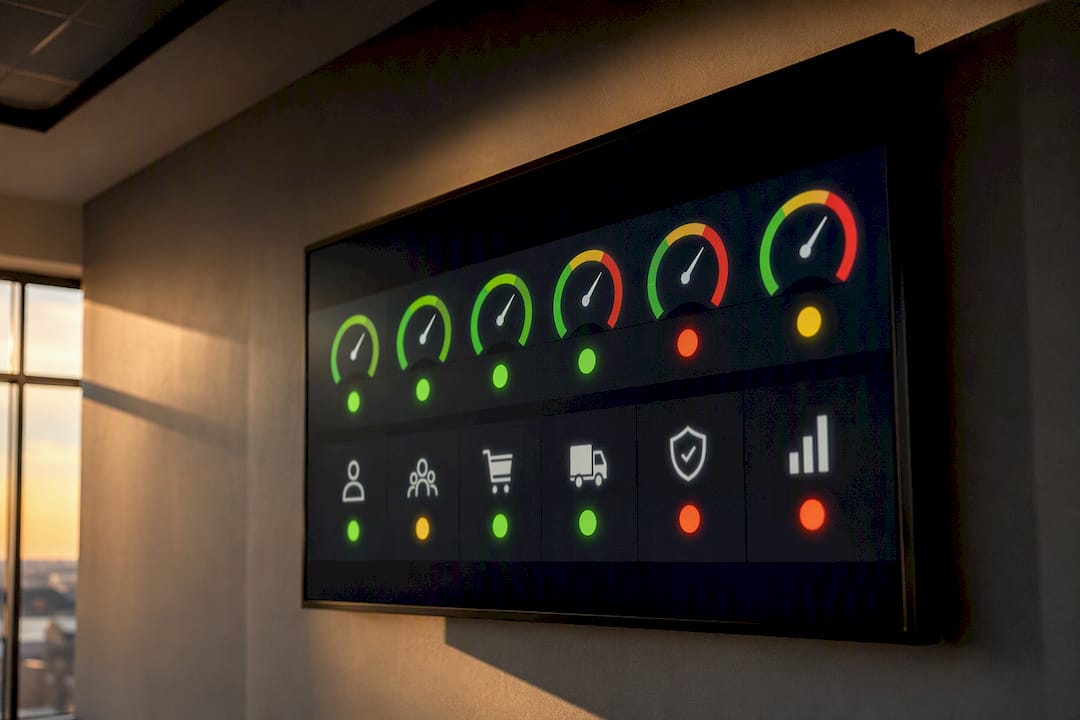
    Panel de oficina con indicadores KPI

    La forma más eficaz de compartirlo no es enviar el PDF completo a todo el mundo, sino adaptar el resumen ejecutivo a cada audiencia: una versión con foco comercial para ventas, otra con foco de costes para operaciones. El bloque de KPIs y el semáforo de desviaciones funcionan como lenguaje común entre departamentos que, de otro modo, hablarían de cifras distintas sin darse cuenta.

    Cómo Taxea Strategies aplica este proceso cada mes

    En Taxea Strategies llevamos el reporting mensual con un asesor personal asignado desde el primer día, que conoce el negocio del cliente y no cambia cada trimestre. Ese acompañamiento continuo es lo que permite detectar desviaciones antes de que se conviertan en un problema de caja, no solo describirlas después.

    El proceso operativo combina tres elementos:

    • Un calendario de cierre y conciliación que garantiza la entrega del informe antes del día 10 de cada mes.
    • Una reunión mensual con el asesor para revisar el resumen ejecutivo y decidir acciones concretas, no solo repasar cifras.
    • Una plantilla adaptada al sector y tamaño de cada cliente, que evoluciona conforme cambia el negocio.

    Para una pyme o startup, el resultado esperado no es solo “tener un informe”: es llegar a cada reunión de dirección con datos fiables y una recomendación clara sobre qué hacer con ellos.

    ¿Externalizar el reporting o construir el proceso internamente?

    La decisión de externalizar el reporting financiero mensual suele depender de tres señales: si el equipo dedica más tiempo a montar el informe que a interpretarlo, si las desviaciones se detectan siempre tarde, o si la empresa ha crecido lo suficiente como para necesitar comparativas de presupuesto que nadie internamente sabe construir con rigor.

    Un partner externo proactivo no se limita a entregar cifras: propone acciones, avisa de riesgos antes de que se materialicen y adapta el informe a medida que el negocio cambia de fase, algo que rara vez ocurre con un proveedor que solo factura horas de gestoría tradicional.

    Antes de decidir, conviene hacerse tres preguntas: ¿el informe actual llega antes del día 10?, ¿alguien de dirección lo lee y actúa sobre él?, ¿el coste de un error de caja detectado tarde supera el coste de externalizar el proceso? Si dos de las tres respuestas preocupan, la balanza se inclina hacia el acompañamiento externo.

    — Alexis

    El servicio de reporting mensual de Taxea Strategies

    Taxea Strategies ofrece reporting financiero mensual como parte de su acompañamiento fiscal y contable, no como un extra desconectado de la gestión diaria del negocio. El servicio incluye un asesor personal que conoce tu empresa, la entrega del informe antes del día 10 de cada mes y una reunión mensual para revisar el resumen ejecutivo y decidir acciones concretas, con plantilla adaptada a tu sector desde el primer cierre.

    Taxeastrategies

    Para una pyme, esto significa dejar de perseguir datos dispersos entre el banco, la facturación y la contabilidad, y empezar a recibir un documento que ya viene interpretado. Si además necesitas revisar qué gastos son deducibles para ajustar el margen real del mes. Ese análisis se integra en el mismo proceso, sin gestiones separadas. Puedes empezar solicitando una valoración gratuita de tu situación actual y ver cómo quedaría tu primer informe mensual con Taxea Strategies.

    Fuentes

    Preguntas frecuentes

    ¿Qué es un reporting financiero?

    Es el proceso de recopilar, analizar y comunicar los datos económicos de una empresa en un documento estructurado que sirve de base para tomar decisiones de gestión.

    ¿Cuáles son los 4 estados financieros clave del reporte mensual?

    El resumen ejecutivo, la cuenta de pérdidas y ganancias, el balance simplificado y el estado de flujos de caja con previsión a 90 días forman el núcleo del informe mensual.

    ¿Cómo se realiza un informe mensual paso a paso?

    Se define primero el destinatario, se fija un calendario de cierre y conciliación, se centralizan las fuentes de datos y se construyen las comparativas contra presupuesto antes de entregar el documento, idealmente antes del día 10 del mes siguiente.

    ¿Qué es la regla 50-30-20 en finanzas?

    Es un criterio de presupuesto personal que reparte los ingresos en un 50 % para gastos esenciales, un 30 % para gastos discrecionales y un 20 % para ahorro o deuda; no es un estándar aplicado al reporting financiero empresarial, que usa comparativas contra presupuesto y KPIs propios del negocio en su lugar.

    ¿Cada cuánto hay que revisar la tesorería si el reporte es mensual?

    El cierre de resultados puede ser mensual, pero la posición de caja conviene revisarla semanalmente o incluso a diario cuando existe riesgo de liquidez o alta estacionalidad en los cobros.

    Recomendación

  • IRPF para profesionales autónomos cómo calcularlo

    IRPF para profesionales autónomos cómo calcularlo

    Una factura cobrada no equivale a dinero disponible. Antes de decidir cuánto puedes reinvertir, retirar o destinar a una nueva contratación, conviene separar una parte para el IRPF de los profesionales autónomos. No hacerlo es una de las causas más frecuentes de tensión de tesorería en negocios que, sobre el papel, facturan bien.

    El IRPF no es un coste fijo ni se calcula sobre todo lo que entra en tu cuenta. Depende del beneficio real de la actividad, de las retenciones ya practicadas, de los pagos fraccionados y de tu situación personal. Gestionarlo con criterio no consiste en buscar atajos: consiste en anticipar el resultado, documentar correctamente los gastos y tomar decisiones con margen.

    Qué paga realmente un autónomo por IRPF

    Si tributas como persona física, tu actividad se integra en tu declaración anual de la renta. La base de partida es el rendimiento neto: los ingresos de la actividad menos los gastos fiscalmente deducibles y ajustados según las reglas aplicables.

    Sobre ese rendimiento se aplica una tarifa progresiva. Por eso no existe un porcentaje universal de IRPF para autónomos. Dos profesionales que facturan lo mismo pueden acabar pagando importes distintos si tienen gastos diferentes, otras rentas, mínimos personales o familiares, deducciones aplicables o retenciones ya soportadas.

    La idea clave es sencilla: el IRPF grava el beneficio, no la facturación. Un diseñador que ingresa 60.000 euros y tiene 12.000 euros de gastos deducibles no está en la misma posición que otro que ingresa lo mismo pero sostiene una estructura de 30.000 euros. La facturación mide actividad; el beneficio determina gran parte de la carga tributaria.

    También conviene distinguir el IRPF de la cuota de autónomos y del IVA. La cuota a la Seguridad Social puede ser un gasto deducible si se cumplen los requisitos. El IVA, en cambio, normalmente no es ni ingreso ni gasto cuando se repercute y se deduce de forma ordinaria. Mezclar estos tres conceptos genera previsiones erróneas y decisiones de caja poco fiables.

    Retenciones y pagos fraccionados: dos anticipos, no dos impuestos

    El IRPF se liquida de forma definitiva en la declaración de la renta, pero Hacienda puede recibir anticipos durante el año. Los más habituales para un profesional autónomo son las retenciones en factura y los pagos fraccionados.

    Cuando emites facturas con retención

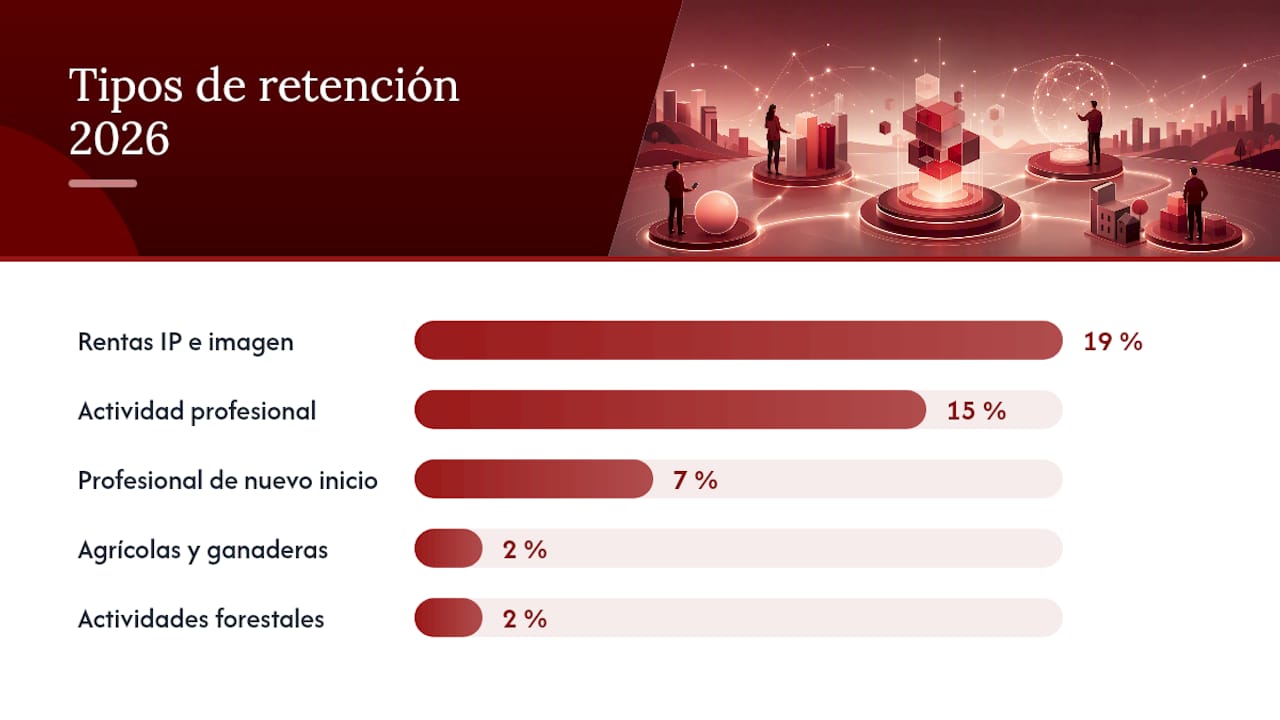
    Determinadas actividades profesionales incluyen una retención de IRPF en las facturas dirigidas a empresarios o profesionales. Con carácter general, el tipo suele ser del 15%. Los profesionales de nuevo inicio pueden aplicar un tipo reducido del 7% en el año de inicio y los dos siguientes, siempre que cumplan las condiciones previstas.

    La retención no reduce tu impuesto final por sí misma. Es un importe que tu cliente ingresa a cuenta de tu IRPF y que después se descuenta en la renta. Su efecto práctico es relevante: recibes menos dinero al cobrar la factura, pero adelantas parte de tu obligación fiscal.

    Aplicar el 7% puede mejorar la liquidez inicial, algo útil en una fase de lanzamiento con inversión, irregularidad de ingresos o necesidad de caja. El intercambio es claro: si el beneficio crece, la diferencia puede aparecer como un pago mayor en la declaración anual. La decisión debe encajar con una previsión, no responder solo al deseo de cobrar más hoy.

    Cuándo corresponde presentar el modelo 130

    Los autónomos en estimación directa presentan habitualmente el modelo 130 de forma trimestral. En términos generales, el pago se calcula sobre el rendimiento acumulado desde enero, aplicando un porcentaje sobre el beneficio y restando retenciones y pagos previos.

    Sin embargo, los profesionales pueden quedar exonerados de presentar este modelo cuando, en el año anterior, al menos el 70% de sus ingresos profesionales estuvieron sometidos a retención. En un inicio de actividad se analiza el propio periodo. No es una regla automática para todo el mundo, y conviene revisar el caso concreto antes de dejar de presentar una obligación.

    Quien tributa en estimación objetiva, si la actividad puede acogerse a este régimen, utiliza normalmente el modelo 131. Su lógica es distinta: el pago no se vincula directamente al beneficio real del trimestre, sino a parámetros objetivos. Para actividades digitales, servicios profesionales especializados o negocios con una estructura cambiante, la estimación directa es con frecuencia el marco habitual.

    Cómo calcular una previsión útil de IRPF

    La liquidación exacta depende de toda tu situación fiscal, pero una previsión de gestión no necesita esperar a la renta. Necesita datos actualizados y un método constante. El primer paso es registrar ingresos y gastos mes a mes, no reconstruirlos cuando se acerca el trimestre.

    Parte de los ingresos sin IVA y resta los gastos deducibles vinculados a la actividad. A ese resultado añade una visión anual: otros ingresos, rendimientos de alquileres o inversiones, cambios en la situación familiar, aportaciones con efecto fiscal y retenciones acumuladas. Cuanto más completa sea la fotografía, más realista será la provisión.

    Por ejemplo, una consultora que prevé 48.000 euros de ingresos y 18.000 euros de gastos deducibles no debería reservar IRPF sobre 48.000 euros, sino sobre el beneficio estimado de 30.000 euros, con los ajustes que procedan. Si durante el año sus clientes han retenido 4.500 euros, ese anticipo debe incorporarse al cálculo. Si además ha presentado pagos fraccionados, también se restarán en la declaración.

    La práctica más prudente es transferir periódicamente una cantidad a una cuenta separada destinada a impuestos. El porcentaje adecuado depende del margen, las retenciones y la renta global, pero la disciplina de separar caja evita confundir saldo bancario con liquidez disponible. Una calculadora de ahorro fiscal sirve precisamente para convertir una estimación abstracta en una cifra operativa.

    Gastos deducibles: donde está la diferencia entre ordenar y optimizar

    Un gasto deducible debe estar relacionado con la actividad, justificarse de forma adecuada, registrarse y, cuando corresponda, contar con factura completa. No basta con que el gasto sea útil o frecuente en tu vida profesional. La trazabilidad es tan relevante como la lógica económica.

    En muchos negocios de servicios y ecommerce suelen aparecer cuotas de autónomos, software, suscripciones profesionales, publicidad, comisiones de plataformas, formación vinculada, servicios externos, material, seguros, suministros y desplazamientos relacionados con la actividad. Pero cada categoría tiene matices: la deducción de un vehículo, los gastos de manutención, el uso de la vivienda como despacho o los equipos de uso mixto exigen especial cuidado.

    El error no siempre es deducir demasiado. También se pierde ahorro cuando no se recogen gastos legítimos, se archivan tickets sin datos fiscales o se paga desde cuentas personales sin orden documental. Una gestión premium no consiste en acumular justificantes: consiste en diseñar un sistema donde cada operación quede clasificada y defendible.

    En actividades ecommerce, además, conviene separar con precisión el coste de adquisición de mercancía, logística, devoluciones, comisiones de marketplaces, campañas, pasarelas de pago y herramientas de gestión. La rentabilidad real del canal no se ve solo en la facturación, sino después de todos esos costes y de la provisión fiscal correspondiente.

    Decisiones que conviene revisar antes de cerrar el año

    El último trimestre no debería ser el único momento de pensar en IRPF. Aun así, es una ventana relevante para revisar el beneficio acumulado, las facturas pendientes, las inversiones necesarias y la coherencia de los gastos contabilizados.

    Adelantar una compra solo por su efecto fiscal rara vez es una buena estrategia si no responde a una necesidad del negocio. Gastar 1.000 euros para reducir una parte del impuesto no equivale a ahorrar 1.000 euros. La pregunta correcta es si esa inversión mejora capacidad, eficiencia, ventas o control, y si su calendario tiene sentido financiero.

    También es el momento de revisar si las retenciones aplicadas en las facturas son correctas, si existe obligación de pagos fraccionados, si se han registrado amortizaciones y si la previsión de renta sigue siendo razonable. Para profesionales en Canarias, la revisión debe incorporar además las particularidades del IGIC y de la operativa territorial, sin confundir sus reglas indirectas con el cálculo del IRPF.

    El IRPF como herramienta de dirección financiera

    La fiscalidad deja de ser reactiva cuando se integra en el cuadro de mando del negocio. Saber cuánto has facturado es útil; saber cuál es tu beneficio después de gastos, impuestos previstos y compromisos de caja es lo que permite fijar precios, contratar, invertir o decidir cuánto puedes retirar con seguridad.

    Un simulador puede ofrecer una primera estimación. El valor estratégico aparece al contrastarla con tus márgenes, tu calendario de cobros y tu estructura real. En Taxea Strategies, ese enfoque convierte el cumplimiento periódico en una conversación de negocio: no solo qué hay que presentar, sino qué decisión conviene tomar antes de que el trimestre se cierre.

  • Fiscalidad startup segura en España: guía práctica 2026

    Fiscalidad startup segura en España: guía práctica 2026

    Para una startup en España, las medidas fiscales seguras que puede aplicar hoy son concretas y verificables. La más relevante es acceder a la condición de empresa emergente ante ENISA para tributar al 15% en el Impuesto sobre Sociedades, en lugar del tipo general. A partir de ahí, la seguridad fiscal se construye documentando bien cada beneficio y manteniendo el cumplimiento continuo con Hacienda y la Seguridad Social.

    Las palancas legales disponibles ahora mismo son estas:

    • Impuesto sobre Sociedades al 15 % durante el primer ejercicio con base imponible positiva y los tres siguientes, para empresas acreditadas por ENISA.
    • Exención de stock options hasta 50.000 € anuales entregados a empleados, con reglas propias de imputación temporal.
    • Aplazamiento y exención de pagos fraccionados, una medida de liquidez pensada para los primeros años de vida de la empresa.
    • Recomendación operativa: documentar cada decisión (contratos, actas, valoraciones) y apoyarse en asesoría fiscal continua para no perder ninguno de estos beneficios por un descuido administrativo.

    Puntos clave

    Mantener la fiscalidad segura de una startup en España depende de certificar la condición de empresa emergente ante ENISA y sostener el cumplimiento documental cada trimestre.

    Punto Detalles
    Certificación ENISA Acredita innovación y escalabilidad; sin ella no se accede al Impuesto sobre Sociedades al 15%.
    Requisitos de plantilla y facturación Exige al menos 60% de plantilla en España y un tope de 10 millones de euros de facturación anual.
    Stock options bien documentadas La exención llega a 50.000 € anuales, pero exige valoración soportada y reglas de imputación temporal.
    SAFE y participativos con contrato claro El SAFE traslada el riesgo fiscal a la redacción del contrato; los préstamos participativos ofrecen más previsibilidad.
    Acompañamiento continuo Taxea Strategies ofrece asesor personal y control fiscal trimestral para conservar los beneficios de la Ley de Startups.

    Tabla de contenidos

    Qué exige la Ley de Startups (Ley 28/2022) y cómo obtener la certificación ENISA

    La Ley 28/2022, de fomento del ecosistema de las empresas emergentes, es el marco que sostiene todos los incentivos fiscales para startups españolas. Antes de planificar cualquier estrategia, conviene entender qué exige exactamente y qué se pierde si se incumple.

    Los incentivos principales son cuatro: el tipo reducido del 15% en el Impuesto sobre Sociedades, una deducción del 50% para los inversores particulares (business angels) que aporten capital, la exención de stock options para empleados y la posibilidad de aplazar o eximir pagos fraccionados. Cada uno tiene su propio recorrido temporal y sus propias condiciones.

    Para mantener la condición de empresa emergente, la normativa fija varios requisitos simultáneos:

    1. Antigüedad limitada: la empresa no puede superar los cinco años desde su constitución (siete en sectores como biotecnología, energía o industrial).
    2. Sede en España: el domicilio social, fiscal o el establecimiento permanente debe estar en territorio español.
    3. Plantilla local: al menos el 60 % de la plantilla debe tener contrato laboral en España.
    4. Límite de facturación: el volumen de negocio anual no puede superar los 10 millones de euros.
    5. No repartir dividendos: distribuir beneficios durante el periodo de vigencia hace perder automáticamente la condición.

    El proceso de acreditación lo gestiona ENISA, que valora si el proyecto es innovador y escalable a partir de la documentación presentada: plan de negocio, modelo de escalabilidad y estructura societaria. La certificación no es un trámite automático ni meramente formal: ENISA revisa el fondo del proyecto, y el silencio administrativo transcurrido el plazo se entiende positivo.

    Consejo profesional: Guarda toda la documentación que presentaste a ENISA en la certificación inicial. Si Hacienda revisa tu condición de empresa emergente más adelante, esos mismos papeles son tu primera línea de defensa.

    Estructura societaria y retribuciones: decisiones que reducen riesgos fiscales

    La forma jurídica que elijas al arrancar condiciona buena parte de tu seguridad fiscal posterior. En la práctica, la sociedad limitada sigue siendo la opción más razonable para una startup en fase temprana: limita la responsabilidad patrimonial de los socios, permite estructurar participaciones con relativa sencillez y encaja de forma natural con los requisitos de la Ley de Startups. Puedes revisar el proceso completo en esta guía sobre constituir una sociedad limitada.

    Sobre las stock options, la mecánica fiscal merece atención particular porque es donde más errores se cometen:

    • La exención cubre hasta 50.000 € anuales por empleado en la entrega de acciones o participaciones.
    • La regla de imputación temporal permite diferir la tributación hasta el evento de liquidez o hasta un máximo de diez años, lo que reduce el coste fiscal inmediato del empleado y mejora la retención del talento.
    • La valoración de las participaciones en el momento de la entrega debe quedar bien soportada, porque es el dato que determina la base de la exención.
    • Ejecutar planes de stock options a través de autocartera exige respetar los límites legales de participaciones propias que puede mantener la sociedad.

    Consejo profesional: Incluye siempre cláusulas de permanencia y pactos de socios claros antes de firmar una ronda. Protegen la deducción del inversor y evitan disputas de valoración cuando alguien sale de la empresa antes de tiempo.

    Financiación segura: SAFE, convertibles y préstamos participativos, y sus implicaciones fiscales

    Los instrumentos de financiación temprana no todos se tratan igual ante Hacienda, y esa diferencia importa más de lo que muchos fundadores creen al firmar su primera ronda.

    Los SAFE (simple agreement for future equity) y los convertibles son acuerdos de inversión que postergan la valoración de la empresa hasta una ronda futura. Su tratamiento fiscal en España es menos estandarizado que en Estados Unidos, precisamente porque nuestra normativa no contempla una figura equivalente con reglas propias. Eso obliga a tratar cada SAFE como lo que jurídicamente es: un contrato atípico cuyas consecuencias fiscales dependen de cómo esté redactado.

    Los préstamos participativos, por contraste, ofrecen más previsibilidad. Vinculan la rentabilidad del inversor a hitos concretos del negocio en lugar de fijar un interés rígido, lo que reduce la exposición a ajustes fiscales por precios de transferencia. Muchos fondos los prefieren por esa misma flexibilidad.

    Para blindar cualquiera de estos instrumentos frente a una due diligence posterior, conviene:

    • Fijar por escrito los criterios de valoración y el momento en que se activa la conversión.
    • Evitar intereses fijos poco justificados que Hacienda pueda reclasificar como retribución encubierta.
    • Separar la caja de la ronda de la tesorería operativa, apoyándose en herramientas como las que comparamos en esta guía sobre Revolut Business y Wise.
    • Revisar cada término con tu asesor antes de firmar, no después.

    Checklist operativo de cumplimiento para mantener beneficios fiscales

    Mantener la condición de empresa emergente no es un estado permanente: exige revisión constante. Estos son los controles que marcan la diferencia entre conservar los beneficios y perderlos por un descuido:

    1. Modelo 200 (declaración del Impuesto sobre Sociedades) presentado en plazo, aplicando correctamente el tipo del 15%.
    2. Censos actualizados ante la Agencia Tributaria si cambia el domicilio, la actividad o la estructura de socios.
    3. Contratos laborales formalizados que acrediten el porcentaje de plantilla en España exigido por ley.
    4. Actas y valoraciones documentadas de cada operación societaria relevante: ampliaciones de capital, entrega de participaciones, entrada de inversores.
    5. Revisión trimestral de plantilla y facturación para detectar desviaciones antes de que se conviertan en un problema con Hacienda.

    Según el análisis de KPMG sobre planificación fiscal para startups, pequeñas desviaciones de este tipo son las que con más frecuencia derivan en revisiones administrativas.

    Si detectas una contingencia, la remediación rápida pasa por regularizar el contrato o la operación afectada, documentar el motivo del incidente y consultar con tu asesor antes de que llegue el siguiente plazo de declaración.

    Por qué una asesoría proactiva ayuda a una fiscalidad startup segura

    La diferencia entre una startup que mantiene sus beneficios fiscales y otra que los pierde casi nunca está en la normativa, sino en el seguimiento. Muchos fundadores conocen la Ley de Startups pero descuidan el control trimestral que exige mantenerla.

    Ahí es donde entra un partner fiscal como Taxea Strategies, que se aparta del modelo de gestoría tradicional para funcionar como socio operativo del negocio. En lugar de limitarse a presentar modelos al final de cada trimestre, el enfoque de Taxea implica:

    • Un asesor personal asignado desde el primer día, no un buzón genérico de consultas.
    • Control fiscal continuo que detecta desviaciones (plantilla, facturación o dividendos) antes de que se conviertan en causa de exclusión.
    • Planificación estratégica orientada a minimizar la carga tributaria dentro del marco legal disponible.

    La tasa de retención de clientes de Taxea alcanza el 98 %, respaldada por más de 90 reseñas con cinco estrellas. Esa cifra refleja algo poco habitual en asesoría fiscal: clientes que se quedan porque el seguimiento funciona, no porque cambiar de gestoría sea complicado.

    Para una startup que se juega la deducción de sus inversores o la exención de sus stock options en un detalle documental, ese acompañamiento constante pesa tanto como la propia normativa.

    Implicaciones fiscales específicas del SAFE frente a otros instrumentos de financiación

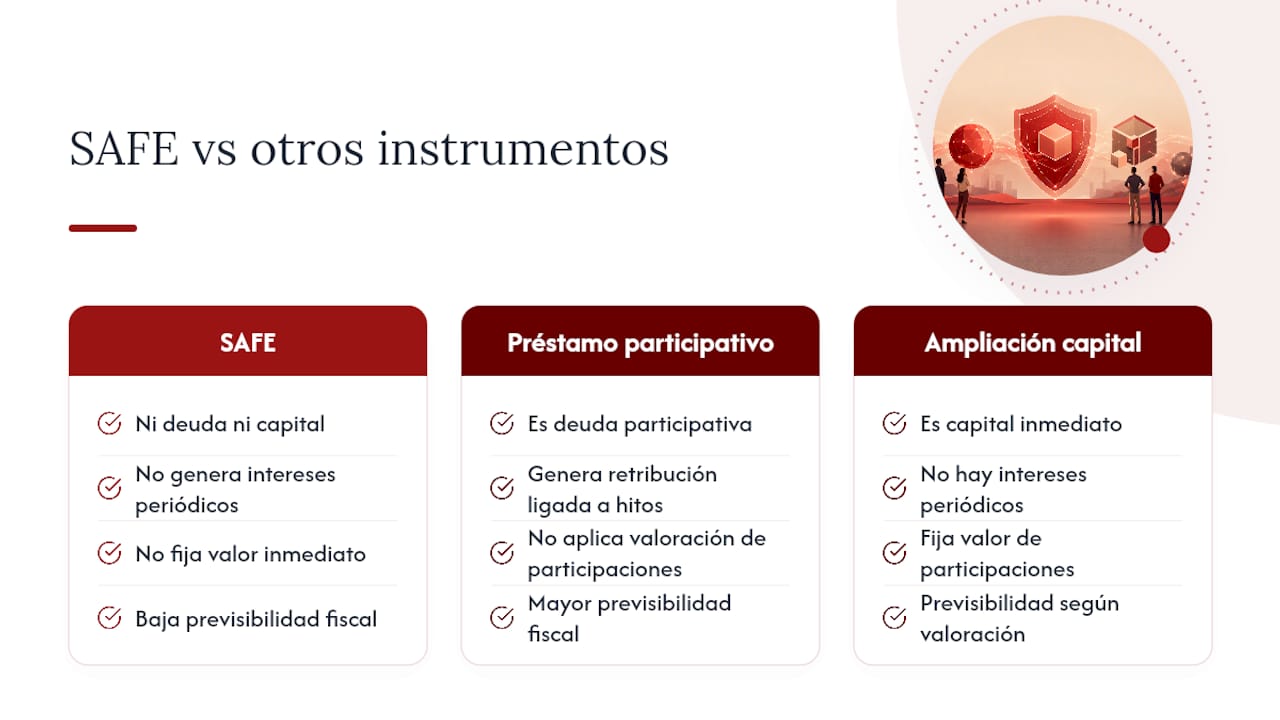
    Un SAFE no es deuda ni es capital en el momento de la firma. Es una promesa de entregar participaciones futuras a un precio que se determinará más adelante, normalmente con un descuento o un tope de valoración (cap). Esa naturaleza híbrida es precisamente lo que complica su encaje fiscal en España.

    A diferencia de un préstamo participativo, el SAFE no genera intereses periódicos que deban tributar como rendimiento del capital mobiliario para el inversor. A diferencia de una ampliación de capital convencional, tampoco fija de inmediato un valor de las participaciones que Hacienda pueda usar como referencia. Ese vacío normativo, señalado por KFund en su análisis sobre el uso de SAFEs en España, obliga a los fundadores a decidir por contrato qué régimen aplicarán, en lugar de apoyarse en una figura legal ya tipificada.

    Comparado con los préstamos participativos, que vinculan la retribución del inversor a hitos de negocio y ofrecen mayor previsibilidad fiscal, el SAFE traslada buena parte del riesgo de interpretación al momento de la conversión. No hay tabla de retenciones estándar ni modelo de declaración específico para este instrumento, así que cada cláusula del acuerdo (el descuento, el cap, el evento que dispara la conversión) debe redactarse pensando en cómo la leerá un inspector, no solo en cómo la lee el inversor.

    Para un fundador, la conclusión práctica es simple: un SAFE bien redactado reduce la complejidad de la ronda, pero traslada la responsabilidad fiscal a la calidad del contrato, no a una norma que la resuelva por defecto.

    Implicaciones fiscales específicas del SAFE frente a otros instrumentos de financiación — overview diagram

    Tratamiento fiscal de la conversión de un SAFE en acciones

    El momento en que un SAFE se convierte en participaciones sociales es donde aparecen las consecuencias fiscales reales, tanto para el inversor como para los fundadores.

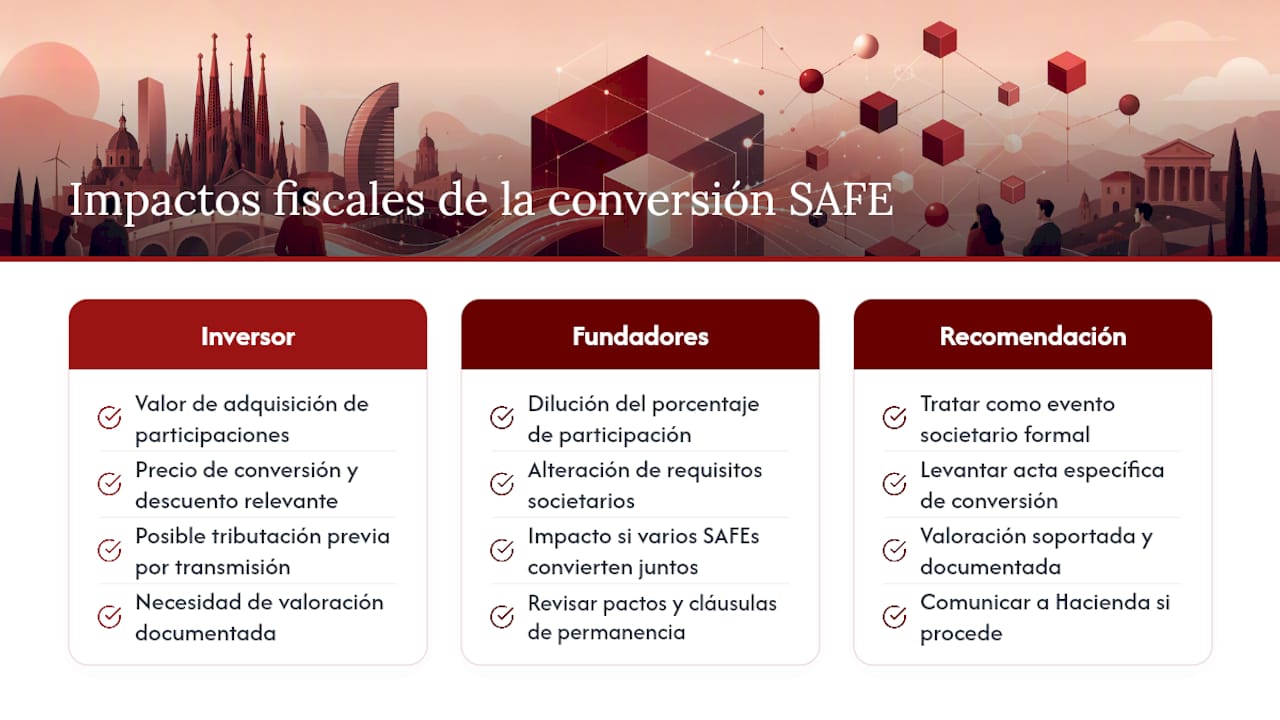
    Para el inversor, la conversión determina el valor de adquisición de sus nuevas participaciones, una cifra clave el día que decida vender. Si el precio de conversión se fijó con un descuento significativo sobre la ronda posterior, esa diferencia puede generar preguntas sobre si hubo una transmisión de valor que debería haber tributado antes. Por eso la valoración del momento de conversión necesita quedar documentada con el mismo rigor que una ampliación de capital ordinaria.

    Para los fundadores, la conversión diluye su porcentaje de participación y puede alterar el cumplimiento de requisitos ligados a la estructura societaria, especialmente si varios SAFEs convierten a la vez y cambian sustancialmente el reparto de capital. También conviene revisar si la operación afecta a pactos de socios previos o a cláusulas de permanencia ya firmadas.

    La recomendación práctica, respaldada por el enfoque de KPMG sobre integrar la fiscalidad como herramienta de crecimiento, es tratar cada conversión como un evento societario formal: acta específica, valoración soportada y comunicación a Hacienda si la operación lo requiere. Improvisar esta parte del proceso es una de las causas más frecuentes de ajustes en una due diligence posterior.

    Tratamiento fiscal de la conversión de un SAFE en acciones — overview diagram

    Lo que la mayoría de fundadores subestima sobre la fiscalidad startup

    La conversación pública sobre fiscalidad para startups se centra casi siempre en los incentivos: el 15% de Sociedades, la exención de las stock options, la deducción para inversores. Son reales y merecen aprovecharse, pero esa mirada oculta un problema mayor: los beneficios se pierden con más frecuencia por fallos de gestión que por falta de incentivos legales.

    Nadie pierde la condición de empresa emergente por no conocer la ley. La pierde por un contrato mal clasificado, un dividendo repartido sin pensar en las consecuencias o una valoración de stock options sin soporte documental el día que un inversor pregunta. La normativa es generosa; la ejecución es donde falla la mayoría.

    Mi recomendación para un fundador que lee esto en plena ronda de financiación es priorizar el control trimestral por encima de perseguir cada deducción posible. De poco sirve optimizar hasta el último euro si un descuido administrativo te hace perder el tipo reducido durante los cuatro años siguientes. La fiscalidad startup segura no es la que exprime cada beneficio disponible, sino la que se sostiene sin sorpresas cuando llega la due diligence.

    — Alexis

    Un asesor fiscal que conoce cada plazo de tu startup

    Taxea Strategies es la alternativa a la gestoría genérica para startups que necesitan mantener su condición de empresa emergente sin perder tiempo revisando modelos y plazos por su cuenta.

    Taxeastrategies

    En lugar de un contacto anual para presentar el Impuesto sobre Sociedades, Taxea asigna un asesor personal desde el primer día que hace seguimiento continuo de tu plantilla, tu facturación y cada decisión societaria que pueda afectar a tus beneficios fiscales. Ese control permanente es justo lo que separa a una startup que conserva el 15% de Sociedades durante los cuatro años completos de otra que lo pierde por un detalle documental.

    El primer paso es una auditoría fiscal inicial: revisamos tu situación actual, identificamos si cumples los requisitos de la Ley de Startups y construimos un plan de cumplimiento a medida. Si necesitas constituir la sociedad antes de dar ese paso, consulta nuestra guía práctica sobre constitución de una SL o revisa cómo organizar tu documentación con el software de gestión documental para pymes. Pide tu auditoría fiscal inicial con Taxea y empieza a construir tu fiscalidad sobre una base sólida.

    Fuentes

    Preguntas frecuentes

    ¿Qué es exactamente una fiscalidad startup segura?

    ¿Cuánto tarda ENISA en certificar una empresa emergente?

    El procedimiento tiene un plazo administrativo y, si transcurre sin respuesta, el silencio se entiende positivo, aunque conviene aportar documentación completa desde el inicio para evitar retrasos.

    ¿Qué pasa si mi startup supera el límite de facturación?

    ¿Un SAFE tributa igual que un préstamo participativo?

    No. El SAFE no genera intereses periódicos y su tratamiento depende del contrato, mientras que el préstamo participativo vincula la rentabilidad a hitos y ofrece mayor previsibilidad fiscal.

    ¿Cuándo conviene contratar asesoría fiscal especializada?

    Desde el momento de la constitución, porque las decisiones sobre estructura societaria y stock options son difíciles de corregir después. Un partner como Taxea Strategies aporta seguimiento continuo desde el primer día.

    Recomendación

  • Cómo emitir factura electrónica sin errores

    Cómo emitir factura electrónica sin errores

    Un cliente te pide una factura electrónica y el riesgo no está en pulsar “enviar”. Está en confundir un PDF con un formato estructurado, aplicar mal el IVA o el IGIC, romper la numeración de tus facturas o usar un software que no responde a las exigencias de tu actividad. Saber cómo emitir factura electrónica es una cuestión operativa, pero también una decisión de control fiscal y de cobro.

    Para un autónomo, una agencia digital o un ecommerce, facturar bien evita rectificaciones, acelera el pago y deja una trazabilidad que simplifica las liquidaciones. La factura electrónica no sustituye el criterio profesional: ordena la información, pero no corrige por sí sola una base imponible calculada de forma incorrecta ni una operación declarada en el territorio equivocado.

    Qué se considera factura electrónica en España

    Una factura electrónica es una factura expedida y recibida en formato electrónico. Debe contener los mismos datos obligatorios que una factura completa en papel y garantizar su autenticidad, integridad y legibilidad durante todo su periodo de conservación.

    En la práctica conviven dos realidades. Un PDF generado por tu programa y enviado por correo puede ser una factura electrónica si cumple los requisitos legales y el cliente acepta recibirla por ese canal. Sin embargo, no es una factura estructurada: sus datos no pueden procesarse automáticamente con la misma facilidad.

    Los formatos estructurados, como Facturae o UBL, organizan cada dato en campos reconocibles por otros sistemas. Son habituales cuando se factura a una Administración Pública y adquieren una relevancia creciente en las relaciones entre empresas y profesionales. No conviene esperar a que un cliente estratégico lo exija para revisar si tu herramienta puede crear, enviar y conservar estos documentos.

    La obligación de facturación electrónica entre empresas y autónomos se está desplegando normativamente y sus requisitos concretos dependen de la regulación aplicable y de su calendario de desarrollo. Si facturas a organismos públicos, el uso de los canales y formatos establecidos ya es una realidad. En operaciones B2B, la clave es no basar tus procesos en titulares genéricos: confirma qué obligación te afecta por tipo de cliente, volumen, sector y fecha de entrada en vigor.

    Cómo emitir factura electrónica paso a paso

    El proceso correcto empieza antes de abrir el software. Primero identifica la operación: qué has vendido o prestado, a quién, cuándo se ha devengado el impuesto y qué tratamiento fiscal corresponde. Después, traduce esa operación a una factura completa y envíala por el canal acordado.

    1. Reúne los datos fiscales reales del cliente

    Pide la denominación o nombre completo, NIF y domicilio fiscal del destinatario. En una empresa, utiliza la razón social exacta, no el nombre comercial. Una factura a “Estudio Norte” puede ser insuficiente si la sociedad que contrata y paga es “Estudio Norte Creativo, S.L.”.

    Si el cliente está en otro país, verifica su identificación fiscal y si opera como empresario o profesional. Este punto determina, entre otras cosas, si procede IVA español, inversión del sujeto pasivo o una operación exenta. En ecommerce, la dirección de envío tampoco debe confundirse automáticamente con el domicilio fiscal del comprador.

    2. Asigna número, serie y fechas sin improvisar

    Cada factura necesita un número correlativo dentro de su serie. Puedes crear series distintas si existe una razón organizativa clara: una para servicios profesionales, otra para una tienda online, otra para facturas rectificativas o una específica para una línea de negocio. Lo que no puedes hacer es duplicar números, borrar facturas emitidas o reiniciar la secuencia por comodidad.

    Incluye la fecha de expedición y, cuando sea diferente, la fecha de la operación. Esta segunda fecha afecta al devengo y a la imputación fiscal. Si facturas en enero un servicio terminado en diciembre, dejar ambas fechas claras evita confusiones contables y facilita revisar el trimestre correcto.

    3. Describe la operación con precisión suficiente

    “Servicios profesionales” es una descripción pobre para una factura de importe relevante. Es preferible indicar el servicio, periodo o hito facturado: “Consultoría estratégica de ecommerce correspondiente a marzo de 2026” o “Diseño y desarrollo de página de venta según propuesta aceptada”.

    No se trata de convertir una factura en un contrato, sino de que un tercero pueda entender qué se ha entregado y por qué existe ese importe. Esta precisión protege el cobro, respalda la deducibilidad del gasto para tu cliente y ordena tus propios ingresos.

    4. Calcula impuestos y retenciones según la operación

    Refleja la base imponible, el tipo de IVA aplicable, la cuota y el total. Si eres profesional autónomo y facturas a determinados clientes empresariales, puede corresponder incluir retención de IRPF. La retención reduce el importe que recibes, pero no reduce el valor de tu servicio ni sustituye tu obligación de declarar ingresos.

    Para profesionales y negocios de Canarias, el análisis cambia: el impuesto indirecto aplicable suele ser el IGIC, con sus propios tipos, modelos y particularidades. Si vendes desde Canarias a Península, Baleares, otros territorios o al extranjero, la factura debe responder al flujo real de mercancía o servicio. En comercio electrónico, una configuración fiscal única para todos los pedidos suele generar errores cuando vendes en varios territorios.

    También debes incluir las menciones que procedan en supuestos especiales, como exenciones, inversión del sujeto pasivo, régimen especial o facturas simplificadas. Aquí no hay una plantilla universal fiable: el tratamiento depende de la naturaleza de la operación y de la condición de las partes.

    5. Genera el formato que exige el destinatario

    Para la mayoría de clientes privados, un PDF bien emitido puede resolver la necesidad operativa si el canal está aceptado. Para Administraciones Públicas, normalmente necesitarás el formato estructurado requerido, firma cuando proceda y presentación a través del punto general de entrada correspondiente.

    Pregunta antes de emitir si el cliente trabaja con una plataforma de recepción, un código de pedido, un centro de coste o un formato concreto. Una factura fiscalmente correcta puede quedar bloqueada en el circuito de pagos de una gran empresa por no incluir su referencia interna.

    6. Envía, acredita la entrega y conserva el documento

    Envía la factura desde un canal que puedas rastrear y guarda evidencia de la entrega. Si empleas una plataforma, conserva el registro de envío y aceptación. Si utilizas correo electrónico, archiva la comunicación de forma ordenada junto con el documento.

    La conservación no consiste en acumular PDFs en el escritorio. Debes poder recuperar la factura, consultar sus datos y demostrar que no se ha alterado. A efectos tributarios, el periodo general de prescripción es de cuatro años, aunque las obligaciones mercantiles y contables pueden exigir una conservación más prolongada. Mantener el expediente de facturación durante seis años es, en muchos negocios, un criterio prudente.

    Los datos que no pueden faltar

    Antes de emitir, revisa que consten la fecha de expedición, número y serie, datos fiscales completos de emisor y destinatario, descripción de la operación, base imponible, tipo y cuota de IVA o IGIC, retención cuando corresponda y total a pagar. Añade también la fecha de operación si es distinta, el vencimiento y la forma de pago si ayudan a gestionar el cobro.

    La fecha de vencimiento no siempre es un dato fiscal obligatorio, pero sí es un instrumento empresarial. Indicar “pago a 15 días mediante transferencia” reduce ambigüedad y permite activar tu seguimiento de impagados con un criterio objetivo. Facturar con rigor incluye diseñar un proceso de cobro, no solo cumplir con Hacienda.

    Factura electrónica, Veri*Factu y SII: no son lo mismo

    Estos conceptos suelen mezclarse, pero responden a funciones distintas. La factura electrónica trata de cómo se expide, recibe y procesa una factura en soporte digital. Veri*Factu se relaciona con los requisitos de los sistemas informáticos de facturación y la trazabilidad de los registros que generan. El SII, por su parte, es un sistema de suministro inmediato de información para determinados obligados tributarios.

    Un programa que genera PDFs no necesariamente cumple los requisitos técnicos que puedan afectarte en materia de sistemas de facturación. Del mismo modo, estar preparado para Veri*Factu no significa que tu solución emita el formato estructurado que te pedirá un organismo público o un cliente corporativo.

    Antes de elegir software, plantea cuatro preguntas: si mantiene una numeración segura, si permite rectificar sin borrar el historial, si exporta los formatos que necesitan tus clientes y si ofrece registros accesibles para tu revisión fiscal. La herramienta más barata puede salir cara si obliga a reconstruir datos al cierre trimestral.

    Errores que afectan a tu fiscalidad y a tu caja

    El error más frecuente es rectificar una factura cambiando el documento original o eliminándolo del sistema. Cuando una factura ya se ha expedido, la corrección debe documentarse mediante una factura rectificativa con su propia serie y referencia. Mantener el rastro completo no es burocracia: es la forma de explicar una incidencia ante tu cliente y ante la Administración.

    También conviene evitar facturar tarde de manera sistemática, usar conceptos genéricos, aplicar IVA por intuición en ventas internacionales o enviar facturas desde una cuenta personal sin control documental. En un negocio que crece, estas pequeñas grietas se convierten en conciliaciones interminables, cobros retrasados y declaraciones preparadas con prisa.

    Si trabajas con suscripciones, proyectos por hitos o marketplaces, automatiza lo repetitivo, pero revisa las excepciones. Una automatización útil distingue una venta nacional de una intracomunitaria, contempla abonos y devoluciones, y no confunde ingresos cobrados por una plataforma con el importe neto que llega al banco.

    Una factura bien emitida te da margen de decisión

    La factura electrónica debería integrarse en una rutina de negocio: presupuesto aceptado, datos fiscales verificados, emisión puntual, vencimiento definido y archivo trazable. Cuando ese circuito está diseñado, la contabilidad deja de ser una tarea de reconstrucción y se convierte en información para decidir precios, tesorería y ahorro fiscal.

    En Taxea Strategies entendemos la facturación como una pieza de estrategia, especialmente cuando una actividad combina servicios digitales, ecommerce, operaciones fuera de Península o crecimiento acelerado. El objetivo no es emitir más documentos, sino tener datos fiables para dirigir un negocio con calma y criterio.

    La próxima factura que emitas puede servirte para algo más que cobrar: úsala para comprobar si tus procesos reflejan de verdad cómo funciona tu empresa y si te permiten crecer sin perder control.

  • Teletrabajo y gastos deducibles: qué puedes desgravar en 2026

    Teletrabajo y gastos deducibles: qué puedes desgravar en 2026

    Si eres autónomo y usas parte de tu vivienda para trabajar, puedes deducir una parte de tus suministros aplicando la fórmula oficial: 30 % × porcentaje de metros afectos a la actividad. Los asalariados, en cambio, no aplican esta deducción directamente en su declaración; su posibilidad de compensación depende de que la empresa cubra esos gastos y que dicha compensación esté adecuadamente justificada.

    Antes de seguir, retén tres reglas:

    • La deducción de suministros exige vivienda parcialmente afecta y facturas a nombre del profesional.
    • La fórmula oficial de la Agencia Tributaria es: gasto total × (% m² afectos / 100) × 30 %.
    • Sin Modelo 036/037 actualizado y sin documentación de la afectación, Hacienda puede rechazar la deducción.

    Puntos clave

    Punto Detalles
    Fórmula de suministros Aplica gasto total × (% m² afectos / 100) × 30 % para calcular la parte deducible.
    Vivienda sin el 30 % adicional Alquiler, IBI y comunidad se prorratean solo por el porcentaje de metros, sin el recargo del 30 %.
    Equipos según uso Deduce al 100 % si el uso es exclusivo; prorratea si el uso es mixto entre vida personal y profesional.
    Reembolsos según justificación Un reembolso justificado no tributa; una cantidad fija sin respaldo se considera retribución en especie.
    Acompañamiento profesional Taxeastrategies revisa tus facturas, calcula amortizaciones y documenta la afectación con un asesor personal.

    Enlaces oficiales y lecturas recomendadas

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Tabla de contenidos

    Teletrabajo y gastos deducibles: diferencias entre autónomos y asalariados

    La normativa trata de forma muy distinta a quien trabaja por cuenta propia y a quien lo hace por cuenta ajena, aunque ambos teletrabajen desde el mismo salón.

    Si eres autónomo, la clave es la afectación parcial de la vivienda. Debes declarar qué porcentaje de metros cuadrados dedicas a la actividad, mantener facturas de suministros a tu nombre y aplicar la fórmula del 30 % sobre esa proporción. No hace falta destinar una habitación entera en exclusiva: basta con justificar el uso real y mantener coherencia mes a mes.

    Si eres asalariado, no puedes aplicar esta deducción en tu declaración de la renta. El manual de la Agencia Tributaria sobre rendimientos del trabajo limita los gastos deducibles a conceptos como cotizaciones a la Seguridad Social, cuotas sindicales o gastos de defensa jurídica, no a suministros domésticos. Tu vía es distinta:

    • Negociar con la empresa una compensación por gastos de teletrabajo dentro del acuerdo individual.
    • Comprobar que esa compensación se ajusta a gastos reales, porque las consultas vinculantes de la DGT distinguen entre reembolso justificado (no tributa) y cantidad fija sin respaldo (tributa como salario).

    Qué gastos son deducibles: suministros, vivienda, equipos y formación

    No todos los gastos del teletrabajo se calculan igual. Cada categoría tiene su propio criterio fiscal, y confundirlas es el error más habitual entre autónomos que empiezan a declarar desde casa.

    1. Suministros (luz, agua, gas, internet, teléfono): se aplica el 30 % sobre el porcentaje de metros afectos. El IVA de estos gastos solo es deducible cuando el uso profesional queda claramente identificado, algo complicado en facturas domésticas compartidas.
    2. Vivienda (IBI, comunidad, alquiler, intereses de hipoteca): aquí no se aplica el 30 %, sino un prorrateo directo según los metros cuadrados dedicados a la actividad. Si vives de alquiler, conviene formalizar dos contratos separados, uno de vivienda y otro de despacho, o al menos dejar constancia expresa de la afectación.
    3. Equipos y mobiliario: un ordenador, una silla ergonómica o una impresora se tratan como bienes de inversión. Si el uso es exclusivamente profesional, se amortizan al 100 %; si el uso es mixto, solo la parte proporcional es deducible.
    4. Comunicaciones y software: las suscripciones a herramientas de gestión, videoconferencia o almacenamiento en la nube son deducibles cuando están vinculadas a la actividad. Contratar una línea telefónica o conexión exclusiva suele ser rentable a medio plazo porque elimina la discusión sobre el porcentaje de uso.
    5. Formación y suscripciones profesionales: deducibles siempre que exista relación directa con tu actividad económica, con factura a tu nombre y concepto claro.

    Consejo profesional: desglosa cada factura de operador o proveedor por concepto siempre que puedas: te ahorra discusiones si Hacienda pide justificación detallada.

    Cómo calcular la deducción: fórmula, ejemplo y documentos necesarios

    El cálculo tiene tres pasos y ninguno admite improvisación.

    Primero, mide con precisión los metros cuadrados que dedicas a la actividad frente al total de la vivienda. Segundo, aplica la fórmula oficial a los suministros: gasto total × (% m² afectos / 100) × 30 %. Tercero, prorratea el resto de gastos de vivienda (alquiler, IBI, comunidad) según ese mismo porcentaje de metros, sin aplicar el 30 % adicional, y calcula la amortización anual de los equipos según su vida útil.

    Un ejemplo con cifras reales ayuda a fijar la mecánica. Imagina una vivienda con una superficie total y un espacio destinado al despacho, y un gasto anual en suministros. Aplicando la fórmula oficial, se obtiene un porcentaje del gasto deducible para suministros y otro para alquiler proporcional al espacio afectado.

    Diagrama con los pasos para calcular deducciones fiscales y un ejemplo

    El ejemplo oficial de la Agencia Tributaria usa una vivienda de 100 m² con 40 m² afectados y 5.000 € de suministros, resultando en 600 € deducibles: la proporción de metros marca toda la diferencia en el resultado final.

    Para sostener esta deducción ante una comprobación necesitas: facturas de suministros y equipos a nombre del profesional, el Modelo 036 o 037 actualizado con la afectación declarada, contrato de alquiler o hipoteca (separado si es posible), un registro contable mensual coherente con los porcentajes declarados y el desglose de paquetes cuando la factura incluya varios servicios. Nuestra guía de gastos deducibles para autónomos amplía estos requisitos con más casos prácticos.

    Consejo profesional: guarda fotografías o un plano sencillo del espacio afecto junto con la factura de alquiler o hipoteca: es la prueba más rápida de convencer en una comprobación.

    Manos organizando documentos de oficina en casa sobre el escritorio

    Reembolsos de la empresa: ¿tributan o no tributan?

    La compensación que recibes de tu empresa por teletrabajar no siempre está libre de impuestos. Todo depende de cómo se calcule y se justifique.

    La Dirección General de Tributos distingue con claridad dos escenarios: el reembolso de un gasto real y justificado no tributa como rendimiento del trabajo, pero la entrega de una cantidad fija, periódica y no vinculada a un gasto concreto se considera retribución en especie y tributa en el IRPF, además de cotizar en la Seguridad Social. Esto tiene consecuencias directas en tu nómina. Si la empresa te abona una cantidad fija mensual sin desglose de gastos reales, ese importe puede aparecer como mayor base de cotización y mayor retención de IRPF, aunque nominalmente se presente como «ayuda de teletrabajo».

    • Pide que el acuerdo de teletrabajo detalle qué gastos cubre la compensación (electricidad, conexión, equipos).
    • Exige que el importe se calcule sobre una estimación razonable, no sobre una cifra arbitraria.
    • Recuerda que la Ley de trabajo a distancia obliga a la empresa a sufragar estos gastos, pero la práctica exige negociarlo y documentarlo en el acuerdo individual para que no se convierta en salario tributable.

    Checklist antes de presentar la declaración de la renta

    Antes de cerrar tu declaración, repasa estos pasos en orden.

    1. Reúne todas las facturas de suministros, alquiler y equipos a tu nombre; descarta cualquier factura a nombre de terceros.
    2. Comprueba que tu Modelo 036 o 037 refleja el porcentaje de vivienda afecto a la actividad, actualizándolo si ha cambiado.
    3. Documenta el espacio de trabajo con fotos o un plano sencillo, y conserva el contrato de alquiler o hipoteca.
    4. Valora separar una línea de teléfono o conexión exclusiva para la actividad si el ahorro fiscal compensa el coste.
    5. Mantén un registro contable mensual de gastos y porcentajes, y pide a tus operadores el desglose de paquetes combinados.

    Consejo profesional: si tienes dudas sobre qué coeficiente de amortización aplicar a un equipo concreto, resuélvelo antes de presentar la declaración, no después: corregir una amortización mal calculada es más complicado que calcularla bien desde el principio.

    Lo que aporta la asesoría experta en la práctica

    La mayoría de errores en la deducción de gastos por teletrabajo no vienen de mala fe, sino de desconocer el detalle: aplicar el 30 % sobre la vivienda entera en vez de sobre el porcentaje afecto, olvidar actualizar el Modelo 036 o mezclar facturas personales con profesionales. En Taxeastrategies trabajamos con un asesor personal desde el primer día y control fiscal continuo, precisamente para detectar estos fallos antes de que lleguen a una declaración y, mucho menos, a una inspección.

    Revisa tus gastos deducibles antes de que Hacienda lo haga por ti

    Calcular mal el porcentaje de metros afectos, olvidar el Modelo 036 o mezclar facturas personales y profesionales son los tres motivos más frecuentes de rechazo en una comprobación, y los tres se evitan con una revisión previa bien hecha. En Taxeastrategies, tu asesor personal repasa contigo cada factura, calcula la amortización correcta de tus equipos y prepara la documentación que exige Hacienda, para que la deducción se sostenga sin sobresaltos.

    Taxeastrategies

    Nuestro trabajo no termina con el cálculo: seguimos tu situación fiscal mes a mes, no solo en la campaña de la renta, así que las condiciones de tu teletrabajo cambian y tu deducción se ajusta con ellas. Si quieres una revisión personalizada de tus gastos deducibles como autónomo, consulta nuestra guía de gastos deducibles para autónomos o solicita directamente una primera consulta en Taxea Strategies.

    Fuentes

    Preguntas frecuentes

    ¿Qué gastos de teletrabajo puede deducir un autónomo?

    ¿Puede un asalariado deducir gastos de teletrabajo en su declaración?

    No directamente: los asalariados dependen de que la empresa les compense esos gastos, y esa compensación solo queda libre de tributación cuando responde a un gasto real y justificado.

    ¿Cómo se calcula el porcentaje de vivienda afecto a la actividad?

    Se divide la superficie dedicada exclusivamente al trabajo entre la superficie total de la vivienda, y ese porcentaje se aplica después a la fórmula oficial de suministros o al prorrateo de otros gastos.

    ¿Qué pasa si Hacienda detecta una deducción sin justificar?

    Puede denegar la deducción y aplicar recargos o sanciones, especialmente cuando faltan facturas a nombre del profesional o no se ha actualizado el Modelo 036 con el porcentaje declarado.

    ¿Cómo evita Taxeastrategies errores en la deducción de gastos por teletrabajo?

    Recomendación

  • Gestoría digital versus tradicional, ¿cuál conviene?

    Gestoría digital versus tradicional, ¿cuál conviene?

    Un modelo trimestral enviado a última hora, una duda sobre un gasto que nadie responde hasta días después y la sensación de que solo hablas con tu gestor cuando ya hay un problema. Para muchos autónomos, la comparación entre gestoría digital versus tradicional empieza ahí: no en el precio de una cuota mensual, sino en el coste de gestionar un negocio con información incompleta.

    La elección importa porque una asesoría no se limita a presentar impuestos. Influye en cómo te das de alta, qué gastos deduces, cuándo tomas decisiones de inversión y cuánto margen conservas para crecer. La mejor opción no es necesariamente la más tecnológica ni la que tiene una oficina a dos calles. Es la que combina el canal de trabajo adecuado con el criterio fiscal que necesita tu actividad.

    Gestoría digital versus tradicional: la diferencia real

    La gestoría tradicional suele organizar su servicio alrededor de una relación presencial, documentación enviada por correo electrónico o entregada en oficina y contacto en momentos concretos del calendario fiscal. Este modelo puede funcionar bien si valoras reunirte cara a cara, tienes una operativa sencilla o cuentas con un asesor que conoce a fondo tu negocio y responde con agilidad.

    El problema aparece cuando la presencialidad se confunde con cercanía. Una oficina física no garantiza seguimiento, anticipación ni una explicación clara de tus números. También puede implicar procesos manuales, solicitudes repetidas de documentos y poca visibilidad sobre lo que se está presentando en tu nombre.

    Una gestoría digital trabaja con intercambio documental online, firma electrónica, cuadros de información, comunicación por canales ágiles y procesos diseñados para reducir esperas. Para un freelance que factura servicios, una tienda ecommerce que recibe pedidos a diario o un fundador que viaja con frecuencia, esto elimina fricción operativa. Puedes consultar documentación, compartir una factura o resolver una incidencia sin depender de un horario de ventanilla.

    Sin embargo, digital no debe equivaler a impersonal. Hay servicios digitales de bajo coste que automatizan la presentación de impuestos, pero ofrecen una atención limitada cuando surge una cuestión que no encaja en un formulario. Si vendes en varios países, trabajas con proveedores complejos, tienes empleados o buscas planificar una inversión, la automatización por sí sola se queda corta.

    La comparación útil, por tanto, no es oficina frente a aplicación. Es gestión administrativa reactiva frente a asesoramiento accesible, preciso y orientado a decisiones.

    Qué cambia en el día a día de un negocio moderno

    La diferencia se percibe en pequeños momentos que, acumulados, tienen un impacto económico relevante. Una factura sin el dato correcto puede retrasar su contabilización. Un gasto deducible mal documentado puede convertirse en una contingencia. Una decisión tomada en noviembre, cuando podía haberse planificado en septiembre, puede cerrar opciones legítimas de ahorro fiscal.

    En una gestoría digital bien planteada, la información debe circular con rapidez y dejar rastro. No se trata de recibir más correos, sino de saber qué falta, qué está presentado, qué importe se prevé pagar y qué decisión conviene revisar antes del cierre del trimestre. Esa visibilidad da control a quien dirige el negocio sin obligarle a convertirse en experto tributario.

    Para una empresa ecommerce, la necesidad es aún mayor. Los cobros por plataformas, las devoluciones, las comisiones, el IVA de ventas y las conciliaciones requieren orden. Esperar a final de trimestre para revisar datos que se generan cada día suele producir errores y trabajo duplicado. Un sistema digital facilita el flujo, pero hace falta interpretación profesional para clasificar correctamente cada operación.

    En Canarias, además, una asesoría debe entender el contexto fiscal propio. El IGIC, las particularidades de determinadas operaciones con Península y Baleares, y la logística de negocios que venden dentro y fuera del archipiélago no admiten respuestas genéricas. Aquí la especialización pesa más que el formato de atención.

    Rapidez no es lo mismo que estrategia

    Una de las promesas habituales de una gestoría digital es la inmediatez. Es valiosa, pero tiene límites. Recibir una respuesta rápida sobre dónde subir una factura es útil; recibir una respuesta fundamentada sobre si una inversión, una retribución o un cambio de estructura societaria es conveniente resulta mucho más valioso.

    La asesoría premium no sustituye el criterio por automatizaciones. Usa herramientas para liberar tiempo administrativo y dedicarlo a las decisiones donde un error cuesta dinero. Por ejemplo, una calculadora de ahorro puede ayudarte a visualizar el efecto de distintos escenarios, y un simulador de cuota puede aportar claridad antes de darte de alta como autónomo. Pero ambas herramientas deben servir como punto de partida para una conversación profesional cuando el caso lo exige.

    Una gestoría tradicional con un asesor proactivo puede ofrecer este valor estratégico. Del mismo modo, una gestoría digital puede limitarse a tramitar modelos sin hacer preguntas relevantes. Antes de elegir, conviene observar cómo aborda asuntos como estos:

    • La deducibilidad de gastos recurrentes y la documentación necesaria para defenderlos.
    • La previsión de pagos trimestrales y de tesorería antes de que llegue el vencimiento.
    • La elección entre operar como autónomo, constituir una sociedad o modificar una estructura existente.
    • Las implicaciones fiscales de vender online, contratar colaboradores o abrir nuevos mercados.

    No necesitas que tu asesor decida por ti. Necesitas que traduzca las alternativas fiscales a consecuencias concretas para que puedas decidir con información.

    La atención personalizada no depende de una oficina

    Hay emprendedores que asocian servicio personalizado con una reunión presencial. Es comprensible: ciertos asuntos requieren confianza, contexto y una conversación pausada. Pero la personalización depende de que haya un profesional que conozca tus objetivos, tus riesgos y tus datos, no del lugar desde el que se conecte.

    Un despacho boutique digital puede ofrecer una relación mucho más directa que una asesoría convencional con cientos de expedientes asignados a un departamento. La clave está en el modelo de servicio: interlocutor definido, tiempos de respuesta razonables, lenguaje comprensible y capacidad de anticipar cuestiones en lugar de limitarse a reaccionar a ellas.

    También hay casos en los que la presencialidad aporta tranquilidad. Si estás iniciando una actividad con varios socios, vas a reorganizar una empresa familiar o necesitas revisar documentación compleja, una sesión presencial puede ser muy útil. Elegir un servicio digital no debería impedir esa posibilidad, pero tampoco deberías pagar por una estructura física que apenas utilizarás.

    Pregunta cómo será la relación durante los primeros meses, quién revisará tu caso y qué ocurre cuando tienes una duda que afecta a una decisión próxima. Las respuestas revelan más que una tarifa atractiva.

    Precio: compara el coste completo, no solo la cuota

    La gestoría digital suele competir con precios mensuales inferiores, especialmente en servicios básicos para autónomos. Para quien empieza y tiene pocas facturas, puede ser una alternativa razonable. Aun así, conviene revisar qué incluye exactamente: número de consultas, presentación de impuestos, cuentas anuales si procede, requerimientos, alta censal, nóminas, modificaciones de datos y atención ante inspecciones.

    Una cuota baja pierde interés si cada consulta relevante se factura aparte o si debes contratar a otro profesional para entender una decisión fiscal. En el extremo contrario, una tarifa premium solo tiene sentido si aporta criterio, orden y oportunidades de mejora medibles. El valor no está en pagar más, sino en evitar que tu fiscalidad sea un trámite ciego.

    Calcula también el coste de tu tiempo. Perseguir documentos, corregir incidencias, interpretar modelos tributarios o reconstruir ingresos de una plataforma de ventas consume horas que podrías dedicar a clientes, producto o estrategia comercial. Una operativa digital bien implantada reduce esa carga, siempre que la tecnología sea sencilla y el acompañamiento no desaparezca tras el alta.

    Cómo elegir según tu momento empresarial

    Si eres autónomo con una actividad estable, pocas facturas y necesidades fiscales previsibles, una gestoría digital eficiente puede cubrir perfectamente la operativa. Prioriza claridad en los procesos, respuesta humana cuando la necesites y una plataforma que no añada complejidad innecesaria.

    Si estás creciendo, vendes online, operas desde Canarias, trabajas con distintos tipos de IVA o evalúas incorporar equipo, busca algo más que tramitación. Necesitas una asesoría que detecte preguntas antes de que se conviertan en urgencias y que relacione cada obligación con tu tesorería, rentabilidad y próximos movimientos.

    Y si ya tienes una gestoría tradicional que te conoce, no cambies por moda. Valora si te entrega información útil, si se anticipa a tus decisiones y si puedes trabajar con agilidad. Si la respuesta es sí, el formato presencial puede seguir siendo adecuado. Si cada trimestre te sorprende el resultado y tus consultas quedan en espera, el problema no es la tradición: es la falta de un modelo de asesoramiento alineado con tu negocio.

    Taxea Strategies parte de esa idea: la digitalización debe darte control, mientras la atención boutique convierte los datos fiscales en decisiones mejor informadas.

    La asesoría adecuada no te hará pensar más en impuestos. Te permitirá pensar mejor en tu empresa, con los números ordenados y las decisiones importantes tomadas antes de que el calendario te obligue a hacerlo.

  • Retenciones profesionales 2026 para autónomos y empresas

    Retenciones profesionales 2026 para autónomos y empresas

    La retención general del IRPF para actividades profesionales en 2026 es del 15 %, y se reduce al 7 % durante el año de inicio de la actividad y los dos ejercicios siguientes, siempre que el profesional no haya ejercido una actividad profesional en el año anterior al alta. Este es el punto de partida que necesita cualquier autónomo o empresa que emita o reciba facturas con retención en España.

    El Cuadro informativo de tipos de retención de la Agencia Tributaria para 2026 recoge estos porcentajes junto a las claves y subclaves que identifican cada tipo de renta. La AEAT también pone a disposición un servicio de cálculo de retenciones que permite verificar el tipo exacto antes de emitir una factura, algo especialmente útil cuando hay dudas sobre epígrafes del IAE o rentas mixtas.

    Existen excepciones que conviene tener presentes antes de aplicar un tipo por defecto:

    • Determinadas actividades agrícolas, ganaderas o forestales tienen tipos distintos al 15 % general.
    • Ciertas rentas derivadas de la propiedad intelectual o de actividades artísticas siguen reglas propias.
    • El tipo reducido del 7 % tiene un límite temporal estricto: solo aplica el año de alta y los dos siguientes.

    Consejo profesional: Antes de facturar, comprueba tu situación en el cuadro oficial de la AEAT o usa la calculadora de retenciones. Guardar una captura de ese cálculo te sirve como respaldo documental si Hacienda pide justificar el tipo aplicado.

    Puntos clave

    Punto Detalles
    Tipo general Se aplica un porcentaje general a la mayoría de facturas profesionales pagadas por empresas u otros profesionales.
    Tipo reducido Existe un porcentaje reducido que solo aplica durante un periodo limitado desde el año de alta y los ejercicios siguientes.
    Modelos clave El Modelo 111 se presenta cada trimestre y el Modelo 190 lo resume anualmente; ambos deben coincidir.
    Verificación oficial El cuadro y la calculadora de la AEAT son la referencia para confirmar claves y porcentajes antes de facturar.
    Apoyo especializado Taxeastrategies revisa la aplicación de retenciones y gestiona la presentación de Modelos 111 y 190 para evitar requerimientos.

    Tabla de contenidos

    Qué se considera actividad profesional y quién debe retener

    No toda facturación de un autónomo lleva retención. La Ley del IRPF (LIRPF) y su reglamento (RIRPF) distinguen entre actividades profesionales y actividades empresariales, y solo las primeras están sujetas a retención cuando el pagador es una empresa u otro profesional que actúa como agente retenedor. La diferencia no es cosmética: de ella depende si tu factura debe llevar una línea de retención o no.

    Se consideran actividades profesionales aquellas en las que predomina el trabajo personal e intelectual del profesional sobre el capital o la organización de medios. En la práctica, esto incluye:

    • Abogados, procuradores y economistas.
    • Arquitectos, ingenieros y aparejadores.
    • Médicos, psicólogos y otros profesionales sanitarios que actúan por cuenta propia.
    • Consultores, asesores fiscales y contables.
    • Periodistas, traductores y profesionales de la comunicación que facturan como autónomos.

    El agente retenedor es quien paga la factura, no quien la emite. Cuando una empresa contrata a un consultor autónomo, la empresa retiene un porcentaje del importe y lo ingresa en Hacienda a cuenta del IRPF del profesional. Cuando dos particulares o dos empresas mercantiles se facturan entre sí sin que medie una actividad profesional, no hay retención.

    Tres situaciones aclaran cómo funciona esto en la práctica. Un autónomo que factura servicios de consultoría a una empresa debe incluir retención del 15 % en su factura, porque el pagador es una entidad obligada a retener. Un colaborador puntual que factura a un particular, sin embargo, no aplica retención, porque los particulares no actúan como retenedores salvo excepciones muy concretas.

    Tipos de retención en 2026: cuadro práctico y claves de la AEAT

    El sistema de retenciones español no se limita a un único porcentaje. La AEAT organiza los tipos aplicables mediante claves y subclaves que identifican la naturaleza de cada renta, y confundir una clave con otra es uno de los errores más frecuentes al facturar. Para actividades profesionales, los dos porcentajes que dominan el día a día son el 15 % general y el 7 % reducido, pero conviene conocer el resto del panorama para no aplicar un tipo equivocado en casos menos comunes.

    Tipo de renta Porcentaje 2026 Condición principal
    Actividad profesional general 15 % Aplica por defecto a la mayoría de profesionales autónomos que facturan a empresas u otros profesionales.
    Profesional de nuevo inicio 7 % Año de alta y los dos ejercicios siguientes, si no hubo actividad profesional el año anterior.
    Actividades agrícolas y ganaderas 2 % Aplica a determinadas actividades del sector primario, según epígrafe del IAE.
    Actividades forestales 2 % Rendimientos derivados de aprovechamientos forestales bajo condiciones específicas.
    Rendimientos de propiedad intelectual, imagen o determinadas rentas del capital mobiliario 19 % Se aplica a ciertas cesiones de derechos y rentas asimiladas, distintas de la actividad profesional ordinaria.

    Tabla comparativa de las distintas retenciones del IRPF previstas para 2026

    Estos porcentajes proceden directamente del cuadro informativo de la Agencia Tributaria, que también detalla las claves numéricas (como la clave de percepción y su subclave) que deben figurar en el Modelo 111 y en el Modelo 190. Localizar la clave correcta no es un trámite menor: cada clave se corresponde con un tipo de renta específico, y un error en la clasificación puede provocar que se declare un tipo distinto al realmente aplicado en factura, lo que genera descuadres frente a Hacienda.

    La página de porcentajes de retención de la AEAT organiza estas claves por bloques de renta (trabajo, actividades profesionales, capital mobiliario, arrendamientos) y es el punto de referencia más fiable cuando surge una duda sobre si una renta concreta encaja como profesional o como otra categoría.

    Hay matices que conviene no pasar por alto. Los rendimientos derivados de la cesión de derechos de propiedad intelectual o de imagen no siempre siguen el régimen general de actividades profesionales, y algunos artistas o creadores de contenido pueden verse afectados por tipos distintos según cómo estructuren su facturación. Del mismo modo, ciertos epígrafes del Impuesto sobre Actividades Económicas (IAE) llevan asociadas condiciones de volumen de facturación del ejercicio anterior que determinan si procede un tipo reducido.

    Consejo profesional: Cuando factures una renta que no encaje claramente en “actividad profesional general”, localiza primero la clave en el cuadro AEAT antes de decidir el porcentaje. Adivinar el tipo por analogía con otra factura anterior es la fuente más común de errores en el Modelo 111.

    Cómo calcular la retención de una factura profesional

    El cálculo en sí es sencillo, pero conviene hacerlo sobre la base correcta. La fórmula es:

    Base imponible (sin IVA) × tipo de retención = importe a retener

    La retención nunca se calcula sobre el total de la factura con IVA incluido, sino exclusivamente sobre la base imponible. Confundir ambos conceptos es un error habitual entre profesionales que empiezan a facturar sin ayuda contable.

    Veamos dos ejemplos numéricos resueltos:

    1. Profesional establecido, retención al 15 %. Un consultor factura 2.000 € de honorarios más IVA (21 %). La base imponible es 2.000 €. La retención es 2.000 € × 15 % = 300 €. El total de la factura sería 2.000 € + 420 € de IVA − 300 € de retención = 2.120 € a cobrar.
    2. Profesional de nuevo inicio, retención al 7 %. Una diseñadora gráfica dada de alta hace cinco meses factura 1.200 € más IVA. La base imponible es 1.200 €. La retención es 1.200 € × 7 % = 84 €. El total a cobrar sería 1.200 € + 252 € de IVA − 84 € de retención = 1.368 €.

    La diferencia entre ambos ejemplos, 216 € menos de retención en el segundo caso, ilustra por qué aplicar correctamente el tipo reducido importa desde el primer año de actividad: ese dinero queda disponible de inmediato en lugar de esperar a la declaración de la renta.

    Esta línea no es opcional: es la que permite a quien paga justificar ante Hacienda qué retención practicó, y al profesional acreditar qué le retuvieron cuando presente su propia declaración.

    El pagador, además, debe entregar al profesional un certificado de retenciones al final del ejercicio, un documento que resume el total retenido durante el año y que resulta imprescindible para cuadrar la declaración de la renta del profesional con lo declarado por el pagador en el Modelo 190.

    Consejo profesional: Guarda cada factura junto con el certificado de retención correspondiente en una carpeta digital organizada por trimestre. Cuando llegue la declaración anual, cuadrar cifras sin buscar papeles sueltos ahorra horas y evita errores de traspaso.
    Escritorio bien organizado con una carpeta digital y una calculadora

    Casos especiales: cuándo no se aplica la retención

    No todas las facturas profesionales llevan retención, y aplicar un tipo cuando no corresponde genera tantos problemas como omitirlo cuando sí procede. Algunos supuestos requieren un análisis distinto al general:

    • Relaciones laborales especiales de artistas. Determinados colectivos artísticos pueden tributar bajo reglas específicas de retención distintas a las de actividades profesionales ordinarias, según cómo se estructure la relación con el pagador.
    • Arrendamientos. Los rendimientos por alquiler de inmuebles urbanos suelen llevar una retención distinta (generalmente el 19 %), que no debe confundirse con la retención por actividad profesional.
    • Cesión de derechos de propiedad intelectual. Estas rentas pueden tener un tratamiento diferenciado del de la actividad profesional habitual, dependiendo de la naturaleza del contrato.
    • Estimación objetiva (módulos). Algunos profesionales que tributan por módulos siguen reglas particulares que conviene verificar caso por caso.
    • Condiciones de volumen por epígrafe del IAE. Ciertas actividades permiten tipos distintos según el importe neto de la cifra de negocios del ejercicio anterior.

    Un pequeño árbol de decisión ayuda a despejar dudas rápidas:

    1. ¿El pagador es una empresa, entidad o profesional obligado a retener? Si no lo es (por ejemplo, un particular), normalmente no hay retención.
    2. ¿La renta corresponde a una actividad profesional según el epígrafe del IAE? Si no, revisa si encaja en otra clave (arrendamiento, capital mobiliario, actividad empresarial).
    3. ¿Es el primer, segundo o tercer año de actividad del profesional sin ejercicio previo? Si es así, revisa si aplica el 7 % en lugar del 15 %.
    4. ¿La actividad tiene una clave especial en el cuadro AEAT (agrícola, forestal, artística)? Si es así, aplica el porcentaje correspondiente a esa clave, no el general.

    Cuando surja cualquier duda sobre una clave concreta, el cuadro oficial sigue siendo la referencia más fiable, porque cada actualización anual puede matizar condiciones que no siempre se reflejan en guías divulgativas.

    Modelo 111, Modelo 190 y su relación con el Modelo 130

    Quien practica una retención no se limita a descontarla de la factura: adquiere la obligación de declararla e ingresarla en Hacienda dentro de unos plazos concretos. Esta parte del proceso recae sobre el pagador, no sobre el profesional que sufre la retención, y equivocarse aquí tiene consecuencias económicas directas.

    El Modelo 111 es la autoliquidación trimestral mediante la cual las empresas y autónomos que actúan como retenedores declaran e ingresan las retenciones practicadas a trabajadores y profesionales durante ese trimestre. Según explica la guía práctica sobre el Modelo 111, están obligados a presentarlo todos los que paguen rendimientos sujetos a retención, incluso si en algún trimestre no practicaron ninguna.

    Modelo Periodicidad Plazo de presentación 2026
    Modelo 111 Trimestral Del 1 al 20 de abril, julio y octubre; el cuarto trimestre se presenta a principios de enero del año siguiente.
    Modelo 190 Anual (resumen) Durante los primeros días del año siguiente al ejercicio declarado.
    Modelo 130 Trimestral (pago fraccionado) Mismos plazos que el Modelo 111, salvo particularidades de cada trimestre.

    El Modelo 190 es el resumen anual de todas las retenciones declaradas trimestralmente mediante el Modelo 111. Debe coincidir con la suma de los cuatro trimestres presentados durante el ejercicio; cualquier descuadre entre ambos modelos suele generar un requerimiento automático de la Agencia Tributaria.

    El Modelo 130 funciona de forma distinta: es el pago fraccionado del IRPF que presentan los autónomos en estimación directa por su propia actividad, y guarda una relación indirecta con las retenciones. Cuando un profesional recibe facturas con retención, puede descontar esas retenciones ya practicadas del pago fraccionado que le correspondería ingresar en el Modelo 130, lo que evita una doble carga fiscal sobre el mismo ingreso.

    No ingresar las retenciones dentro de plazo tiene consecuencias que van más allá de un simple aviso. Presentar el Modelo 111 fuera de plazo sin requerimiento previo conlleva un recargo que aumenta cuanto más tarde se regularice la situación, y si Hacienda detecta el impago antes de que el propio contribuyente lo subsane, puede iniciarse un expediente sancionador con recargos superiores.

    Antes de presentar cada trimestre conviene revisar unos controles mínimos:

    • Que la suma de retenciones declaradas coincida con la suma real de las facturas emitidas o recibidas con retención.
    • Que las claves y subclaves usadas en el modelo coincidan con las del cuadro oficial de la AEAT.
    • Que ningún certificado de retención quede pendiente de entregar al profesional afectado.

    Consejo profesional: Concilia el Modelo 111 de cada trimestre con tu contabilidad antes de presentarlo, no después. Detectar un descuadre en enero, cuando toca cuadrar el Modelo 190 anual, suele significar rehacer cuatro presentaciones en lugar de una.

    Qué cambia en 2026 respecto a años anteriores

    La Agencia Tributaria actualiza cada año el cuadro de tipos de retención y su servicio de cálculo, y 2026 no es una excepción.

    Estas novedades entran en vigor con el propio ejercicio fiscal 2026, por lo que afectan a todas las facturas emitidas desde el 1 de enero de ese año. Si tu software de facturación no se actualiza con el cuadro vigente, existe el riesgo de seguir aplicando parámetros de ejercicios anteriores sin darte cuenta, algo especialmente relevante para quienes gestionan facturación mediante integraciones automáticas.

    Antes de dar por bueno cualquier porcentaje que aparezca en una guía divulgativa, conviene verificarlo directamente en dos sitios:

    Las empresas que desarrollan software de facturación o gestión suelen apoyarse además en la documentación técnica y los esquemas que la AEAT publica para integrar el cálculo automático de retenciones en sus sistemas, lo que reduce el margen de error humano en la clasificación de claves.

    Checklist antes de emitir o recibir una factura con retención

    Antes de cerrar cualquier factura profesional en 2026, repasa estos puntos:

    • Confirma que el epígrafe del IAE de tu actividad corresponde efectivamente a una actividad profesional y no empresarial.
    • Verifica si estás dentro del periodo de alta que permite aplicar el 7 % reducido (año de alta y los dos siguientes).
    • Localiza la clave y subclave exactas en el cuadro AEAT si tu renta no encaja en el supuesto general.
    • Comprueba que tu alta en el Modelo 036 o 037 refleja correctamente la actividad que estás facturando.
    • Incluye en la factura una línea explícita con el porcentaje y el importe retenido.
    • Solicita o emite el certificado de retención correspondiente al cierre del ejercicio.
    • Archiva digitalmente cada factura junto con su justificante de retención, organizados por trimestre.

    Antes de la presentación trimestral, dedica unos minutos a comparar el total de retenciones que vas a declarar con la suma real de tus facturas del periodo, y guarda una copia o captura del resultado que arroje la calculadora oficial de la AEAT cuando apliques un tipo poco habitual.

    Consejo profesional: Usa el servicio de cálculo de retenciones de la AEAT como prueba documental cuando factures un caso dudoso. Un pantallazo con fecha, datos introducidos y resultado obtenido vale más que una explicación verbal si Hacienda pide justificar el tipo aplicado meses después.

    Lo que vemos en la práctica con clientes reales

    La regularización que sigue incluye ingresar la diferencia no retenida, con los intereses correspondientes, y ese coste siempre resulta mayor que el que habría supuesto revisarlo a tiempo.

    El segundo patrón que se repite es la falta de conciliación entre el Modelo 111 trimestral y el Modelo 190 anual. Cuando cada trimestre se presenta de forma aislada, sin cuadrar cifras con la contabilidad general, los descuadres se acumulan silenciosamente, hasta que el resumen anual los pone en evidencia, y para entonces ya han pasado cuatro presentaciones sin corregir.

    Nuestra recomendación pasa por establecer un control interno sencillo: revisar trimestre a trimestre que las retenciones practicadas o soportadas coinciden con la facturación real, y mantener un registro ordenado de certificados de retención por cliente y ejercicio. Cuando la actividad combina distintos epígrafes, rentas de propiedad intelectual o socios con dedicaciones mixtas, conviene solicitar asesoramiento personalizado antes de que el volumen de facturas complique la reconstrucción del histórico.

    Cómo te ayuda Taxeastrategies a cumplir con tus retenciones

    Gestionar bien las retenciones profesionales no termina en calcular un porcentaje: implica presentar el Modelo 111 cada trimestre sin descuadres, cuadrarlo con el Modelo 190 anual y mantener organizados los certificados que respaldan cada cifra. En Taxeastrategies revisamos tu facturación para confirmar que aplicas la clave correcta del cuadro AEAT, gestionamos la presentación periódica de tus modelos y te acompañamos si llega un requerimiento sobre alguna discrepancia.

    Taxeastrategies

    A diferencia de resolver esto por tu cuenta trimestre a trimestre, contar con un asesor personal desde el primer día significa que alguien revisa tu situación antes de que el error llegue a Hacienda, no después. Trabajamos con gestión documental digital para que cada certificado de retención quede archivado y localizable, y con un almacenamiento en la nube ordenado que evita perder soportes justo cuando más se necesitan.

    Este acompañamiento es un servicio de asesoría con honorarios mensuales, pensado para autónomos y pymes que prefieren delegar el control fiscal en lugar de revisarlo manualmente cada trimestre. Si quieres que revisemos tu situación actual de retenciones y te confirmemos si estás aplicando el tipo correcto, contacta con Taxeastrategies y agenda una primera conversación con tu futuro asesor.

    Fuentes

    Antes de aplicar un tipo que no te resulte evidente, conviene contrastarlo directamente con la fuente oficial en lugar de fiarse de guías genéricas desactualizadas.

    Guarda el PDF del cuadro de tipos en tu ordenador y usa la calculadora oficial cada vez que factures un caso que no encaje claramente en el tipo general.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cuáles son las retenciones del IRPF para profesionales en 2026?

    ¿Cuánto sube la retención en 2026 respecto a años anteriores?

    ¿Cuánto me van a retener de IRPF en 2026 si soy autónomo?

    ¿Qué pasa si aplico mal el tipo de retención en una factura?

    Hacienda puede detectar el descuadre al cruzar el Modelo 111 con el Modelo 190 o con tu declaración de la renta, y exigirte ingresar la diferencia junto con recargos; revisar tu caso con un asesor evita este tipo de sorpresas.

    ¿El Modelo 130 sustituye al Modelo 111?

    No: el Modelo 130 es el pago fraccionado del IRPF sobre tu propia actividad como autónomo, mientras que el Modelo 111 lo presenta quien retiene a otros profesionales; las retenciones que te practican pueden descontarse del importe a pagar en el Modelo 130.

    Recomendación