Categoría: Fiscalidad

  • Documentos vencidos entre proveedores y clientes: quién bloquea a quién

    Documentos vencidos entre proveedores y clientes: quién bloquea a quién

    Actualizado el 20 de agosto de 2026. El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. Muchas incidencias no pertenecen a una sola parte: nacen entre una promesa comercial, una compra y una entrega. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    La obra empezó, pero el proveedor seguía sin homologación

    Rocío dirige una constructora de instalaciones. La escena comienza la víspera de incorporar una subcontrata: el cliente exigía certificados vigentes y el proveedor había enviado documentos de otra sociedad del grupo.

    Rocío y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La parada afectaba a 22 personas y podía costar 6.200 euros diarios. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: compras marcó recibido sin validar titular, alcance ni fecha. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Rocío creó una cadena de validación antes del acceso.

    La entrada se retrasó un día y evitó una semana de bloqueo. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Documentos vencidos: lo que cambia cuando cliente y proveedor aparecen en la misma historia

    El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. Muchas incidencias no pertenecen a una sola parte: nacen entre una promesa comercial, una compra y una entrega.

    Un documento puede existir y estar vencido; puede estar vigente y no cubrir la actividad; o puede ser correcto pero imposible de localizar cuando otra persona lo necesita. Si cada área registra su fragmento, la empresa absorbe costes ajenos o reclama sin poder probar la cadena completa. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La unidad de control debe ser el documento con su finalidad, no la carpeta ni el proveedor de software. El expediente debe unir pedido, contrato, aceptación, factura y consecuencia para cada parte. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Un documento incorrecto frente a 6.200 euros diarios

    Para Rocío, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una constructora de instalaciones, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Seguro Otra sociedad No válido Sustituir
    Certificado Vigente Correcto Aprobar
    Homologación Pendiente Bloqueo Escalar
    Coste diario 6.200 € 22 personas Decidir

    Rocío trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Rocío. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Una cronología compartida entre compras, operaciones y comercial: documentos vencidos

    El control mínimo utilizó estos campos: documento, finalidad, fecha de vencimiento, primer aviso, responsable, enlace al original y estado de renovación. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Los casos abiertos se revisaban por fecha y consecuencia, no por el departamento que los había creado. La persona responsable no tenía que renovar siempre el documento: debía confirmar la acción, el plazo y la evidencia final. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Cuando la incidencia podía bloquear cobro, suministro o margen, se asignaba un único coordinador. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Rocío probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, documentos vencidos de proveedores y clientes dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Rocío conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Rocío

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Código de Comercio, Ley General Tributaria, Código Civil, Ley de Sociedades de Capital. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Rocío, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Rocío

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Rocío, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Rocío al punto de partida

    • Reclamar a un tercero antes de reconstruir la parte propia.
    • Guardar varias versiones con nombres como final, final2 y definitivo.
    • Avisar solo el día del vencimiento, cuando la renovación exige certificados o pago previo.
    • Dar por válida una captura sin comprobar emisor, alcance y fecha.

    En una constructora de instalaciones, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Rocío vuelve al siguiente cierre con una regla distinta

    Rocío creó una cadena de validación antes del acceso. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    la entrada se retrasó un día y evitó una semana de bloqueo. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Rocío no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Inventario inicial de documentos que pueden detener una operación.
    • Original vigente enlazado desde una única fila.
    • Dos avisos proporcionados al tiempo real de renovación.
    • Responsable y sustituto identificados.
    • Cierre de la incidencia con evidencia, no solo con la palabra hecho.

    Si faltaba uno de estos puntos en el caso de Rocío, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Rocío sin mezclar decisiones distintas, conviene revisar también documentos vencidos: alertas semanales, documentos vencidos: control sin ERP y archivo documental y evidencia de cierre. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre documentos vencidos de proveedores y clientes, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Documentos vencidos: las alertas semanales que sí evitan bloqueos

    Documentos vencidos: las alertas semanales que sí evitan bloqueos

    Actualizado el 20 de agosto de 2026. El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. Una alerta útil no informa de todo: señala la excepción cuyo coste de esperar supera el coste de intervenir. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El lunes en que caducaban cuatro documentos y solo uno importaba de verdad

    Carmen dirige una administradora de fincas con veintiséis comunidades. La escena comienza al abrir una semana con cuatro avisos automáticos: habían vencido una póliza ya sustituida, un certificado sin uso, una acreditación de proveedor y el poder necesario para firmar una reclamación esa misma semana.

    Carmen y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La reclamación afectaba a 38.000 euros y el poder necesitaba tres días; los otros avisos no bloqueaban ninguna operación inmediata. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: todos los vencimientos tenían el mismo color y nadie distinguía consecuencia de simple fecha. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Carmen añadió impacto y tiempo de renovación a cada aviso.

    La siguiente semana el tablero mostró tres alertas, no cuarenta y siete correos. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Documentos vencidos: la alerta semanal que merece interrumpir la rutina

    El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. Una alerta útil no informa de todo: señala la excepción cuyo coste de esperar supera el coste de intervenir.

    Un documento puede existir y estar vencido; puede estar vigente y no cubrir la actividad; o puede ser correcto pero imposible de localizar cuando otra persona lo necesita. Cuando cada variación genera aviso, el equipo aprende a ignorarlos; cuando no hay umbral, el silencio parece normalidad. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La unidad de control debe ser el documento con su finalidad, no la carpeta ni el proveedor de software. Cada aviso debe incluir magnitud, causa probable, responsable y una fecha de caducidad. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Cuatro avisos, una sola urgencia material

    Para Carmen, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una administradora de fincas con veintiséis comunidades, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Poder de representación 48 h Bloquea reclamación de 38.000 € Actuar
    Póliza antigua Vencida Ya sustituida Archivar
    Certificado proveedor 7 días Alta pendiente Asignar
    Documento informativo 30 días Sin bloqueo Observar

    Carmen trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Carmen. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    Un tablero semanal con pocas alertas y decisiones fechadas: documentos vencidos

    El control mínimo utilizó estos campos: documento, finalidad, fecha de vencimiento, primer aviso, responsable, enlace al original y estado de renovación. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    La revisión duraba veinte minutos y mostraba únicamente novedades, incumplimientos y casos que superaban umbral. La persona responsable no tenía que renovar siempre el documento: debía confirmar la acción, el plazo y la evidencia final. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Dos semanas consecutivas o una consecuencia material activaban decisión; el resto permanecía en observación. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Carmen probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, alertas semanales de documentos vencidos dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Carmen conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Carmen

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Código de Comercio, Ley General Tributaria, Código Civil, Ley de Sociedades de Capital. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Carmen, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Carmen

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Carmen, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Carmen al punto de partida

    • Crear avisos sin responsable ni fecha de cierre.
    • Guardar varias versiones con nombres como final, final2 y definitivo.
    • Avisar solo el día del vencimiento, cuando la renovación exige certificados o pago previo.
    • Dar por válida una captura sin comprobar emisor, alcance y fecha.

    En una administradora de fincas con veintiséis comunidades, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Carmen vuelve al siguiente cierre con una regla distinta

    Carmen añadió impacto y tiempo de renovación a cada aviso. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    la siguiente semana el tablero mostró tres alertas, no cuarenta y siete correos. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Carmen no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Inventario inicial de documentos que pueden detener una operación.
    • Original vigente enlazado desde una única fila.
    • Dos avisos proporcionados al tiempo real de renovación.
    • Responsable y sustituto identificados.
    • Cierre de la incidencia con evidencia, no solo con la palabra hecho.

    Si faltaba uno de estos puntos en el caso de Carmen, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Carmen sin mezclar decisiones distintas, conviene revisar también documentos vencidos: control sin ERP, documentos vencidos: relación entre proveedores y clientes y archivo documental y evidencia de cierre. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre alertas semanales de documentos vencidos, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Documentos vencidos sin ERP: el control mínimo que evita una urgencia

    Documentos vencidos sin ERP: el control mínimo que evita una urgencia

    Actualizado el 20 de agosto de 2026. El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca. El problema suele parecer pequeño hasta que una fecha, una factura o una decisión de cierre obliga a reconstruirlo deprisa. Ahí se descubre si la empresa tenía un control o solo varias personas recordando partes distintas de la misma historia.

    El certificado que caducó cuarenta y ocho horas antes de una licitación

    Lucía dirige una ingeniería de catorce personas que prepara proyectos para ayuntamientos y empresas industriales. La escena comienza un martes a las 8:12, cuando el equipo iba a cerrar una oferta de 94.000 euros: la plataforma rechazó el expediente porque el certificado de estar al corriente había caducado el domingo. Al buscar una copia actualizada aparecieron además una póliza de responsabilidad civil pendiente de renovación y un poder cuyo alcance nadie sabía explicar.

    Lucía y su empresa forman un caso compuesto e ilustrativo. Las cifras se han creado para explicar el método y no reproducen el expediente de un cliente concreto.

    La oferta suponía casi el 18 % de la facturación prevista del trimestre. Renovar el certificado llevó una mañana; confirmar la póliza, dos días; reconstruir el poder, cuatro llamadas y una visita a notaría. El dato aislado impresionaba, pero todavía no explicaba por qué había ocurrido ni quién podía cambiarlo.

    El error de fondo era sencillo de reconocer una vez reconstruido: cada documento tenía dueño aparente, pero ninguno tenía responsable operativo, fecha de aviso ni enlace a la versión válida. Lo que parecía una incidencia puntual era en realidad una forma de trabajar. Lucía no compró un ERP esa semana. Abrió una hoja con 37 documentos críticos, asignó dos avisos y obligó a enlazar el original, no una captura enviada por mensajería.

    Tres meses después, la empresa renovó nueve documentos antes de plazo y dejó de descubrir caducidades al abrir una licitación. La mejora no llegó por acumular más columnas, sino porque cada excepción terminó con una persona, un documento y una decisión.

    Una carpeta llena no es un sistema de vencimientos

    El problema no es dónde se guarda el PDF, sino quién confirma que sigue vigente, para qué sirve y qué operación se detiene si caduca.

    Un documento puede existir y estar vencido; puede estar vigente y no cubrir la actividad; o puede ser correcto pero imposible de localizar cuando otra persona lo necesita. Por eso conviene separar tres capas. El hecho es lo que puede comprobarse en un documento o registro. La interpretación explica qué significa para el negocio. La decisión define qué se hará, quién lo hará y cuándo se revisará.

    La unidad de control debe ser el documento con su finalidad, no la carpeta ni el proveedor de software. Esta separación también protege la conversación interna: evita que una cifra económica se convierta en acusación y que una explicación cómoda se presente como evidencia.

    Los 37 documentos de Lucía: priorizar por consecuencia, no por color

    Para Lucía, el primer paso útil fue descomponer el total antes de pedir explicaciones. En una ingeniería de catorce personas que prepara proyectos para ayuntamientos y empresas industriales, cuatro grupos bien definidos aportaban más que una clasificación exhaustiva imposible de mantener y dejaban visible qué parte seguía sin respuesta.

    Bloque Magnitud Lectura Decisión
    Certificados tributarios y de Seguridad Social 6 Bloqueo de licitación o contratación 30 y 7 días
    Pólizas y recibos 8 Actividad sin cobertura acreditable 60 y 15 días
    Poderes y firmas 5 Acto firmado sin alcance claro Revisión semestral
    Contratos y homologaciones 18 Pérdida de acceso, precio o proveedor 90 y 30 días

    Lucía trabajó con cifras ilustrativas, pero con una lógica que el equipo podía repetir. El total medía la importancia; el desglose permitía actuar. Cualquier partida todavía dudosa quedaba pendiente con fecha, en lugar de caer en una categoría genérica solo para que el cuadro pareciera terminado.

    El denominador también cambió la lectura en el caso de Lucía. Un coste de 5.000 euros puede ser crítico en una operación de 20.000 y casi irrelevante en otra de 500.000. Por eso importe y porcentaje viajaban juntos, acompañados por la consecuencia operativa que realmente debía decidirse.

    La hoja de siete columnas que sí podía mantener el equipo

    El control mínimo utilizó estos campos: documento, finalidad, fecha de vencimiento, primer aviso, responsable, enlace al original y estado de renovación. No hacía falta que la herramienta resolviera el criterio; tenía que impedir que el caso desapareciera entre correos, carpetas y memoria.

    Administración revisaba los avisos cada lunes durante quince minutos y solo escalaba lo que podía detener una venta, una obra o una obligación. La persona responsable no tenía que renovar siempre el documento: debía confirmar la acción, el plazo y la evidencia final. Esa distribución evita el clásico archivo que todos consultan y nadie mantiene.

    Cualquier documento sin responsable o sin original enlazado pasaba a rojo aunque faltaran meses para caducar. Un umbral útil no decide automáticamente. Decide cuándo dejar de observar y abrir una conversación con información suficiente.

    Antes de automatizar este control, Lucía probó la rutina con tres expedientes recientes. Esa prueba reveló qué campos del listado eran realmente comprensibles para otra persona y cuáles dependían de explicaciones orales. El criterio fue sencillo: si alguien ajeno al caso no podía reconstruir qué ocurrió, cuánto importaba y cuál era el siguiente paso, el registro todavía no estaba cerrado. Con ese ensayo, control de documentos vencidos sin ERP dejó de ser una idea general y se convirtió en un circuito que el equipo podía repetir sin pedir permiso cada vez.

    Lucía conservó además una nota breve con la alternativa descartada, el motivo y la fecha de revisión. No era un acta solemne. Servía para que otra persona entendiera la decisión si cambiaba el equipo o reaparecía una incidencia parecida. Esa trazabilidad evitaba pagar dos veces por aprender la misma lección.

    Momento Pregunta Evidencia Salida
    Alta ¿Qué ha ocurrido? Documento o registro original Caso delimitado
    Contraste ¿Qué cifra y fecha son válidas? Factura, contrato, banco o parte Dato validado o pendiente
    Decisión ¿Quién puede cambiar la causa? Alternativas y efecto estimado Acción con responsable
    Cierre ¿Funcionó? Resultado posterior Regla mantenida o corregida

    Lo que la normativa obligó a conservar en el caso de Lucía

    El control de gestión no vive al margen de la norma. En este caso conviene empezar por Código de Comercio, Ley General Tributaria, Código Civil, Ley de Sociedades de Capital. No porque todas las disposiciones resuelvan la decisión operativa, sino porque marcan qué documentos, fechas o tratamientos no pueden improvisarse.

    El Código de Comercio aporta el marco sobre contabilidad ordenada y conservación de documentación mercantil. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley General Tributaria aporta el marco sobre obligaciones, prueba y prudencia cuando el control termina afectando a un tributo. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    El Código Civil aporta el marco sobre fuerza obligatoria, interpretación y cumplimiento de contratos. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    La Ley de Sociedades de Capital aporta el marco sobre deberes de administración, formulación de cuentas y decisiones societarias. La aplicación concreta depende de la operación, del periodo y de la documentación disponible.

    En el expediente de Lucía, cada fuente quedó unida al hecho que justificaba consultarla. Esa relación es más útil que pegar enlaces al final: permite saber qué cambiaría si el contrato, la fecha, la factura o la evidencia fueran distintos.

    Cuando el expediente llega a un tribunal: la cautela que necesita Lucía

    La STS 817/2025, de 25 de febrero (ROJ STS 817/2025; ECLI:ES:TS:2025:817) distingue entre fijar hechos y calificarlos jurídicamente. Para una pyme, la lección prudente es que una hoja interna ayuda a reconstruir el expediente, pero no convierte una hipótesis en un hecho probado ni sustituye el contrato, la factura o la aceptación correspondiente.

    Para Lucía, la sentencia no funcionaba como una frase universal. La jurisprudencia se interpreta sobre hechos probados, pretensiones y normas concretas. Antes de trasladarla a una controversia real habría que leer la resolución completa en CENDOJ, comprobar que el supuesto es comparable y revisar el contrato, convenio o documento aplicable.

    Cuatro atajos que habrían devuelto a Lucía al punto de partida

    • Guardar varias versiones con nombres como final, final2 y definitivo.
    • Avisar solo el día del vencimiento, cuando la renovación exige certificados o pago previo.
    • Dar por válida una captura sin comprobar emisor, alcance y fecha.
    • Depender de la memoria de quien creó la carpeta.

    En una ingeniería de catorce personas que prepara proyectos para ayuntamientos y empresas industriales, esos cuatro atajos habrían cerrado el archivo antes de cerrar la decisión. Un estado en verde no demostraba que el documento existiera, que la cifra fuera correcta o que la otra parte hubiera aceptado la condición. El cierre útil conservaba la prueba y dejaba visible cualquier límite.

    Lucía vuelve al siguiente cierre con una regla distinta

    Lucía no compró un ERP esa semana. Abrió una hoja con 37 documentos críticos, asignó dos avisos y obligó a enlazar el original, no una captura enviada por mensajería. La medida podía parecer modesta, pero cambió el orden de la conversación: primero se reconstruía el hecho, después se calculaba el efecto y solo entonces se elegía una respuesta.

    tres meses después, la empresa renovó nueve documentos antes de plazo y dejó de descubrir caducidades al abrir una licitación. Esa es la diferencia entre un control vivo y una hoja que se rellena para el cierre. El primero devuelve preguntas mejores; la segunda solo guarda cifras hasta que vuelven a doler.

    Lucía no esperaba que desaparecieran las excepciones. Esperaba que la siguiente encontrara una regla, una persona y un historial. En su empresa, esa continuidad ahorraba más tiempo que un informe espectacular preparado una vez al año y olvidado al día siguiente.

    Las cinco comprobaciones que se quedaron en la rutina

    • Inventario inicial de documentos que pueden detener una operación.
    • Original vigente enlazado desde una única fila.
    • Dos avisos proporcionados al tiempo real de renovación.
    • Responsable y sustituto identificados.
    • Cierre de la incidencia con evidencia, no solo con la palabra hecho.

    Si faltaba uno de estos puntos en el caso de Lucía, la salida prudente era mantenerlo abierto y nombrar lo pendiente. Presentar una hipótesis como dato validado podía afectar a pagos, margen, nóminas, impuestos o relaciones con terceros.

    Para continuar el análisis del caso de Lucía sin mezclar decisiones distintas, conviene revisar también documentos vencidos: alertas semanales, documentos vencidos: relación entre proveedores y clientes y archivo documental y evidencia de cierre. Cada pieza amplía una capa concreta del mismo control y permite volver a esta guía con mejor evidencia.

    Fuentes oficiales y el siguiente paso

    Antes de cambiar la regla sobre control de documentos vencidos sin ERP, reúne tres casos, reproduce las cifras y deja por escrito qué parte está validada y cuál necesita revisión profesional. Si el problema ya afecta a una decisión fiscal, contable, laboral o contractual material, cuéntanos el caso por WhatsApp y lo ordenamos contigo antes de actuar.

  • Nómina o dividendos: qué conviene cobrar como socio en 2026

    Nómina o dividendos: qué conviene cobrar como socio en 2026

    La disyuntiva entre dividendos o nómina de socios no admite una respuesta única, pero sí una regla rápida de decisión.

    Si trabajas a jornada completa en la empresa, necesitas cotizar para tu jubilación o baja médica, y tus funciones son equiparables a las de un directivo del sector, prioriza el salario. Si ya tienes cobertura social suficiente, la empresa genera caja sobrante y hay beneficios distribuibles aprobados en junta, el dividendo gana eficiencia fiscal. Con varios socios y rentas personales distintas, casi siempre compensa combinar ambas vías en proporciones ajustadas a cada perfil.

    • Renta personal alta y necesidad de cotizar: más peso en nómina.
    • Caja sobrante sin urgencias de tesorería: más peso en dividendos.
    • Varios socios con dedicaciones distintas: mezcla ajustada a cada caso.

    Consejo profesional: guarda siempre un contrato o nombramiento que describa tus funciones reales, y compara tu sueldo con el de un puesto equivalente en el mercado. Sin esa documentación, Hacienda puede cuestionar la nómina o recalificar el dividendo como retribución encubierta.

    Puntos clave

    La mayoría de socios de pymes en España optimiza su carga fiscal con un salario de mercado defendible más dividendos sobre el excedente, ajustados cada ejercicio.

    Punto Detalles
    Regla de decisión rápida Renta alta y dedicación plena piden más nómina; caja sobrante y renta cubierta piden más dividendo.
    Fiscalidad distinta El salario tributa en la base general del IRPF; el dividendo, en la base del ahorro tras pagar el Impuesto sobre Sociedades.
    Cotización solo en nómina El dividendo no genera cotización, lo que afecta a la pensión y a las prestaciones futuras del socio.
    Documentación como defensa Contratos, actas de junta y comparables de mercado son la principal protección ante una comprobación.
    Revisión con Taxeastrategies Un asesor personal recalcula el mixto óptimo cuando cambian tu renta o el tipo del Impuesto sobre Sociedades.

    Tabla de contenidos

    Dividendos o nómina para socios: comparativa rápida

    Antes de hacer números conviene ver de un vistazo cómo se comportan ambas vías en las variables que realmente importan: fiscalidad, cotización, efecto contable y riesgo.

    Dimensión Nómina Dividendos
    Base impositiva y tipos IRPF, base general (tramos progresivos) Base del ahorro (tipos menores, pero tras pagar el IS)
    Cotización a la Seguridad Social Sí, según régimen del socio No cotiza
    Impacto en beneficio e IS Gasto deducible, reduce la base del IS Se reparte sobre beneficio ya tributado en el IS
    Requisitos formales y timing Contrato o nombramiento, nómina mensual Cuentas aprobadas, acuerdo de junta, acta
    Riesgo fiscal Bajo si el sueldo es de mercado Alto si sustituye a un salario por trabajo real
    Mejor para Socio trabajador con dedicación plena Socio con renta ya cubierta o caja sobrante
    • Socio trabajador con renta alta y funciones ejecutivas: nómina como base, dividendo como complemento.
    • Socio minoritario sin funciones ejecutivas: dividendos casi en exclusiva.
    • Socio único con varias fuentes de ingresos: mixto revisado cada ejercicio.

    Cuando las cifras empiezan a moverse en varias direcciones (cambios en el tipo del Impuesto sobre Sociedades, entrada de un nuevo socio, aumento de beneficios), toca simular con datos reales o consultar a tu asesor antes de fijar la política del año.

    Cómo tributan salarios y dividendos en España

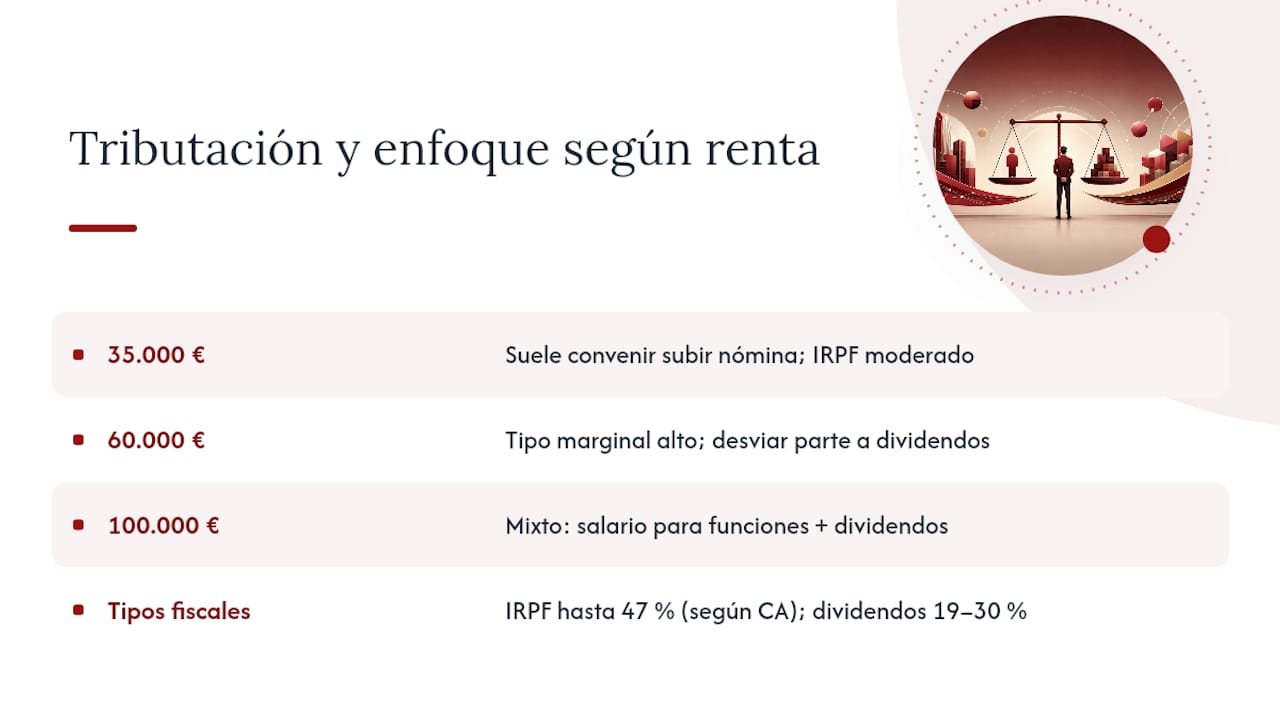
    La diferencia jurídica es clara y la Agencia Tributaria la aplica sin margen de interpretación: los rendimientos del trabajo tributan en la base general del IRPF, con tramos progresivos que llegan hasta el 47 % según comunidad autónoma, mientras que los dividendos se consideran rendimientos del capital mobiliario e integran la base del ahorro, con tipos que oscilan entre el 19 % y el 30 % según el importe.

    Pero el dividendo no sale gratis para la empresa. Ese doble paso, primero el IS y después el IRPF del socio sobre el dividendo, es lo que hay que comparar contra el coste combinado de nómina y cotizaciones.

    Un ejemplo simplificado ayuda a ver la diferencia. Un socio con una renta personal de 35.000 € anuales suele salir mejor parado subiendo algo la nómina, porque su tipo marginal en el IRPF todavía es moderado y necesita generar bases de cotización. A partir de 60.000 €, el tipo marginal del salario empieza a acercarse al tramo alto, y desviar parte del excedente a dividendos reduce la factura conjunta. Con rentas de 100.000 € o más, el mixto suele imponerse con claridad: un salario que cubra las funciones reales y cotice lo necesario, y el resto en dividendos tras cerrar cuentas.

    Análisis comparativo del efecto fiscal según el nivel de ingresos

    Estos umbrales no son fijos ni universales. Dependen del tipo marginal de cada comunidad autónoma, del régimen de cotización del socio y de si la empresa tributa al tipo general o a uno reducido del Impuesto sobre Sociedades.

    El Ministerio de Hacienda mantiene actualizada la normativa sobre el IS y los procedimientos de aprobación de cuentas, un punto de referencia obligado antes de fijar cualquier política de reparto.

    Consejo profesional: revisa la estrategia cada año, no solo cuando cambian tus ingresos. El tipo del Impuesto sobre Sociedades tiene una senda de reducción prevista entre 2025 y 2029, y ese movimiento desplaza el punto en el que el dividendo deja de ser la opción más cara para el conjunto empresa más socio, según recoge el análisis de Scentia Alliance sobre salario o dividendos en 2026.

    Seguridad Social: qué cotiza y qué no

    El socio trabajador, el administrador retribuido con funciones ejecutivas y el autónomo societario deben cotizar, normalmente en el Régimen Especial de Trabajadores Autónomos si tienen el control efectivo de la sociedad. El dividendo, en cambio, no genera ninguna obligación de cotización.

    • Socio con control efectivo y funciones ejecutivas: cotiza como autónomo societario.
    • Administrador sin retribución por el cargo pero con salario por trabajo real: cotiza por ese salario.
    • Socio capitalista sin funciones en la empresa: no cotiza, cobre lo que cobre en dividendos.

    Dejar de cotizar reduce el coste inmediato para la empresa, pero también reduce la base reguladora para la jubilación, la prestación por incapacidad o el paro. Un socio de 40 años que renuncia a cotizar durante una década para maximizar dividendos puede encontrarse con una pensión notablemente menor cuando llegue el momento, así que la decisión no es solo fiscal.

    Cuándo conviene subir la nómina

    1. Trabajas a jornada completa y tus funciones son equiparables a las de un director o gerente contratado externamente.
    2. Necesitas generar base de cotización suficiente para tu jubilación o para acceder a prestaciones por baja.
    3. Existen comparables claros en el mercado o en la propia plantilla que justifican ese nivel salarial.
    • Un sueldo muy por debajo del de mercado es una de las señales que más fácilmente activa una comprobación.
    • La forma de blindarte es simple: contrato firmado, funciones descritas y una nómina coherente con lo que cobraría un tercero por el mismo puesto.

    Un caso habitual: un socio que dirige la operativa diaria de una pyme con beneficios moderados suele salir beneficiado subiendo su nómina hasta un nivel de mercado, incluso si eso reduce el margen para repartir dividendos ese ejercicio.

    Cuándo tienen sentido los dividendos

    • Existe beneficio distribuible real, con las reservas legales cubiertas y un acuerdo aprobado en junta.
    • El socio ya tiene su cobertura social resuelta por otra vía, o su renta personal es baja y el tipo del ahorro le sale más ventajoso.
    • La empresa tiene varios socios con distinta dedicación, y el dividendo permite repartir beneficio sin distorsionar las nóminas de quienes sí trabajan.

    El dividendo no cotiza, pero eso mismo es su punto débil si se usa mal: sustituir un salario que remunera trabajo real por un reparto de beneficios es exactamente el patrón que Hacienda revisa con más atención.

    Estrategia mixta: cómo combinar nómina y dividendos

    El diseño práctico sigue un orden lógico: primero fijas un salario defendible por las funciones reales del socio y después dejas que el resto del beneficio se reparta como dividendo cuando las cuentas lo permitan.

    Un ejemplo con cifras redondas para una pyme con 150.000 € de beneficio antes de impuestos y un socio que trabaja a jornada completa:

    1. Fijas un salario de mercado de 45.000 € brutos, deducible en el IS y sujeto a cotización.
    2. El beneficio restante, unos 105.000 € antes de impuestos, tributa al tipo del Impuesto sobre Sociedades vigente para la empresa.
    3. El beneficio neto tras el IS se distribuye como dividendo, y el socio lo integra en su base del ahorro al presentar la renta.
    4. Comparas el coste total (IRPF del salario más cotizaciones, frente a IS más IRPF del dividendo) para verificar que el reparto elegido minimiza la factura conjunta sin descuidar la cobertura social.

    La proporción exacta (un 80/20, un 60/40 entre salario y dividendo) depende del tamaño de la empresa, del número de socios y de cuánta caja necesita retener el negocio para operar. Una empresa con caja ajustada no debería forzar un dividendo alto solo por eficiencia fiscal si eso compromete pagos a proveedores o inversión.

    La sensibilidad de este cálculo es alta: si el tipo del Impuesto sobre Sociedades baja en los próximos ejercicios, el dividendo gana atractivo relativo; si sube, el salario recupera terreno. Por eso el mixto no es una decisión que se toma una vez y se olvida.

    Consejo profesional: documenta cada decisión de reparto en el acta de la junta, con el importe exacto, la fecha del acuerdo y la referencia a las cuentas aprobadas que lo sustentan. Esa acta es tu primera línea de defensa si Hacienda pide justificación años después.

    Holding: cuándo tiene sentido y cuándo no

    Una estructura con sociedad holding puede diferir la tributación del dividendo cuando este pasa de la filial operativa a la holding, y permite acumular beneficios para reinvertir sin que el socio persona física tribute de inmediato. También facilita separar el patrimonio empresarial del riesgo operativo del día a día.

    Calculadora y documentación utilizadas para el análisis de la estructura societaria

    Pero tiene costes reales: constitución y mantenimiento de una segunda sociedad, contabilidad adicional y la obligación de que las operaciones entre ambas se valoren a precio de mercado. Hacienda vigila especialmente la sustancia económica de la holding, es decir, que no sea una estructura vacía creada solo para diferir impuestos.

    Para una pyme pequeña, con un único socio y beneficios moderados, montar una holding rara vez compensa: los costes de gestión superan el ahorro fiscal esperado. Tiene sentido a partir de cierto volumen de beneficio recurrente o cuando hay varios socios con horizontes de reinversión distintos.

    Errores que activan una comprobación de Hacienda

    La Administración analiza la realidad económica del cargo, no solo el papel. Estas son las señales que más comprobaciones generan:

    • Sueldos claramente por debajo del de mercado para socios con dedicación plena.
    • Reparto de dividendos sin beneficio distribuible real o sin acta de junta que lo respalde.
    • Facturación del socio a su propia empresa como si fuera un profesional externo, sin medios propios que justifiquen esa actividad.
    • Pagos en especie (coche, vivienda, dietas) sin documentar ni valorar correctamente.

    Las consecuencias habituales incluyen la pérdida de deducibilidad del gasto, una regularización con intereses de demora y, en los casos más graves, sanciones. El documento práctico sobre retribución de socios y administradores recoge criterios concretos para comparar tu sueldo con el de mercado antes de que lo haga un inspector.

    Checklist de documentos y pasos formales

    Para nómina: contrato o nombramiento como administrador, alta en el régimen de cotización correspondiente, nóminas mensuales con sus retenciones, y el modelo de Seguridad Social al día.

    Para dividendos: cuentas anuales aprobadas, acuerdo de la junta general reflejado en acta, certificado de beneficios distribuibles que respete las reservas legales, y justificante bancario del pago.

    1. Antes de pagar: verifica que existe beneficio distribuible y que las reservas obligatorias están cubiertas.
    2. Durante: redacta el acta con el importe, la fecha y la firma de los socios presentes.
    3. Después: conserva toda la documentación un mínimo de cuatro años, el plazo general de prescripción fiscal.
    • Guarda copia digital de contratos, actas y nóminas en un sistema accesible y ordenado.
    • Revisa anualmente si tu política retributiva sigue siendo coherente con el mercado y con los beneficios reales de la empresa.

    El enfoque práctico del asesor

    Lo que separa una estrategia defendible de una arriesgada casi nunca es el importe, sino la documentación que la respalda. Si tus cifras son significativas o tienes varios socios con intereses distintos, merece la pena simular el reparto con datos reales antes de cerrar el ejercicio.

    Cómo te ayuda Taxeastrategies a decidir tu retribución

    Taxeastrategies diseña la simulación numérica de tu caso concreto, comparando el coste real de subir nómina frente a repartir dividendos, y te acompaña en la redacción del acta de junta que respalda cada decisión.

    Taxeastrategies

    El servicio incluye control fiscal continuo, no solo una revisión anual: cuando cambia el tipo del Impuesto sobre Sociedades o tu renta personal se mueve de tramo, tu asesor te avisa y recalcula la mezcla óptima entre salario y dividendo. Si además necesitas ordenar contratos, actas y comparables de mercado para blindar tu posición ante Hacienda, la guía de gastos deducibles para autónomos es un buen punto de partida para entender qué retribuciones acepta la Agencia Tributaria como gasto. Solicita una simulación inicial con tu asesor personal y decide con cifras reales, no con suposiciones.

    Fuentes

    Para comprobar tramos, tipos y procedimientos de primera mano, consulta la Agencia Tributaria y el Ministerio de Hacienda.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cómo se pagan los dividendos a los socios?

    Se pagan por transferencia bancaria tras aprobar las cuentas anuales y el reparto en junta general, dejando constancia en el acta y conservando el justificante de pago.

    ¿Cómo se reparten los dividendos entre los socios?

    Se reparten en proporción a su porcentaje de participación en el capital social, salvo que los estatutos recojan un reparto distinto acordado por unanimidad.

    ¿Cómo tributan los dividendos en España?

    ¿Cuándo están exentos los dividendos?

    Para personas físicas no existe una exención general relevante en la práctica habitual de una pyme; la exención por dividendos que existió en el pasado ya no está vigente.

    ¿Qué pasa si la empresa tiene pérdidas y no puede repartir dividendos?

    Sin beneficio distribuible no cabe reparto legal de dividendos, así que la retribución del socio ese ejercicio debe canalizarse por nómina si necesita ingresos, siempre que la empresa tenga liquidez para asumirla.

    ¿Ayuda Taxeastrategies a preparar la documentación del reparto?

    Sí, Taxeastrategies acompaña la redacción de actas, la revisión de cuentas y la simulación fiscal previa al reparto para que la decisión quede documentada y defendible.

    Recomendación

  • Due diligence fiscal para autónomos y pymes en España

    Due diligence fiscal para autónomos y pymes en España

    La due diligence fiscal es una revisión fiscal proactiva y continua que detecta y corrige riesgos tributarios antes de que se conviertan en sanciones. No hablamos de la auditoría propia de una compraventa o fusión, sino de un control periódico pensado para autónomos, pymes y empresas familiares que quieren dormir tranquilos con Hacienda. El objetivo es simple: revisar IVA, IRPF e Impuesto sobre Sociedades con la frecuencia suficiente para detectar incoherencias antes de que la Agencia Tributaria las detecte por ti.

    El valor práctico se mide en tres frentes: menos riesgo de inspección, mejor planificación tributaria y decisiones de negocio tomadas con datos reales, no con intuición. Un buen chequeo cruza cifras entre la contabilidad, los modelos 303, 111 y 190, y el saldo bancario real, con un ojo puesto siempre en el plazo de prescripción de cuatro años que marca el artículo 66 de la Ley General Tributaria.

    Al terminar una revisión bien hecha, deberías tener:

    • Un informe de hallazgos con las incoherencias detectadas y su gravedad.
    • Provisiones estimadas para contingencias fiscales identificadas.
    • Un calendario de cumplimiento con los próximos vencimientos y tareas.

    Consejo profesional: un pre-cierre mensual de apenas media hora, cruzando IVA soportado con las facturas registradas, cuesta poco y evita que los errores se acumulen trimestre tras trimestre.

    Puntos clave

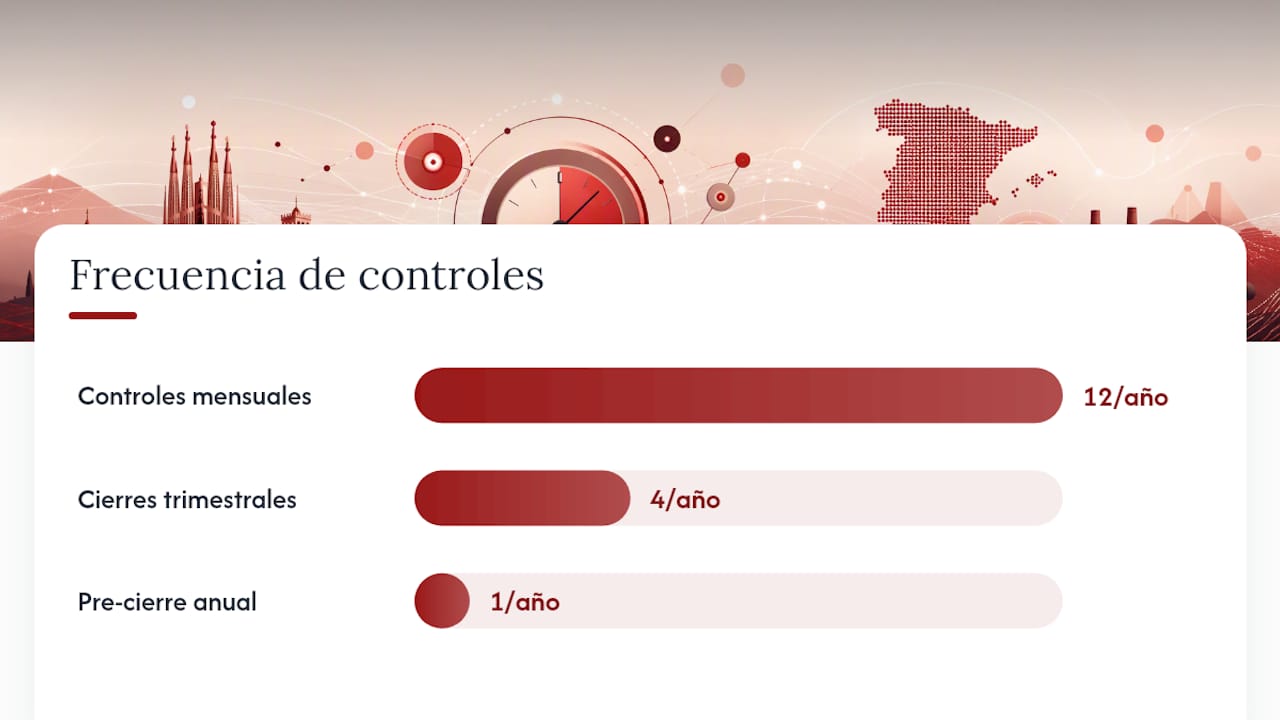
    Una due diligence fiscal continua reduce el riesgo de inspección y mejora la planificación tributaria cuando combina controles mensuales, cierres trimestrales y un pre-cierre anual disciplinado.

    Puntos clave — overview diagram

    Punto Detalles
    Revisa cuatro ejercicios no prescritos El plazo de prescripción del artículo 66 de la LGT marca hasta dónde puede indagar Hacienda.
    Prioriza IVA y retenciones En pymes con recursos limitados, ahí se concentra la mayor parte del riesgo real de requerimiento.
    Organiza una data room por bloques Separar documentación fiscal, contable y laboral acelera cualquier revisión posterior.
    Exige entregables concretos Informe de hallazgos, provisiones estimadas y calendario de cumplimiento, no solo modelos presentados.
    Taxea Strategies ofrece seguimiento mensual Asesor asignado, pre-cierres periódicos y periodo de prueba antes de comprometerte.

    Tabla de contenidos

    Qué áreas cubre una due diligence fiscal continua

    Una revisión seria no se limita a repasar el IVA. Cubre todos los puntos donde suelen aparecer contingencias en empresas de tamaño pequeño y mediano, cruzando cada declaración con los libros contables y los movimientos bancarios reales.

    • IVA: modelo 303, deducciones soportadas, prorrata cuando corresponde, y operaciones intracomunitarias con su NIF intracomunitario correctamente registrado.
    • IRPF: pagos fraccionados de autónomos (modelos 130 y 131) y retenciones a trabajadores o profesionales (modelos 111 y 190).
    • Impuesto sobre Sociedades: pagos a cuenta, deducciones aplicadas y, en estructuras más complejas, el régimen de consolidación fiscal cuando existe grupo.
    • Obligaciones informativas: declaraciones de operaciones con terceros y modelos específicos de operativa intracomunitaria.

    La revisión cruzada entre contabilidad y modelos presentados es la pieza que más contingencias saca a la luz, porque ahí es donde suelen esconderse los errores de arrastre. Por eso conviene revisar los últimos cuatro ejercicios no prescritos: es el horizonte en el que Hacienda todavía puede reclamar, según marca el propio artículo 66 de la LGT.

    ¿Cada cuánto hay que revisar la fiscalidad de tu empresa?

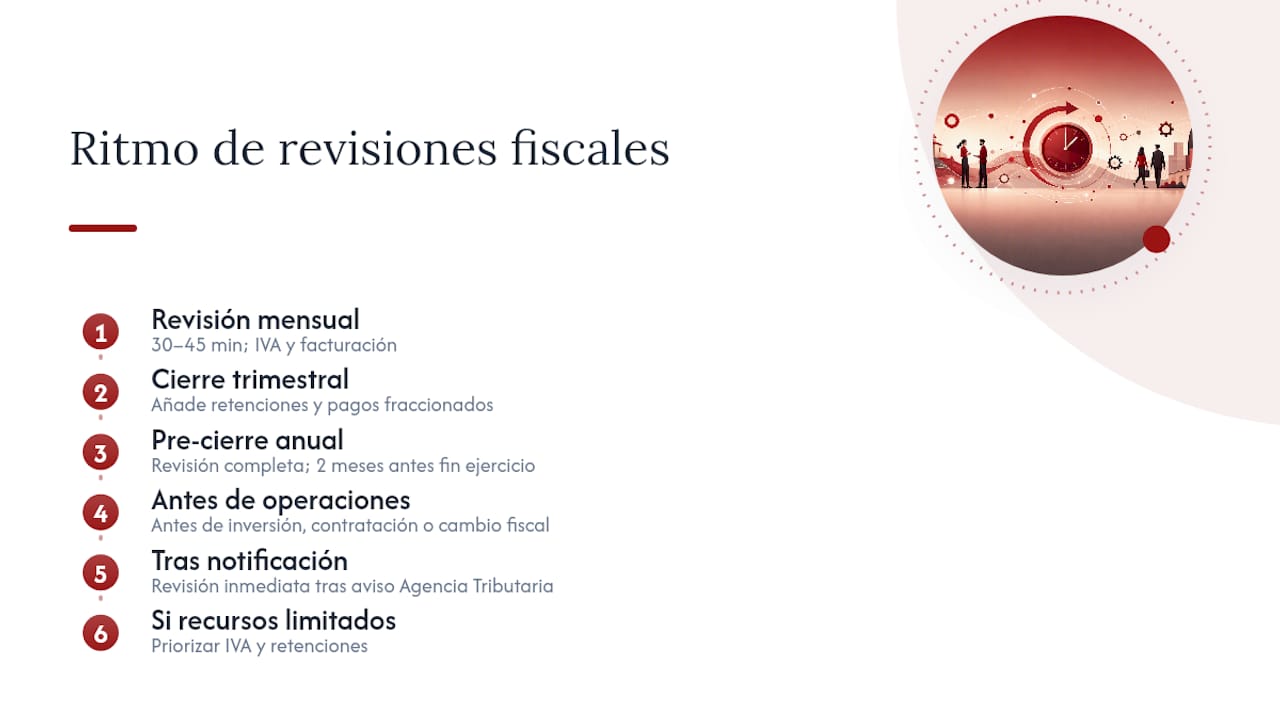
    No hace falta una auditoría mensual completa. Basta con un ritmo escalonado: controles ligeros cada mes, un cierre más detallado cada trimestre y un pre-cierre exhaustivo antes de terminar el ejercicio fiscal. Las asesorías que trabajan de forma proactiva insisten en este pre-cierre porque permite corregir desviaciones cuando todavía hay margen de maniobra, en lugar de descubrirlas cuando ya se ha presentado el modelo anual.

    Hay momentos que exigen una revisión extra, aunque no toque calendario: antes de firmar una operación relevante (una inversión, una contratación masiva, un cambio de régimen fiscal) y, por supuesto, en cuanto llega cualquier notificación de la Agencia Tributaria. Si tus recursos son limitados, prioriza el IVA y las retenciones: ahí se concentra la mayor parte del riesgo real de requerimiento para una pyme española.

    Un esquema realista sería: revisión mensual de 30 a 45 minutos centrada en IVA y facturación, cierre trimestral que añade retenciones y pagos fraccionados, y pre-cierre anual completo dos meses antes del fin del ejercicio.

    ¿Cada cuánto hay que revisar la fiscalidad de tu empresa? — overview diagram

    Cómo implementar el proceso paso a paso

    Una due diligence fiscal continua funciona bien cuando sigue una secuencia clara, con responsables definidos en cada fase.

    1. Kickoff y definición del alcance: se decide qué impuestos y ejercicios se revisan y quién aporta la documentación. Responsable: el propio autónomo o el departamento administrativo, en coordinación con el asesor.
    2. Solicitud documental: se pide la documentación de los últimos ejercicios no prescritos, siguiendo la checklist correspondiente.
    3. Verificaciones cruzadas: se comparan modelos presentados, libros contables y extractos bancarios. Aquí se detecta la mayoría de las incoherencias.
    4. Análisis de contingencias: se cuantifica el riesgo de cada hallazgo y se estima su posible coste.
    5. Informe y plan de acción: se entrega un documento con los hallazgos priorizados y las medidas correctoras.
    6. Seguimiento periódico: se revisa el cumplimiento del plan en los siguientes cierres.

    Los entregables típicos incluyen:

    • Checklist documental cumplimentada.
    • Acta de hallazgos con nivel de riesgo asignado.
    • Estimación de provisiones para contingencias detectadas.
    • Calendario de cumplimiento con próximos vencimientos.

    Checklist de documentación: qué necesitarás preparar

    Cuanto más ordenada llegue la documentación, más rápido y barato resulta el proceso. Una revisión básica bien organizada puede resolverse en cuatro a seis semanas cuando existe una carpeta digital estructurada desde el principio.

    • Declaraciones de IS, IVA, IRPF y modelos 111/190 de los últimos cuatro ejercicios.
    • Cuentas anuales depositadas y libros contables oficiales.
    • Conciliaciones bancarias mensuales.
    • Facturas soporte de gastos deducibles, con especial atención a las que respaldan deducciones más agresivas.
    • Contratos clave (arrendamientos, préstamos, colaboraciones mercantiles).
    • Actas de inspecciones o requerimientos previos, si existieran.

    Organiza todo por bloques (fiscal, contable, laboral) en carpetas con nombres claros y fecha. Un sistema de gestión documental adecuado ahorra horas de búsqueda cuando llega el momento de justificar una cifra concreta.

    Consejo profesional: guarda cada factura escaneada con el nombre del proveedor y la fecha en el propio archivo, no solo en la carpeta; así la encontrarás aunque cambies de sistema de almacenamiento.

    Una síntesis ejecutiva de dos o tres páginas suele ser más útil para decidir que un informe extenso de cincuenta, porque obliga a priorizar lo que realmente importa.

    Riesgos frecuentes y cómo corregirlos a tiempo

    Ciertos errores se repiten con una frecuencia llamativa en pymes y autónomos españoles.

    • Deducciones sin soporte documental: la acción inmediata es recopilar el justificante; si no existe, hay que valorar una rectificativa antes de que lo detecte Hacienda.
    • IVA mal aplicado o prorrata mal calculada: exige revisar tipo por tipo y, en su caso, presentar una complementaria.
    • Incoherencias entre retenciones y nóminas: se corrigen cruzando los modelos 111/190 con el sistema de nómina y regularizando cuanto antes.
    • Operaciones intracomunitarias sin declaración informativa: requiere presentar el modelo correspondiente con carácter retroactivo si procede.
    • Provisiones insuficientes para contingencias conocidas: se mitiga dotando la provisión en el siguiente cierre contable.

    Consejo profesional: una revisión trimestral bien hecha puede detectar facturas de proveedor que nunca se contabilizaron, cerrando un agujero en el IVA soportado antes de que se convierta en un requerimiento.

    El coste de no corregir a tiempo no son solo recargos e intereses de demora. También implica el tiempo del equipo dedicado a responder un requerimiento y el desgaste de negociar con Hacienda desde una posición débil, algo que mantener archivos ordenados evita en la mayoría de los casos.

    Qué mirar al elegir una asesoría fiscal

    No todas las asesorías ofrecen el mismo nivel de control. Antes de firmar, comprueba estos puntos.

    • Experiencia demostrable con autónomos y pymes de tu sector, no solo con grandes empresas.
    • Capacidad real de conciliación contable-fiscal, no solo presentación de modelos.
    • Metodología documentada de pre-cierres, con calendario y entregables definidos.
    • Acceso a herramientas de gestión documental y reporting mensual, no solo hojas de cálculo sueltas.

    Pregunta directamente: ¿cómo estructuran el pre-cierre? ¿Qué recibo exactamente y con qué periodicidad? ¿Quién responde si llega un requerimiento?

    1. Pide un presupuesto detallado que incluya plazos, entregables y responsabilidades de cada parte.
    2. Solicita un periodo de prueba antes de comprometerte a un contrato anual.
    3. Comprueba reseñas de clientes reales, no solo el discurso comercial.

    Desconfía de asesorías que no puedan explicar su proceso paso a paso, que no muestren casos de clientes similares al tuyo o que den respuestas vagas sobre plazos. Esa falta de concreción suele anticipar sorpresas más adelante.

    El enfoque de Taxea Strategies frente a la revisión fiscal preventiva

    Entendemos la due diligence fiscal como un hábito, no como un evento puntual antes de una inspección. Cada cliente recibe un asesor asignado desde el primer día, con pre-cierres mensuales y reporting continuo que convierte la revisión fiscal en parte del funcionamiento normal del negocio, no en un examen de última hora.

    Ese enfoque se traduce en los mismos entregables descritos a lo largo de este artículo: informe de hallazgos, plan de acción y calendario de cumplimiento.

    Cómo empezar tu revisión fiscal continua con Taxea Strategies

    Taxea Strategies convierte la due diligence fiscal en un servicio mensual, no en un encargo puntual que se olvida hasta el próximo susto. Tu asesor asignado ejecuta el pre-cierre, cruza modelos con contabilidad y te entrega el informe y el plan de acción sin que tengas que perseguir a nadie para conseguirlo.

    Taxeastrategies

    El proceso sigue la misma metodología descrita antes: kickoff, análisis documental, identificación de contingencias, informe y seguimiento. Recibirás entregables concretos, no promesas: un informe de hallazgos, un plan de acción priorizado y un calendario de cumplimiento con las fechas que realmente importan. Puedes empezar con un periodo de prueba y pedir un presupuesto detallado antes de comprometerte a nada.

    Si además necesitas ordenar tu documentación antes de la primera revisión, revisa nuestra guía de gastos deducibles para autónomos para saber qué soportes vas a necesitar. Solicita tu presupuesto en Taxeastrategies y agenda la primera sesión con tu asesor asignado.

    Fuentes

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Qué es exactamente la due diligence fiscal?

    Es una revisión fiscal proactiva y continua que cruza contabilidad, modelos presentados y movimientos bancarios para detectar riesgos antes de que Hacienda los detecte primero.

    ¿Cada cuánto debo hacer una revisión fiscal en mi empresa?

    Lo recomendable es un control mensual ligero, un cierre trimestral más detallado y un pre-cierre completo antes de terminar el ejercicio.

    ¿Cuánto tiempo lleva una due diligence fiscal básica?

    Una revisión básica bien organizada puede completarse en cuatro a seis semanas si la documentación está ordenada desde el inicio.

    ¿Qué documentos me van a pedir?

    Declaraciones de IS, IVA e IRPF de los últimos ejercicios no prescritos, cuentas anuales, conciliaciones bancarias, facturas soporte y contratos clave.

    ¿Puedo hacer esta revisión sin contratar una asesoría externa?

    Sí, si mantienes disciplina documental y sigues un proceso claro, aunque para operaciones complejas o volumen elevado suele compensar el apoyo de un asesor como el que ofrece Taxea Strategies.

    Recomendación

  • Conservación de facturas 6 años: guía para autónomos y pymes

    Conservación de facturas 6 años: guía para autónomos y pymes

    Sí: en España debes conservar las facturas durante un periodo de conservación mercantil como norma general, contado desde el último asiento contable relacionado con esa operación. Esta obligación no nace de Hacienda, sino del artículo 30 del Código de Comercio, que exige guardar libros, correspondencia y justificantes de la actividad empresarial.

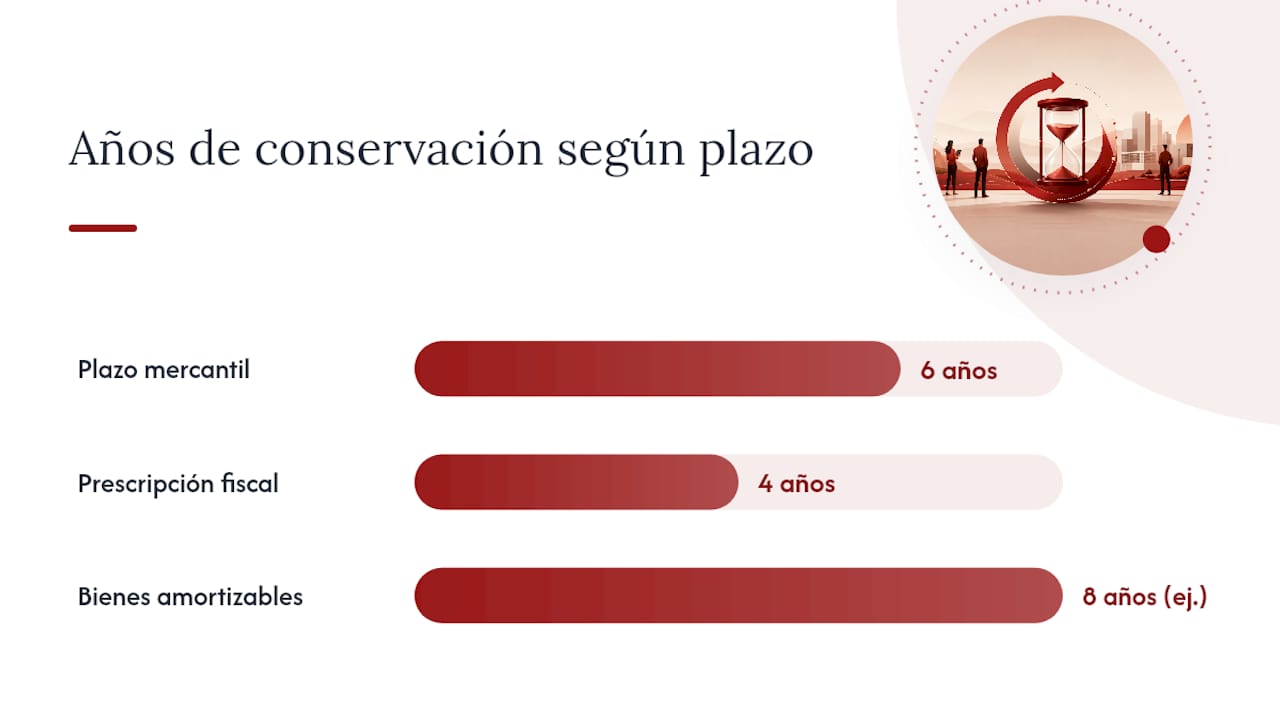
    Aquí viene el matiz que casi nadie explica bien: el plazo fiscal de prescripción tributaria es de solo 4 años, según la Ley General Tributaria. Son dos relojes distintos que corren en paralelo, y la práctica profesional recomienda seguir siempre el más largo, es decir, el mercantil.

    Antes de seguir leyendo, actúa con esto:

    • No destruyas ninguna factura, aunque tenga más de 4 años. El plazo mercantil sigue vigente por un periodo mayor.
    • Revisa si tienes bienes de inversión, inmovilizado o bases imponibles negativas: estos casos pueden exigir conservación hasta 10 años o más.
    • Localiza dónde guardas tus facturas digitales y comprueba si cumplen los requisitos de autenticidad, integridad y legibilidad que exige la Agencia Tributaria.

    Puntos clave

    Conservar las facturas 6 años en España es una obligación mercantil que exige más rigor documental que la simple prescripción fiscal de 4 años.

    Punto Detalles
    Regla general: 6 años El Código de Comercio exige conservar libros y justificantes 6 años desde el último asiento contable.
    No confundir plazos La prescripción fiscal es de 4 años, pero no exime de la obligación mercantil de conservación.
    Casos con plazos mayores Bases imponibles negativas, blanqueo de capitales e inmovilizado pueden exigir hasta 10 años o más.
    Archivo digital válido Debe garantizar autenticidad, integridad y legibilidad para tener valor ante la Agencia Tributaria.
    Organización antes que urgencia Clasificar, nombrar y respaldar cada factura desde el primer día evita reconstrucciones costosas.
    Apoyo profesional Taxeastrategies integra la revisión documental dentro de su asesoría fiscal continua para autónomos y pymes.

    Tabla de contenidos

    ¿Por qué hay que conservar las facturas 6 años en España?

    El fundamento legal está repartido entre dos normas que conviene distinguir con claridad, porque cada una responde a una pregunta distinta. Una te dice hasta cuándo puede reclamarte algo Hacienda; la otra, hasta cuándo debes tener guardados tus papeles.

    El artículo 30 del Código de Comercio obliga a todo empresario a conservar libros, correspondencia, documentación y justificantes de su negocio durante un periodo mercantil que suele interpretarse como varios años desde el último asiento realizado en los libros contables. Esta es la obligación mercantil, y es la que marca el plazo más largo y, por tanto, el que debes seguir en la práctica.

    La Ley General Tributaria, en su artículo 66, establece que el derecho de la Administración para determinar la deuda tributaria prescribe a un plazo de cuatro años. Muchos autónomos interpretan esto como «solo tengo que guardar cuatro años», y ahí está el error. La prescripción fiscal limita cuánto puede revisarte Hacienda por un ejercicio concreto, pero no te libera de la obligación mercantil de conservación durante dos años más.

    Existe además normativa complementaria que afecta directamente a cómo debes emitir y guardar tus facturas: el Real Decreto 1619/2012 regula el contenido y formato de la factura, mientras que el Real Decreto 1007/2023 introduce el marco de VeriFactu, el sistema de facturación electrónica con requisitos de trazabilidad e integridad que veremos más adelante.

    Muchos profesionales confunden la prescripción fiscal de 4 años con la obligación mercantil de conservación de 6 años. La recomendación de los asesores fiscales es aplicar siempre el criterio más exigente: si hay duda, se conserva el documento.

    Norma Plazo Qué regula
    Código de Comercio, art. 30 un plazo mercantil extendido Conservación de libros, correspondencia y justificantes desde el último asiento
    Ley General Tributaria, art. 66 un plazo fiscal de cuatro años Prescripción del derecho de la Administración a revisar la deuda tributaria
    Real Decreto 1619/2012 Sin plazo propio Requisitos de contenido y expedición de facturas
    Real Decreto 1007/2023 (VeriFactu) Sin plazo propio Requisitos técnicos de los sistemas de facturación electrónica

    Qué documentos entran en la conservación de facturas 6 años

    La obligación no se limita a las facturas que emites a tus clientes. Cubre un conjunto más amplio de soportes que demuestran la actividad económica real de tu negocio.

    • Facturas emitidas a clientes, incluidas las rectificativas.
    • Facturas recibidas de proveedores y profesionales.
    • Albaranes y documentos de entrega vinculados a las operaciones.
    • Justificantes bancarios y extractos que acrediten pagos y cobros.
    • Libros contables oficiales (diario, inventarios y cuentas anuales, mayor si aplica).
    • Contratos y correspondencia comercial relacionada con las operaciones registradas.

    Las facturas simplificadas y los tiques siguen el mismo régimen de conservación que las facturas completas, aunque contengan menos datos. Lo que cambia es el umbral y el contenido mínimo exigido por el Real Decreto 1619/2012, no el plazo de guarda. En cuanto a los justificantes electrónicos, tienen la misma validez que el papel siempre que se garantice su autenticidad, algo que trataremos en la sección sobre digitalización.

    Consejo profesional: si eres autónomo y trabajas con gastos habituales como combustible, dietas o suministros del local, conserva también el ticket original o su versión digital junto al asiento contable correspondiente. Un gasto sin justificante completo es la primera cosa que un inspector cuestiona.

    ¿Desde cuándo empieza a contar el plazo de conservación?

    El cómputo no arranca el día de la factura, sino en un momento posterior que depende de qué plazo estés midiendo. Confundir el punto de partida es uno de los errores más comunes al planificar cuándo destruir documentación.

    Para el plazo mercantil, el cómputo empieza desde el último asiento realizado en los libros contables relacionados con esa operación, no desde la fecha de la factura en sí. En la práctica, esto suele coincidir con el cierre del ejercicio fiscal en el que se registró la operación.

    Para el plazo fiscal de 4 años, el cómputo general arranca desde el fin del plazo voluntario de presentación de la declaración correspondiente, habitualmente a partir del 1 de julio del año siguiente al del ejercicio fiscal, cuando se trata del IRPF o del impuesto de sociedades.

    Concepto Plazo Inicio del cómputo Nota
    Plazo mercantil un periodo mercantil extendido Último asiento en los libros contables Aplica a todos los documentos justificativos
    Prescripción fiscal un plazo fiscal de cuatro años Fin del plazo de presentación de la declaración No exime de la obligación mercantil
    Bienes amortizables Vida útil + 4 años Desde el fin de la amortización La comprobación puede alcanzar ejercicios prescritos

    Un par de ejemplos aclaran esto mejor que cualquier definición. Si prestaste un servicio en 2020 y lo registraste ese mismo año, el plazo mercantil de 6 años vence en 2026 y el fiscal, mucho antes. Pero si compraste en 2020 un equipo que amortizas hasta 2024, la documentación de esa compra debe conservarse hasta 2028, porque la Agencia Tributaria puede comprobar la amortización mientras produce efectos en ejercicios no prescritos, aunque el año de la factura original ya esté fuera del plazo fiscal ordinario.

    ¿Desde cuándo empieza a contar el plazo de conservación? — overview diagram

    Cuándo hay que conservar facturas más de 6 años

    No todos los documentos siguen la regla general. Existen supuestos donde la ley obliga, o donde conviene por prudencia, a extender la conservación bastante más allá del plazo mercantil estándar.

    • Bases imponibles negativas: la documentación que las sustenta puede exigirse durante un periodo considerablemente mayor, porque Hacienda puede comprobarlas cuando se compensan en ejercicios posteriores.
    • Prevención de blanqueo de capitales: ciertos registros y comunicaciones sujetos a esta normativa deben conservarse también por plazos prolongados.
    • Bienes de inversión e inmuebles: los periodos de regularización de IVA pueden alargar el plazo real de conservación según los casos, conforme a algunas guías legales especializadas en archivo digital.
    • Amortizaciones de inmovilizado: mientras el bien siga generando efectos fiscales, su factura de compra debe conservarse hasta que finalice la vida útil más el plazo de prescripción posterior.

    Si tienes dudas sobre si un documento concreto entra en alguna de estas categorías, la postura más segura es no destruirlo. El coste de guardar un archivo de más es mínimo comparado con el de no poder justificar una deducción en una comprobación.

    El papel ya no es obligatorio, pero el archivo digital tiene que cumplir tres condiciones que la Agencia Tributaria revisa expresamente: autenticidad del origen, integridad del contenido y legibilidad. Sin estas tres garantías, un archivo digital puede quedar sin valor probatorio ante una inspección, según detalla la AEAT en su análisis sobre el reglamento VeriFactu.

    Representación de un archivo legal digital mediante lector QR y puerto USB

    Hay una diferencia importante entre escanear una factura y digitalizarla de forma certificada. Un PDF con OCR guardado en una carpeta no basta por sí solo para acreditar autenticidad ante Hacienda. La digitalización certificada, en cambio, sigue un procedimiento regulado que permite destruir el papel original una vez cumplidos los requisitos, tal como explica DocuWare en su guía sobre digitalización de facturas. Sin esa certificación, el original en papel debe seguir conservándose.

    En la práctica, cualquier software de facturación que quieras usar debería cumplir estos requisitos técnicos:

    • Firma electrónica o sello que garantice el origen del documento.
    • Trazabilidad completa de cada registro, sin posibilidad de alteración silenciosa.
    • Encadenamiento de registros que impida borrar o modificar facturas sin dejar rastro.
    • Capacidad de exportación segura ante un requerimiento de la AEAT, según recogen las preguntas frecuentes de la Agencia Tributaria sobre VeriFactu.

    El error más frecuente entre autónomos y pequeñas empresas es depender de una carpeta de PDFs sin control de versiones ni registro de auditoría. Eso funciona para el día a día, pero no resiste una comprobación seria, porque no demuestra ni cuándo se creó el documento ni si fue modificado después. Un flujo de trabajo real, como explica Sage en su análisis sobre digitalización de facturas, captura, valida, contabiliza y archiva cada documento con trazabilidad automática, en lugar de limitarse a guardarlo.

    Consejo profesional: si emites o recibes un volumen alto de facturas al mes, no dependas de tu memoria ni de carpetas sueltas. Un sistema de gestión documental organizado desde el primer día te ahorra semanas de búsqueda si Hacienda pide justificantes de hace tres o cuatro ejercicios.

    Checklist práctico para organizar la conservación de facturas

    Cumplir con seis años de archivo no exige un sistema complejo. Exige disciplina desde el primer día, porque reconstruir un archivo desordenado a posteriori es mucho más caro que mantenerlo ordenado desde el inicio.

    1. Clasifica cada factura el día que la recibes o emites, no al final del mes.
    2. Usa un nombre de archivo estandarizado: fecha, proveedor o cliente, y número de factura (por ejemplo, 2026-03-15_ProveedorX_F0032).
    3. Organiza carpetas por ejercicio fiscal y trimestre, separando facturas emitidas de recibidas.
    4. Añade metadatos mínimos: importe, tipo de gasto o ingreso, y si está vinculado a un bien amortizable.
    5. Programa copias de seguridad automáticas en más de un sitio, idealmente combinando un disco local y almacenamiento en la nube.
    6. Restringe el acceso a quien realmente necesite modificar o consultar los documentos.

    Sobre la política de retención, la regla es sencilla: nada se destruye antes de los 6 años completos, y los documentos ligados a bases imponibles negativas, blanqueo de capitales o amortizaciones esperan hasta que finalice su plazo específico. Cuando llega el momento de eliminar, hazlo de forma segura: trituración física para el papel y borrado certificado (no solo enviar a la papelera) para los archivos digitales, dejando constancia de la fecha y el lote destruido.

    Qué hacer si Hacienda pide facturas de hace 5 años o más

    Recibir un requerimiento sobre ejercicios antiguos genera nervios, pero el procedimiento es más manejable de lo que parece si actúas con orden desde el primer momento.

    • Localiza y preserva de inmediato todos los documentos relacionados, sin modificarlos ni reorganizarlos apresuradamente.
    • Notifica a tu asesor fiscal en cuanto recibas el requerimiento; los plazos de respuesta suelen ser ajustados.
    • Registra por escrito la fecha de recepción del requerimiento y su contenido exacto.
    • Si te falta algún documento puntual, solicita formalmente una ampliación de plazo antes de que venza el original, no después.
    • Aporta pruebas de diligencia: registros contables ordenados, copias certificadas de digitalización o auditorías internas previas refuerzan tu posición ante la AEAT.

    Una solicitud de ampliación de plazo suele redactarse de forma simple: identificación del requerimiento recibido, motivo concreto de la demora (por ejemplo, documentación en poder de un tercero) y el plazo adicional solicitado. Tu asesor puede presentarla directamente a través de la sede electrónica.

    Consejo profesional: nunca ignores un requerimiento aunque creas que ya prescribió el plazo fiscal de 4 años. Si el requerimiento afecta a una amortización o deducción que sigue produciendo efectos en años no prescritos, la Administración puede pedir justificación igualmente.

    Qué pasa si no conservas las facturas correctamente

    No guardar la documentación exigida no es un descuido menor: tiene consecuencias económicas concretas que van más allá de una simple advertencia administrativa.

    • La falta de conservación ordenada de libros y justificantes puede sancionarse como infracción tributaria, con multas que dependen de la gravedad y reiteración del incumplimiento.
    • Sin factura o justificante válido, pierdes el derecho a deducir ese gasto, lo que aumenta tu base imponible y, por tanto, tu factura fiscal.
    • En comprobaciones sobre amortizaciones o inversiones, la ausencia de la factura original impide justificar el valor del bien, con riesgo de que Hacienda rechace la deducción completa retroactivamente.
    • Un archivo desordenado alarga cualquier inspección, porque obliga a reconstruir información que debería estar disponible de inmediato.

    El riesgo real no suele ser la multa puntual, sino la pérdida acumulada de deducciones legítimas por no poder demostrarlas. Un gasto deducible sin respaldo documental deja de ser deducible, y eso pesa más en la cuenta de resultados que cualquier sanción formal.

    La visión de Taxea Strategies sobre la conservación documental

    La pregunta que más nos hacen los autónomos no es «¿cuántos años debo guardar mis facturas?», sino «¿puedo ya destruir esto?». Y la respuesta profesional casi siempre es la misma: si tienes duda, no lo destruyas todavía.

    Aplicar el criterio más exigente, el mercantil de 6 años, no cuesta nada extra si tu archivo está bien organizado desde el principio. El coste aparece cuando intentas justificar un gasto de hace cuatro años con una carpeta desordenada de PDFs sin fecha ni control. Ahí es donde vemos perder deducciones legítimas a negocios que, en realidad, sí tenían derecho a ellas.

    Recomendamos la digitalización certificada, no por moda tecnológica, sino porque resuelve de raíz el problema de la autenticidad. Un flujo de trabajo integrado, con trazabilidad automática y encadenamiento de registros, responde a un requerimiento de Hacienda en minutos, no en semanas de búsqueda manual. Esa diferencia se nota especialmente cuando hay bienes amortizables o bases imponibles negativas de por medio, donde el plazo real de conservación puede duplicar los seis años estándar.

    Si tu situación incluye inversiones, inmuebles o estructuras societarias complejas, un análisis personalizado suele evitar sorpresas mucho más caras que cualquier honorario de asesoría.

    Cómo Taxea Strategies facilita la conservación documental de tu negocio

    Organizar seis años de facturas sin un sistema claro consume tiempo que ningún autónomo o pyme puede permitirse perder revisando carpetas. Taxeastrategies resuelve esto de forma distinta a una gestoría tradicional: en lugar de limitarse a presentar tus impuestos, integra la organización documental dentro del control fiscal continuo que ofrece desde el primer día con tu asesor personal.

    Taxeastrategies

    Nuestro equipo revisa qué documentos necesitas conservar según tu actividad concreta, implanta flujos de gestión documental con trazabilidad certificada, y te orienta sobre qué gastos son realmente deducibles antes de que archives la factura, no después de que Hacienda la cuestione. También te ayudamos a configurar copias de seguridad fiables para que un fallo técnico nunca te deje sin justificantes a mitad de un plazo de conservación.

    Si quieres una revisión de cómo tienes organizada tu documentación actual, o necesitas implantar un sistema desde cero, puedes solicitar una consulta con Taxeastrategies y empezar a corregirlo esta misma semana.

    Fuentes

    Antes de tomar decisiones sobre qué destruir o cómo digitalizar, conviene revisar directamente las fuentes normativas y oficiales, no solo interpretaciones de terceros.

    Fuera de la normativa directa, guías especializadas como la de Softwaredoit sobre archivo digital de facturas o los flujos de trabajo descritos por Sage ayudan a entender la parte operativa, aunque siempre conviene confirmar los plazos concretos con tu asesor fiscal o directamente en la sede de la AEAT. Si gestionas facturación electrónica y quieres comparar enfoques normativos con otros mercados, esta guía sobre facturación electrónica para pymes ofrece una perspectiva complementaria, y para diseñar el flujo interno de documentos contables resulta útil este plan de implementación de gestión documental.

    Esta información es general y no sustituye el asesoramiento profesional adaptado a tu situación fiscal concreta; confirma siempre los plazos aplicables a tu caso con la Agencia Tributaria o con un asesor cualificado.

    Preguntas frecuentes

    ¿Cuántos años hay que guardar las facturas en España?

    En general, 6 años desde el último asiento contable, según el artículo 30 del Código de Comercio. En casos como bases imponibles negativas o bienes amortizables, el plazo puede llegar a 10 años o más.

    ¿Qué puedo hacer si Hacienda me pide facturas de hace 5 años?

    Localiza y preserva de inmediato los documentos, notifica a tu asesor y, si falta algo puntual, solicita formalmente una ampliación de plazo antes de que venza el original. Aportar registros contables ordenados refuerza tu posición ante el requerimiento.

    ¿Cuántos años puede revisar Hacienda el IVA?

    La prescripción fiscal general es de 4 años, pero la comprobación puede extenderse a ejercicios anteriores si están vinculados a deducciones o amortizaciones que producen efectos en periodos no prescritos.

    ¿Puedo destruir el papel si ya tengo la factura escaneada?

    Solo si el proceso sigue una digitalización certificada que garantice autenticidad, integridad y legibilidad; un simple escaneo en PDF sin ese procedimiento no permite eliminar el original legalmente.

    ¿Taxeastrategies ayuda a organizar la conservación de facturas?

    Sí, Taxeastrategies integra la revisión documental y la implantación de sistemas de archivo con trazabilidad dentro de su asesoría fiscal continua para autónomos y pymes.

    Recomendación

  • Punto de equilibrio: qué es, cómo calcularlo y plantilla práctica

    Punto de equilibrio: qué es, cómo calcularlo y plantilla práctica

    El punto de equilibrio es el volumen de ventas en el que los ingresos totales igualan exactamente a los costes totales, con un beneficio neto de cero. A partir de ese umbral, cada unidad adicional vendida genera ganancia; por debajo, el negocio acumula pérdidas. Las dos fórmulas esenciales son:

    • En unidades: Q = Costes fijos ÷ (Precio de venta unitario − Coste variable unitario)
    • En valor (ventas): Ventas de equilibrio = Costes fijos ÷ (1 − Ratio de coste variable)

    Un ejemplo rápido: con costes fijos de 40.000 €, precio de venta de 20 € y coste variable de 12 € por unidad, el punto de equilibrio en unidades es 5.000/16%3A_Contabilidad_y_Finanzas/16.04%3A_El_punto_de_equilibrio) y en ventas equivale a 100.000 €.


    Puntos clave

    El punto de equilibrio es el volumen mínimo de ventas que un negocio necesita para cubrir todos sus costes y no incurrir en pérdidas, calculado con la fórmula CF ÷ (PV − CV) en unidades o CF ÷ (1 − CV/PV) en valor.

    Punto Detalles
    Fórmula en unidades Q = Costes fijos ÷ (Precio de venta − Coste variable unitario); redondear siempre hacia arriba.
    Margen de contribución Cada euro de margen unitario reduce el número de unidades necesarias para alcanzar el equilibrio.
    Margen de seguridad Mide cuánto pueden caer las ventas antes de entrar en pérdidas; un 20–30 % es una referencia razonable.
    Revisar periódicamente Actualizar el cálculo tras cualquier cambio estructural: nuevas contrataciones, alquileres o cambios de precio.
    Taxeastrategies Integra el seguimiento del umbral de rentabilidad en el reporting mensual para autónomos y pymes.

    Tabla de contenidos

    ¿Qué significa el punto de equilibrio? Costes, variables y margen de contribución

    En el umbral de rentabilidad, los ingresos totales cubren aproximadamente los costes totales, resultando en beneficio neto cercano a cero. Para llegar a ese cálculo con precisión, primero hay que identificar correctamente cada tipo de coste.

    Costes fijos (CF): no varían con el volumen de producción o ventas. El alquiler del local, los seguros, las cuotas de software, los salarios de plantilla fija o la amortización de maquinaria son ejemplos habituales. Permanecen constantes aunque el negocio venda cero unidades en un mes.

    Costes variables (CV): cambian en proporción directa a la actividad. Las materias primas, las comisiones de venta, el embalaje o los costes de envío por pedido son costes variables típicos. Cuanto más se produce o vende, más crecen.

    Margen de contribución por unidad: es la diferencia entre el precio de venta unitario (PV) y el coste variable unitario (CV). Representa lo que cada unidad vendida aporta para cubrir los costes fijos antes de generar beneficio.

    Margen de contribución = PV − CV

    Ratio de margen de contribución: expresa ese margen como porcentaje del precio de venta. Se usa cuando el cálculo se hace en valor (ventas totales) en lugar de en unidades, lo que resulta especialmente útil en negocios de servicios o con múltiples productos.

    Ratio = (PV − CV) ÷ PV = 1 − (CV ÷ PV)

    Clasificar bien un coste como fijo o variable no es un trámite formal: es la base sobre la que descansa todo el análisis. Un error aquí desplaza el umbral calculado y puede llevar a decisiones de precio o de ventas equivocadas.


    Para qué sirve el punto de equilibrio en la práctica

    Conocer el umbral de rentabilidad no es un ejercicio académico. Permite tomar decisiones concretas con cifras en la mano, no con intuición.

    • Fijar precios con criterio: si el margen de contribución es demasiado estrecho, el umbral sube hasta niveles de ventas inalcanzables. Calcular el equilibrio antes de lanzar un producto revela si el precio propuesto es viable.
    • Establecer metas de ventas mensuales: dividir el punto de equilibrio anual entre doce da la cifra mínima que el equipo comercial debe alcanzar cada mes para no incurrir en pérdidas.
    • Evaluar la viabilidad de nuevos proyectos: antes de constituir una sociedad o lanzar una línea de producto, el análisis del equilibrio muestra si el mercado puede absorber el volumen necesario.
    • Negociar costes fijos: saber que reducir el alquiler en 500 € al mes baja el umbral en decenas de unidades da argumentos concretos en una negociación con el arrendador.
    • Planificar contingencias: si las ventas caen un 20 %, ¿el negocio sigue por encima del umbral? El análisis responde esa pregunta antes de que el escenario se materialice.
    • Estimar el tiempo hasta la rentabilidad: en proyectos nuevos, comparar el ritmo de ventas previsto con el umbral permite proyectar en cuántos meses se alcanzará el punto de equilibrio.

    El umbral de rentabilidad no es una meta de éxito, sino una señal de referencia. Superarlo es el requisito mínimo; la gestión real empieza a partir de ahí.


    Cómo calcular el punto de equilibrio: fórmulas, pasos y ejemplo resuelto

    Datos necesarios

    Para calcular el umbral de rentabilidad se necesitan tres cifras: los costes fijos totales del período, el precio de venta unitario y el coste variable por unidad (o, alternativamente, el ratio de costes variables sobre ventas).

    Las fórmulas explicadas

    La fórmula algebraica parte de igualar ingresos y costes:

    PV × Q = CF + CV × Q → Q × (PV − CV) = CF → Q = CF ÷ (PV − CV)

    Para obtener el punto de equilibrio en valor (euros de ventas), se usa el ratio de margen de contribución:

    Paso a paso

    1. Reunir los datos: listar todos los costes fijos del período (mes, trimestre o año) y calcular el coste variable medio por unidad vendida.
    2. Calcular el margen de contribución unitario: restar el coste variable al precio de venta.
    3. Dividir los costes fijos entre el margen de contribución: el resultado es el número de unidades que hay que vender para cubrir todos los costes.
    4. Verificar en valor: multiplicar las unidades de equilibrio por el precio de venta, o aplicar directamente la fórmula en valor.
    5. Redondear siempre hacia arriba: vender 4.999 unidades cuando el umbral es 5.000 sigue siendo pérdida. La fracción de unidad se redondea al entero superior.
    6. Comprobar el resultado: calcular ingresos totales (Q × PV) y costes totales (CF + Q × CV) en el punto calculado. Deben ser iguales o prácticamente iguales.

    Ejemplo numérico resuelto

    Una empresa de producción audiovisual tiene costes fijos de 40.000 €, vende cada proyecto a 20 € por unidad de servicio y su coste variable unitario es de 12 €.

    Concepto Valor
    Costes fijos (CF) 40.000 €
    Precio de venta unitario (PV) 20 €
    Coste variable unitario (CV) 12 €
    Margen de contribución (PV − CV) 8 €
    Punto de equilibrio en unidades 5.000 unidades
    Punto de equilibrio en ventas 100.000 €

    Ilustración de un ejemplo práctico para calcular el punto de equilibrio

    Cálculo: 40.000 € ÷ 8 € = 5.000 unidades. En valor: 5.000 × 20 € = 100.000 €. Comprobación: ingresos (100.000 €) = costes fijos (40.000 €) + costes variables (5.000 × 12 € = 60.000 €). El resultado cuadra.


    ¿Cuál es el margen de seguridad y cómo se calcula?

    El margen de seguridad mide la distancia entre las ventas actuales y el umbral de rentabilidad. Cuanto mayor sea, más resistente es el negocio ante una caída de ingresos.

    • Fórmula en valor: Margen de seguridad = Ventas actuales − Ventas de equilibrio
    • Fórmula en porcentaje: Margen de seguridad (%) = (Ventas actuales − Ventas de equilibrio) ÷ Ventas actuales × 100

    Ejemplo: si las ventas actuales son 130.000 € y el umbral es 100.000 €, el margen de seguridad es 30.000 € o un 23,1 %. Eso significa que las ventas podrían caer un 23,1 % antes de que el negocio entre en pérdidas.

    • Un margen inferior al 10 % indica alta vulnerabilidad ante imprevistos o estacionalidad.
    • Un margen en torno al veinte a treinta por ciento es una referencia razonable para pymes con costes fijos moderados.
    • Por encima del 30 %, el negocio tiene capacidad de absorber shocks sin entrar en zona de pérdidas.

    Operar cerca del umbral no es necesariamente un problema coyuntural, pero sí una señal de que cualquier desviación en ventas previstas puede generar pérdidas de forma inmediata.


    Tipos de punto de equilibrio: unidades, valor y multi-producto

    No todos los negocios calculan el umbral de la misma manera. La elección del método depende de lo que se vende y de cómo se estructura la oferta.

    • En unidades (producto único): el método estándar. Funciona bien cuando hay un solo producto o cuando todos los productos tienen el mismo margen de contribución. El resultado es el número exacto de unidades a vender.
    • En valor (ventas totales): se usa cuando las «unidades» no son prácticas, como en negocios de servicios, consultoría o SaaS. Se trabaja con el ratio de margen de contribución sobre ventas totales. Una calculadora basada en ingresos permite visualizar este enfoque con facilidad.
    • Multi-producto: cuando la cartera incluye varios productos con márgenes distintos, un único umbral agregado puede ocultar que ciertos productos están siendo subvencionados por otros. El método más riguroso es calcular el equilibrio por línea de producto o asumir una mezcla de ventas estable y calcular un margen de contribución ponderado. Si la mezcla cambia, el umbral cambia también.

    Consejo profesional: en carteras diversificadas, un análisis por línea de producto revela qué referencias arrastran la rentabilidad del conjunto. Antes de eliminar un producto «poco rentable», comprueba si su margen de contribución es positivo: mientras cubra sus costes variables, contribuye a los costes fijos del negocio.

    Para negocios de servicios con estructura de costes basada en horas o capacidad humana, el cálculo por ingresos es más representativo que el cálculo por unidades físicas.


    Supuestos y limitaciones del análisis del punto de equilibrio

    El umbral de rentabilidad es una herramienta poderosa, pero descansa sobre hipótesis que rara vez se cumplen al cien por cien en la realidad.

    • Linealidad de costes e ingresos: el modelo asume que los costes variables crecen de forma constante y que el precio de venta no varía con el volumen. En la práctica, los descuentos por volumen o los costes de horas extra rompen esa linealidad.
    • Clasificación fija/variable: algunos costes son semivariables (electricidad, mantenimiento) y asignarlos a una categoría introduce error. En empresas de servicios, la contratación de personal ante un aumento de demanda puede convertir costes variables en fijos, generando saltos escalonados en el umbral.
    • Todas las unidades producidas se venden: el modelo no contempla inventario no vendido. Si hay stock acumulado, los costes reales superan los del modelo.
    • Mezcla de ventas constante en multi-producto: si la proporción entre productos cambia, el margen de contribución ponderado cambia y el umbral calculado deja de ser válido.
    • Estacionalidad y cambios de escala: un umbral calculado en enero puede ser incorrecto en julio si los costes fijos o el precio de venta han variado.

    Para mitigar estas limitaciones, conviene actualizar el cálculo al menos trimestralmente y complementarlo con un análisis de sensibilidad: ¿qué ocurre si el precio baja un 10 %?

    Consejo profesional: revisa el punto de equilibrio siempre que el negocio sufra un cambio estructural: una nueva contratación fija, un cambio de local, la incorporación de tecnología o la entrada en un nuevo mercado. Esos eventos desplazan el umbral de forma significativa y hacen que el cálculo anterior quede obsoleto.


    Cómo trasladar el cálculo a una hoja de cálculo

    Llevar el modelo a Excel o Google Sheets permite actualizarlo en segundos y simular escenarios sin recalcular a mano.

    Estructura de celdas recomendada

    1. Celda B2: Costes fijos totales (CF) → introduce el valor directamente.
    2. Celda B3: Precio de venta unitario (PV) → valor directo.
    3. Celda B4: Coste variable unitario (CV) → valor directo.
    4. Celda B5: Margen de contribución → fórmula: =B3-B4
    5. Celda B6: Punto de equilibrio en unidades → fórmula: =REDONDEAR.MAS(B2/B5,0)
    6. Celda B7: Ventas de equilibrio (€) → fórmula: =B6*B3
    7. Celda B8: Ventas actuales → introduce el valor real del período.
    8. Celda B9: Margen de seguridad (€) → fórmula: =B8-B7
    9. Celda B10: Margen de seguridad (%) → fórmula: =SI(B8>0,(B8-B7)/B8,0)

    Plantilla de referencia con valores de ejemplo

    Celda Concepto Valor / Fórmula Resultado
    B2 Costes fijos 40.000 € 40.000 €
    B3 Precio de venta unitario 20 € 20 €
    B4 Coste variable unitario 12 € 12 €
    B5 Margen de contribución =B3−B4 8 €
    B6 Umbral en unidades =REDONDEAR.MAS(B2/B5,0) 5.000
    B7 Ventas de equilibrio =B6×B3 100.000 €
    B8 Ventas actuales 130.000 € 130.000 €
    B9 Margen de seguridad (€) =B8−B7 30.000 €
    B10 Margen de seguridad (%) =(B8−B7)/B8 23,1 %

    Manos introduciendo datos financieros en el portátil

    Para añadir escenarios, duplica la hoja y cambia los valores de CF, PV o CV en cada copia. En Excel, la función «Tabla de datos» (pestaña Datos → Análisis de hipótesis) permite ver cómo varía el umbral ante rangos de precios o costes sin duplicar hojas. En Google Sheets, una columna auxiliar con distintos valores de PV y la fórmula =REDONDEAR.MAS($B$2/(A14-$B$4),0) genera la misma tabla de sensibilidad en segundos.

    Para organizar y centralizar los datos de costes que alimentan este modelo, contar con un buen software de gestión documental reduce el tiempo de preparación y minimiza errores de transcripción.


    Nuestra perspectiva: lo que el punto de equilibrio no te dice (y debería)

    El análisis del umbral de rentabilidad tiene un problema de popularidad: se usa mucho y se interpreta mal con frecuencia. La mayoría de los artículos lo presentan como una fórmula que se calcula una vez y se archiva. En la práctica de asesoría, ese es exactamente el error que más caro sale.

    El umbral no es un dato estático. Es una función de tres variables que cambian: costes fijos, precio de venta y coste variable. Cuando una empresa firma un nuevo contrato de alquiler, incorpora un empleado fijo o negocia un descuento con un proveedor, el umbral se desplaza. Seguir gestionando con el número antiguo equivale a navegar con un mapa desactualizado.

    Hay otro punto que se subestima sistemáticamente: la diferencia entre el umbral calculado y el umbral real. El modelo asume que todo lo producido se vende, que los precios no varían y que los costes se comportan de forma lineal. En servicios profesionales, ninguna de esas tres hipótesis se cumple con regularidad. Un mes con proyectos cancelados, un cliente que negocia un descuento o un aumento de horas de personal pueden desplazar el umbral real varios puntos por encima del teórico.

    La recomendación práctica es integrar el cálculo en el reporting mensual, no tratarlo como un ejercicio anual. Cuando el margen de seguridad cae por debajo del 15 %, esa cifra debe activar una revisión de costes o una acción comercial concreta, no una reunión de análisis tres meses después. Las herramientas de inteligencia de negocio permiten automatizar ese seguimiento y recibir alertas antes de que el problema sea visible en la cuenta de resultados.

    Para autónomos y pymes con márgenes ajustados, la palanca más accesible suele ser la reducción de costes variables, no la subida de precios. Subir precios tiene fricción comercial; renegociar con proveedores o revisar los gastos deducibles tiene un impacto directo en el margen de contribución sin afectar la relación con el cliente.


    Taxeastrategies: asesoría que convierte el umbral en una herramienta de gestión real

    Calcular el punto de equilibrio una vez es útil. Monitorizarlo cada mes, actualizarlo cuando cambia la estructura de costes y usarlo para tomar decisiones de precio o de contratación es lo que marca la diferencia entre gestionar con datos y gestionar con intuición.

    Taxeastrategies

    Taxeastrategies trabaja con autónomos y pymes como asesoría fiscal, contable y estratégica con reporting financiero mensual incluido. Eso significa que el umbral de rentabilidad de tu negocio no es un cálculo que haces una vez al año: es un indicador que revisamos contigo cada mes, junto con el margen de seguridad y los escenarios de costes. Cuando los costes fijos suben o el margen de contribución se estrecha, lo detectamos antes de que aparezca en la cuenta de resultados.

    Si quieres revisar el punto de equilibrio de tu negocio con un asesor personal, consulta nuestra guía de gastos deducibles para autónomos como primer paso para identificar costes que pueden reducirse, o contacta directamente con el equipo de Taxeastrategies para una revisión personalizada de tu estructura de costes.


    Fuentes


    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Qué es el punto de equilibrio y cómo se calcula?

    El punto de equilibrio es el volumen de ventas en el que los ingresos totales igualan a los costes totales, con beneficio cero. Se calcula dividiendo los costes fijos entre el margen de contribución unitario (precio de venta menos coste variable por unidad).

    ¿Cuál es la fórmula para calcular el punto de equilibrio?

    En unidades: Q = Costes fijos ÷ (Precio de venta − Coste variable unitario). En valor (euros de ventas): Ventas de equilibrio = Costes fijos ÷ (1 − Coste variable ÷ Precio de venta).

    ¿Cuáles son los tres tipos de punto de equilibrio?

    ¿Qué significa operar cerca del punto de equilibrio?

    Significa que el negocio tiene poca tolerancia a imprevistos: cualquier caída en ventas o aumento de costes puede generar pérdidas de forma inmediata. El margen de seguridad cuantifica exactamente esa distancia y permite gestionar el riesgo con datos concretos.

    Recomendación

  • Control fiscal continuo para empresas en España: guía práctica

    Control fiscal continuo para empresas en España: guía práctica

    El control fiscal continuo es un sistema permanente de controles internos, reporting y revisión que permite verificar el cumplimiento tributario de una empresa en tiempo real o casi real. No es una auditoría anual ni una revisión puntual: es un marco operativo que funciona de forma ininterrumpida, integrando gobernanza fiscal, procedimientos documentados, tecnología y auditoría periódica. En España, tanto la Agencia Tributaria (AEAT) como la Intervención General de la Administración del Estado (IGAE) han consolidado referencias normativas que empujan a las organizaciones hacia modelos de control más preventivos y continuos.

    Las razones para prestarle atención son concretas:

    • Reducción de sanciones: detectar errores antes de que lleguen a la AEAT evita liquidaciones complementarias y recargos.
    • Anticipación a inspecciones: un sistema documentado y trazable acorta los tiempos de respuesta ante requerimientos.
    • Calidad de la información financiera: los controles transaccionales continuos garantizan que los datos del ERP y los registros fiscales coincidan.
    • Cumplimiento del SII y facturación electrónica: el Suministro Inmediato de Información exige reportar facturas en plazos muy cortos, lo que solo es viable con procesos automatizados.

    Puntos clave

    El control fiscal continuo es el sistema que permite a una empresa verificar y reportar su cumplimiento tributario de forma permanente, combinando gobernanza, tecnología y auditoría periódica.

    Punto Detalles
    Definición operativa Sistema permanente de controles, reporting y revisión para verificar cumplimiento fiscal en tiempo real.
    Cinco pilares esenciales Gobernanza, políticas, control interno transaccional, tecnología y auditoría continua.
    Marco legal en España LGP, Resolución IGAE 30/07/2015 y obligaciones del SII y Verifactu son las referencias clave.
    Implantación en 3–4 meses El proceso sigue cinco fases: diagnóstico, diseño, piloto, despliegue y monitorización continua.
    Taxeastrategies Ofrece control fiscal continuo con asesor personal, reporting mensual y soporte ante inspecciones.

    Tabla de contenidos

    ¿Qué abarca el control fiscal continuo y en qué se diferencia del control financiero permanente?

    Según el Diccionario panhispánico del español jurídico de la RAE, el control fiscal comprende la vigilancia de la gestión fiscal e incluye control financiero, de legalidad y de resultados. En el ámbito empresarial privado, este concepto se traduce en lo que las grandes corporaciones denominan Tax Control Framework (marco de control fiscal): un conjunto de políticas, procesos y sistemas que garantizan el cumplimiento tributario y la gestión de riesgos fiscales de forma continua.

    El alcance operativo cubre cuatro ámbitos: transacciones (validación de facturas, conciliación de IVA), registro contable (coherencia entre contabilidad y declaraciones), reporting (modelos 303, 200, SII) y auditoría interna (pruebas periódicas y papeles de trabajo).

    La confusión terminológica más frecuente surge con el control financiero permanente (CFP) de la Administración pública. Ambos comparten la idea de continuidad, pero difieren en autoridad, objetivo y destinatario. El CFP público lo ejerce la IGAE sobre entidades del sector público para verificar la gestión económico-financiera del Estado. El control fiscal continuo empresarial lo diseña e implanta la propia organización para gestionar sus obligaciones tributarias frente a la AEAT. Los resultados del CFP público se documentan en informes escritos con conclusiones y recomendaciones para la mejora de la gestión; en el entorno privado, esos equivalentes son los papeles de trabajo internos y los informes de auditoría fiscal.

    Consejo profesional: En documentación interna dirigida a auditores externos o a la AEAT, usa el término «marco de control fiscal» o «Tax Control Framework». Reserva «control financiero permanente» para contextos de sector público; mezclar ambos términos genera confusión sobre el alcance y la autoridad del sistema.

    ¿Cuáles son los pilares de un marco de control fiscal continuo?

    Un marco operativo sólido se construye sobre cinco pilares. Repsol, por ejemplo, publica su marco de control fiscal como referencia de cómo una organización corporativa articula estos componentes.

    1. Gobernanza fiscal. Define quién decide y quién responde: aprobación del consejo o dirección, nombramiento de un responsable fiscal y política de tolerancia al riesgo tributario. Sin este pilar, los demás controles carecen de respaldo institucional.

    2. Políticas y manuales de procedimiento. Documentos que describen cómo se registran las operaciones, qué validaciones son obligatorias y cuáles son los plazos internos para cada obligación. Deben actualizarse cuando cambia la normativa.

    3. Control interno transaccional. Controles concretos sobre cada tipo de operación: validación automática de facturas recibidas, conciliación mensual entre el ERP y el registro de IVA, revisión de retenciones en nóminas. Aquí viven los controles más granulares.

    4. Tecnología y reporting. ERP configurado para extraer datos fiscales sin alterar su integridad, adaptadores para el SII, herramientas de inteligencia de negocio para monitorizar KPIs fiscales , y gestión documental centralizada.

    5. Auditoría y monitorización continua. Pruebas periódicas (mensuales, trimestrales) que verifican que los controles funcionan, con papeles de trabajo que documentan los resultados. La Guía marco de la IGAE para el control financiero permanente de ingresos ofrece modelos de papeles de trabajo y procedimientos de evaluación del control interno que las empresas pueden adaptar a sus propios sistemas.

    La siguiente tabla muestra una matriz de control simplificada con frecuencia y responsable orientativos:

    Control Frecuencia Responsable
    Conciliación ERP vs. registro de IVA Mensual Responsable contable
    Validación de facturas recibidas Diaria / automática Sistema ERP
    Revisión de retenciones (IRPF/IS) Trimestral Asesor fiscal
    Prueba de auditoría interna Trimestral Auditor interno o externo
    Actualización de políticas fiscales Anual o ante cambio normativo Dirección / asesor fiscal

    Esquema de los pilares, la frecuencia y las funciones en el control fiscal

    ¿Qué beneficios concretos aporta a autónomos, pymes y empresas medianas?

    El beneficio más inmediato es la reducción del riesgo fiscal: detectar un error de IVA en el mes en que ocurre cuesta mucho menos que corregirlo tras una inspección. A eso se suma la eficiencia operativa, porque los procesos documentados eliminan la duplicación de trabajo entre el equipo contable y el asesor externo.

    Dato clave: El CIAT señala que el cumplimiento transaccional moderno exige sistemas conectados que reportan documentos electrónicos en tiempo real, lo que obliga a las empresas a adaptar sus plataformas de gestión para garantizar información continua y de calidad.

    La segmentación por tamaño importa. Para un autónomo, el beneficio prioritario es tener siempre al día los gastos deducibles documentados y evitar sorpresas en la declaración trimestral. Para una pyme, el valor está en el reporting mensual que permite tomar decisiones con datos fiscales actualizados y responder con agilidad a requerimientos de la AEAT. Las empresas medianas priorizan la trazabilidad completa de operaciones y la capacidad de demostrar, ante una inspección, que los controles existen y funcionan.

    ¿Qué dice la normativa española sobre el control fiscal continuo?

    El marco legal en España combina referencias del sector público adaptables al privado con obligaciones directas de reporting que ya imponen un control continuo de facto.

    La Ley General Presupuestaria (LGP) regula el control financiero permanente para el sector público, estableciendo que la IGAE puede sustituir la fiscalización previa por comprobaciones posteriores en el marco del CFP. La Resolución de 30 de julio de 2015 de la IGAE desarrolla las instrucciones para ejercer ese control: plan anual de actuaciones, requisitos de documentación e informes escritos con conclusiones y recomendaciones. Aunque estas normas se dirigen al sector público, sus metodologías de papeles de trabajo y pruebas de auditoría son directamente aplicables al diseño de sistemas de control interno en empresas privadas.

    Para el sector privado, las obligaciones de reporting continuo más relevantes son:

    Obligación Normativa Impacto en control continuo
    Suministro Inmediato de Información (SII) Orden HFP Obliga a reportar facturas en 4 días hábiles
    Facturación electrónica (Verifactu) Ley y desarrollo reglamentario Registro y envío de facturas verificables a la AEAT
    Declaraciones periódicas (IVA, IS, IRPF) LGT y reglamentos específicos Plazos fijos que exigen datos consolidados y verificados

    El SII, en particular, convierte el control fiscal en una obligación operativa: sin procesos automatizados y datos limpios en el ERP, cumplir el plazo de cuatro días hábiles para reportar facturas es inviable a escala.

    Plan paso a paso para implantar el control fiscal continuo en tu empresa

    La implantación sigue cinco fases. El orden no es arbitrario: saltarse el diagnóstico para ir directamente a la tecnología es el error más común y el más caro.

    1. Diagnóstico. Mapea las obligaciones fiscales actuales, identifica los puntos de fallo (facturas sin validar, conciliaciones tardías, declaraciones con correcciones frecuentes) y evalúa el estado del ERP. Entregable: informe de brechas con prioridades.

    2. Diseño del marco. Define la política fiscal, los controles por tipo de operación, los responsables y la frecuencia de cada prueba. Aquí se decide también qué se automatiza y qué requiere revisión manual.

    3. Piloto tecnológico. Configura los adaptadores del ERP para el SII y la facturación electrónica en un entorno de pruebas. Verifica que la extracción de datos no altera la integridad de la fuente, tal como advierte el análisis técnico sobre controles transaccionales continuos en SAP. Entregable: informe de pruebas con incidencias resueltas.

    4. Despliegue y formación. Activa los controles en producción, forma al equipo contable en los nuevos procedimientos y establece el calendario de revisiones periódicas. La formación no puede ser un evento único: debe incluir actualizaciones cuando cambia la normativa.

    5. Monitorización y mejora continua. Revisa los KPIs fiscales mensualmente, actualiza los papeles de trabajo tras cada auditoría y ajusta los controles cuando aparecen nuevas obligaciones o cambios en el negocio.

    Consejo profesional: Durante el piloto, trabaja con un mes de datos históricos antes de activar en producción. Esto permite detectar errores de configuración sin riesgo de incumplimiento real y genera la primera versión de los papeles de trabajo con datos reales.

    En cuanto a plazos, una pyme con ERP estándar puede completar las fases 1 y 2 en 4–6 semanas, el piloto en otras 4 semanas y el despliegue completo en 3–4 meses. El coste depende principalmente de si el ERP ya tiene módulos fiscales configurables o requiere adaptadores externos, y de si se externaliza el diseño del marco a un asesor especializado.

    Plan paso a paso para implantar el control fiscal continuo en tu empresa — overview diagram

    ¿Qué tecnología necesitas para sostener controles fiscales continuos en España?

    Las categorías de herramienta que forman la arquitectura tecnológica son cinco: ERP con módulos fiscales, adaptadores para el SII y Verifactu, gestores de facturación electrónica, almacenamiento documental seguro y herramientas de BI para el reporting.

    La integración con el SII y con Verifactu es el punto más crítico. El ERP debe poder extraer facturas emitidas y recibidas en el formato requerido y enviarlas a la AEAT sin intervención manual. La clave técnica es que la extracción no modifique los registros originales: cualquier transformación de datos debe ocurrir en una capa intermedia, no en la fuente. La automatización de la captura y validación de facturas con IA reduce los errores de introducción manual y acelera la prerevisión antes del envío al SII.

    Para elegir soluciones, considera estos criterios:

    • Trazabilidad completa: cada factura debe poder rastrearse desde su origen en el ERP hasta el registro en la AEAT.
    • Compatibilidad con el formato XML del SII y con los esquemas de Verifactu.
    • Capacidad de conciliación: el sistema debe permitir cruzar datos del ERP con los registros de la AEAT para detectar discrepancias.
    • Gestión documental integrada: los papeles de trabajo y las facturas deben conservarse en un sistema de gestión documental con acceso controlado y trazabilidad de versiones.
    • Alertas automáticas ante plazos de declaración o anomalías en los datos.

    Cómo Taxeastrategies implementa el control fiscal continuo para un cliente

    El proceso que aplica Taxeastrategies parte de un diagnóstico inicial en el que el asesor asignado mapea las obligaciones fiscales del cliente, revisa el estado del ERP y detecta las brechas más urgentes. A partir de ahí, el trabajo se estructura en tres capas simultáneas.

    • Asesor personal desde el primer día. El cliente tiene un interlocutor único que conoce su estructura societaria, sus operaciones habituales y su historial con la AEAT. Esto elimina el tiempo perdido en explicar el contexto cada vez que surge una incidencia.
    • Reporting mensual estructurado. Cada mes el cliente recibe un informe con el estado de sus obligaciones, las conciliaciones realizadas y las alertas para el período siguiente. Este reporting actúa como el papel de trabajo principal del sistema de control.
    • Soporte ante requerimientos e inspecciones. Cuando la AEAT emite un requerimiento, Taxeastrategies ya dispone de la documentación organizada y los papeles de trabajo actualizados, lo que reduce el tiempo de respuesta de semanas a días.

    Los resultados que observan los clientes incluyen una reducción significativa de las correcciones en declaraciones trimestrales, mayor agilidad en la respuesta a requerimientos y una visión clara del estado fiscal del negocio en cada momento.

    Por qué el control fiscal continuo merece ser tu primera prioridad regulatoria

    La mayoría de las empresas tratan el cumplimiento fiscal como una obligación que se gestiona al final del trimestre. Ese enfoque era tolerable cuando la AEAT operaba con información retrospectiva. Ya no lo es.

    El SII, Verifactu y la tendencia global hacia el reporting en tiempo real que documenta el CIAT han cambiado la naturaleza del riesgo: los errores ya no se descubren meses después, sino en días. Una factura mal clasificada en enero puede generar una discrepancia en el registro de la AEAT antes de que termine el mes. La ventana para corregir sin consecuencias se ha reducido drásticamente.

    Lo que me parece más subestimado en este debate es el coste de oportunidad del control reactivo. Las empresas que gestionan el cumplimiento de forma reactiva no solo pagan más en sanciones y correcciones: dedican horas de su equipo financiero a apagar fuegos que un sistema preventivo habría evitado. Ese tiempo tiene un coste real que rara vez aparece en el análisis de inversión del sistema de control.

    Mi recomendación práctica: empieza por el control transaccional del IVA. Es el área con mayor volumen de operaciones, mayor exposición al SII y mayor probabilidad de discrepancias detectables. Mide el número de correcciones en las declaraciones trimestrales antes y después de implantar los controles. Ese indicador solo ya justifica la inversión en la mayoría de los casos.

    Taxeastrategies: control fiscal continuo con asesor personal incluido

    Gestionar el cumplimiento fiscal de forma continua requiere más que un buen ERP. Requiere criterio profesional para interpretar los datos, anticipar cambios normativos y responder con precisión ante la AEAT. Taxeastrategies ofrece exactamente eso: asesoría fiscal y contable digital con un asesor personal asignado desde el primer día, reporting mensual estructurado y soporte directo ante inspecciones o requerimientos.

    Taxeastrategies

    La diferencia respecto a una gestoría tradicional es concreta: en lugar de recibir información fiscal una vez al trimestre, el cliente tiene visibilidad continua de su situación tributaria y un profesional que actúa antes de que los problemas lleguen a la AEAT. Para autónomos y pymes que quieren estructurar su control fiscal sin construir un departamento interno, es la alternativa más eficiente. Solicita tu diagnóstico inicial en Taxeastrategies y comprueba en qué punto está tu sistema de control hoy.

    Fuentes

    Las siguientes referencias permiten validar y ampliar la información técnica y legal de este artículo. Para elaborar papeles de trabajo y pruebas de auditoría interna, la Guía marco de la IGAE y la Resolución de 2015 son los documentos más directamente aplicables.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cuál es el principio del control fiscal?

    El control fiscal se basa en la vigilancia continua de la gestión tributaria, abarcando el control financiero, de legalidad y de resultados, según la definición del Diccionario panhispánico del español jurídico de la RAE. Su principio rector es que el cumplimiento no se verifica solo al cierre del ejercicio, sino de forma permanente a lo largo de cada operación.

    ¿Están obligadas las empresas privadas a implantar un sistema de control fiscal continuo?

    No existe una norma que obligue explícitamente a las empresas privadas a tener un «marco de control fiscal» formalizado. Sin embargo, las obligaciones del SII (reportar facturas en cuatro días hábiles) y de Verifactu hacen que un sistema de control continuo sea, en la práctica, la única forma viable de cumplir esos plazos con garantías.

    ¿En qué se diferencia el control fiscal continuo del control financiero permanente de la IGAE?

    El control financiero permanente lo ejerce la IGAE sobre entidades del sector público para verificar la gestión económico-financiera del Estado. El control fiscal continuo empresarial es un sistema que diseña e implanta la propia empresa para gestionar sus obligaciones tributarias frente a la AEAT. Comparten la idea de continuidad, pero difieren en autoridad, destinatario y marco normativo.

    ¿Qué documentación debe conservar una empresa para soportar su sistema de control fiscal?

    Los elementos mínimos son: papeles de trabajo de cada auditoría interna, registros de conciliación entre el ERP y las declaraciones presentadas, facturas emitidas y recibidas con trazabilidad completa, y los informes de reporting periódico. La Resolución IGAE de 2015 establece que los resultados del control deben documentarse en informes escritos con conclusiones, un estándar que las empresas privadas pueden adoptar como referencia para sus propios papeles de trabajo.

    ¿Puede Taxeastrategies ayudar a implantar este sistema en una pyme?

    Sí. Taxeastrategies ofrece un servicio de asesoría fiscal continua que incluye diagnóstico inicial, diseño del marco de control, reporting mensual y soporte ante requerimientos de la AEAT, con un asesor personal asignado desde el inicio del servicio.

    Recomendación

  • Retención por alquiler de local: guía práctica 2026

    Retención por alquiler de local: guía práctica 2026

    Si alquilas un local comercial para tu actividad, la regla es clara: el arrendatario empresario o profesional practica la retención y la ingresa en Hacienda. El porcentaje general es el 19 % sobre la base imponible, es decir, sobre el importe del alquiler sin IVA, conforme a lo que establece la Agencia Tributaria.

    • Rentas satisfechas al mismo arrendador que no superen los 900 € anuales (IVA excluido).
    • Arrendamiento financiero (leasing inmobiliario).
    • Arrendador que acredita epígrafe del IAE con cuota positiva en el grupo 861.
    • Alquiler de vivienda por una empresa para sus empleados.
    • Entidades exentas del Impuesto sobre Sociedades en los supuestos previstos por la AEAT.

    Los modelos que articulan esta obligación son el Modelo 115 (autoliquidación trimestral) y el Modelo 180 (resumen anual), aprobados por la Orden de 20 de noviembre de 2000.


    Puntos clave

    Punto Detalles
    Tipo general de retención 19 % sobre la base imponible (importe del alquiler sin IVA), según la normativa de la AEAT.
    Quién retiene El arrendatario cuando actúa como empresario, profesional, sociedad o Administración Pública.
    Excepción principal No se retiene si las rentas al mismo arrendador no superan los 900 € anuales (IVA excluido).
    Modelos y plazos Modelo 115 trimestral (1–20 de abril, julio, octubre y enero); Modelo 180 en enero del año siguiente.
    Taxeastrategies Gestiona la presentación de los modelos 115/180, regularizaciones y defensa ante la AEAT con asesor personal asignado.

    Tabla de contenidos

    ¿Quién está obligado a practicar la retención en el alquiler de un local?

    La obligación recae sobre el arrendatario cuando este actúa como empresario o profesional, como sociedad mercantil o como Administración Pública. Si eres autónomo y alquilas una oficina, un taller o un local para tu actividad, eres el responsable de retener y de ingresar esa cantidad en Hacienda mediante el Modelo 115.

    El ámbito objetivo abarca los inmuebles urbanos afectos a la actividad económica: locales comerciales, oficinas, almacenes y talleres. No se aplica a viviendas destinadas a uso residencial por particulares, salvo el caso específico de empresas que alquilan viviendas para sus empleados.

    Los subarrendamientos también generan obligación de retener cuando el subarrendatario es empresario o profesional, con las mismas reglas que el arrendamiento directo.

    Documentación que debes exigir al arrendador:

    • Factura o recibo con NIF del arrendador.
    • Certificado de exención por IAE (si el arrendador alega estar exento de retención).
    • Justificante de que las rentas anuales no superan el umbral de 900 € si ese es el motivo de no retener.

    Consejo profesional: Solicita el certificado de exención por IAE antes de pagar la primera renta, no después. Corregir una retención no practicada es más costoso en tiempo y dinero que pedirlo desde el inicio.


    ¿Cuándo no se aplica la retención? Excepciones que debes conocer

    El tipo general del 19 % se aplica sobre la base imponible, esto es, el importe del alquiler sin IVA. Pero la normativa recoge varias situaciones en las que no procede practicar retención alguna.

    Excepciones operativas reconocidas por la AEAT:

    • Umbral de 900 € anuales: si la suma de todas las rentas pagadas a un mismo arrendador durante el año natural no supera los 900 € (IVA excluido), no existe obligación de retener.
    • Arrendamiento financiero: los contratos de leasing inmobiliario quedan fuera del ámbito de la retención por alquiler.
    • Exención por IAE: cuando el arrendador está dado de alta en el epígrafe 861 del IAE y acredita cuota positiva, queda exento de retención. La clave está en la acreditación documental, no en la mera declaración verbal.
    • Vivienda para empleados: si la empresa arrienda una vivienda para cederla a un trabajador como retribución en especie, no aplica la retención del 19 %.
    • Entidades exentas: determinadas entidades sin ánimo de lucro y organismos públicos pueden estar exentos según la normativa del Impuesto sobre Sociedades.

    Sobre el arrendador no residente: si el propietario del local no reside fiscalmente en España, el régimen cambia. Verificar la residencia fiscal del arrendador antes de firmar el contrato evita errores de calificación con consecuencias serias.

    Consejo profesional: Una cláusula contractual que diga «el arrendador está exento de retención» no tiene valor fiscal por sí sola. Solo el certificado emitido por la AEAT o el justificante de alta en el IAE con cuota positiva acreditan la exención.


    Cómo calcular la retención paso a paso, con ejemplo numérico

    Calcular la retención es sencillo si se sigue el orden correcto. El error más habitual es aplicar el porcentaje sobre el importe total de la factura, incluyendo el IVA, cuando la base es siempre el importe sin IVA.

    Paso 1. Identifica la base imponible en la factura: el importe del alquiler antes de añadir el IVA.

    Paso 3. Contabiliza la base como gasto de arrendamiento y la retención como deuda con Hacienda (cuenta 4751 en el Plan General Contable). El importe neto que pagas al arrendador es la base más el IVA menos la retención. Puedes ampliar el tratamiento contable de estos gastos en la guía sobre gastos deducibles para autónomos.

    Paso 4. Ingresa la retención retenida en el trimestre mediante el Modelo 115 dentro de los plazos establecidos.

    Concepto Importe mensual Importe trimestral
    Base imponible (alquiler sin IVA) 1.000 € 3.000 €
    IVA 210 € 630 €
    Retención (19 % sobre base) 190 € 570 €
    Importe neto al arrendador 1.000 € 3.000 €
    A ingresar en Hacienda (Mod. 115) 190 € 570 €

    Esquema visual que muestra paso a paso cómo se calcula la retención de alquiler


    Modelo 115 y Modelo 180: plazos y presentación telemática

    Los modelos 115 y 180 fueron aprobados formalmente por la Orden de 20 de noviembre de 2000 y articulan toda la obligación declarativa de las retenciones por arrendamiento.

    Modelo 115: autoliquidación trimestral

    • Declara las retenciones practicadas durante el trimestre natural.
    • Se presenta en los 20 primeros días naturales de abril, julio, octubre y enero, según los plazos del Modelo 115.
    • Las grandes empresas (volumen de operaciones superior a 6.010.121,04 €) presentan el 115 con periodicidad mensual.
    • Si en un trimestre no se han practicado retenciones, no existe obligación de presentar el modelo, salvo que ya hayas comunicado el alta en la obligación y no hayas tramitado la baja.

    Modelo 180: resumen anual

    • Recoge todas las retenciones practicadas durante el ejercicio y los datos de cada arrendador: NIF, importe de las rentas, retenciones y referencia catastral del inmueble.
    • El plazo de presentación es enero del año siguiente al ejercicio declarado.
    • Sirve de base para que el arrendador incluya las retenciones soportadas en su declaración de IRPF o Impuesto sobre Sociedades.

    Presentación telemática en la Sede Electrónica de la AEAT:

    • Requiere identificación con certificado digital o Cl@ve.
    • La Sede Electrónica permite recuperar el NRC (Número de Referencia Completo) para acreditar el pago y gestionar aplazamientos o compensaciones.
    • Si necesitas presentar una declaración complementaria, el procedimiento es el mismo canal telemático, seleccionando la opción «complementaria» en el formulario.

    Consejo profesional: *Activa alertas en el calendario para los días 1 y 15 de cada mes de presentación.


    Errores frecuentes y cómo corregirlos si no se practicó la retención

    Los fallos más habituales no suelen ser de cálculo, sino de comprobación previa. Conocerlos ayuda a evitarlos.

    Errores más comunes:

    • Confundir la base del IVA con la base de la retención y aplicar el 19 % sobre el total con IVA incluido.
    • No verificar si el arrendador está exento por IAE antes de pagar la primera renta.
    • Presentar el Modelo 115 en cero cuando no hay actividad, sin haber tramitado previamente la baja en la obligación.
    • Incluir datos catastrales incorrectos o incompletos en el Modelo 180, lo que genera discrepancias en el cruce de información de la AEAT.
    • No comunicar al arrendador el importe retenido, impidiéndole deducirlo en su propia declaración.

    Cómo regularizar si no se practicó la retención:

    Cuando se detecta que no se retuvo siendo obligatorio, la vía habitual es presentar una declaración complementaria del Modelo 115 e ingresar la cantidad debida más los intereses de demora. Además, existe riesgo de sanción administrativa si la omisión se detecta en una inspección antes de que el contribuyente la corrija voluntariamente. La corrección voluntaria previa a cualquier requerimiento de la AEAT reduce significativamente la cuantía de la sanción.

    Conservar los justificantes de cada pago, las facturas del arrendador y los certificados de retenciones facilita la defensa ante cualquier comprobación posterior. Para organizar esta documentación de forma segura, herramientas de software de gestión documental reducen el riesgo de extravío y agilizan las consultas ante inspección.

    Manos organizando archivos digitales

    Consejo profesional: Pide al arrendador el certificado anual de retenciones practicadas. Ese documento es el que él necesita para su IRPF y tú necesitas para demostrar que ingresaste lo correcto.


    Tres escenarios prácticos que resuelven las dudas más habituales

    Caso A: local con renta de 1.000 €/mes más IVA

    El arrendatario, una sociedad limitada, paga 1.000 € de base más 210 € de IVA cada mes. Al final del trimestre, presenta el Modelo 115 e ingresa 570 € (190 € × 3 meses). El asiento contable recoge 3.000 € en la cuenta de arrendamientos, 630 € en IVA soportado y 570 € en la cuenta de retenciones a ingresar (4751).

    Caso B: arrendador con certificado de exención por IAE

    El propietario del local está dado de alta en el epígrafe 861 del IAE y presenta al arrendatario el certificado emitido por la AEAT que acredita cuota positiva. El arrendatario conserva ese documento en su archivo fiscal, no practica retención y no presenta el Modelo 115 por ese contrato. Si la AEAT solicita justificación, el certificado es la prueba suficiente. Sin ese documento, la exención no es válida aunque el contrato lo mencione.

    Caso C: rentas anuales inferiores a 900 € al mismo arrendador

    Un autónomo alquila un pequeño almacén por 70 €/mes, lo que suma 840 € al año, por debajo del umbral de 900 € anuales. No existe obligación de retener. Para justificar la no-retención, basta con conservar las facturas o recibos que acrediten el importe anual pagado. Si en algún mes el importe sube y la suma anual supera los 900 €, la obligación de retener nace desde ese momento para las rentas que excedan el umbral.


    ¿Cuándo merece la pena contar con una asesoría fiscal?

    Hay situaciones donde la complejidad supera lo que un modelo de ayuda de la AEAT puede resolver con seguridad.

    Casos en que la asesoría aporta valor real:

    • Arrendador no residente en España: la combinación de IRNR, convenios de doble imposición y retención específica requiere análisis caso a caso.
    • Múltiples arrendadores o inmuebles: el control de umbrales, referencias catastrales y certificados de exención se vuelve complejo con varios contratos simultáneos.
    • Contratos mixtos (parte vivienda, parte local): la imputación proporcional de la retención no siempre es evidente.
    • Errores en modelos 115 anteriores que requieren complementaria y posible regularización ante inspección.

    Lo que Taxeastrategies gestiona en estos casos:

    • Revisión de contratos y facturas para verificar la correcta aplicación de la retención.
    • Presentación telemática de los modelos 115 y 180, con control de plazos y referencias catastrales.
    • Regularizaciones y presentación de declaraciones complementarias con cálculo de intereses.
    • Representación y defensa ante requerimientos o inspecciones de la AEAT.

    La mayoría de los problemas con retenciones en alquileres no vienen de cálculos erróneos, sino de no haber pedido el documento correcto al arrendador antes de pagar. Un asesor que revisa el contrato antes de la primera renta evita el 90 % de las regularizaciones posteriores.

    Consejo profesional: Si tienes dudas sobre la residencia fiscal de tu arrendador o sobre si su certificado de IAE está vigente, una consulta puntual con Taxeastrategies cuesta mucho menos que una complementaria con intereses.


    Lo que la experiencia práctica enseña sobre la retención en alquileres

    La mayoría de las sanciones relacionadas con la retención por alquiler de local que llegan a una asesoría tienen algo en común: se habrían evitado con una comprobación de cinco minutos antes de firmar el contrato o de pagar la primera factura.

    Pedir el NIF del arrendador, verificar si está dado de alta en el IAE con cuota positiva y conservar copia de ese justificante no es burocracia innecesaria. Es la diferencia entre una gestión limpia y una regularización costosa. La normativa no premia la buena fe si no va acompañada del documento que la acredita.


    Taxeastrategies: gestión de retenciones sin sorpresas ni plazos perdidos

    Gestionar la retención por alquiler de local de forma correcta requiere más que conocer el porcentaje: implica controlar plazos, verificar exenciones, cuadrar referencias catastrales y presentar los modelos a tiempo. Taxeastrategies asigna un asesor personal desde el primer día, con seguimiento mensual de todas las obligaciones periódicas, incluyendo los modelos 115 y 180.

    Taxeastrategies

    Si tienes contratos de arrendamiento activos, errores previos que corregir o simplemente quieres dejar de preocuparte por los plazos, consulta los servicios disponibles y empieza con una revisión de tu situación actual. Puedes ver también cómo tratar correctamente el gasto deducible del alquiler en tu declaración. Para empresas que quieren automatizar la gestión documental y la presentación telemática, Codentix ofrece soluciones complementarias de automatización de procesos.

    Solicita tu revisión en Taxeastrategies.


    Fuentes

    Para verificar la normativa vigente antes de actuar, consulta siempre la Sede Electrónica de la AEAT. Las reglas sobre tipos y excepciones pueden actualizarse; la fuente primaria prevalece sobre cualquier guía.

    Esta guía tiene carácter informativo y no sustituye el asesoramiento fiscal personalizado. Verifica siempre la normativa vigente en la AEAT o consulta con un profesional cualificado antes de actuar.


    Preguntas frecuentes

    ¿Qué retención lleva el alquiler de un local comercial?

    Existen excepciones como el umbral de 900 € anuales o la exención por IAE del arrendador.

    ¿Tengo que pagar IRPF si alquilo un local?

    Si eres el arrendador persona física, las rentas del alquiler de un local tributan como rendimientos de actividad económica o del capital inmobiliario en tu IRPF. La retención que te practica el arrendatario se descuenta de la cuota resultante en tu declaración anual.

    ¿Cuándo no se aplica la retención en el alquiler?

    No se practica retención cuando las rentas pagadas al mismo arrendador no superan los 900 € anuales (IVA excluido), cuando el contrato es un arrendamiento financiero, o cuando el arrendador acredita exención por IAE con cuota positiva mediante certificado de la AEAT.

    ¿Cuáles son los plazos del Modelo 115 en 2026?

    El Modelo 115 se presenta trimestralmente durante los 20 primeros días naturales de abril, julio, octubre y enero. Las grandes empresas lo presentan con periodicidad mensual. El Modelo 180 (resumen anual) se presenta en enero del año siguiente al ejercicio.

    Recomendación

  • Riesgos fiscales en pymes: cómo priorizarlos y evitar sanciones

    Riesgos fiscales en pymes: cómo priorizarlos y evitar sanciones

    Las pymes en España deben priorizar tres acciones inmediatas para reducir la mayor parte de su exposición fiscal: mantener la coherencia entre los modelos de IVA, documentar todos los gastos con factura válida y separar completamente las cuentas bancarias personales de las empresariales. Estas tres medidas atacan los focos de riesgo que con más frecuencia generan requerimientos de la Agencia Tributaria.

    Antes de entrar en detalle, comprueba estas cinco acciones esta semana:

    • Revisa que la suma de tus cuatro modelos 303 trimestrales coincide con el modelo 390 anual. Un descuadre, por pequeño que sea, activa requerimientos automáticos.
    • Separa las cuentas bancarias personales y de empresa si aún no lo has hecho. Desde 2026, Hacienda accede a datos bancarios mensualizados sin umbral mínimo, incluyendo transferencias Bizum y cobros con tarjeta.
    • Conserva todas las facturas, incluso las de gastos pequeños, en soporte digital con trazabilidad.
    • Presenta todos los modelos periódicos aunque salgan negativos o a cero. No presentarlos genera infracción automática.
    • Avisa a tu asesor ante cualquier notificación de Hacienda antes de responder por tu cuenta.

    Tres señales de alerta que no debes ignorar: devoluciones de IVA retenidas sin explicación, pagos frecuentes en efectivo sin registro documental y discrepancias entre los ingresos declarados y los movimientos bancarios reales.

    Consejo profesional:Guarda una captura de pantalla o PDF de cada presentación telemática de modelos. Si Hacienda cuestiona una presentación, el justificante de envío es tu primera línea de defensa.


    Puntos clave

    Los riesgos fiscales más frecuentes en pymes españolas se concentran en tres áreas: coherencia entre modelos de IVA, documentación de gastos y separación de cuentas bancarias, y abordarlos de forma sistemática reduce la mayor parte de la exposición a sanciones.

    Punto Detalles
    Descuadre 303/390 Revisar que la suma de los cuatro modelos 303 coincide con el 390 antes de presentarlo evita requerimientos automáticos.
    Documentación de gastos Cada gasto deducido necesita factura completa con NIF del emisor y vinculación clara con la actividad empresarial.
    Separación bancaria Mantener cuentas personales y empresariales separadas es imprescindible desde 2026, con acceso bancario mensualizado de Hacienda sin umbral mínimo.
    Respuesta a requerimientos Contestar en plazo (habitualmente diez días hábiles) y con documentación ordenada evita que el procedimiento escale a sanción grave.
    Taxeastrategies Ofrece asesoría fiscal continua con asesor personal, reporting mensual y acompañamiento en inspecciones para pymes en España.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Tabla de contenidos

    ¿Qué es exactamente un riesgo fiscal para una pyme?

    Un riesgo fiscal es la probabilidad de que una obligación tributaria esté mal presentada, incompleta o fuera de plazo, y que eso derive en un requerimiento, una sanción económica o un ajuste de cuota. No se trata solo de fraude: la mayoría de los problemas fiscales en pymes nacen de errores administrativos, desconocimiento normativo o falta de controles internos.

    Para navegar esta guía con claridad, conviene tener presentes estos términos:

    • Requerimiento: notificación formal de Hacienda solicitando información o documentación. Es el inicio de la mayoría de actuaciones.
    • Inspección: procedimiento de comprobación más profundo, que puede incluir visita presencial (aunque esto ocurre en menos del 1 % de los casos contra pymes).
    • Recargo por presentación fuera de plazo: recargo que se aplica cuando se presenta un modelo después de su vencimiento sin requerimiento previo. Varía según el retraso.
    • Modelo 303: autoliquidación trimestral del IVA.
    • Modelo 390: resumen anual del IVA; debe cuadrar con la suma de los cuatro modelos 303.
    • Modelo 111: retenciones e ingresos a cuenta del IRPF (trabajadores y profesionales). Debe presentarse aunque salga a cero.
    • Modelo 036/037: declaración censal de alta, modificación o baja de actividad.

    La gestión del riesgo fiscal no consiste en evitar pagar impuestos, sino en asegurarse de que cada obligación se cumple correctamente, en el momento adecuado y con la documentación que la respalde. Un riesgo de baja probabilidad pero alto impacto económico merece más atención que diez riesgos menores que, sumados, apenas alcanzan la misma cuantía.

    La relación entre probabilidad e impacto es la clave para priorizar. Un gasto mal documentado de 200 € tiene impacto bajo, aunque la infracción formal exista.


    Los principales riesgos fiscales que afectan a las pymes españolas

    No todos los riesgos tienen el mismo peso. Los que siguen son los más frecuentes y los que con mayor probabilidad generan actuaciones de Hacienda.

    1. Deducción de gastos sin factura válida o sin vinculación con la actividad. Los gastos más revisados son vehículos, dietas y suministros del hogar cuando se trabaja desde casa. Sin factura completa con NIF del emisor y descripción del servicio, el gasto no es deducible. Consulta qué gastos son deducibles y sus requisitos documentales antes de incluirlos en tus liquidaciones.

    2. No presentar modelos que salen negativos. Muchos empresarios asumen que si no hay cuota a ingresar, no hay obligación de presentar. Es un error con consecuencias: modelos como el 111 requieren presentación aunque resulten a cero o en negativo. La omisión genera infracción automática.

    3. Mezclar cuentas personales y de empresa. Sin separación bancaria, Hacienda no puede distinguir ingresos empresariales de transferencias personales. Esto complica cualquier comprobación y convierte una revisión rutinaria en un procedimiento más largo y costoso.

    4. Cese de actividad sin baja en la declaración censal. Cesar sin tramitar la baja en el modelo 036 provoca requerimientos automáticos por modelos no presentados. El proceso correcto incluye la baja censal y la conservación de toda la documentación durante al menos cuatro años.

    5. Uso intensivo de efectivo. Los sectores con alta proporción de cobros en efectivo (hostelería, comercio minorista, servicios personales) reciben mayor atención de la Administración. Cada cobro en efectivo superior a 1.000 € entre empresarios está limitado por ley.

    6. Errores en retenciones e Impuesto sobre Sociedades. Aplicar tipos de retención incorrectos a proveedores o empleados, o calcular mal las bases imponibles del Impuesto sobre Sociedades, genera ajustes que pueden acumularse durante varios ejercicios.

    La Agencia Tributaria cruza automáticamente la información declarada por la pyme con la que declaran sus clientes, proveedores, entidades financieras y plataformas de pago. Cualquier discrepancia significativa activa una alerta sin intervención humana.

    Consejo profesional:Antes de cerrar cada trimestre, compara los ingresos declarados en el 303 con los movimientos de cobro en tu cuenta bancaria empresarial. Si no cuadran, investiga la causa antes de presentar.


    ¿Qué sanciones y recargos puedes enfrentar si no actúas?

    La Ley General Tributaria clasifica las infracciones en tres niveles, con consecuencias muy distintas:

    • Infracción leve: multa del 50 % de la cuota no ingresada. Se aplica cuando no hay ocultación ni uso de medios fraudulentos.
    • Infracción grave: multa del 50 % al 100 %. Ocurre cuando hay ocultación parcial o uso de facturas incorrectas.
    • Infracción muy grave: multa del 100 % al 150 %. Se reserva para uso de medios fraudulentos, facturas falsas o resistencia activa a la inspección.

    A estas multas se suman los intereses de demora, calculados sobre la cuota no ingresada desde la fecha en que debió presentarse hasta la fecha de regularización.

    Presentar los modelos a tiempo o con antelación a requerimientos ayuda a reducir costes asociados.

    Si Hacienda lo detecta primero y califica la infracción como leve, la sanción sería de 1.500 € adicionales.

    Responder a los requerimientos en plazo es determinante. Un requerimiento no contestado escala automáticamente a un procedimiento sancionador más grave. El plazo habitual de respuesta es de diez días hábiles para requerimientos simples, aunque puede ampliarse solicitándolo por escrito. La documentación debe conservarse durante cuatro años desde la presentación del modelo correspondiente.

    La buena noticia: la mayoría de las actuaciones contra pymes se resuelven con un requerimiento escrito. Saber esto ayuda a responder con calma y sin improvisación.


    ¿Cómo evaluar y priorizar los riesgos fiscales en tu pyme?

    Un procedimiento reproducible en tres fases te permite identificar dónde estás expuesto y qué corregir primero.

    Auditoría interna rápida (checklist inicial)

    1. Reúne todos los modelos presentados en los últimos cuatro ejercicios y verifica que no falta ninguno.
    2. Compara la suma de los 303 trimestrales con el 390 anual de cada ejercicio.
    3. Revisa que cada gasto deducido tiene factura completa archivada y vinculación documentada con la actividad.
    4. Confirma que las cuentas bancarias personales y empresariales están separadas desde el inicio del ejercicio en curso.
    5. Verifica que las retenciones aplicadas a empleados y proveedores coinciden con los tipos vigentes.

    Matriz de riesgo probabilidad-impacto

    Clasifica cada riesgo identificado en una de estas cuatro categorías:

    Probabilidad / Impacto Impacto alto Impacto bajo
    Probabilidad alta Prioridad 1: actuar esta semana Prioridad 3: controlar trimestralmente
    Probabilidad baja Prioridad 2: planificar en 30 días Prioridad 4: monitorizar anualmente

    Un descuadre 303/390 no corregido cae en Prioridad 1. Un gasto de 150 € sin factura cae en Prioridad 4. Un mapa de riesgos multidimensional con controles operativos integrados en personas, procesos y sistemas reduce la probabilidad de regularizaciones y mejora la relación con la Administración.

    Plan 30-60-90 días

    • Primeros 30 días: corrige los riesgos de Prioridad 1 (descuadres, modelos no presentados, cuentas mezcladas). Solicita una revisión externa si no tienes asesor.
    • Días 31-60: implanta controles contables básicos: conciliación bancaria mensual, archivo digital de facturas con software de gestión documental y revisión previa a cada presentación trimestral.
    • Días 61-90: documenta una política fiscal básica aprobada por dirección, asigna responsabilidades (quién presenta, quién revisa, quién archiva) y programa la próxima revisión trimestral.

    Consejo profesional:Usa las herramientas de BI para pymes para crear un panel sencillo que muestre, mes a mes, la evolución de ingresos declarados frente a cobros bancarios. Las anomalías se detectan antes de que llegue el requerimiento.


    Controles prácticos para prevenir riesgos fiscales en tu operativa diaria

    La prevención fiscal no requiere grandes inversiones. Requiere rutinas consistentes y documentación ordenada.

    Control documental:

    • Adopta un sistema de facturación homologado compatible con Verifactu (obligatorio en 2026) para garantizar la integridad de los registros.
    • Almacena facturas y contratos en la nube con trazabilidad de versiones. El almacenamiento en la nube con acceso controlado facilita tanto la conservación como la respuesta ágil a requerimientos.
    • Mantén una carpeta separada por ejercicio fiscal y por tipo de modelo, con los justificantes de presentación telemática.

    Controles contables:

    • Realiza conciliaciones bancarias mensuales, no solo al cierre del ejercicio.
    • Revisa el borrador del 390 anual antes de presentarlo, comparando línea a línea con los cuatro 303 trimestrales.
    • Documenta cualquier ajuste contable con una nota explicativa fechada.

    Gobernanza mínima:

    Un marco de compliance tributario basado en estándares como la UNE 19602 permite documentar controles y reducir el riesgo operativo. Para una pyme, esto se traduce en tres documentos concretos: una política fiscal básica (qué gastos son deducibles y en qué condiciones), un RACI de obligaciones fiscales (quién hace qué y cuándo) y un registro de respuestas a comunicaciones de Hacienda.

    Formación interna:

    Cualquier persona que gestione facturas, pagos o declaraciones debe saber cuándo escalar al asesor. Una regla simple: ante cualquier notificación de Hacienda, antes de actuar, consultar.


    ¿Qué hacer si Hacienda te notifica una irregularidad o inicia una inspección?

    La respuesta en las primeras 48 horas condiciona todo el procedimiento posterior.

    1. Lee el requerimiento completo antes de hacer nada. Identifica qué se solicita, el plazo de respuesta y el órgano que lo emite.
    2. Registra la fecha de notificación. El plazo empieza a contar desde la recepción en la sede electrónica o en el buzón postal, no desde que lo lees.
    3. Avisa a tu asesor fiscal de inmediato y compártele el documento íntegro. No improvises respuestas por tu cuenta.
    4. Recopila la documentación solicitada de forma ordenada: facturas, extractos bancarios, contratos, justificantes de presentación de modelos.
    5. Solicita todo por escrito. Si el inspector contacta por teléfono, pide que cualquier requerimiento adicional llegue por vía formal.
    6. Responde dentro del plazo. Si necesitas más tiempo, solicita una ampliación por escrito antes de que venza el plazo original.

    Lo que no debes hacer bajo ninguna circunstancia:

    • Destruir o modificar documentación, aunque creas que perjudica tu posición.
    • Obstruir el acceso a información que Hacienda tiene derecho a solicitar.
    • Responder de forma incompleta o contradictoria en distintas comunicaciones.
    • Ignorar el requerimiento esperando que «se resuelva solo».

    Consejo profesional:Guarda todas las comunicaciones con Hacienda en una carpeta específica, con fecha de recepción y fecha de respuesta. Este registro es tu protección si el procedimiento se prolonga o escala.

    Un timeline realista desde la notificación: recepción del requerimiento (día 1), revisión con asesor y recopilación documental (días 2-5), preparación de la respuesta (días 6-8), presentación formal (día 9 o 10). Si el procedimiento avanza a inspección, los plazos se amplían y la coordinación con asesoría se vuelve imprescindible.


    Cómo una asesoría fiscal convierte el riesgo en control operativo

    Una asesoría fiscal continua no solo presenta modelos: construye el sistema que evita que los problemas lleguen a Hacienda.

    El modelo operativo de Taxeastrategies incluye un asesor personal asignado desde el primer día, control fiscal continuo a lo largo del ejercicio y un reporting mensual que permite detectar desviaciones antes de que se conviertan en requerimientos. La planificación fiscal no es un ejercicio de cierre de año; es una revisión permanente.

    Los entregables concretos que una asesoría de este nivel proporciona:

    • Matriz de riesgos fiscales actualizada trimestralmente, con clasificación por probabilidad e impacto.
    • Checklist de presentación previa a cada liquidación periódica.
    • Conciliaciones bancarias mensuales con alertas sobre discrepancias.
    • Documentación de políticas fiscales y registro de comunicaciones con la Administración.

    Tratar la fiscalidad como un área de control estratégico mejora la relación con la Administración y puede reducir el coste del capital al mejorar la calificación de riesgo de la empresa.

    Un ejemplo de alto nivel: una pyme de servicios con cuatro empleados acumulaba requerimientos trimestrales por pequeños descuadres entre el 303 y el 390. Tras implantar una revisión sistemática previa a cada presentación anual y asignar un responsable interno de archivo documental, los requerimientos cesaron en el ejercicio siguiente. El cambio no requirió tecnología costosa, sino un procedimiento claro y seguimiento.

    Consejo profesional:Cuando evalúes una asesoría fiscal, pregunta específicamente qué entregables recibes cada mes y cómo se documenta la respuesta a requerimientos. Una asesoría que no puede responder esas preguntas con precisión no está gestionando tu riesgo, solo presentando modelos.


    ¿Cuánto cuesta realmente un incumplimiento fiscal para tu pyme?

    El coste de un incumplimiento fiscal va mucho más allá de la sanción económica inmediata. Hay cuatro capas de impacto que los empresarios suelen subestimar.
    Persona tomando la temperatura con un termómetro en una oficina

    Coste directo: la suma de cuota no ingresada, recargos, intereses de demora y sanción.

    Coste de gestión: el tiempo dedicado a recopilar documentación, coordinar con asesores, preparar respuestas y hacer seguimiento del procedimiento. Para una pyme sin asesoría, esto puede representar varias semanas de trabajo del gerente o del responsable administrativo.

    Coste reputacional: los incumplimientos fiscales graves pueden aparecer en listas de deudores de la Agencia Tributaria, lo que afecta a la capacidad de obtener financiación, participar en licitaciones públicas o establecer relaciones comerciales con grandes empresas que exigen certificados de estar al corriente de obligaciones tributarias.

    Coste de oportunidad: una pyme bajo inspección desvía atención y recursos de su actividad principal durante semanas o meses. El impacto en la toma de decisiones estratégicas durante ese periodo es difícil de cuantificar, pero real.

    La inversión en prevención, ya sea mediante controles internos, formación o asesoría continua, tiene un retorno directo y medible frente a estos cuatro tipos de coste.


    Casos prácticos de gestión de riesgos fiscales en pymes españolas

    Los siguientes ejemplos ilustran situaciones frecuentes y cómo se resuelven con controles adecuados. Los datos son representativos de casuísticas habituales, no de empresas identificables.

    Caso 1: El 390 que no cuadraba. Una pyme de comercio electrónico presentaba sus cuatro modelos 303 sin revisarlos entre sí. Al presentar el 390 anual, la suma no coincidía porque en el tercer trimestre había corregido una factura de forma manual sin actualizar el modelo. Hacienda emitió un requerimiento automático. Con asesoría, la corrección se tramitó mediante una declaración complementaria con recargo reducido, evitando la apertura de un expediente sancionador.
    Persona colocando un sello oficial sobre un documento fiscal en la oficina

    En una comprobación limitada, Hacienda solicitó justificación del uso exclusivo para la actividad. Sin libro de registro de desplazamientos ni contrato de arrendamiento separado, la deducción fue rechazada parcialmente. El ajuste resultante superó los 2.000 € entre cuota e intereses.

    Caso 3: Cese sin baja censal. Una sociedad limitada que cesó su actividad en diciembre no tramitó la baja en el modelo 036. Durante los dos ejercicios siguientes recibió requerimientos por modelos 303 y 111 no presentados. La regularización requirió presentar todos los modelos omitidos con recargo y acreditar que no había actividad real durante ese periodo.

    Estos tres casos tienen un denominador común: el problema no era la intención de defraudar, sino la ausencia de un procedimiento de cierre y revisión. Un checklist trimestral habría evitado los tres.


    La fiscalidad como área estratégica, no solo de cumplimiento

    Hay una creencia extendida entre empresarios que merece ser cuestionada directamente: que la fiscalidad es un coste inevitable que se gestiona una vez al año con el asesor. Esa visión es cara.

    Las pymes que tratan la fiscalidad como un área de control estratégico no solo evitan sanciones. Toman mejores decisiones financieras porque conocen su carga tributaria real en tiempo real, no tres meses después del cierre. Negocian mejor con bancos y proveedores porque pueden acreditar su situación fiscal sin demoras. Y cuando llega un requerimiento, responden en días, no en semanas.

    El argumento contrario también es válido: una pyme que dedica recursos a controles fiscales preventivos está desviando tiempo de su actividad principal. Pero ese argumento ignora el coste real de los incumplimientos, que no es solo la sanción, sino el tiempo de gestión, el impacto reputacional y la distracción estratégica que generan.

    La UNE 19602 y los marcos de referencia de organismos como la OCDE no están pensados solo para grandes corporaciones. Sus principios, adaptados a la escala de una pyme, se traducen en tres o cuatro controles concretos que cualquier empresa puede implantar sin necesidad de un departamento fiscal interno.

    La pregunta no es si tu pyme puede permitirse gestionar el riesgo fiscal de forma proactiva. Es si puede permitirse no hacerlo.


    Taxeastrategies: asesoría fiscal continua para pymes que quieren anticiparse

    Gestionar los riesgos fiscales de tu pyme sin un sistema claro es costoso, no solo en sanciones, sino en tiempo y decisiones mal informadas. Taxeastrategies ofrece una alternativa concreta a la gestoría tradicional: un asesor personal asignado desde el primer día, control fiscal continuo a lo largo del ejercicio y un reporting mensual que te permite detectar desviaciones antes de que lleguen a Hacienda.

    Taxeastrategies

    El servicio incluye gestión de todos los modelos periódicos, conciliaciones bancarias, documentación de políticas fiscales y acompañamiento en caso de requerimiento o inspección. Para pymes en Canarias, la cobertura se extiende al régimen IGIC y al Régimen Económico y Fiscal canario.

    El siguiente paso es una evaluación inicial de tu situación fiscal actual. Puedes solicitarla directamente en Taxeastrategies o explorar primero la guía sobre software de gestión documental para pymes si quieres preparar tu documentación antes de la primera reunión.


    Fuentes

    Preguntas frecuentes

    ¿Qué impuestos paga una pyme en España?

    Las pymes con trabajadores también gestionan las cotizaciones a la Seguridad Social.

    ¿Qué es la fiscalidad en la pyme y por qué importa gestionarla activamente?

    La fiscalidad en la pyme es el conjunto de obligaciones tributarias que la empresa debe cumplir periódicamente: presentación de modelos de IVA, retenciones, Impuesto sobre Sociedades y declaraciones censales. Gestionarla activamente reduce el riesgo de sanciones, mejora la toma de decisiones financieras y facilita el acceso a financiación al mantener la empresa al corriente de sus obligaciones.

    ¿Cuál es la sanción mínima por no presentar un modelo a tiempo?

    ¿Con qué frecuencia debe revisar una pyme su situación fiscal?

    Una revisión trimestral mínima es la práctica recomendada, coincidiendo con los plazos de presentación de los modelos periódicos. Adicionalmente, conviene realizar una revisión anual más completa antes del cierre del ejercicio para detectar ajustes necesarios en el Impuesto sobre Sociedades y verificar la coherencia del 390 con los 303 presentados.

    ¿Cuándo es imprescindible contratar asesoría fiscal externa?

    Contratar asesoría externa es especialmente necesario al constituir la sociedad, al iniciar actividades con obligaciones censales complejas, cuando se recibe cualquier notificación de Hacienda, y cuando la empresa supera los umbrales de facturación que modifican el régimen fiscal aplicable. Una asesoría continua como Taxeastrategies resulta más eficiente que contratar ayuda puntual solo ante problemas, porque actúa antes de que estos aparezcan.


    Recomendación