Categoría: Fiscalidad

  • IVA en el alquiler de locales: guía para arrendadores 2026

    IVA en el alquiler de locales: guía para arrendadores 2026

    El alquiler de un local comercial está sujeto y no exento de IVA, y el tipo aplicable es el general del 21 %. Esto significa que, como arrendador, tienes tres obligaciones inmediatas:

    • Repercutir el IVA en cada factura que emitas al inquilino.
    • Registrar ese IVA repercutido en tu libro de facturas emitidas.
    • Presentar el modelo 303 ante la Agencia Tributaria (AEAT) con periodicidad según la normativa vigente.

    La base legal es la Ley 37/1992 del IVA (LIVA), que regula tanto el hecho imponible como las exenciones y el devengo. Si aún no has tramitado el alta censal en la AEAT, hazlo antes de emitir la primera factura: la actividad de arrendamiento de locales se considera empresarial a efectos del impuesto, aunque seas un particular propietario.


    Puntos clave

    Punto Detalles
    Tipo de IVA aplicable El arrendamiento de locales, oficinas y naves tributa al 21 %; la vivienda habitual está exenta.
    Factura y base imponible La base incluye renta más gastos repercutidos (comunidad, IBI, suministros); la fianza queda excluida.
    Retención de IRPF El inquilino empresario practica una retención del 19 % sobre la base sin IVA e ingresa mediante el modelo 115.
    Modelos y plazos Modelo 303 trimestral (primeros 20 días tras el cierre), modelo 115 trimestral y modelo 180 anual en enero.
    Taxeastrategies Gestiona la presentación de modelos, el control de prorrata y la planificación fiscal continua para arrendadores.

    Tabla de contenidos

    ¿Qué tipo de IVA se aplica al alquiler de locales y cuándo hay exención?

    El tipo general del IVA rige para locales comerciales, oficinas, naves industriales y azoteas destinadas a antenas o publicidad. No existe un tipo reducido para este tipo de arrendamientos.

    La diferencia clave frente al arrendamiento de vivienda es determinante. El alquiler de vivienda habitual está exento de IVA en virtud del artículo 20.Uno.23.º LIVA, precisamente porque el destino es la residencia permanente del arrendatario.

    21 % es el tipo de IVA aplicable al arrendamiento de locales, oficinas y naves en España, sin excepción para el tipo reducido.

    Hay situaciones que generan dudas frecuentes:

    • Arrendamiento mixto (parte vivienda, parte local): cada porción tributa según su destino. La parte destinada a vivienda queda exenta; la destinada a actividad económica, sujeta al 21 %.
    • Subarrendamiento a entidad jurídica: si el arrendatario es una sociedad y destina el inmueble a su actividad, el arrendamiento tributa al 21 % con independencia de que el inmueble sea un piso.
    • Renuncia a la exención: en determinados supuestos de arrendamiento entre empresarios, la normativa permite renunciar a la exención del artículo 20.Uno.23.º cuando el arrendatario tiene derecho a deducción total del IVA soportado.

    Regla práctica: si el contrato recoge un uso distinto al de vivienda habitual, aplica el 21 % y emite factura con IVA. Ante cualquier duda sobre el destino real del inmueble, consulta con un asesor antes de firmar el contrato.


    Quién repercute y quién soporta el IVA al alquilar un local

    El arrendador repercute el IVA: lo incluye en la factura y lo cobra al inquilino. El inquilino lo soporta: lo paga y, si es empresario o profesional con derecho a deducción, lo recupera en su propia declaración de IVA.

    Consejo profesional: *Nunca acuerdes verbalmente que el precio «ya lleva el IVA incluido» sin reflejarlo en el contrato y en la factura.

    Qué debe incluir la factura del alquiler

    Una factura correcta de arrendamiento de local debe contener:

    • Número y fecha de emisión.
    • Datos completos del arrendador (emisor) y del arrendatario (destinatario): nombre o razón social, NIF y domicilio.
    • Descripción del servicio: «Arrendamiento del local sito en [dirección], correspondiente al mes de [mes y año]».
    • Base imponible: renta mensual más los gastos que se repercutan al inquilino (comunidad, IBI, suministros si así se pactó).
    • Tipo de IVA: 21 %.
    • Cuota de IVA: importe resultante de aplicar el 21 % a la base imponible.
    • Retención de IRPF (si procede): 19 % sobre la base imponible, que el inquilino deduce del pago.
    • Importe total a pagar por el inquilino.

    Ejemplo de factura paso a paso

    1. Renta mensual pactada: 1.000 €.
    2. Gastos de comunidad repercutidos: 80 €.
    3. Base imponible total: 1.080 €.
    4. IVA al 21 %: 226,80 €.
    5. Retención de IRPF al 19 %: 205,20 € (la practica el inquilino y la ingresa en el modelo 115).
    6. Importe neto que recibe el arrendador: 1.080 € + 226,80 € – 205,20 € = 1.101,60 €.

    ¿Cuándo se devenga el IVA? Carencias, criterio de caja e impagos

    La regla general es clara: el IVA se devenga en el momento en que la renta es exigible, con independencia de que el inquilino la haya pagado o no. Si el contrato establece que la renta del mes de enero es exigible el día 1, el IVA de esa renta se devenga el 1 de enero.

    Atención a las carencias: cuando el contrato incluye un período de carencia en el que no se exige renta, no hay devengo de IVA durante ese período. Si, en cambio, la carencia es solo de pago pero la renta sigue siendo exigible, el IVA se devenga igualmente. La diferencia contractual entre «exigibilidad» y «pago» es la que determina el tratamiento fiscal.

    Criterio de caja. Si el arrendador está acogido al Régimen Especial del Criterio de Caja (RECC), el devengo se produce al cobro efectivo. Cuando el cobro no se produce antes del 31 de diciembre del año siguiente al de la operación, el IVA se devenga en esa fecha de forma automática. Este régimen exige una coordinación estricta entre la contabilidad de cobros y la declaración del modelo 303.

    Impagos y créditos incobrables. El IVA sigue devengándose aunque el inquilino no pague. No obstante, el artículo 80.cuatro LIVA permite reducir la base imponible cuando el crédito reúne los requisitos para considerarse incobrable: que haya transcurrido al menos un año desde el devengo (o seis meses si el volumen de operaciones del año anterior no supera 6.010.121,04 €), que se haya reclamado judicialmente o mediante requerimiento notarial, y que el crédito esté reflejado en los libros contables. Una vez cumplidos los requisitos, se emite una factura rectificativa y se ajusta la base en el modelo 303.
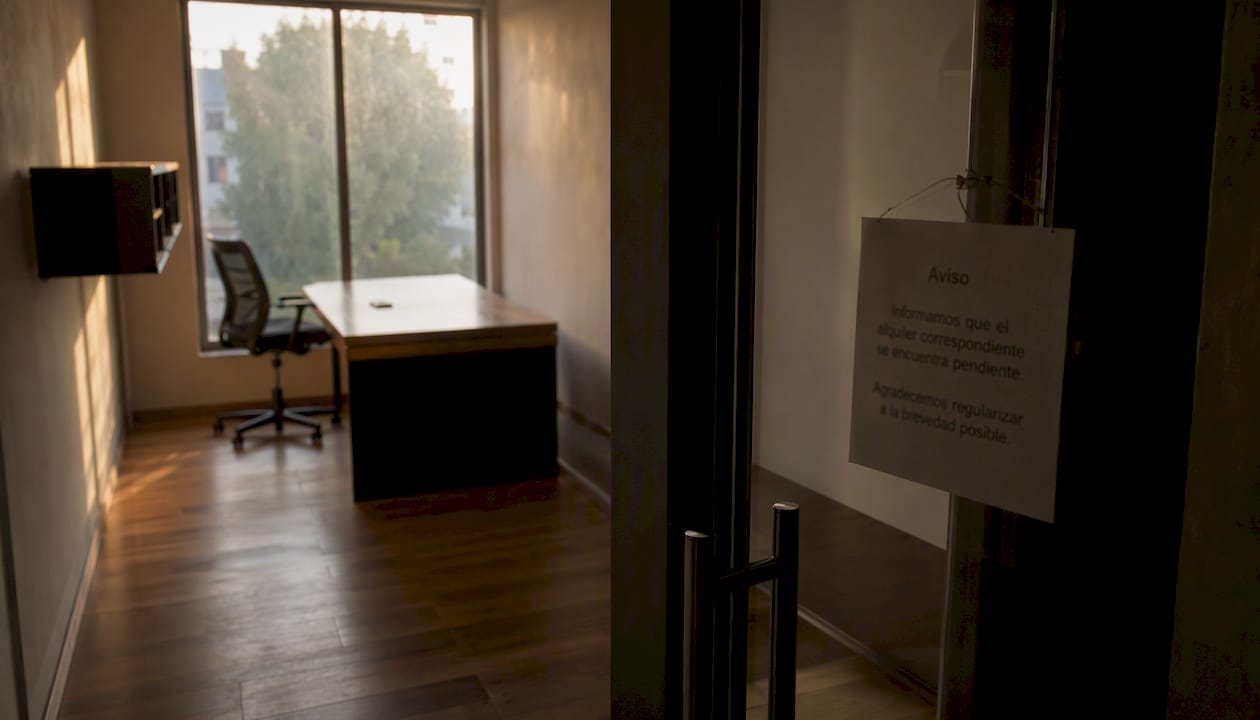
    Local comercial vacío con aviso de impago de alquiler

    Consejo profesional:Si tienes varios locales con inquilinos distintos y alguno acumula impagos, lleva un registro individualizado por contrato. El plazo para modificar la base imponible por crédito incobrable es estricto y no admite prórroga.


    Modelos y obligaciones formales: 303, 115 y 180

    El cumplimiento formal del IVA en arrendamientos de locales gira en torno a tres modelos principales.

    Modelo 303: autoliquidación del IVA

    • Presentación trimestral: los primeros 20 días naturales de abril, julio, octubre y enero.
    • Recoge el IVA repercutido (devengado) y el IVA soportado deducible del período.
    • El resultado puede ser a ingresar, a compensar o a devolver.
    • Al cierre del ejercicio, si el arrendador está obligado, presenta también el modelo 390 como resumen anual informativo.

    21 % es el tipo que figura en el modelo 303 para operaciones de arrendamiento de locales; nunca uses el tipo reducido del 10 % ni el superreducido del 4 % en estas operaciones.

    Modelos 115 y 180: retenciones de IRPF

    Cuando el arrendatario es empresario o profesional, practica una retención del 19 % sobre la base imponible e ingresa ese importe en la AEAT mediante el modelo 115, con periodicidad trimestral. El modelo 180 es el resumen anual de esas retenciones y se presenta en enero del año siguiente.

    La retención de IRPF y el IVA son obligaciones completamente independientes: el modelo 115 no sustituye al 303 ni viceversa. Confundirlos es uno de los errores más habituales entre arrendadores que gestionan sus propios contratos.

    Plazos y vía telemática

    1. Accede a la sede electrónica de la AEAT con certificado digital, Cl@ve PIN o DNI electrónico.
    2. Selecciona el modelo correspondiente (303, 115 o 180) en el apartado «Trámites destacados».
    3. Cumplimenta los datos del período, revisa el resultado y presenta con firma electrónica.
    4. Guarda el justificante de presentación (PDF con número de referencia) junto a las facturas del período.

    ¿Qué integra la base imponible y cómo deducir el IVA soportado?

    La base imponible no es solo la renta mensual. Los gastos que el arrendador repercute al inquilino, como la comunidad de propietarios, el IBI o los suministros cuando así se haya pactado, forman parte de la base imponible sobre la que se aplica el 21 %.

    Concepto ¿Integra la base imponible?
    Renta mensual pactada Sí
    Cuota de comunidad repercutida Sí
    IBI repercutido al inquilino Sí
    Suministros repercutidos (luz, agua) Sí, si los paga el arrendador y los cobra al inquilino
    Fianza recibida No (carácter indemnizatorio)

    Deducción del IVA soportado y prorrata

    El arrendador de un local puede deducir el IVA que soporta en los gastos vinculados a esa actividad: obras de acondicionamiento, reparaciones, honorarios de gestión, etc. El requisito es que exista una relación directa con la actividad sujeta y no exenta.

    El problema surge en los contratos mixtos, cuando el mismo propietario arrienda simultáneamente una vivienda y un local. En ese caso, la prorrata exige un control documentado para determinar qué porcentaje del IVA soportado es deducible. La prorrata general se calcula dividiendo las operaciones con derecho a deducción entre el total de operaciones.

    Para justificar las deducciones ante la AEAT, mantén un software de gestión documental que conserve facturas, contratos y justificantes de pago ordenados por período fiscal.


    Casos que generan dudas frecuentes: fianza, traspaso, garajes y cesión gratuita

    Estos cuatro supuestos concentran buena parte de las consultas que llegan a los asesores fiscales.

    • Fianza: tiene carácter indemnizatorio según el artículo 78.Tres.1.º LIVA y no está sujeta a IVA. No la incluyas en la base imponible de la factura. Si al finalizar el contrato la compensas con deudas del inquilino, tampoco genera IVA adicional.

    • Traspaso de local: la cesión de los derechos arrendaticios a un tercero es una prestación de servicios sujeta al 21 % de IVA. El cedente emite factura al nuevo arrendatario por el importe del traspaso, con IVA incluido.

    • Garajes y trasteros: cuando se arriendan de forma independiente a un local, tributan al 21 % si el arrendatario los destina a su actividad. Si se arriendan conjuntamente con una vivienda y son accesorios a ella, pueden quedar exentos al amparo de la misma exención que la vivienda.

    • Cesión gratuita: si cedes el local sin contraprestación económica, la operación puede quedar no sujeta o sujeta sin derecho a deducción, según las circunstancias. La AEAT puede considerar que existe un autoconsumo de servicios si el cedente tiene derecho a deducir el IVA soportado en ese inmueble.

    Sobre el traspaso: la cesión de derechos arrendaticios tributa al 21 % de IVA y el cedente debe emitir factura. Este punto se pasa por alto con frecuencia y genera regularizaciones posteriores cuando la AEAT cruza datos del Registro de la Propiedad con las declaraciones de IVA.


    Errores comunes en la gestión del IVA del alquiler y cómo corregirlos

    Los errores más frecuentes no son técnicos: son de procedimiento. Estos son los que aparecen con mayor regularidad en las comprobaciones de la AEAT:

    1. No repercutir IVA por creer que el arrendamiento está exento. Solución: emite facturas rectificativas por los períodos afectados y presenta declaraciones complementarias del modelo 303.
    2. Omitir gastos en la base imponible: no incluir la comunidad o el IBI repercutidos. La AEAT puede exigir el IVA no ingresado sobre esos importes, con intereses de demora.
    3. Confundir retención con IVA: descontar la retención del 19 % del importe del IVA o no presentar el modelo 303 porque «ya se retiene». Son obligaciones independientes y su incumplimiento genera sanciones separadas.
    4. No aplicar prorrata en contratos mixtos: deducir el 100 % del IVA soportado cuando parte de los ingresos procede de vivienda exenta. Este error suele detectarse en inspección y obliga a regularizar varios ejercicios.
    5. No darse de alta censal: iniciar el arrendamiento sin presentar el modelo 036 o 037. La AEAT considera la actividad empresarial desde el primer contrato.

    Consejo profesional: *Antes de que la AEAT inicie una comprobación, tienes la posibilidad de presentar declaraciones complementarias de forma voluntaria.

    Sobre las rectificaciones: una factura rectificativa no borra la original; la complementa o anula con referencia expresa al número de factura corregida. Emitirla correctamente es el primer paso para regularizar cualquier error de facturación ante la AEAT.


    Ejemplo práctico de cálculo y checklist operativo para el arrendador

    Ejemplo numérico completo

    Concepto Importe
    Renta mensual 1.000,00 €
    Comunidad repercutida 80,00 €
    Base imponible 1.080,00 €
    IVA al 21 % 226,80 €
    Total factura 1.306,80 €
    Retención IRPF al 19 % (la practica el inquilino) 205,20 €
    Importe neto recibido por el arrendador 1.101,60 €

    La retención del 19 % se calcula sobre la base imponible sin IVA y la ingresa el inquilino en el modelo 115. El arrendador la recupera al presentar su declaración de IRPF o Impuesto sobre Sociedades.

    Checklist operativo antes de emitir facturas y presentar modelos

    1. Alta censal: verifica que tienes el modelo 036/037 presentado con el epígrafe de arrendamiento de locales.
    2. Contrato revisado: confirma que el contrato especifica la renta, los gastos repercutidos y la aplicación de IVA.
    3. Factura correcta: incluye base imponible, IVA al 21 %, retención del 19 % si procede y todos los datos identificativos.
    4. Registro contable: anota la factura en el libro de facturas emitidas antes del cierre del trimestre.
    5. Modelo 303: presenta en los primeros 20 días naturales tras el cierre de cada trimestre.
    6. Prorrata: si tienes contratos mixtos, calcula el porcentaje de deducción antes del cierre del ejercicio.

    Para los casos más complejos, como el criterio de caja, créditos incobrables o arrendamientos a no residentes, consulta con un asesor fiscal antes de presentar las declaraciones. Los gastos deducibles para autónomos que genera la actividad de arrendamiento también merecen una revisión específica para no dejar deducciones sobre la mesa.

    Si estás valorando operar el arrendamiento a través de una persona jurídica, la guía sobre cómo constituir una sociedad limitada en España detalla el impacto fiscal y las obligaciones adicionales que eso conlleva.


    La gestión preventiva del IVA en alquileres: una perspectiva práctica

    La mayoría de los problemas fiscales que veo en arrendadores de locales no nacen de desconocer la ley. Nacen de gestionar el IVA de forma reactiva: emitir facturas sin revisar la base imponible, presentar el 303 con los datos del trimestre anterior sin comprobar si hubo cambios en los gastos repercutidos, o ignorar la prorrata hasta que la AEAT la detecta en una comprobación.

    Lo que distingue a un arrendador con una posición fiscal sólida es el control documental desde el primer contrato. Registrar cada factura en el momento de su emisión, revisar la base imponible cada vez que cambian los gastos repercutidos y calcular la prorrata antes del cierre del ejercicio, no después, son hábitos que evitan ajustes costosos. Un error no corregido durante tres ejercicios acumula intereses de demora y puede derivar en una sanción que supera con creces el coste de haberlo gestionado bien desde el principio.

    Hay otro punto que se subestima: la coordinación entre el IVA y el IRPF. Muchos arrendadores presentan el 303 correctamente pero no cruzan esos datos con su declaración de la renta, lo que genera discrepancias que la AEAT detecta de forma automática. La coherencia entre modelos no es un detalle burocrático; es la primera línea de defensa ante cualquier requerimiento.
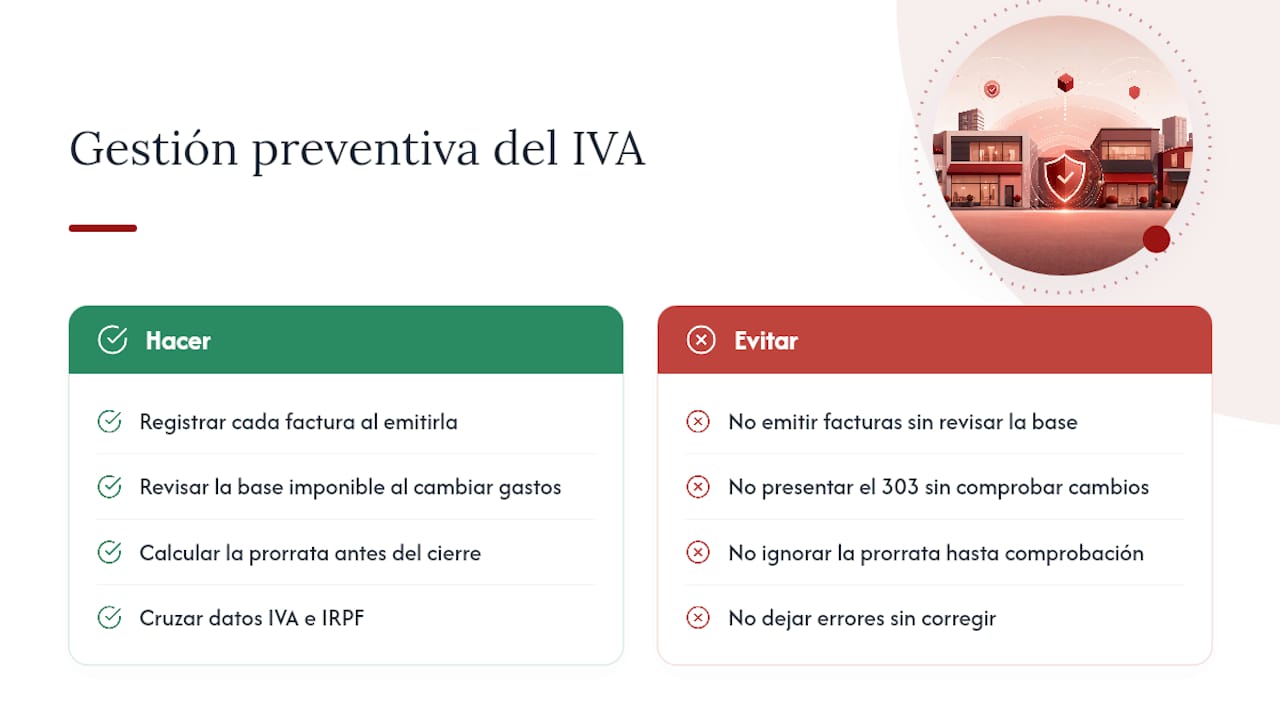

    La gestión preventiva del IVA en alquileres: una perspectiva práctica — overview diagram

    Taxea Strategies gestiona el IVA de tu alquiler sin que tengas que preocuparte por los plazos

    Gestionar el IVA de un local comercial implica más que presentar el modelo 303 cada trimestre. Requiere revisar la base imponible, controlar la prorrata si tienes contratos mixtos, coordinar las retenciones del modelo 115 y mantener un registro documental que soporte cualquier comprobación de la AEAT.

    Taxeastrategies

    Taxeastrategies trabaja como asesor fiscal personal para autónomos y pymes que alquilan locales: presentación telemática de modelos 303, 115 y 180, control de prorrata, gestión de créditos incobrables y planificación fiscal continua. Consulta los planes de asesoría en Taxeastrategies y empieza el próximo trimestre con todas las obligaciones bajo control.


    Fuentes

    Para profundizar en las obligaciones del IVA en arrendamientos de locales, estas son las fuentes oficiales y prácticas de referencia:

    La sede electrónica de la AEAT permite presentar todos los modelos de forma telemática con certificado digital o Cl@ve PIN, sin necesidad de desplazamiento.


    Preguntas frecuentes

    ¿Qué IVA lleva el alquiler de un local comercial?

    ¿El alquiler de una vivienda también lleva IVA?

    No. La exención no se aplica cuando el inmueble se destina a actividad económica.

    ¿Cuándo debe presentarse el modelo 303 por el alquiler de un local?

    El modelo 303 se presenta trimestralmente durante los primeros 20 días naturales de abril, julio, octubre y enero, recogiendo el IVA devengado y el IVA soportado deducible del período.

    ¿Qué alquileres no llevan IVA en España?

    Quedan exentos el arrendamiento de vivienda habitual, los arrendamientos de terrenos agrícolas y los arrendamientos de inmuebles a organismos públicos para fines de interés general, entre otros supuestos recogidos en el artículo 20.Uno del LIVA.

    ¿La fianza del alquiler de un local lleva IVA?

    No. La fianza tiene carácter indemnizatorio y no forma parte de la base imponible del IVA, por lo que no debe incluirse en la factura como concepto sujeto al impuesto.
    Recomendación

  • Calendario fiscal 2026 para pymes y autónomos en España

    Calendario fiscal 2026 para pymes y autónomos en España

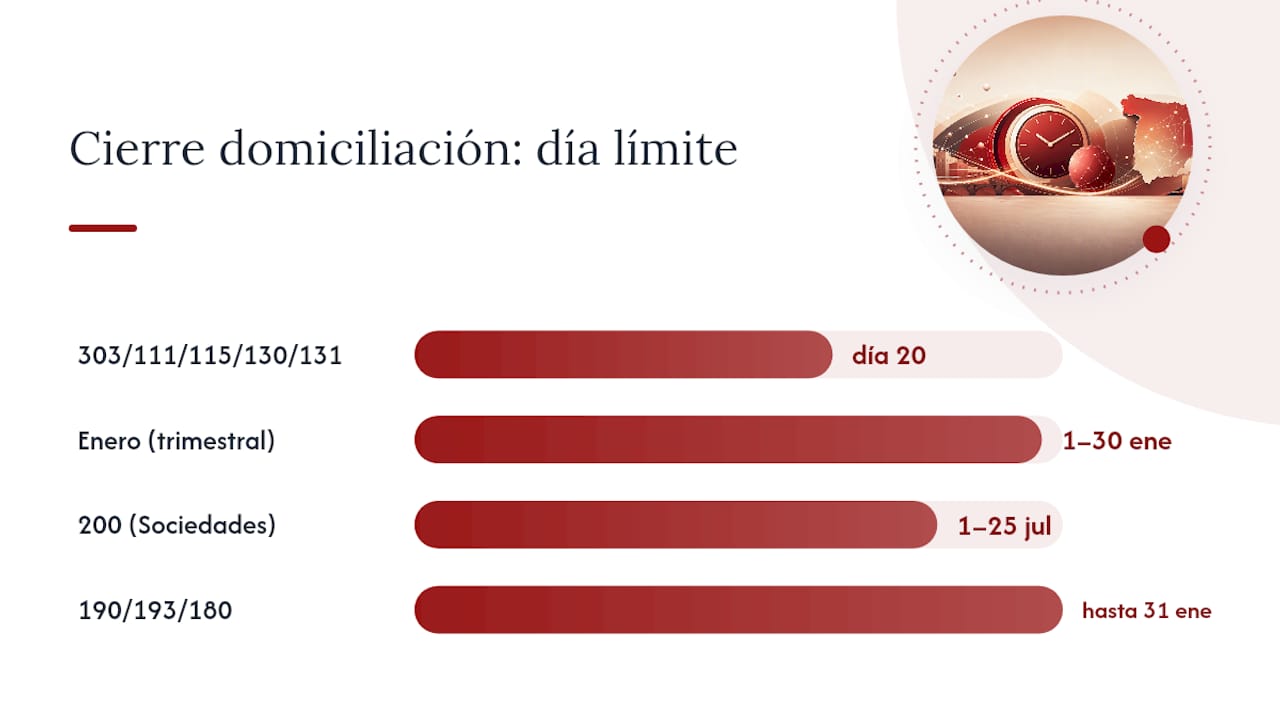
    Las fechas que ninguna pyme ni autónomo puede ignorar en 2026 son claras: las autoliquidaciones trimestrales de IVA e IRPF se presentan del 1 al 20 de abril (primer trimestre), del 1 al 20 de julio (segundo trimestre) y del 1 al 20 de octubre (tercer trimestre); el cuarto trimestre y los resúmenes anuales se presentan del 1 al 30 de enero del año siguiente. El Impuesto sobre Sociedades (modelo 200) vence entre el 1 y el 25 de julio de 2026 para ejercicios cerrados el 31 de diciembre de 2025. La campaña de la renta del ejercicio 2025 abre a principios de abril y cierra el 30 de junio de 2026, según la Agencia Tributaria.

    Estas ventanas son el eje de cualquier planificación fiscal seria. Los modelos centrales que mueven esos plazos son el 303 (IVA), el 111 (retenciones sobre rendimientos del trabajo y actividades profesionales), el 115 (retenciones sobre arrendamientos), el 130/131 (pagos fraccionados de IRPF) y el 200 (Impuesto sobre Sociedades). Conocer las fechas es el primer paso; anticipar la tesorería para cada vencimiento es lo que realmente evita recargos.

    Según los expertos en obligaciones fiscales de autónomos y pymes, el mayor riesgo no es la complejidad técnica de los modelos, sino la falta de planificación de tesorería alineada con el calendario. Un asesoramiento proactivo permite anticipar los importes a pagar antes de que llegue el vencimiento.

    Puntos clave

    El cumplimiento del calendario fiscal 2026 depende de conocer las ventanas trimestrales (1–20 de abril, julio y octubre; 1–30 de enero), anticipar la tesorería para cada vencimiento y mantener la documentación organizada de forma continua.

    Punto Detalles
    Ventanas trimestrales fijas Los modelos 303, 111, 115 y 130/131 se presentan de principios a mediados de abril, julio y octubre, y del 1 al 30 de enero.
    Julio concentra la mayor carga El modelo 200 (Sociedades, ejercicio 2025) vence entre el 1 y el 25 de julio, coincidiendo con el segundo trimestre.
    Campaña de la renta 2025 La declaración de IRPF del ejercicio 2025 se presenta entre a principios de abril y el 30 de junio de 2026.
    Enero es el mes más denso Los modelos 190, 193, 180 y 184 vencen en enero; omitirlos genera requerimientos frecuentes de la AEAT.
    Domiciliación bancaria El plazo de domiciliación cierra antes que el plazo ordinario; consulta las fechas específicas en la sede electrónica de la AEAT.

    Tabla de contenidos

    ¿Qué modelos se presentan cada mes del calendario fiscal 2026?

    El calendario anual de la AEAT distribuye las obligaciones a lo largo de doce meses con una lógica trimestral clara, aunque enero y julio concentran una carga especialmente alta.

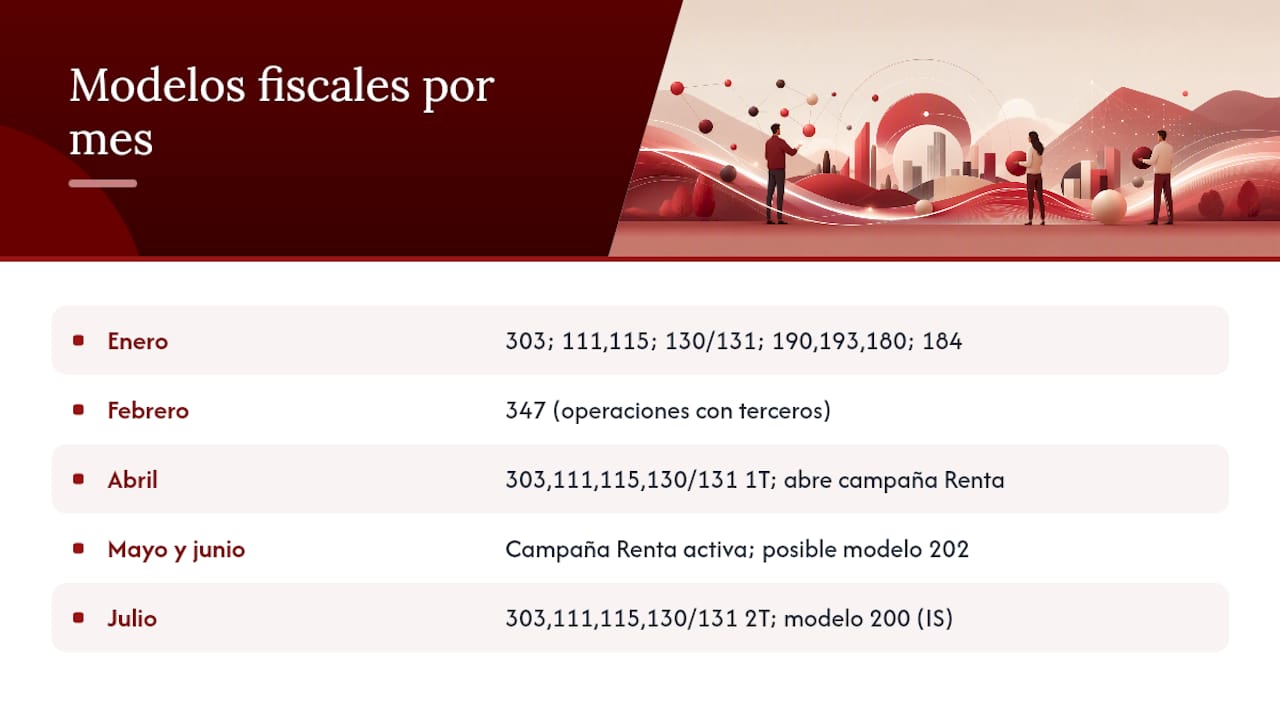
    Enero. El mes más denso del año para cualquier gestor. Se presentan el cuarto trimestre de IVA (modelo 303), las retenciones del cuarto trimestre (modelos 111 y 115), los pagos fraccionados de IRPF (modelo 130/131) y, simultáneamente, los resúmenes anuales de retenciones: el modelo 190 (rendimientos del trabajo y actividades profesionales), el modelo 193 (retenciones sobre capital mobiliario) y el modelo 180 (retenciones sobre arrendamientos). Las entidades en atribución de rentas presentan el modelo 184. Todos estos modelos tienen plazo hasta el 30 de enero, salvo el 190 y el 180, cuyo plazo se extiende hasta el 31 de enero. La concentración de informativas en enero es uno de los momentos de mayor fricción para pymes y autónomos.

    Febrero. El protagonista es el modelo 347 (declaración anual de operaciones con terceras personas que superen el umbral establecido). Su plazo ordinario cae en febrero; si el último día coincide con fin de semana o festivo, se traslada al siguiente día hábil. Omitirlo o presentarlo fuera de plazo genera requerimientos frecuentes por parte de la AEAT, según medios especializados en fiscalidad para pymes.

    Marzo. Mes de preparación. No hay grandes vencimientos de autoliquidaciones, pero es el momento de cerrar la documentación del primer trimestre: revisar facturas emitidas y recibidas, conciliar el IVA soportado y repercutido, y verificar nóminas y retenciones antes de la ventana de abril.

    Abril. Doble carga: el primer trimestre (modelos 303, 111, 115, 130/131) se presenta de principios a mediados de abril, y el día 8 abre la campaña de la renta del ejercicio 2025, que se prolonga hasta el 30 de junio. Para autónomos con rendimientos de actividades económicas, la declaración de renta puede incluir regularizaciones que afectan a los pagos fraccionados ya realizados.

    Mayo y junio. Sin vencimientos trimestrales de autoliquidaciones, pero con la campaña de la renta activa. Junio es el mes para revisar si conviene presentar la declaración antes del cierre del plazo (30 de junio) o si hay deducciones pendientes de documentar. El modelo 202 (pago fraccionado del Impuesto sobre Sociedades) puede tener vencimiento en este periodo para algunas sociedades, dependiendo de su ejercicio fiscal.

    Julio. El mes más crítico para las sociedades. Se presenta el segundo trimestre (modelos 303, 111, 115, 130/131) de principios a mediados de julio, y simultáneamente vence el modelo 200 (Impuesto sobre Sociedades del ejercicio 2025) entre el 1 y el 25 de julio. Gestionar ambos plazos en paralelo sin planificación previa es uno de los errores más frecuentes.

    Agosto y septiembre. Agosto es inhábil a efectos prácticos para muchas asesorías, aunque los plazos fiscales no se detienen. Septiembre concentra la preparación del tercer trimestre y puede incluir vencimientos del modelo 202 para sociedades con ejercicio no coincidente con el año natural.

    Octubre. Presentación del tercer trimestre (modelos 303, 111, 115, 130/131) de principios a mediados de octubre. También es el momento de revisar la previsión anual de ingresos y gastos para ajustar los pagos fraccionados del cuarto trimestre.

    Noviembre y diciembre. Cierre del ejercicio. Diciembre es el mes para anticipar el impacto fiscal de enero: provisionar el IVA del cuarto trimestre, revisar retenciones pendientes y preparar la documentación de los resúmenes anuales.

    ¿Qué modelos se presentan cada mes del calendario fiscal 2026? — overview diagram

    Plazos imprescindibles que ninguna pyme puede olvidar en 2026

    La AEAT publica plazos específicos para autoliquidaciones con domiciliación bancaria, que difieren de los plazos estándar: cuando el pago está domiciliado, la presentación debe realizarse antes de que finalice la ventana ordinaria para que el cargo se ejecute correctamente.

    Modelo Qué declara Periodicidad Ventana 2026
    303 IVA (régimen general) Trimestral 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027
    111 Retenciones trabajo y actividades Trimestral 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027
    115 Retenciones arrendamientos Trimestral 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027
    130 / 131 Pagos fraccionados IRPF (directa/módulos) Trimestral 1–20 abr / 1–20 jul / 1–20 oct / 1–30 ene 2027
    200 Impuesto sobre Sociedades ej. 2025 Anual 1–25 jul 2026
    202 Pago fraccionado Sociedades Trimestral Abr / oct / dic (según modalidad)
    347 Operaciones con terceros (umbral anual) Anual Febrero 2026
    349 Operaciones intracomunitarias Mensual o trimestral Mes siguiente al periodo
    190 Resumen anual retenciones trabajo Anual Hasta 31 ene 2026
    193 Resumen anual retenciones capital Anual Hasta 31 ene 2026
    180 Resumen anual retenciones arrendamientos Anual Hasta 31 ene 2026
    184 Entidades en atribución de rentas Anual Enero 2026

    Calendario de fechas clave para la presentación de modelos fiscales en 2026

    Los cinco plazos que generan más sanciones por olvido son: el modelo 347 (febrero), el modelo 200 (julio), el modelo 190 (enero), las autoliquidaciones trimestrales del 303 y los plazos de domiciliación bancaria, que cierran antes que la ventana de presentación ordinaria.

    ¿Quién presenta cada modelo según su tipo de actividad?

    La confusión sobre qué modelo corresponde a cada contribuyente es más frecuente de lo que parece, especialmente en el primer año de actividad o tras un cambio de régimen.

    • Autónomos en estimación directa (normal o simplificada): presentan el modelo 303 (IVA), el 111 si tienen trabajadores o pagan facturas con retención, el 115 si tienen local arrendado, y el 130 para los pagos fraccionados de IRPF. No presentan el modelo 200.
    • Autónomos en estimación objetiva (módulos): presentan el modelo 303 (en régimen simplificado de IVA) y el 131 para los pagos fraccionados. La cuota de módulos se calcula sobre parámetros objetivos, no sobre el beneficio real.
    • Sociedades mercantiles (SL, SA): presentan el modelo 303, el 111, el 115 y, en lugar del 130, el modelo 202 para los pagos fraccionados del Impuesto sobre Sociedades. El modelo 200 es su declaración anual.
    • Retenedores (cualquier figura que pague nóminas o facturas con retención): presentan el 111 trimestralmente y el 190 como resumen anual, independientemente de si son autónomos o sociedades.
    • Entidades en atribución de rentas (comunidades de bienes, herencias yacentes): presentan el modelo 184 en enero, que informa de los rendimientos atribuidos a cada partícipe.

    Confirmar el régimen fiscal con una asesoría antes de cada ejercicio evita presentar modelos incorrectos o, peor, omitir los obligatorios. La diferencia entre presentar el 130 o el 131 depende del régimen de estimación, y elegir mal tiene consecuencias en la liquidación anual de la renta.

    Plazos especiales que concentran más errores: Sociedades, renta e intracomunitarias

    Impuesto sobre Sociedades: el plazo que más sorprende

    El modelo 200 no sigue la lógica trimestral. El plazo se calcula como los 25 días naturales siguientes a los seis meses posteriores al cierre del periodo impositivo. Para una sociedad con ejercicio coincidente con el año natural (cierre el 31 de diciembre de 2025), esos seis meses terminan el 30 de junio de 2026, y los 25 días naturales siguientes dan como resultado una ventana del 1 al 25 de julio de 2026. Ese mismo mes ya concentra el segundo trimestre de IVA y retenciones, lo que convierte julio en el mes de mayor presión fiscal del año para las sociedades.

    Campaña de la renta: más allá de la fecha límite

    La declaración de la renta del ejercicio 2025 abre a principios de abril y cierra el 30 de junio de 2026. Para autónomos con deducciones pendientes de documentar o con regularizaciones de pagos fraccionados, presentarla en los últimos días de junio sin revisión previa es un riesgo real. Las deducciones no acreditadas correctamente pueden ser objeto de comprobación posterior.

    Modelo 349: cuándo es mensual y cuándo trimestral

    Las operaciones intracomunitarias se declaran mediante el modelo 349. Su periodicidad depende del volumen: es trimestral cuando el importe total de las entregas intracomunitarias no supera 50.000 € en el trimestre ni en ninguno de los cuatro trimestres anteriores; pasa a ser mensual cuando se supera ese umbral. Para empresas que operan con clientes o proveedores en la UE, el NIF intracomunitario es un requisito previo imprescindible.

    ¿Cómo se presentan los modelos ante la AEAT en 2026?

    1. Acceso a la sede electrónica. Todos los modelos se presentan a través de la sede electrónica de la AEAT. Se requiere certificado digital reconocido, DNI electrónico o acceso mediante el sistema Cl@ve. Las sociedades deben usar certificado de representante o apoderado.
    2. Cumplimentación del modelo. La AEAT ofrece formularios en línea con asistentes de ayuda. Para modelos complejos (200, 347), conviene preparar los datos con antelación y no iniciar la sesión sin tener toda la documentación lista.
    3. Domiciliación bancaria. Si se opta por domiciliar el pago, la presentación debe realizarse antes de que finalice el plazo de domiciliación, que la AEAT fija con antelación al vencimiento ordinario. Consulta los plazos de domiciliación bancaria en la sede electrónica para cada modelo y periodo.
    4. Importar el iCalendar oficial. La AEAT ofrece el calendario del contribuyente en formato iCalendar, descargable e importable en Google Calendar, Outlook o Apple Calendar. Integrarlo en la agenda empresarial es la forma más sencilla de no perder ningún vencimiento.
    5. Rectificación de autoliquidaciones. Si se detecta un error tras la presentación, se puede presentar una autoliquidación rectificativa o solicitar la rectificación mediante escrito. Para errores que resulten en un ingreso mayor al correcto, el procedimiento es la solicitud de devolución de ingresos indebidos. Para aplazamientos de pago, la solicitud debe presentarse antes del vencimiento del plazo voluntario.

    ¿Qué ocurre si presentas fuera de plazo y cómo evitarlo?

    Las buenas prácticas que reducen este riesgo de forma sistemática son concretas:

    • Separar el IVA repercutido y las retenciones desde el momento del cobro de la factura, tratándolos como dinero ajeno que no forma parte de la tesorería operativa.
    • Revisar el estado de cada modelo al inicio de cada mes, no solo en la semana del vencimiento.
    • Enviar la documentación a la asesoría con al menos diez días de antelación al cierre de cada ventana trimestral.
    • Programar las domiciliaciones bancarias con suficiente antelación para que el cargo no falle por falta de fondos.

    Consejo profesional:Cada vencimiento trimestral es también una oportunidad para revisar los gastos deducibles del periodo y ajustar los pagos fraccionados a la realidad del negocio. Un autónomo que revisa sus deducciones trimestralmente puede reducir la cuota de la renta de forma significativa al cierre del ejercicio.

    La organización documental continua transforma el cumplimiento fiscal en un proceso predecible. Las pymes que integran el calendario en sus procesos internos, con checklists mensuales y rutinas de envío de facturas, cometen menos errores y generan menos costes por rectificaciones o aplazamientos.

    Para las pymes con trabajadores, el registro de jornada y la gestión de nóminas tienen un impacto directo en las retenciones declaradas mediante el modelo 111. Un error en la nómina se traduce en un error en la autoliquidación trimestral.

    Cómo Taxeastrategies ayuda a implementar este calendario en tu negocio

    Taxeastrategies trabaja como asesoría fiscal y contable digital para autónomos, pymes y startups en España, con un modelo de acompañamiento continuo que va más allá de la presentación puntual de modelos.

    Cada cliente cuenta con un asesor personal desde el primer día, que realiza un seguimiento mensual de las obligaciones fiscales y anticipa los importes a pagar antes de cada vencimiento. Esto incluye simulaciones de tesorería antes de los trimestres de abril, julio y octubre, revisión de nóminas y retenciones, y alertas basadas en el iCalendar oficial de la AEAT integrado en los procesos del cliente.

    En el plano documental, Taxeastrategies gestiona el archivo y la organización de facturas, contratos y justificantes en la nube, con soluciones de almacenamiento seguro que garantizan que la documentación esté disponible en el momento de cada presentación. El software de gestión documental que utiliza permite auditar el riesgo fiscal de forma mensual, no solo al cierre del ejercicio.

    Taxeastrategies

    Si tu empresa no tiene control documental o prevés falta de liquidez antes de los próximos vencimientos, consulta los servicios de asesoría fiscal de Taxeastrategies para valorar un acompañamiento personalizado.

    ¿Qué opina un asesor fiscal sobre este calendario?

    El calendario fiscal 2026 no es difícil de entender. Lo que resulta difícil es mantener la disciplina operativa durante doce meses seguidos, especialmente cuando el negocio crece y las obligaciones se multiplican.

    La narrativa habitual sobre el cumplimiento fiscal se centra en las fechas y los modelos, como si el problema fuera de conocimiento. No lo es. La mayoría de los autónomos y empresarios saben que tienen que presentar el IVA en abril. El problema real es que en la semana del 15 de abril no tienen las facturas ordenadas, no saben cuánto IVA soportado pueden deducir y no han separado el dinero del trimestre de su tesorería operativa. El resultado es un pago mayor del necesario, o un aplazamiento que genera recargos evitables.

    Lo que los asesores fiscales experimentados hacen de forma diferente es tratar cada vencimiento como un evento que se prepara con semanas de antelación, no con días. La revisión de gastos deducibles, la conciliación de retenciones y la simulación de la cuota se hacen en marzo, junio, septiembre y diciembre, no en la semana del vencimiento. Ese desplazamiento temporal es lo que convierte el cumplimiento en planificación.

    Otro punto que se subestima: el modelo 347 de febrero. Muchas pymes lo presentan sin cruzar los datos con los de sus proveedores y clientes, lo que genera discrepancias que la AEAT detecta y que derivan en comprobaciones. Revisar el 347 con rigor antes de presentarlo ahorra más tiempo del que cuesta.

    Fuentes

    Para verificar plazos, descargar el iCalendar y consultar actualizaciones de última hora, estas son las fuentes de referencia:

    Consulta siempre el calendario oficial de la AEAT antes de cada vencimiento, ya que los traslados por festivos nacionales o locales pueden modificar las fechas exactas de presentación.

    Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.

    Preguntas frecuentes

    ¿Cuándo se presenta el IVA trimestral en 2026?

    El IVA trimestral (modelo 303) se presenta de principios a mediados de abril (primer trimestre), de principios a mediados de julio (segundo trimestre), de principios a mediados de octubre (tercer trimestre) y del 1 al 30 de enero de 2027 (cuarto trimestre), según el calendario oficial de la AEAT.

    ¿Cuándo vence el Impuesto sobre Sociedades del ejercicio 2026?

    Para sociedades con ejercicio coincidente con el año natural, el modelo 200 del ejercicio 2025 vence a principios y mediados de julio de 2026, que son los 25 días naturales siguientes a los seis meses posteriores al cierre del periodo impositivo.

    ¿Qué diferencia hay entre el modelo 130 y el 131?

    El modelo 130 corresponde a autónomos en estimación directa (normal o simplificada) y el 131 a autónomos en estimación objetiva (módulos).

    ¿Qué ocurre si presento un modelo fuera de plazo?

    Si la AEAT ya ha enviado un requerimiento, la situación es sancionable con multas adicionales e intereses de demora.

    ¿Cómo puedo integrar el calendario fiscal en mi agenda?

    La AEAT ofrece el calendario del contribuyente en formato iCalendar, descargable e importable en Google Calendar, Outlook o Apple Calendar, con todos los vencimientos del año actualizados.

    Recomendación

  • Amortización fiscal para pymes: guía práctica y normativa

    Amortización fiscal para pymes: guía práctica y normativa

    Las pymes y autónomos en España pueden aplicar dos incentivos de amortización fiscal especialmente ventajosos: la libertad de amortización del artículo 102 de la Ley del Impuesto sobre Sociedades (LIS) y la amortización acelerada del artículo 103 LIS. Ambos permiten deducir más en los primeros ejercicios, reducir la base imponible y diferir el pago de impuestos, mejorando directamente el flujo de caja sin necesidad de modificar la contabilidad financiera.

    Para activar estos beneficios hoy, sigue estos pasos:

    • Verifica la condición de empresa de reducida dimensión (ERD): el importe neto de la cifra de negocios del ejercicio anterior debe ser inferior a 10 millones de euros.
    • Identifica los activos elegibles: inmovilizado material nuevo, inversiones inmobiliarias e inmovilizado intangible afectos a la actividad económica.
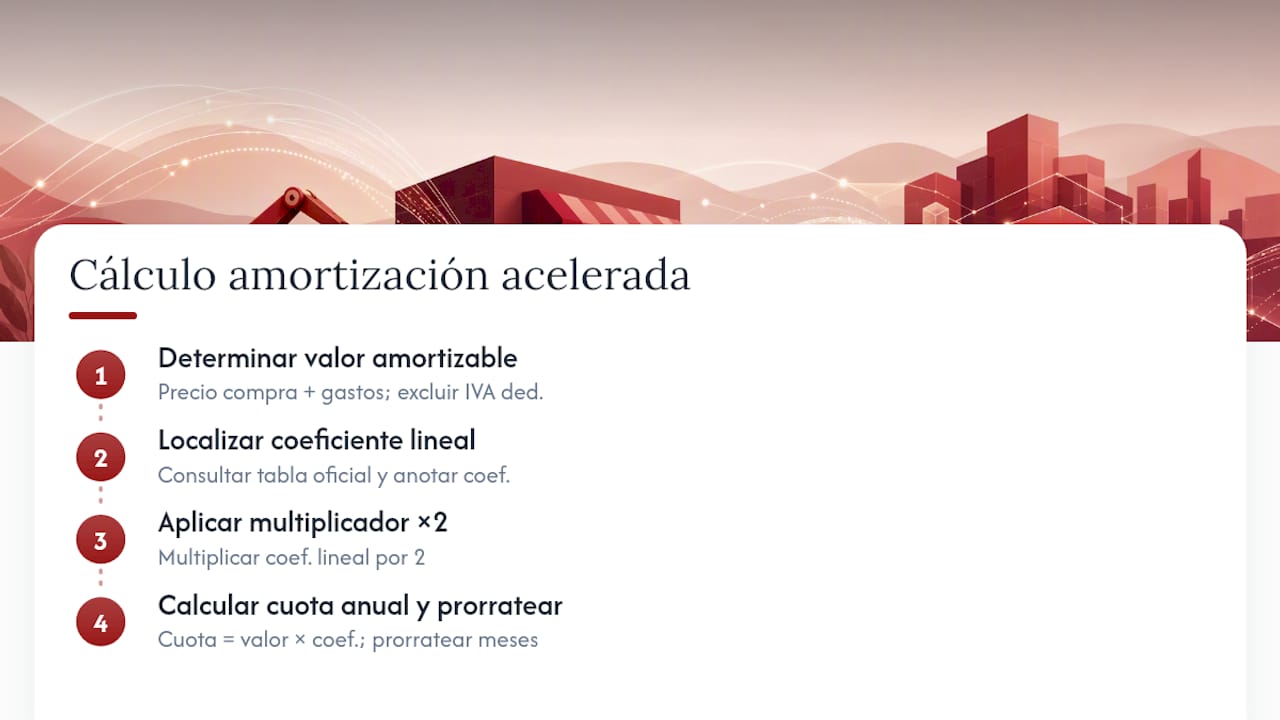
    • Calcula el coeficiente acelerado: toma el coeficiente lineal máximo de las tablas oficiales de amortización (art. 12.1.a) LIS y Orden HAC/1347/2024) y multiplícalo por 2.
    • Para libertad de amortización: acredita el incremento de plantilla media y calcula el límite máximo aplicable (120.000 € × incremento de plantilla, con dos decimales).
    • Prepara el expediente documental y refleja el ajuste extracontable en las casillas 00313/00314 del modelo 200.

    Puntos clave

    La amortización acelerada (art. 103 LIS) y la libertad de amortización (art. 102 LIS) son los dos incentivos fiscales más accesibles para pymes en España, aplicables sin modificar la contabilidad financiera, mediante ajustes extracontables en el modelo 200.

    Punto Detalles
    Regla del coeficiente acelerado La amortización acelerada equivale al coeficiente lineal máximo de la tabla × 2, sin requisito de empleo.
    Límite de libertad de amortización El máximo deducible es 120.000 € multiplicados por el incremento de plantilla media (dos decimales).
    Compatibilidad entre incentivos La parte de inversión que supere el límite de libertad puede acogerse a la amortización acelerada del art. 103 LIS.
    Ajuste extracontable en modelo 200 El exceso fiscal sobre la amortización contable se consigna en las casillas 00313/00314; no requiere asiento contable adicional.
    Taxeastrategies Ofrece diagnóstico de ERD, cálculo de coeficientes, preparación del expediente y tramitación del ajuste en el modelo 200.

    Tabla de contenidos

    ¿Qué es la amortización fiscal y por qué afecta a tu pyme?

    La amortización fiscal es la deducción que refleja la pérdida de valor de los activos de la empresa a efectos del Impuesto sobre Sociedades (IS) o del IRPF en estimación directa. Cada año, una parte del coste de una máquina, un vehículo o un local se deduce de los ingresos, reduciendo la base imponible sobre la que se calcula el impuesto.

    La diferencia clave entre amortización contable y fiscal es que la primera sigue criterios del Plan General Contable (PGC) para reflejar la depreciación económica real del activo, mientras que la segunda puede diferir de aquella cuando la normativa tributaria permite coeficientes más elevados. Cuando la amortización fiscal supera a la contable, surge una diferencia temporaria que se gestiona mediante un ajuste extracontable en la declaración del impuesto, sin alterar los libros contables.

    Para una pyme con base imponible positiva, esto se traduce en un ahorro fiscal inmediato: pagas menos impuesto este año y más en ejercicios futuros, cuando el activo ya esté totalmente amortizado fiscalmente. La Agencia Tributaria regula estos coeficientes a través de la LIS y las tablas oficiales.

    Consejo profesional:Si tu empresa tiene liquidez ajustada, aplica los incentivos de amortización acelerada o libertad de amortización para diferir el impuesto sin tocar la contabilidad financiera. El ajuste extracontable en el modelo 200 es el mecanismo que lo hace posible, y no requiere ningún asiento adicional en los libros.


    ¿Qué permite la libertad de amortización del artículo 102 LIS?

    El artículo 102 LIS otorga a las empresas de reducida dimensión la posibilidad de amortizar libremente los elementos nuevos del inmovilizado material y las inversiones inmobiliarias afectos a actividades económicas, siempre que se cumplan requisitos de empleo.

    Requisitos para acceder a la libertad de amortización

    • Condición de ERD: importe neto de la cifra de negocios inferior a 10 millones de euros en el ejercicio inmediato anterior.
    • Activos nuevos: los elementos deben ser nuevos y estar afectos a la actividad económica.
    • Incremento de plantilla: la plantilla media total del ejercicio en que se aplica la libertad debe superar a la del ejercicio anterior. El incremento se calcula comparando los 12 meses del ejercicio con los 12 meses anteriores.
    • Mantenimiento del empleo: el nivel de plantilla alcanzado debe mantenerse durante los 24 meses siguientes al cierre del ejercicio en que se aplica el incentivo.
    • Puesta en funcionamiento: el activo debe estar en funcionamiento dentro del periodo impositivo en que se aplica la deducción.

    Cómo se calcula el límite máximo

    La libertad de amortización exige un incremento de plantilla y fija la cuantía máxima susceptible de acogerse a este régimen en 120.000 € multiplicados por el incremento de la plantilla media, calculado con dos decimales.

    Por ejemplo: si la plantilla media pasa de 4,00 a 5,50 trabajadores, el incremento es de 1,50. El límite de libertad de amortización será 120.000 € × 1,50 = 180.000 €. Solo hasta esa cantidad puede amortizarse libremente; el exceso de inversión puede acogerse a la amortización acelerada del artículo 103 LIS, ya que ambos incentivos son compatibles.

    Consecuencias por incumplimiento

    Si no se mantiene el incremento de plantilla durante los 24 meses exigidos, la empresa debe ingresar la cuota íntegra correspondiente a las cantidades deducidas en exceso, más los intereses de demora correspondientes. La casuística más habitual es la reducción de plantilla por despidos o no renovación de contratos temporales en el periodo de mantenimiento.


    ¿Cómo funciona la amortización acelerada del artículo 103 LIS?

    La amortización acelerada es el incentivo más accesible para las ERD porque no exige incremento de plantilla. Basta con ser empresa de reducida dimensión y adquirir elementos nuevos del inmovilizado material, inversiones inmobiliarias o determinados intangibles afectos a la actividad.

    La regla de cálculo es directa: el coeficiente fiscal acelerado equivale al coeficiente lineal máximo de las tablas multiplicado por 2.

    Coeficientes de referencia según tipo de activo

    Nota: los coeficientes exactos dependen del grupo de activo según la tabla oficial (Orden HAC/1347/2024). Consulta siempre la tabla vigente antes de aplicar.

    Para los intangibles cuya vida útil no pueda estimarse de forma fiable, la LIS fija un límite específico en el artículo 12.2 LIS, y en determinados supuestos de reinversión la disposición transitoria vigésima octava permite continuar regímenes anteriores para operaciones iniciadas antes del 1 de enero de 2015, con coeficientes que en casos concretos pueden alcanzar el triple del lineal máximo.

    Un aspecto que muchas pymes desconocen: la deducción del exceso de amortización no exige inscripción contable previa. El exceso sobre la amortización contable se incorpora mediante ajuste extracontable en las casillas 00313 y 00314 del modelo 200, lo que simplifica enormemente la gestión para empresas con recursos administrativos limitados.


    ¿Qué activos pueden acogerse y qué límites debes conocer?

    Los incentivos de amortización para ERD cubren un amplio espectro de activos, pero con matices que conviene tener claros antes de aplicarlos.

    Activos admitidos:

    • Inmovilizado material nuevo afecto a la actividad (maquinaria, equipos, vehículos, instalaciones).
    • Inversiones inmobiliarias nuevas afectas (locales, naves industriales adquiridos para uso en la actividad).
    • Inmovilizado intangible nuevo en los términos del artículo 103 LIS.
    • Activos adquiridos mediante arrendamiento financiero con opción de compra, siempre que se ejerza la opción y se cumplan los requisitos de empleo para la libertad de amortización.
    • Activos construidos por la propia empresa o encargados mediante contrato de obra, siempre que se pongan en funcionamiento en el periodo impositivo correspondiente.

    Excepciones y límites relevantes:

    • Los activos de segunda mano no son elegibles; el requisito de «nuevo» es estricto.
    • Los intangibles con vida útil indefinida o no estimable se rigen por el artículo 12.2 LIS, con un límite anual del 150 % del precio de adquisición dividido entre la vida útil estimada o, en su defecto, por la regla específica del precepto.
    • Los elementos cuyo valor unitario sea inferior al umbral de inmovilizado de escasa cuantía pueden acogerse a la libertad de amortización del artículo 12.3 LIS (hasta 300 € por elemento, con límite anual de 25.000 €), un régimen distinto al del artículo 102.
    • Los activos afectos parcialmente a la actividad solo permiten deducir la parte proporcional afecta.
    • Los vehículos de turismo tienen limitaciones adicionales en cuanto al valor amortizable deducible.

    Cómo calcular la amortización acelerada paso a paso

    El cálculo sigue una secuencia clara que cualquier pyme puede replicar con los datos de la factura de compra y la tabla oficial.

    Esquema del proceso para calcular la amortización acelerada

    Paso 1. Determina el valor amortizable. Toma el precio de adquisición del activo, incluidos los gastos accesorios (transporte, instalación, puesta en marcha), y excluye el IVA soportado deducible.

    Paso 2. Localiza el coeficiente lineal máximo. Consulta la tabla de amortización oficial e identifica el grupo al que pertenece el activo. Anota el coeficiente lineal máximo.

    Paso 3. Aplica el multiplicador ×2. El coeficiente acelerado es el resultado de multiplicar el coeficiente lineal máximo por 2.

    Paso 4. Calcula la cuota anual y prorratéala si procede. Multiplica el valor amortizable por el coeficiente acelerado. Si el activo se pone en funcionamiento a mitad del ejercicio, prorratéa por los meses completos desde la puesta en funcionamiento hasta el cierre del ejercicio.

    Ejemplo numérico completo

    Una pyme adquiere una máquina industrial por 36.000 € y la pone en funcionamiento el 1 de julio.

    • Coeficiente acelerado: 12 % × 2 = 24 %
    • Cuota anual completa: 36.000 € × 24 % = 8.640 €
    • Prorrateo por 6 meses (julio a diciembre): 8.640 € × (6/12) = 4.320 € deducibles en el primer ejercicio

    En los ejercicios siguientes, la cuota anual completa será 8.640 € hasta agotar el valor amortizable. Este cálculo coincide con el ejemplo práctico publicado por la Agencia Tributaria, que ilustra el método con un coeficiente del 12 % y prorrateo mensual.


    ¿Cómo reflejar el incentivo en contabilidad y en la declaración?

    El punto que genera más dudas entre las pymes es precisamente el que más las frena: creer que aplicar la amortización acelerada obliga a modificar los libros contables. No es así.

    La diferencia entre esa amortización y la mayor deducción fiscal se gestiona exclusivamente en la declaración del Impuesto sobre Sociedades mediante un ajuste extracontable negativo (disminución de la base imponible) en el ejercicio de aplicación. Cuando en ejercicios posteriores la amortización fiscal sea inferior a la contable, se practica el ajuste inverso.

    Documentación mínima a conservar:

    • Facturas originales de adquisición del activo (con fecha y descripción del bien).
    • Contratos de compraventa o de arrendamiento financiero con opción de compra.
    • Acta o documento de puesta en funcionamiento del activo.
    • Nóminas, contratos laborales y registros de plantilla para acreditar el incremento y mantenimiento del empleo (solo para libertad de amortización). Contar con un sistema de fichaje digital facilita la acreditación del registro de plantilla ante Hacienda.
    • Cálculo detallado del incremento de plantilla media (comparativa de los dos ejercicios).
    • Evidencia del ejercicio de la opción de compra en contratos de leasing, si procede.
    • Copia de las declaraciones del modelo 200 con las casillas 00313/00314 cumplimentadas.

    Consejo profesional:Organiza el expediente fiscal por activo y por ejercicio desde el momento de la adquisición. Si Hacienda inicia una comprobación, la documentación debe estar disponible de forma inmediata; un expediente bien estructurado reduce el riesgo de regularización y los plazos de resolución. Herramientas de gestión documental digital permiten centralizar facturas, contratos y cálculos en un único repositorio accesible.


    ¿Cuándo puede no convenir aplicar estos incentivos?

    La amortización acelerada y la libertad de amortización son beneficiosas en la mayoría de los casos, pero no siempre. Antes de aplicarlas, evalúa estas situaciones:

    • Empresa con pérdidas fiscales acumuladas o previsión de bases imponibles negativas en los próximos ejercicios. Adelantar la deducción no genera ahorro si no hay base imponible positiva sobre la que aplicarla, y puede consumir base amortizable que sería útil en ejercicios futuros con beneficios.
    • Impacto en ratios financieros y acceso a financiación. La amortización contable no cambia, pero si la empresa presenta cuentas anuales con ratios de rentabilidad sobre activos que los bancos o inversores analizan, conviene valorar el efecto de la diferencia temporaria en el balance (pasivo por impuesto diferido).
    • Subvenciones o ayudas condicionadas a resultados contables. Algunas líneas de financiación pública o privada exigen que la empresa acredite un resultado contable mínimo. Aunque el ajuste es extracontable, el pasivo por impuesto diferido sí aparece en el balance.
    • Activos con vida útil real muy corta. Si el activo se va a amortizar contablemente en el mismo plazo que el fiscal acelerado, el incentivo no aporta diferimiento real.

    Lista de verificación rápida:

    • ¿Tendrás base imponible positiva este ejercicio? Si no, espera.
    • ¿Necesitas mantener ratios de solvencia para una operación de crédito próxima? Analiza el impacto en balance.
    • ¿El activo es nuevo y está afecto a la actividad? Si no, el incentivo no aplica.
    • ¿Puedes acreditar el incremento de plantilla y mantenerlo 24 meses? Si hay dudas, usa solo la amortización acelerada (art. 103), que no exige empleo.

    Tres ejemplos prácticos con resultados numéricos

    Escenario 1: autónomo con equipo informático

    Un autónomo en estimación directa compra un ordenador y periféricos por 3.000 € en enero.

    • Amortización acelerada año 1: 3.000 € × 50 % = 1.500 €
    • Amortización acelerada año 2: 3.000 € × 50 % = 1.500 € (activo totalmente amortizado)
    • Frente a la amortización lineal normal (25 % = 750 € anuales durante 4 años), el autónomo adelanta 750 € de deducción al primer ejercicio.

    Escenario 2: pyme industrial con maquinaria y creación de empleo

    Una pyme adquiere maquinaria nueva por 250.000 € e incrementa su plantilla media en 1,50 trabajadores.

    • Límite de libertad de amortización: 120.000 € × 1,50 = 180.000 € (deducibles íntegramente en el ejercicio).
    • Exceso de inversión: 250.000 € – 180.000 € = 70.000 €, amortizables aceleradamente al coeficiente lineal máximo × 2 (supongamos 24 %): 70.000 € × 24 % = 16.800 € en el primer ejercicio.
    • Deducción total en el ejercicio: 180.000 € + 16.800 € = 196.800 €.

    Acción recomendada: combinar ambos incentivos por tramos, modelizar el impacto en la base imponible antes de presentar el modelo 200 y asegurarse de mantener la plantilla durante 24 meses. Herramientas de análisis financiero para pymes ayudan a proyectar el efecto fiscal en varios ejercicios.

    Escenario 3: inversión en inmueble afecto a la actividad

    Una pyme adquiere un local comercial nuevo por 300.000 € (excluido el suelo, que no es amortizable).

    • Amortización acelerada anual: 300.000 € × 6 % = 18.000 € (frente a 9.000 € en amortización normal).
    • Si la pyme también cumple requisitos de empleo, puede aplicar libertad de amortización hasta el límite de 120.000 € × incremento de plantilla sobre ese inmueble.

    Acción recomendada: verificar que el inmueble está afecto exclusivamente a la actividad y que el suelo está correctamente segregado en la factura o escritura. El riesgo de incumplimiento en este escenario suele derivar de la acreditación del uso exclusivo del inmueble en la actividad.


    La perspectiva de Taxeastrategies sobre la planificación de amortizaciones

    Hay una brecha entre lo que la normativa permite y lo que la mayoría de las pymes realmente aplica. En la práctica, muchos empresarios conocen la existencia de la amortización acelerada pero la dejan sin aplicar por dos razones: desconocen si cumplen los requisitos de ERD, o asumen que el proceso administrativo es más complejo de lo que realmente es.

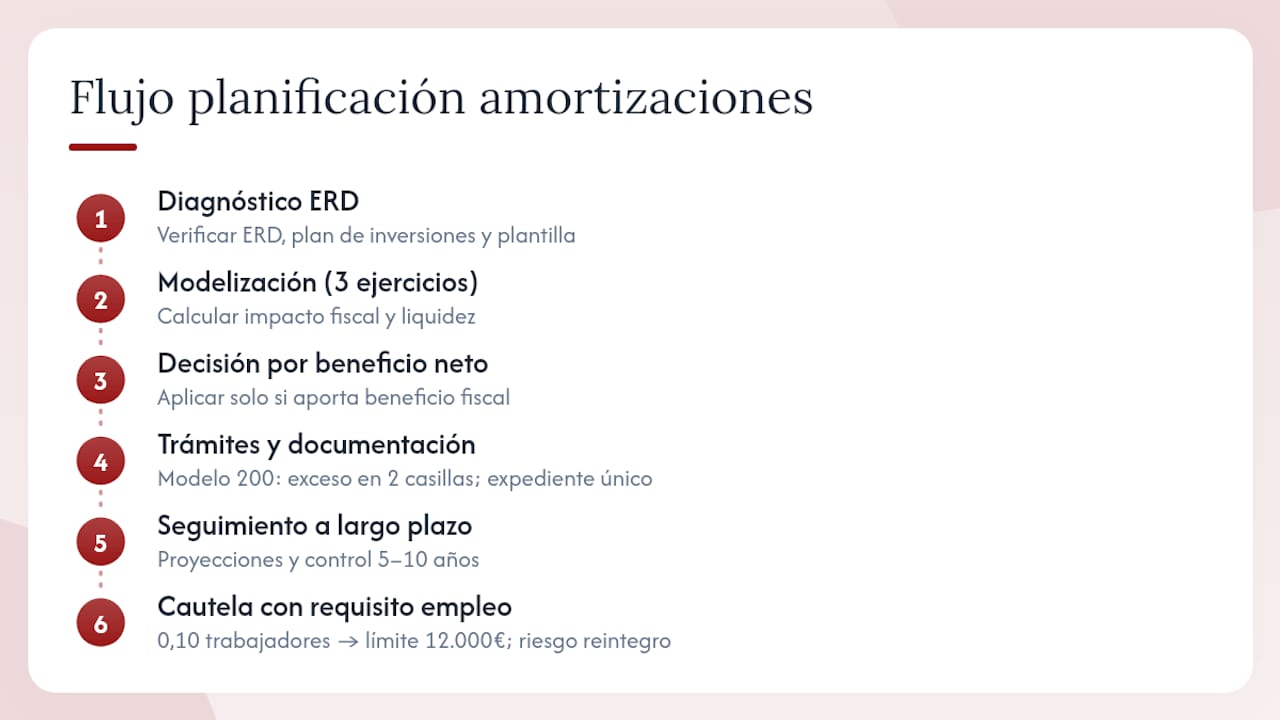
    El enfoque que seguimos en Taxeastrategies parte de un diagnóstico inicial: verificamos la condición de ERD, revisamos el plan de inversiones previsto y analizamos la plantilla media de los dos últimos ejercicios. Con esos datos, modelizamos el impacto fiscal en los próximos tres ejercicios para que el cliente vea en cifras concretas cuánto impuesto difiere y cuánta liquidez adicional genera. No se trata de aplicar el incentivo porque existe, sino de decidir si aporta beneficio neto en ese contexto específico.

    Lo que más sorprende a los clientes es que el ajuste extracontable no requiere tocar la contabilidad. El modelo 200 recoge el exceso de amortización en dos casillas, y el expediente documental se prepara una vez, en el momento de la adquisición. El coste administrativo real es mucho menor que el beneficio fiscal obtenido.

    Donde sí recomendamos prudencia es en la libertad de amortización cuando el incremento de plantilla es marginal o incierto. Un incremento de 0,10 trabajadores genera un límite de solo 12.000 €, y el riesgo de tener que reintegrar la cuota con intereses si no se mantiene ese nivel de empleo puede superar el beneficio. En esos casos, la amortización acelerada del artículo 103 LIS, sin requisito de empleo, es la opción más segura.

    La planificación de amortizaciones no es un trámite anual: es una decisión que afecta al flujo de caja de los próximos cinco o diez años. Tratarla como tal, con proyecciones y seguimiento, es lo que diferencia una gestión fiscal reactiva de una verdaderamente estratégica.


    La perspectiva de Taxeastrategies sobre la planificación de amortizaciones — overview diagram

    Taxeastrategies gestiona tus amortizaciones fiscales sin margen de error

    Calcular correctamente la amortización acelerada o la libertad de amortización requiere tres cosas que no siempre van juntas: conocer la normativa vigente, tener los datos de plantilla y activos bien documentados, y saber trasladar el resultado al modelo 200 sin errores. Un fallo en cualquiera de esas fases puede derivar en una regularización con intereses.

    Taxeastrategies

    Taxeastrategies ofrece un servicio de diagnóstico de elegibilidad como ERD, cálculo de coeficientes acelerados y libertad de amortización, preparación del expediente documental y tramitación del ajuste en el modelo 200. Si Hacienda inicia una comprobación, el expediente ya está preparado. El servicio incluye seguimiento anual para que el incentivo se aplique correctamente en cada ejercicio, no solo en el primero.

    Antes de la primera reunión, prepara las facturas de los activos adquiridos, los contratos laborales del último ejercicio y la cifra de negocios del año anterior. Con esos datos, el diagnóstico es inmediato. Consulta también nuestra guía sobre gastos deducibles para autónomos para identificar otras deducciones que puedes estar dejando sobre la mesa. Si quieres dar el paso con una estructura societaria que optimice tu situación fiscal desde el inicio, la guía para constituir una sociedad limitada en España te da el marco completo.

    Contacta con Taxeastrategies para revisar tu situación y calcular el ahorro fiscal que puedes obtener este ejercicio.


    Fuentes

    La normativa que regula estos incentivos es accesible directamente en las fuentes primarias. Guardar una copia fechada de cada consulta es una práctica recomendable para cualquier actuación administrativa posterior.

    Los artículos clave de la Ley 27/2014, del Impuesto sobre Sociedades (LIS) son:

    • Tabla de amortización (Agencia Tributaria)

    La Orden HAC/1347/2024 actualiza la tabla de coeficientes de amortización lineal por tipo de activo. La Agencia Tributaria publica los manuales prácticos del IS y del IRPF con ejemplos de cálculo y las instrucciones para cumplimentar el modelo 200, incluyendo las casillas 00313 y 00314.

    Para autónomos en estimación directa, el manual práctico del IRPF de la Agencia Tributaria incluye una sección específica sobre incentivos fiscales para empresas de reducida dimensión con los mismos coeficientes y ejemplos.


    Preguntas frecuentes

    ¿Qué requisitos exige la amortización acelerada para pymes?

    La amortización acelerada del artículo 103 LIS requiere que la empresa tenga la condición de empresa de reducida dimensión (cifra de negocios inferior a 10 millones de euros en el ejercicio anterior) y que los activos sean nuevos y estén afectos a la actividad económica. No exige incremento de plantilla.

    ¿Qué es la amortización fiscal y en qué se diferencia de la contable?

    Puede diferir de la amortización contable, que sigue el PGC; la diferencia se gestiona mediante un ajuste extracontable en el modelo 200.

    ¿Cuál es el beneficio fiscal concreto de la amortización acelerada?

    Permite deducir hasta el doble de la cuota anual normal en los primeros ejercicios, reduciendo la base imponible y difiriendo el pago del impuesto.

    ¿Qué impuestos pagan las pymes en España y cómo afecta la amortización?

    La amortización fiscal reduce la base imponible sobre la que se aplica ese tipo, por lo que cada euro adicional de amortización acelerada genera un ahorro fiscal directo proporcional al tipo impositivo aplicable.

    ¿Se puede combinar la libertad de amortización con la amortización acelerada?

    Sí. La parte de la inversión que supere el límite de la libertad de amortización (120.000 € × incremento de plantilla) puede acogerse a la amortización acelerada del artículo 103 LIS. Ambos incentivos son compatibles y pueden aplicarse simultáneamente sobre distintos tramos de la misma inversión.


    Esta guía tiene carácter informativo general y no sustituye el asesoramiento fiscal profesional. Verifica siempre la normativa vigente con la Agencia Tributaria o con un asesor cualificado antes de aplicar estos incentivos en tu declaración.

    Recomendación

  • VeriFactu para autónomos: qué cambia en 2027 y cómo prepararte en 2026

    VeriFactu para autónomos: qué cambia en 2027 y cómo prepararte en 2026

    Actualizado el 17 de agosto de 2026. Esta guía distingue los requisitos de los sistemas informáticos de facturación de la factura electrónica entre empresas. Son proyectos relacionados, pero no son lo mismo.

    La llamada que llegó un año antes

    Marta trabaja como diseñadora autónoma. Emite unas treinta facturas al mes, guarda los PDF por cliente y lleva el control en una hoja de cálculo que conoce mejor que algunas partes de su propia casa. Un proveedor le dijo que «VeriFactu ya era obligatorio» y que debía cambiar de programa esa misma semana. Otro le prometió que bastaba con poner un código QR. El tercero, más entusiasta, mezcló VeriFactu, factura electrónica B2B y envío automático del IVA en una sola conversación. Marta terminó haciendo lo razonable: dejó de escuchar anuncios y empezó a separar preguntas.

    Marta es un caso compuesto e ilustrativo. Combina dudas habituales y no reproduce el expediente de una persona concreta.

    La primera respuesta es tranquilizadora, pero no invita a dormirse: para un autónomo en territorio común que utilice un sistema informático de facturación, la fecha general de adaptación es antes del 1 de julio de 2027. Las entidades que presentan el Impuesto sobre Sociedades deben tenerlo adaptado antes del 1 de enero de 2027. El periodo anterior funciona como etapa de preparación y pruebas. No hace falta contratar con la primera llamada comercial, pero sí conviene saber qué programa se está usando, qué datos guarda y qué ocurrirá cuando llegue la fecha.

    Qué cambia y qué no cambia con VeriFactu

    El Reglamento de requisitos de los sistemas informáticos de facturación, aprobado por el Real Decreto 1007/2023, no cambia por sí solo cuándo una operación lleva IVA, qué tipo se aplica o quién está obligado a expedir factura. Su terreno es otro: cómo debe funcionar el programa utilizado para facturar y qué registro debe generar cuando se expide o anula una factura.

    El sistema debe proteger la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros. Dicho de una forma menos reglamentaria: no puede permitir que una factura desaparezca o cambie sin dejar rastro. Cada registro incorpora información de seguridad y se enlaza con el anterior mediante una huella o hash. La factura llevará un QR y, cuando se utilice la modalidad VERI*FACTU, la leyenda correspondiente.

    Cuestión Lo que hace el RRSIF Lo que sigue dependiendo de otras normas
    Programa de facturación Exige registros seguros, trazables e inalterables La elección comercial del proveedor
    Contenido de la factura Añade QR y, en su caso, la mención VERI*FACTU Los datos obligatorios siguen en el Reglamento de facturación
    IVA o IGIC No decide el impuesto ni el tipo aplicable Depende de la operación y del territorio
    Factura electrónica B2B No convierte por sí solo el PDF en factura electrónica estructurada Tiene su propio desarrollo normativo y calendario

    Este último punto evita buena parte de la confusión. Un registro de facturación no es la factura electrónica. Un PDF puede convivir con los registros exigidos por el RRSIF, mientras que la futura factura electrónica B2B se refiere al intercambio de facturas en formato estructurado entre empresas y profesionales. Preparar ambos cambios de forma coordinada tiene sentido; tratarlos como si fueran una sola obligación, no.

    A qué autónomos afecta y qué exclusiones conviene comprobar

    La regla tiene un ámbito amplio: empresarios y profesionales en territorio común sujetos al IRPF por actividades económicas, entidades sujetas al Impuesto sobre Sociedades y determinados establecimientos permanentes del IRNR, siempre que utilicen sistemas informáticos para emitir facturas. La situación cambia en País Vasco y Navarra, donde operan sistemas forales propios, y también para quienes llevan los libros registro del IVA mediante el Suministro Inmediato de Información.

    No conviene resolver el alcance mirando únicamente la forma jurídica. Antes hay que contestar cinco preguntas: dónde está establecido el negocio, qué impuesto personal presenta, si está en SII, si la operación debe documentarse mediante factura y si realmente utiliza un sistema informático de facturación. Quien confecciona muy pocas facturas podrá valorar la aplicación gratuita de la AEAT, pero debe revisar sus limitaciones operativas: exige identificación completa del cliente, solo admite facturas completas y no admite múltiples destinatarios.

    Situación Revisión inicial Conclusión prudente
    Autónomo en territorio común con software IRPF de actividad y facturas emitidas Normalmente entra en el RRSIF antes del 1 de julio de 2027
    Sociedad mercantil Presentación del Impuesto sobre Sociedades Adaptación antes del 1 de enero de 2027
    Empresa acogida al SII Alta obligatoria o voluntaria en SII Excluida del RRSIF mientras mantenga esa condición
    Actividad en País Vasco o Navarra Normativa foral y sistema aplicable No aplicar automáticamente la regla estatal común
    Facturación manual sin programa Proceso real y volumen Analizar si existe un SIF y si la solución gratuita resulta suficiente

    VERI*FACTU y NO VERI*FACTU son dos modalidades válidas

    La norma permite dos formas de cumplimiento. En modalidad VERI*FACTU, el sistema remite los registros a la Sede electrónica de la AEAT inmediatamente después de producirlos. La conservación y la posibilidad de cotejo descansan en ese envío. En modalidad NO VERI*FACTU, no existe esa remisión continua, pero el programa asume requisitos adicionales: firma de los registros, conservación reforzada y un registro de eventos.

    Decisión VERI*FACTU NO VERI*FACTU
    Envío de registros Automático a la AEAT al generarse No se remiten de forma continua
    Seguridad adicional local Menor carga de firma y registro de eventos Firma electrónica y registro de eventos del sistema
    QR Permite cotejar la factura verificable Permite comunicar información a la AEAT
    Dependencia operativa Conectividad y gestión de envíos Custodia, exportación y controles internos más exigentes

    No existe una respuesta universal. Un autónomo con volumen moderado y conexión estable puede preferir VERI*FACTU por simplicidad y menor carga de custodia. Una organización con requisitos internos específicos puede estudiar NO VERI*FACTU. La decisión debe documentarse junto con el proveedor y no basarse en frases como «Hacienda verá toda la factura»: lo que se remite es el registro definido por la norma, no todos los documentos comerciales que rodean la operación.

    Las fechas que deben aparecer en el calendario

    El Real Decreto-ley 15/2025 modificó la disposición final cuarta del Real Decreto 1007/2023. Desde esa modificación, las fechas de adaptación son 1 de enero de 2027 para los obligados del artículo 3.1.a —en esencia, contribuyentes del Impuesto sobre Sociedades— y 1 de julio de 2027 para el resto de obligados del artículo 3.1, entre ellos muchos autónomos.

    «Antes de» significa que no conviene estrenar el proceso el mismo día. Hay que probar series, rectificativas, anulaciones, cobros, importaciones y exportación del histórico. Si el negocio empieza a enviar registros de forma efectiva en modalidad VERI*FACTU cuando ya está obligado, la opción debe mantenerse al menos hasta el final de ese año natural. Durante el periodo previo de pruebas, la AEAT admite que se deje de usar la modalidad de prueba y se vuelva temporalmente a otro sistema.

    Hito Quién Trabajo recomendable
    Durante 2026 Todos los afectados Inventario, elección, contrato, pruebas y limpieza de datos
    Antes del 1/1/2027 Contribuyentes del Impuesto sobre Sociedades SIF adaptado y proceso operativo validado
    Antes del 1/7/2027 Resto de obligados, incluidos autónomos afectados SIF adaptado y personas formadas
    Primer envío obligatorio VERI*FACTU Quien elija esa modalidad Registrar fecha y mantener la modalidad hasta final de año

    Qué debe demostrar el programa, más allá del logotipo

    Un proveedor no queda validado porque su web muestre la palabra VeriFactu en grande. Antes de contratar, solicita la declaración responsable de la versión concreta, identifica quién desarrolla y comercializa el sistema y comprueba cómo resuelve el registro de alta, el de anulación, la huella, el QR, la exportación y la conservación.

    También hay preguntas menos vistosas que evitan problemas: qué ocurre si falla internet; cómo se corrige una factura sin borrarla; cómo se cambia de proveedor conservando los registros; quién puede modificar series y usuarios; si el sistema separa empresas; cómo trata facturas simplificadas y rectificativas; y qué evidencia entrega cuando un envío es rechazado.

    La migración merece una prueba propia. El histórico anterior no debe desaparecer porque el nuevo programa sea conforme. La AEAT aclara que no es necesario eliminar un programa antiguo conservado para consultar facturas históricas si ya no se utiliza para expedir nuevas facturas. Lo importante es que, llegada la obligación, el sistema activo sea el correcto y el archivo siga siendo accesible.

    Un plan de noventa días que no empieza comprando

    Marta convirtió el ruido en una hoja de trabajo. La primera semana identificó su flujo real: presupuesto, aceptación, factura, cobro, rectificativa y archivo. Después comparó tres soluciones utilizando las mismas operaciones de prueba. Solo entonces habló de precio. La sorpresa fue bastante ordinaria: la opción más cara no era la mejor, y la más barata exigía rehacer a mano las facturas rectificativas. La fiscalidad también tiene estas pequeñas ironías administrativas.

    Periodo Acción Evidencia de cierre
    Días 1-15 Inventariar programas, series, usuarios y tipos de factura Mapa del proceso actual y lista de incidencias
    Días 16-35 Definir modalidad y requisitos Decisión VERI*FACTU/NO VERI*FACTU razonada
    Días 36-60 Probar altas, anulaciones, rectificativas y caídas Casos de prueba con resultado y responsable
    Días 61-75 Migrar maestros y configurar permisos Clientes, impuestos, series y usuarios revisados
    Días 76-90 Formar, documentar y simular un cierre Procedimiento aprobado y copia exportable

    Errores que una demostración comercial no suele enseñar

    El primer error es pensar que adaptar el programa corrige los criterios fiscales. Un sistema puede generar un registro impecable de una factura con IVA mal aplicado. El segundo es confundir anulación con borrado: la trazabilidad exige que el sistema deje constancia. El tercero es configurar una única serie para operaciones que el negocio necesita separar. El cuarto es no probar rectificativas, anticipos y facturas simplificadas. Y el quinto es migrar sin comprobar si el histórico puede exportarse de forma legible.

    También es arriesgado decidir por miedo a la sanción sin analizar el alcance. La Ley General Tributaria contempla infracciones relacionadas con programas que permitan manipulación y con la tenencia de sistemas que deban estar certificados y no lo estén, pero eso no convierte cualquier ordenador antiguo guardado como archivo en una infracción automática. La propia AEAT distingue la mera conservación del histórico del uso de un sistema no adaptado cuando ya existe obligación.

    Preguntas que conviene resolver antes de firmar

    ¿VeriFactu será obligatorio para todos los autónomos?

    No puede responderse solo con un sí. Hay que comprobar territorio, impuesto, SII, obligación de facturar y uso de un sistema informático. Para muchos autónomos de territorio común que facturan con software, sí será aplicable antes del 1 de julio de 2027.

    ¿Debo enviar cada factura a Hacienda?

    Si eliges VERI*FACTU, el sistema remite el registro de facturación. Si utilizas NO VERI*FACTU, los registros se conservan en el sistema con requisitos adicionales y deben poder exportarse y enviarse cuando proceda.

    ¿El QR sustituye la factura electrónica?

    No. El QR forma parte de los requisitos de las facturas expedidas mediante SIF adaptados. La factura electrónica B2B estructurada es otra obligación y tiene su propio desarrollo.

    ¿Puedo seguir usando Excel?

    Depende del uso real. Una hoja utilizada solo para cálculos auxiliares no es lo mismo que un sistema que expide y conserva facturas. Si Excel forma parte del proceso de emisión, numeración o modificación de facturas, hay que analizarlo con cuidado y no asumir que queda fuera.

    ¿Qué documento debo pedir al proveedor?

    Como mínimo, la declaración responsable de la versión utilizada, la descripción de modalidad y controles, las condiciones de exportación y conservación, y el procedimiento de soporte ante incidencias.

    Fuentes oficiales y siguiente paso

    Esta guía es información general y no sustituye la revisión del sistema, territorio y obligaciones concretas. Si quieres convertirla en una decisión, empieza por el checklist fiscal de Taxea y documenta qué programa utilizas, qué modalidad has elegido y quién validará las pruebas antes de la fecha obligatoria.

  • Planificación fiscal para autónomos con criterio

    Planificación fiscal para autónomos con criterio

    Un autónomo puede facturar más y, aun así, sentir que cada trimestre trabaja para llegar justo a la liquidación. El problema no siempre es cuánto se paga, sino cuándo se descubre lo que hay que pagar. La planificación fiscal para autónomos convierte esa sorpresa en una decisión: estima impuestos, ordena gastos, protege tesorería y permite actuar antes de que el cierre trimestral deje poco margen.

    No consiste en buscar atajos ni en forzar deducciones. Consiste en conocer los números reales del negocio, aplicar correctamente la normativa y decidir con antelación qué operaciones conviene realizar, aplazar o replantear. Para un freelance, un ecommerce o una pequeña empresa digital, esa diferencia se traduce en liquidez, seguridad y capacidad para crecer.

    Qué es la planificación fiscal para autónomos

    Planificar fiscalmente es revisar de forma periódica la relación entre ingresos, gastos, inversiones, forma de trabajar y obligaciones tributarias. El objetivo es reducir la carga fiscal dentro de la legalidad, pero también evitar dos errores muy habituales: pagar de más por desconocimiento y quedarse sin efectivo cuando vencen el IVA o los pagos fraccionados de IRPF.

    Una gestión reactiva se limita a recopilar facturas y presentar modelos. Una gestión estratégica se pregunta antes: ¿cuánto margen deja realmente esta actividad?, ¿qué gastos son deducibles y están bien documentados?, ¿qué impacto tendrá una inversión?, ¿estoy reservando suficiente para impuestos?, ¿sigue teniendo sentido operar como autónomo?

    La respuesta cambia según la actividad, el volumen de facturación, el tipo de clientes y la estructura de costes. Un diseñador que presta servicios a empresas españolas no tiene el mismo mapa fiscal que una tienda online que vende a consumidores de varios países, ni que un profesional establecido en Canarias. Por eso las recetas universales suelen salir caras.

    El primer paso: separar facturación, beneficio y dinero disponible

    Facturar no es ganar. Parece una obviedad, pero es una de las confusiones que más tensión genera en los negocios pequeños. De cada cobro pueden salir el IVA repercutido, los costes directos, suscripciones, colaboradores, cuota de autónomos, retenciones y el IRPF. El saldo de la cuenta no equivale al beneficio ni al dinero que puedes retirar sin consecuencias.

    La planificación empieza con una previsión sencilla, actualizada cada mes. Debe recoger los ingresos previstos, los gastos recurrentes, los gastos variables, los impuestos estimados y los cobros pendientes. No hace falta construir un modelo financiero complejo para obtener una primera lectura útil, pero sí trabajar con datos reales y no con intuiciones.

    Una práctica eficaz es asignar el dinero a cuentas o partidas diferenciadas: operativa, impuestos y reserva. Cuando entra un cobro, una parte no pertenece al negocio disponible para gastar. Reservarla desde el inicio evita financiar la liquidación trimestral con ansiedad, crédito o decisiones precipitadas.

    Vigila el IVA sin confundirlo con un ingreso

    El IVA cobrado a clientes no es margen. En términos generales, se compensa con el IVA soportado en gastos deducibles y se liquida en los plazos correspondientes. Sin embargo, ese dinero permanece temporalmente en la cuenta y puede crear una falsa sensación de abundancia.

    Esto exige especial atención en actividades con pagos retrasados, campañas estacionales o compras de stock. Un ecommerce puede tener un trimestre de ventas elevado y, al mismo tiempo, una necesidad fuerte de tesorería por reposición de inventario e IVA. La previsión debe contemplar ambos movimientos, no solo la cifra de ventas.

    Deducciones: menos improvisación y más prueba

    Deducir un gasto no significa que cualquier compra vinculada de forma vaga al trabajo reduzca la factura fiscal. Para que un gasto sea defendible, debe estar relacionado con la actividad, justificarse adecuadamente, registrarse y cumplir los requisitos que correspondan. La factura completa, el pago trazable y una explicación coherente con el negocio son una base mucho más sólida que un ticket perdido al final del trimestre.

    Los errores frecuentes aparecen en partidas de uso mixto: vehículo, teléfono, internet, vivienda o comidas. En estos casos no basta con que el gasto parezca razonable. La deducibilidad depende de la afectación a la actividad y de las reglas específicas aplicables. Intentar deducirlo todo puede generar una contingencia; renunciar a revisar estas partidas puede hacer que se pierda un ahorro legítimo.

    También merece atención el momento del gasto. Adelantar una inversión necesaria solo para reducir impuestos no siempre es una buena decisión. Si compromete la liquidez o compra un activo que no aporta productividad, el ahorro fiscal será pequeño frente al coste financiero. Primero debe existir una necesidad empresarial; después, se analiza su tratamiento fiscal.

    Diseña un calendario fiscal que sirva para decidir

    Los impuestos no deberían entrar en la agenda como una alarma de última hora. Conviene trabajar con un calendario que incluya las fechas de presentación, pero también los momentos internos de revisión. Un cierre mensual de ingresos y gastos permite detectar desviaciones antes de que se conviertan en un problema trimestral.

    La revisión previa a cada trimestre es especialmente valiosa. Sirve para comprobar si faltan facturas, si los gastos se han contabilizado correctamente, si hay clientes con retenciones aplicadas y si la previsión de IRPF sigue siendo realista. Esperar al último día deja poco espacio para corregir documentación, reclamar una factura o valorar una decisión de inversión.

    En actividades digitales, el calendario debe incorporar además las particularidades de cada operación. Ventas intracomunitarias, servicios a clientes extranjeros, plataformas de pago, marketplaces y reglas de localización del IVA requieren un control más fino. No todo ingreso internacional recibe el mismo tratamiento, y una etiqueta incorrecta en la facturación puede arrastrarse durante meses.

    Cuándo revisar la forma jurídica del negocio

    La pregunta no es si una sociedad paga menos impuestos que un autónomo. La pregunta correcta es si la estructura actual encaja con el beneficio, la necesidad de reinversión, el nivel de riesgo, los socios, la contratación y la forma en que el propietario necesita retirar dinero.

    Una sociedad puede ser adecuada cuando el negocio tiene una actividad estable, beneficios que no se consumen por completo a nivel personal, inversiones previstas o una operativa que requiere separar mejor patrimonio y actividad. Pero incorpora más obligaciones, costes de gestión y una fiscalidad que no desaparece al distribuir beneficios. No es una decisión que deba tomarse solo al cerrar un trimestre con un resultado alto.

    Como criterio práctico, conviene revisar la forma jurídica al menos una vez al año y antes de cambios relevantes: entrada de un socio, contratación de equipo, expansión internacional, compra de activos importantes o crecimiento sostenido del beneficio. La planificación fiscal madura mira el siguiente ejercicio, no solo el modelo que vence este mes.

    Atención específica para Canarias y negocios ecommerce

    Los profesionales y empresas de Canarias operan con un marco indirecto distinto al peninsular y balear. El IGIC, las operaciones con el resto del territorio y las importaciones exigen una lectura específica. Tratar estas operaciones como si fueran IVA estándar puede provocar errores de facturación, costes inesperados o una gestión deficiente de la documentación aduanera.

    En ecommerce, la complejidad no depende solo de vender mucho. Influye dónde está el cliente, desde dónde sale la mercancía, qué plataforma intermedia en el cobro, dónde se almacena el stock y si se superan determinados umbrales o regímenes aplicables. La estrategia fiscal debe acompañar el modelo operativo desde el principio, especialmente antes de abrir nuevos mercados o utilizar almacenes externos.

    Una rutina mensual que reduce errores caros

    Una rutina breve y constante suele aportar más valor que una revisión frenética en enero. Durante el mes, concilia cobros y pagos, guarda las facturas completas, clasifica los gastos y actualiza la previsión de impuestos. Al terminar, compara el resultado con el mes anterior y pregunta qué ha cambiado: margen, costes, impagos, inversión o ritmo de facturación.

    Cada trimestre, eleva la conversación. Revisa la rentabilidad por línea de negocio, el porcentaje de gastos deducibles, la tesorería reservada y las decisiones previstas para los siguientes meses. Si el negocio ha crecido, quizá ya no baste con una hoja de cálculo improvisada ni con una gestoría que solo presenta modelos.

    Una asesoría boutique como Taxea Strategies aporta valor precisamente en ese punto: transforma datos fiscales en decisiones comprensibles y medibles, con una visión adaptada al modelo de negocio y al territorio en el que opera.

    La mejor planificación no persigue pagar menos a cualquier precio. Persigue que cada euro destinado a impuestos esté previsto, justificado y alineado con la evolución del negocio. Cuando conoces tus números antes del vencimiento, dejas de reaccionar a Hacienda y empiezas a dirigir con más control.

  • Cómo presentar el modelo 303 siendo autónomo

    Cómo presentar el modelo 303 siendo autónomo

    El modelo 303 no es un simple trámite trimestral: es la declaración en la que se refleja cuánto IVA has repercutido a tus clientes, cuánto IVA soportado puedes deducir y cuál es el resultado que debes ingresar o compensar. Entender cómo presentar el modelo 303 autónomo te permite evitar recargos, detectar errores de facturación y, sobre todo, no pagar más IVA del que corresponde.

    Para un profesional que factura servicios, una tienda online o un pequeño negocio digital, el reto no suele estar en entrar en la sede electrónica. Está en llegar a ese momento con una contabilidad ordenada, facturas correctas y criterio sobre los gastos deducibles. La presentación es el último paso de una decisión fiscal que se ha ido construyendo durante todo el trimestre.

    Qué es el modelo 303 y quién debe presentarlo

    El modelo 303 es la autoliquidación periódica del IVA. En él declaras el IVA devengado, es decir, el IVA que cobras en tus ventas o servicios, y el IVA deducible que has pagado en adquisiciones vinculadas a tu actividad. La diferencia determina si el resultado sale a pagar, a compensar o, en algunos casos, a devolver.

    La mayoría de autónomos lo presentan trimestralmente. Sin embargo, la periodicidad puede ser mensual si estás inscrito en el registro de devolución mensual, perteneces a un grupo de IVA o tienes la consideración de gran empresa. No conviene asumir que todos los negocios operan con el mismo calendario: tu régimen y tus circunstancias censales mandan.

    También hay actividades exentas de IVA que pueden alterar el análisis. Por ejemplo, determinados servicios sanitarios, educativos o financieros no repercuten IVA de la forma habitual. Si realizas operaciones exentas y otras sujetas, puede entrar en juego la prorrata, un terreno donde conviene revisar los cálculos con atención profesional.

    El caso de Canarias: IGIC no es IVA

    Si desarrollas tu actividad desde Canarias, la regla general es que tus operaciones interiores están sujetas al IGIC y se declaran mediante el modelo 420, no mediante el 303. Ahora bien, existen operaciones que pueden estar sujetas a IVA por su localización, tipo de cliente o naturaleza del servicio.

    Un ecommerce que vende a Península, un profesional que presta servicios a empresas de otros territorios o un negocio con operaciones mixtas no debería aplicar una regla automática. La fiscalidad indirecta canaria exige revisar dónde se entiende realizada cada operación antes de emitir la factura y presentar la declaración correspondiente.

    Plazos para presentar el modelo 303

    Para quienes presentan trimestralmente, los plazos ordinarios son del 1 al 20 de abril para el primer trimestre, del 1 al 20 de julio para el segundo y del 1 al 20 de octubre para el tercero. El cuarto trimestre se presenta del 1 al 30 de enero del año siguiente.

    Cuando el último día coincide con un festivo, el vencimiento se traslada al siguiente día hábil. Si el resultado es a ingresar y quieres domiciliar el pago, el plazo suele cerrarse unos días antes. Esa diferencia importa: presentar el día 19 puede ser posible, pero ya no necesariamente con domiciliación bancaria.

    Presentar fuera de plazo no es una incidencia menor. Si regularizas voluntariamente antes de recibir un requerimiento, se aplicará el recargo correspondiente. Si es Hacienda quien detecta la omisión, pueden añadirse intereses y sanciones. La mejor estrategia no es apurar el calendario, sino cerrar las cifras con margen suficiente para revisar anomalías.

    Cómo presentar el modelo 303 autónomo paso a paso

    Antes de acceder a la sede electrónica, prepara la información. Exporta las facturas emitidas y recibidas del trimestre, comprueba que no hay duplicados y valida que cada factura contiene los datos obligatorios. Si trabajas con una herramienta de facturación, no des por hecho que la categorización automática es correcta: una factura contabilizada como gasto no siempre incluye IVA deducible.

    1. Calcula el IVA devengado

    Suma las bases imponibles y las cuotas de IVA de tus facturas emitidas, separadas por tipo impositivo. Si aplicas el tipo general, reducido o superreducido, cada bloque debe reflejarse en las casillas que correspondan.

    Revisa con especial atención los abonos, las facturas rectificativas y los anticipos. Una devolución a cliente no se resuelve simplemente eliminando una venta de la hoja de cálculo: debe quedar respaldada por la rectificación documental adecuada. Si vendes por marketplaces, distingue también entre lo que has facturado, las comisiones de la plataforma y los cobros que esta haya gestionado por tu cuenta.

    2. Determina el IVA deducible

    El IVA soportado solo es deducible cuando el gasto está vinculado a la actividad, está justificado con una factura válida y se ha registrado correctamente. Tener un ticket, haber pagado con la tarjeta del negocio o usar el servicio de vez en cuando para trabajar no garantiza por sí solo la deducción.

    En un negocio moderno es habitual encontrar suscripciones de software, publicidad digital, equipos, formación, servicios profesionales o gastos de desplazamiento. El criterio debe ser individual: qué se ha adquirido, para qué se utiliza y qué documento respalda la operación. Los gastos mixtos, como teléfono, vehículo, suministros de una vivienda habitual o determinados viajes, requieren una valoración más prudente.

    No confundas deducibilidad en IRPF con deducibilidad de IVA. Un gasto puede tener un tratamiento distinto en ambos impuestos. Además, para deducir IVA necesitas generalmente una factura completa, no solo un recibo simplificado.

    3. Revisa operaciones especiales antes de declarar

    Las operaciones intracomunitarias, las inversiones del sujeto pasivo, las importaciones y determinadas prestaciones de servicios internacionales no se declaran como una venta o compra nacional estándar. Pueden exigir informar bases y cuotas de forma simultánea, aplicar reglas de localización o presentar declaraciones adicionales.

    Este punto es especialmente relevante para freelancers que contratan publicidad a plataformas extranjeras, compran software a proveedores europeos o venden servicios B2B fuera de España. El hecho de que una factura llegue sin IVA no significa que no tenga impacto en el 303.

    4. Cumplimenta el formulario en la sede electrónica

    Accede con certificado digital, DNI electrónico o Cl@ve, selecciona el periodo de liquidación y traslada los importes a las casillas correspondientes. El propio formulario calcula el resultado, pero ese cálculo solo será fiable si los datos de partida están bien clasificados.

    Si el resultado es positivo, podrás elegir entre pago mediante NRC, domiciliación dentro del plazo habilitado o reconocimiento de deuda con las alternativas que procedan. Si sale negativo, normalmente podrás compensarlo en declaraciones posteriores. La devolución suele solicitarse en el último periodo del año, salvo situaciones específicas como la devolución mensual.

    Antes de firmar y enviar, guarda una copia de la declaración y del justificante de presentación. No lo dejes solo en el correo o en la carpeta de descargas: incorpora ambos documentos a tu archivo fiscal del trimestre.

    Los errores que más encarecen el modelo 303

    El primero es deducir IVA sin factura completa o sobre gastos que no guardan relación suficiente con la actividad. El segundo, omitir ingresos porque el cliente no ha pagado todavía. Salvo que estés acogido al criterio de caja, el IVA se devenga con la operación y la factura, no cuando entra el dinero en el banco.

    También es frecuente olvidar facturas recibidas en el trimestre, aplicar erróneamente el IVA a clientes extranjeros o declarar datos de una plataforma de ecommerce sin reconciliarlos con los pedidos, devoluciones y comisiones reales. Un descuadre pequeño repetido durante cuatro trimestres termina afectando a la rentabilidad y genera tiempo de corrección innecesario.

    Por último, no presentes el modelo 303 “a cero” sin revisar. Puede ser correcto si no has realizado operaciones sujetas ni soportado IVA deducible, pero no porque no hayas facturado o porque el trimestre haya tenido poca actividad. La obligación depende de tu situación censal y de tu régimen.

    Convierte la liquidación trimestral en una rutina de control

    La forma más eficiente de afrontar el 303 es no esperar a la última semana. Reserva cada mes un momento para conciliar cobros, ordenar facturas y clasificar gastos. Mantén una provisión de IVA separada de la caja operativa: el IVA cobrado no es margen disponible para invertir o cubrir gastos corrientes.

    Un cierre mensual te da visibilidad antes de que llegue el vencimiento. Si el resultado previsto es alto, podrás analizar si hay facturas pendientes de registrar o si tu política de precios está absorbiendo mal el impuesto. Si se acumulan saldos a compensar, tendrás una señal para revisar inversiones, estructura de costes y previsión de tesorería.

    Presentar el modelo 303 correctamente protege tu cumplimiento, pero usarlo como indicador de negocio aporta mucho más valor. Cada trimestre deja una fotografía útil de ventas, compras y caja. Leerla con criterio es una de las decisiones fiscales más rentables que puede tomar un autónomo.

  • Mejores programas de contabilidad para autónomos y pymes

    Mejores programas de contabilidad para autónomos y pymes

    Si eres autónomo, la prioridad es clara: cumplimiento con la AEAT, generación automática de modelos trimestrales y conciliación bancaria sin trabajo manual. Si gestionas una pyme con empleados o inventario, necesitas además módulo de nóminas integrado y contabilidad analítica. La elección correcta del software contable depende de tu estructura, no de las listas genéricas.

    Veredictos rápidos por perfil:

    • Autónomo básico: Quipu o Contasimple, por su curva de aprendizaje mínima y cobertura de modelos trimestrales.
    • Pyme sin nóminas: Holded, por su gestión integral en la nube con facturación, tesorería y conciliación bancaria.
    • Pyme con nóminas e inventario: Sage o Wolters Kluwer A3ERP, por la profundidad contable y el módulo de nóminas.
    • Pyme con SII obligatorio: A3CON (Wolters Kluwer) o Sage, con conectividad directa a la Agencia Tributaria.
    • Autónomo con facturación recurrente: Anfix, por su automatización de cobros y seguimiento de impagados.
    • Negocio con TPV o ecommerce: Holded o FacturaDirecta, con integraciones nativas para comercio.

    Tabla de contenidos

    ¿Qué programas de contabilidad recomendamos para España?

    1. Holded

    Plataforma en la nube orientada a pymes que centraliza facturación, contabilidad, tesorería y CRM en un único entorno. Genera modelos fiscales y permite conciliación bancaria automática. Su punto fuerte es la visibilidad financiera en tiempo real. Ofrece periodo de prueba gratuito de 14 días; el soporte se canaliza por chat y correo electrónico. Disponible en España con localización completa para la AEAT.

    2. Quipu

    Diseñado específicamente para autónomos y micropymes españolas. Automatiza los modelos trimestrales de la AEAT y mantiene los libros de registro obligatorios actualizados. La interfaz es deliberadamente sencilla: no requiere conocimientos contables previos. Prueba gratuita disponible; soporte por chat y teléfono en horario laboral.

    3. Contasimple

    Alternativa ligera para autónomos que necesitan facturación, control de gastos y presentación de modelos sin complejidad adicional. Cubre IVA, IRPF y libros de registro. No incluye módulo de nóminas ni gestión de inventario, lo que lo hace inadecuado para pymes con empleados. Ofrece plan gratuito con funciones básicas y planes de pago desde precios accesibles.

    Manos introduciendo datos en el ordenador mientras revisan facturas en papel

    4. Anfix

    Combina contabilidad, facturación y gestión de cobros en un entorno en la nube. Destaca por el seguimiento de impagados y la automatización de remesas, útil para autónomos con cartera de clientes recurrente. Integra conciliación bancaria y exportación de datos para gestoría. Periodo de prueba gratuito; soporte por chat y correo.

    5. Sage (oferta en España)

    Sage 50 y Sage 200 son referencias consolidadas en el mercado español para pymes con necesidades contables avanzadas. Incluyen gestión contable para pymes con módulo de nóminas, control de inmovilizado y conectividad con la AEAT. La curva de aprendizaje es mayor que en herramientas más ligeras, pero la profundidad funcional justifica el tiempo de implantación para empresas en crecimiento. Soporte telefónico y por portal de clientes.

    6. Wolters Kluwer A3 (A3ERP / A3CON)

    Suite dirigida a pymes y asesorías con más de 35 años de experiencia en software contable en España. A3CON cubre contabilidad financiera, presupuestaria y analítica; A3ERP añade tesorería, cobros, pagos y gestión de cartera. Incluye conectividad con la AEAT y soporte SII para empresas obligadas. Requiere implantación asistida; no es la opción más ágil para un autónomo individual, pero es la más completa para estructuras societarias complejas.

    7. FacturaDirecta

    Herramienta orientada a facturación y contabilidad básica para autónomos y pequeñas empresas con actividad comercial o de servicios. Permite gestionar presupuestos, albaranes y facturas con exportación a formatos compatibles con la gestoría. Integra TPV y pasarelas de cobro online. Prueba gratuita disponible; soporte por correo y base de conocimiento.


    Tabla comparativa: dimensiones clave para decidir

    Dimensión Holded Quipu Contasimple Anfix Sage A3ERP/A3CON FacturaDirecta
    Mejor para Pymes sin nóminas Autónomos Autónomos básicos Autónomos con cobros Pymes con nóminas Pymes complejas / asesorías Autónomos / comercios
    Modelos AEAT Sí Sí Sí Sí Sí Sí Sí
    Soporte SII Sí No No No Sí Sí No
    Nóminas No nativo No No No Sí Sí No
    Inventario / TPV Sí No No No Sí Sí Sí
    Conciliación bancaria Sí Sí Básica Sí Sí Sí Básica
    Nube / escritorio Nube Nube Nube Nube Ambos Ambos Nube
    Curva de aprendizaje Media Baja Baja Baja Alta Alta Baja
    GDPR / seguridad Sí Sí Sí Sí Sí Sí Sí

    Consejo profesional:Antes de solicitar una demo, identifica dos criterios que no puedes ceder: si uno es el SII y otro las nóminas, la tabla te deja con Sage o A3. Si solo necesitas modelos trimestrales y conciliación, cualquiera de las opciones en la nube te sirve.

    Infografía sobre los principales programas de contabilidad para pequeñas y medianas empresas


    ¿Cómo elegir el programa correcto para tu negocio?

    La decisión se reduce a cinco preguntas concretas que debes responder antes de hablar con ningún proveedor:

    1. ¿Estás obligado al SII? Las empresas con facturación superior a 6.010.121,04 € anuales o inscritas en determinados regímenes especiales deben suministrar información a la AEAT en tiempo casi real. Si es tu caso, el software debe incluir conectividad SII con logs de auditoría.
    2. ¿Tienes empleados? Un módulo de nóminas integrado evita doble trabajo y errores en la imputación de costes laborales. Si el software no lo incluye, verifica que la integración con tu software de nóminas sea real y bidireccional.
    3. ¿Gestionas inventario o TPV? Para comercios o empresas con stock, la contabilidad analítica ligada al inventario es imprescindible desde el primer día.
    4. ¿Trabaja contigo una gestoría? Pide al proveedor que te muestre cómo exportar un ejercicio contable completo en formato compatible. Si no pueden demostrarlo en la reunión de ventas, es una señal de alerta.
    5. ¿Cuál es tu horizonte de crecimiento? Una herramienta que hoy te sobra puede ser insuficiente en 18 meses si contratas empleados o abres una segunda línea de negocio.

    Señales de alerta que debes evitar: contratos anuales sin periodo de prueba real, ausencia de exportación contable completa en formato estándar, falta de integración bancaria automática y soporte técnico solo por correo sin tiempo de respuesta garantizado.


    ¿Qué funciones necesitas según tu perfil?

    Función Autónomo Pyme sin empleados Pyme con nóminas e inventario
    Facturación y presupuestos Imprescindible Imprescindible Imprescindible
    Libros de registro AEAT Imprescindible Imprescindible Imprescindible
    Modelos trimestrales (303, 130, 111…) Imprescindible Imprescindible Imprescindible
    Conciliación bancaria automática Imprescindible Imprescindible Imprescindible
    Contabilidad analítica Nice-to-have Recomendado Imprescindible
    Módulo de nóminas No aplica No aplica Imprescindible
    Gestión de inventario / TPV No aplica Recomendado Imprescindible
    Soporte SII No aplica Según facturación Según facturación
    Integraciones con gestoría Recomendado Imprescindible Imprescindible
    Acceso móvil Recomendado Recomendado Recomendado

    Para un autónomo que empieza, la configuración mínima viable es: facturación, libros de registro y generación de modelos trimestrales. La conciliación bancaria y las integraciones con gestoría pueden activarse en una segunda fase, pero cuanto antes se configuren, menor es el riesgo de errores acumulados. Para una pyme con empleados, el módulo de nóminas debe estar operativo desde el primer mes, no como mejora posterior.

    Contar con un buen software de gestión documental complementa cualquier programa contable: centralizar facturas y contratos en formato digital reduce el tiempo de cierre mensual y facilita las revisiones fiscales.


    Requisitos AEAT y SII: qué debe ofrecer el software

    El cumplimiento con la Agencia Tributaria no es opcional ni negociable. Antes de contratar cualquier herramienta, verifica que cubre estos puntos:

    • Generación de modelos trimestrales: 303 (IVA), 130 o 131 (IRPF fraccionado), 111 (retenciones), 190 (resumen anual) y 347 (operaciones con terceros), según tu actividad.
    • Exportación en formato válido para la AEAT: el fichero debe poder importarse directamente en el portal de la Agencia Tributaria o enviarse por firma electrónica desde el propio software.
    • Libros oficiales actualizados: libro de facturas emitidas, recibidas, bienes de inversión e IVA intracomunitario cuando aplique.
    • Soporte SII con logs de auditoría: para empresas obligadas, el software debe registrar cada envío y su respuesta de la AEAT, con trazabilidad completa.
    • Seguridad y GDPR: solicita al proveedor su política de cifrado, frecuencia de copias de seguridad y certificaciones técnicas (ISO 27001 o equivalente). El almacenamiento en la nube debe cumplir con el Reglamento General de Protección de Datos.

    Consejo profesional:Pide al proveedor que exporte un ejercicio contable de prueba antes de firmar. Envíaselo a tu gestoría y comprueba que puede importarlo sin reconfiguración manual. Si hay fricción en ese paso, la habrá cada trimestre.


    Recomendación final y pasos para implantar el software

    Veredicto por perfil:

    • Autónomo: empieza con Quipu o Contasimple. Si facturas a clientes recurrentes o gestionas cobros, Anfix añade valor real.
    • Pyme sin nóminas: Holded ofrece la mejor relación entre funcionalidad y facilidad de uso para este perfil.
    • Pyme con nóminas e inventario: Sage o A3ERP son las opciones más sólidas; la elección entre ambas depende de si trabajas con una asesoría que ya usa uno de los dos entornos.

    Checklist de implantación:

    1. Exporta los datos históricos de tu sistema anterior (facturas, asientos, saldos de apertura) y verifica que el nuevo software los importa correctamente.
    2. Configura la conciliación bancaria desde el primer día: conecta todas las cuentas y tarjetas de empresa.
    3. Activa los modelos fiscales que corresponden a tu actividad y revisa las fechas de presentación del primer trimestre.
    4. Forma al equipo en las funciones que usará cada semana: facturación, registro de gastos y conciliación. No es necesario dominar todo el software antes de empezar.
    5. Establece un plan de soporte con el proveedor: canal preferente, tiempo de respuesta esperado y procedimiento para incidencias críticas.

    El software automatiza el cumplimiento, pero no sustituye la planificación fiscal. Si quieres identificar todos los gastos deducibles disponibles para tu actividad y reducir tu carga tributaria de forma proactiva, Taxeastrategies puede acompañarte desde el primer día con un asesor personal dedicado.

    Taxeastrategies


    Puntos clave

    El software contable correcto para España combina cumplimiento AEAT, conciliación bancaria automática y escalabilidad según la estructura del negocio; ninguna herramienta es universal.

    Punto Detalles
    Prioridad absoluta: AEAT y SII Verifica generación de modelos y conectividad SII antes de cualquier otra función.
    Conciliación bancaria desde el día uno Sin integración bancaria automática, la contabilidad vuelve a ser manual y propensa a errores.
    Perfil define herramienta Autónomos necesitan simplicidad; pymes con nóminas e inventario necesitan suite con módulos integrados.
    Prueba antes de contratar Solicita exportación de un ejercicio completo y comprueba compatibilidad con tu gestoría.
    Software más asesoría El software cubre el cumplimiento; la optimización fiscal real requiere criterio experto.

    Por qué en Taxeastrategies combinamos software y asesoría

    La mayoría de los debates sobre software contable se centran en la interfaz o el precio. Lo que pocas veces se menciona es que el software, por bien configurado que esté, no interpreta los datos: los registra. La diferencia entre pagar lo justo y pagar de más en impuestos no está en qué herramienta usas, sino en cómo se aplican los criterios de imputación, qué deducciones sectoriales se activan y cuándo se planifica la carga fiscal antes de que llegue el trimestre.

    Desde Taxeastrategies trabajamos con clientes que ya usan Holded, Sage o A3, y el patrón es constante: el software funciona bien para el cumplimiento, pero la optimización fiscal llega cuando hay un asesor que lee los informes y toma decisiones con ellos. Con una tasa de retención del 98 % y más de 90 reseñas con 5 estrellas, la metodología que aplicamos combina herramientas digitales con planificación estratégica continua.

    ¿Cuándo basta con el software solo? Cuando el negocio es simple, la facturación es estable y el único objetivo es cumplir con la AEAT sin errores. ¿Cuándo conviene sumar asesoría? Cuando hay decisiones que afectan a la base imponible: contratación de empleados, cambio de forma jurídica, operaciones intracomunitarias o crecimiento acelerado.


    Fuentes útiles y documentación oficial

    Para verificar requisitos técnicos y legales antes de contratar cualquier herramienta:

    Para evaluar un proveedor, pide siempre: política de cifrado y copias de seguridad, certificación técnica (ISO 27001 o equivalente), condiciones de exportación de datos al cancelar el contrato y tiempo de respuesta garantizado del soporte técnico.


    Preguntas frecuentes

    ¿Qué programa de contabilidad es mejor para autónomos en España?

    Quipu y Contasimple son las opciones más adecuadas para autónomos: cubren modelos trimestrales, libros de registro y conciliación bancaria con una curva de aprendizaje mínima. Si gestionas cobros recurrentes, Anfix añade automatización de remesas.

    ¿Qué es el SII y qué software lo soporta?

    El Suministro Inmediato de Información (SII) obliga a determinadas empresas a enviar los registros de facturación a la AEAT en un plazo máximo de cuatro días. Sage y Wolters Kluwer A3CON incluyen conectividad SII con trazabilidad de envíos.

    ¿Puedo usar un programa de contabilidad sin gestoría?

    Sí, para el cumplimiento básico. Sin embargo, la optimización fiscal, la aplicación de deducciones sectoriales y la planificación tributaria requieren criterio experto que el software no proporciona por sí solo.

    ¿Qué debo pedir antes de contratar un software contable?

    Solicita una exportación de prueba de un ejercicio contable completo, la política de cifrado y copias de seguridad, el tiempo de respuesta del soporte técnico y las condiciones de cancelación y portabilidad de datos.

    ¿Holded es adecuado para pymes con nóminas?

    Holded no incluye módulo de nóminas nativo. Para pymes con empleados, Sage o A3ERP son opciones más completas, ya que integran contabilidad y gestión laboral en un mismo entorno.

    Recomendación

  • Modelo 425 IGIC: guía práctica para empresas y autónomos

    Modelo 425 IGIC: guía práctica para empresas y autónomos

    Lo esencial antes de presentar el Modelo 425

    El Modelo 425 no debe prepararse copiando cifras sin control. La revision prudente empieza comprobando que los cuatro modelos periodicos del ejercicio cuadran con el resumen anual, que las operaciones exentas o no sujetas estan identificadas y que la fecha efectiva de presentacion coincide con el ejercicio declarado.

    Revision Documento de soporte Decision
    Totales trimestrales Modelos 420 y libros registro. Conciliar antes de firmar el resumen anual.
    Operaciones exentas o no sujetas Facturas, contratos y justificantes. No omitirlas por no generar cuota.
    Errores detectados Trimestre afectado y declaracion previa. Corregir el modelo periodico que corresponda.

    Fuentes oficiales para contrastar el tramite

    Preguntas frecuentes

    El Modelo 425 sirve para pagar IGIC?

    No. Es un resumen anual informativo. Si el problema esta en una autoliquidacion periodica, hay que revisar el modelo periodico afectado antes de cerrar el resumen.

    Que pasa si los trimestres no cuadran con el resumen anual?

    No conviene forzar el dato en el 425. Primero hay que localizar el trimestre, la factura o la operacion que causa el descuadre y documentar la correccion que proceda.

    Si el 425 no cuadra con tus 420, no lo presentes como un tramite rapido. Prepara los modelos y libros del ejercicio y solicita una revision antes de firmar. Solicitar revision Taxea.


    En resumen:

    • El modelo 425 es una declaración informativa anual del IGIC que resume las operaciones del año, sin generar pagos ni reembolsos directos.
    • Se presenta en enero mediante vía telemática por autónomos y empresas en Canarias que hayan presentado autoliquidaciones periódicas, incluso si el resultado fue cero.

    El modelo 425 es la declaración resumen anual del IGIC: una declaración tributaria de carácter informativo que recoge el conjunto de operaciones realizadas durante el año natural. No genera pago directo. Si eres autónomo o empresa en Canarias con obligación de presentar autoliquidaciones periódicas del IGIC, o estás incluido en el REPEP, debes presentarlo durante el mes de enero del año siguiente al ejercicio declarado a través de la Sede Electrónica del Gobierno de Canarias.

    Los puntos esenciales antes de continuar:

    • Naturaleza: declaración informativa, sin ingreso ni devolución directa.
    • Obligados: sujetos pasivos con autoliquidaciones periódicas del IGIC y contribuyentes en el REPEP.
    • Excepción principal: quienes lleven sus libros mediante el SII (Suministro Inmediato de Información), salvo casos concretos.
    • Plazo: durante el mes de enero del año siguiente al ejercicio; si el último día es inhábil, el plazo se extiende al siguiente día hábil.
    • Vía: telemática a través de la Sede Electrónica, con certificado digital, DNIe, DNI+PIN o Cl@ve.

    Tabla de contenidos

    ¿Quién está obligado a presentar el modelo 425 del IGIC?

    Están obligados todos los sujetos pasivos del IGIC que deban presentar autoliquidaciones periódicas, así como los incluidos en el Régimen Especial del Pequeño Empresario o Profesional (REPEP). La obligación persiste aunque el resultado anual sea cero: si has presentado Modelos 420 durante el ejercicio, debes presentar el 425.

    Los contribuyentes obligados son:

    • Régimen general: cualquier autónomo o empresa que haya presentado Modelos 420 trimestrales durante el año.
    • REPEP: incluidos en este régimen especial, con las particularidades propias de sus casillas (operaciones con derecho a deducción limitado o nulo).
    • Resultado cero o actividad mínima: la obligación formal persiste aunque no haya facturación. Esto suele sorprender a pequeños empresarios y propietarios de viviendas vacacionales con facturación reducida.

    La excepción principal afecta a quienes llevan sus libros registro a través del SII. Aun así, si en el último periodo del año no existe obligación de presentar autoliquidación, el contribuyente en SII puede seguir obligado a presentar el 425; conviene verificar la casuística específica en las instrucciones oficiales de la Agencia Tributaria Canaria.

    Ejemplo práctico: un autónomo en REPEP con actividad nula durante el año sigue obligado si presentó algún Modelo 420. En cambio, un contribuyente en SII que cumple todos los requisitos de exención queda fuera de esta obligación, pero debe confirmarlo expresamente antes de omitir la presentación.

    Infografía práctica con los pasos para rellenar el modelo 425 del IGIC

    Consejo profesional:antes de preparar el 425, comprueba tu situación censal y si estás o no en SII o REPEP accediendo a tu perfil en la Sede Electrónica de la Comunidad Autónoma de Canarias. Un dato incorrecto en el censo puede generar requerimientos innecesarios.


    ¿Cuál es el plazo para presentar el modelo 425 del IGIC?

    El plazo general es el mes de enero del año siguiente al ejercicio declarado. Si el último día de enero cae en sábado, domingo o festivo, el plazo se extiende automáticamente al siguiente día hábil. El modelo 425 se presenta junto a la última autoliquidación del IGIC del año, lo que significa que en enero coinciden dos obligaciones: el cuarto Modelo 420 y el resumen anual.

    Manos revisando el calendario y comprobando la documentación del modelo 425

    Esta coincidencia tiene una implicación práctica directa: si dejas la preparación para los últimos días de enero, cualquier incidencia técnica con el certificado digital o con el acceso a Cl@ve puede dejarte fuera de plazo. Los primeros días de enero concentran el mayor tráfico en la Sede Electrónica.

    Consejo profesional:comprueba la vigencia de tu certificado digital o la activación de Cl@ve antes del 10 de enero. Renovar un certificado caducado puede tardar varios días hábiles y la Sede Electrónica no admite presentaciones sin identificación válida.

    La Resolución de 18 de noviembre de 2024 publicada en el BOC introdujo modificaciones técnicas en el modelo 425 aplicables al ejercicio 2024 y posteriores. Si presentas el resumen del ejercicio 2024 en enero de 2025, o el de 2025 en enero de 2026, el modelo vigente ya incorpora esos cambios.


    ¿Qué datos y casillas contiene el modelo 425?

    El modelo 425 consolida en un único documento los totales anuales que ya has declarado trimestre a trimestre en los cuatro Modelos 420. No introduce cifras nuevas: recoge y suma lo ya declarado.

    Los bloques principales son:

    • IGIC repercutido por tipos impositivos: suma de las cuotas devengadas en cada tipo (reducido, general, incrementado, etc.) declaradas en los cuatro 420.
    • IGIC soportado deducible por tipos: suma de las cuotas soportadas y deducidas durante el año.
    • Resultado anual: diferencia entre IGIC repercutido y soportado, que debe coincidir con la suma de los resultados de los cuatro 420.
    • Operaciones no sujetas o exentas: volumen de operaciones que no generan cuota pero deben declararse (exportaciones, operaciones intracomunitarias, exenciones del REF, etc.).
    • Volumen total de operaciones: cifra global de la actividad económica del año.

    La comprobación aritmética es el paso más importante antes de firmar. Si la suma de los cuatro Modelos 420 no coincide con las casillas del 425, hay un error que debe resolverse antes de presentar, no después. Revisa especialmente las compensaciones aplicadas en trimestres intermedios, porque pueden distorsionar la lectura directa de los totales.


    ¿Cómo se presenta el modelo 425: programa de ayuda y requisitos técnicos?

    La vía telemática es la regla general. La presentación se realiza a través de la Sede Electrónica con identificación electrónica válida:

    1. Certificado digital reconocido por la ATC.
    2. DNIe (documento nacional de identidad electrónico).
    3. DNI+PIN para determinados trámites.
    4. Cl@ve (sistema de identificación del Gobierno de España).

    El programa de ayuda oficial de la Agencia Tributaria Canaria genera el PDF oficial del modelo 425. Este PDF es el documento que se adjunta en la presentación telemática o que se incluye en el sobre anual para la presentación presencial, cuando esta última procede.

    La presentación presencial o por correo certificado está reservada para supuestos tasados: cuando la última autoliquidación del ejercicio es «a ingresar» y se opta por pago en efectivo u oficina, o cuando es «a devolver» y se gestiona en la entidad colaboradora. En esos casos, el sobre anual debe contener:

    • El ejemplar para la Administración del modelo 425.
    • Los ejemplares para el sobre anual de los Modelos 420 presentados en papel; si se presentaron telemáticamente, no es necesario incluirlos. En caso de falta del ejemplar para el sobre anual, se admite copia del ejemplar para el sujeto pasivo.

    La ATC permite también la presentación colectiva, que agrupa hasta 20 autoliquidaciones en una misma operación cuando procede (compensar, devolver, sin actividad o domiciliación). Es una opción útil para gestores que administran múltiples contribuyentes.


    Guía paso a paso para cumplimentar y presentar el modelo 425

    1. Firma y presenta — a través de la Sede Electrónica con tu medio de identificación electrónica.

    Los errores más habituales al rellenar el modelo son: sumar incorrectamente cuotas de distintos tipos impositivos, no incluir operaciones exentas en el volumen total, y confundir el tipo reducido con el general en actividades mixtas. El programa de ayuda detecta algunos de estos errores, pero no todos; la revisión manual sigue siendo necesaria.

    Consejo profesional:guarda capturas de pantalla de cada paso de la presentación telemática y conserva el «ejemplar para el sujeto pasivo» de cada Modelo 420 junto al acuse del 425. Ante cualquier requerimiento de la ATC, esa documentación es tu primera línea de defensa.

    Para mantener los libros registro bien organizados durante el año, una solución de software de gestión documental reduce significativamente el tiempo de preparación en enero.


    ¿En qué se diferencia el modelo 425 del modelo 420?

    Característica Modelo 420 Modelo 425
    Naturaleza Liquidatorio (genera pago, devolución o compensación) Informativo (sin ingreso ni devolución directa)
    Periodicidad Trimestral Anual
    Función Declarar y liquidar el IGIC de cada trimestre Resumir el conjunto del año natural
    Corrección de errores Declaración complementaria del trimestre afectado No se usa para corregir ni pagar

    La confusión más frecuente es intentar corregir un error trimestral directamente en el 425. No funciona así: los errores en el 425 se corrigen presentando una declaración complementaria del Modelo 420 del trimestre afectado. Primero se corrige el 420, y después se presenta el 425 con los totales ya correctos.

    Ejemplo: si detectas que en el segundo trimestre declaraste de menos 500 € de IGIC repercutido, presenta una complementaria del Modelo 420 del segundo trimestre antes de enviar el 425. El resumen anual reflejará entonces la cifra correcta.


    ¿Qué ocurre si no presentas el modelo 425 o lo presentas fuera de plazo?

    No presentar el modelo 425 o hacerlo fuera del plazo de enero tiene consecuencias administrativas concretas:

    • Requerimiento de la ATC: la Agencia Tributaria Canaria puede requerir la presentación con un plazo de respuesta limitado.
    • Sanciones administrativas: el incumplimiento de obligaciones formales tributarias está tipificado en la Ley General Tributaria y puede derivar en sanciones económicas.
    • Necesidad de declaraciones complementarias: si el requerimiento detecta también errores en los 420, habrá que presentar complementarias con los recargos e intereses correspondientes.

    Para regularizar la situación, los pasos recomendados son: presentar el 425 pendiente a la mayor brevedad posible, corregir los 420 afectados si hay errores, y responder al requerimiento de la ATC dentro del plazo indicado. Ante un requerimiento formal, consultar con una asesoría fiscal antes de responder evita errores de forma que pueden agravar la sanción.


    Documentación y códigos que necesitas antes de rellenar el modelo 425

    Tener todo preparado antes de abrir el programa de ayuda ahorra tiempo y evita interrupciones. La documentación de soporte necesaria incluye:

    • Libros registro de facturas emitidas y recibidas del ejercicio completo.
    • Ejemplares de los cuatro Modelos 420 presentados (telemáticos o en papel).
    • Justificantes de devoluciones solicitadas y compensaciones aplicadas entre trimestres.
    • Libros de caja, ventas y compras si se llevan por separado.

    Los datos identificativos que debes tener a mano son:

    • NIF del declarante y domicilio fiscal actualizado.
    • IBAN para devoluciones, si el resultado anual consolidado lo requiere.
    • Código CNAE o código de actividad económica aplicable.
    • Ejercicio declarado en cuatro dígitos (por ejemplo, 2025).

    Para la presentación presencial o por correo certificado, los documentos van dentro del sobre anual en el orden indicado por las instrucciones oficiales de la ATC. Mantener estos archivos organizados digitalmente durante el año, por ejemplo con una solución de almacenamiento en la nube, hace que la preparación de enero sea un trámite de horas, no de días.


    Puntos clave

    El modelo 425 del IGIC es una declaración informativa anual que deben presentar en enero todos los autónomos y empresas en Canarias con autoliquidaciones periódicas, incluso cuando el resultado sea cero.

    Punto Detalles
    Naturaleza informativa El modelo 425 no genera pago ni devolución directa; consolida los totales ya declarados en los cuatro Modelos 420.
    Plazo en enero Debe presentarse durante el mes de enero del año siguiente; si el último día es inhábil, el plazo se traslada al siguiente día hábil.
    Obligación aunque resultado sea cero Haber presentado Modelos 420 durante el año obliga a presentar el 425, independientemente del volumen de negocio.
    Corrección de errores Los errores se corrigen con complementarias del Modelo 420 afectado, nunca directamente en el 425.
    Taxeastrategies Taxeastrategies revisa la coherencia entre los cuatro 420 y el 425, gestiona la presentación telemática y archiva los acuses para evitar requerimientos.

    El modelo 425 y el coste real de los errores formales

    Hay una percepción extendida de que, al ser informativo, el modelo 425 es un trámite menor. En la práctica, es exactamente al revés. Precisamente porque no genera pago, los contribuyentes le dedican menos atención, y eso hace que los errores formales sean más frecuentes aquí que en los propios 420.

    Los desajustes que más veo en la revisión de declaraciones son de dos tipos: compensaciones intertrimestrales que no se reflejan correctamente en el resumen anual, y operaciones exentas que se omiten del volumen total porque el contribuyente asume que, al no generar cuota, no hay que declararlas. Ambos errores son detectables por la ATC en un cruce de datos, y ambos generan requerimientos que consumen tiempo y, en ocasiones, derivan en sanciones formales.

    La actualización introducida por la Resolución de 18 de noviembre de 2024 añade una capa más de complejidad para quienes no han revisado el modelo desde ejercicios anteriores. El formulario ha cambiado, y presentar el modelo del ejercicio 2024 o 2025 con la estructura del modelo anterior es un error que la Sede Electrónica no siempre detecta automáticamente.

    La revisión profesional previa a la presentación no es un lujo para operaciones complejas: es una comprobación de diez minutos que puede evitar meses de gestión de requerimientos.


    Taxeastrategies te ayuda a presentar el modelo 425 sin riesgos

    Preparar el modelo 425 con garantías requiere más que trasladar cifras de un formulario a otro. Taxeastrategies revisa la coherencia aritmética entre los cuatro Modelos 420 y el resumen anual, detecta desajustes por compensaciones intertrimestrales antes de que lleguen a la Sede Electrónica, y gestiona la presentación telemática con identificación electrónica propia.

    Taxeastrategies

    El servicio incluye el archivo digital ordenado de todos los acuses y ejemplares, lo que convierte cualquier requerimiento futuro de la ATC en un trámite resuelto en horas. Con una tasa de retención del 98 % y más de 90 reseñas con 5 estrellas, Taxeastrategies trabaja con autónomos y pymes en Canarias que prefieren dedicar enero a su negocio, no a perseguir certificados caducados o cuadrar casillas.

    Si tienes operaciones complejas, compensaciones pendientes o simplemente quieres presentar el 425 con la seguridad de que está bien hecho, consulta los recursos fiscales para autónomos o contacta directamente con el equipo en taxeastrategies.es.


    Enlaces oficiales y recursos útiles para el modelo 425

    Para ejecutar el trámite con fuentes de primera mano:

    • Ficha del trámite en la Sede Electrónica del Gobierno de Canarias: acceso directo a la presentación telemática, instrucciones y programa de ayuda.
    • Modelo 425 en la web de la Agencia Tributaria Canaria: información sobre plazos, medios de presentación y presentación colectiva.
    • Instrucciones oficiales para cumplimentar el modelo 425 (PDF, ATC): guía casilla a casilla con criterios para el sobre anual.
    • Resolución de 18 de noviembre de 2024 en el BOC: modificaciones técnicas aplicables al ejercicio 2024 y posteriores.
    • Registro en Cl@ve: activación del sistema de identificación electrónica necesario para la presentación telemática.
    • Para consultas adicionales: oficinas de atención de la ATC, línea 012 del Gobierno de Canarias o el buzón de consultas de la Agencia Tributaria Canaria disponible en la Sede Electrónica.

    Preguntas frecuentes

    ¿Qué es el modelo 425 del IGIC y para qué sirve?

    El modelo 425 es la declaración resumen anual del Impuesto General Indirecto Canario: una declaración informativa que recoge el conjunto de operaciones del año natural sin generar pago ni devolución directa.

    ¿Qué datos se declaran en el modelo 425?

    Se declaran los totales anuales de IGIC repercutido y soportado por tipos impositivos, el resultado anual, las operaciones no sujetas o exentas y el volumen total de operaciones, consolidando los datos de los cuatro Modelos 420 del ejercicio.

    ¿Cuándo hay que presentar el modelo 425?

    El plazo es el mes de enero del año siguiente al ejercicio declarado; si el último día es inhábil, se traslada al siguiente día hábil. Se presenta junto a la última autoliquidación trimestral del IGIC.

    ¿Qué ocurre si no presento el modelo 425?

    La ATC puede emitir un requerimiento formal y aplicar sanciones administrativas por incumplimiento de obligaciones formales tributarias. La regularización pasa por presentar el modelo pendiente y, si hay errores en los 420, corregirlos con declaraciones complementarias.

    ¿Cómo se corrigen los errores detectados después de presentar el modelo 425?

    Los errores se corrigen presentando una declaración complementaria del Modelo 420 del trimestre afectado; el modelo 425 no se usa para rectificar ni para realizar pagos adicionales.

    Recomendación

  • Cómo cerrar la actividad de autónomo sin errores

    Cómo cerrar la actividad de autónomo sin errores

    Dejar de facturar no equivale a dejar de ser autónomo. Si has terminado un proyecto, vas a cerrar una tienda online o necesitas parar tu actividad durante unos meses, entender cómo cerrar la actividad de autónomo evita una de las fugas más habituales: seguir pagando cuota, recibir requerimientos o presentar impuestos que ya no correspondían. El cierre tiene una parte fiscal y otra ante la Seguridad Social. Ambas deben quedar alineadas con la fecha real de cese.

    Lo esencial antes de cerrar la actividad

    La baja de autonomo no deberia tratarse como un tramite aislado. Antes de comunicar el cese conviene separar tres capas: baja censal ante Hacienda, baja o variacion en Seguridad Social y cierre documental de facturas, libros, modelos y notificaciones pendientes.

    Control Que comprobar Riesgo si se omite
    Censo AEAT Fecha efectiva de baja y actividades que cesan. Seguir figurando con obligaciones fiscales abiertas.
    RETA Situacion de alta, cuotas pendientes y comunicaciones de Seguridad Social. Cuotas o avisos posteriores al cese real.
    Documentacion Facturas emitidas y recibidas, modelos, libros y justificantes. No poder responder una comprobacion posterior.

    Fuentes oficiales que conviene revisar

    Preguntas frecuentes

    La baja en Hacienda cierra automaticamente todas mis obligaciones?

    No necesariamente. Puede cerrar la condicion censal vinculada a la actividad, pero conviene revisar modelos pendientes, facturas emitidas, retenciones, IVA o IGIC y comunicaciones recibidas antes y despues de la fecha efectiva de baja.

    Que documentos debo guardar tras cerrar la actividad?

    Conserva modelos presentados, justificantes de pago o devolucion, facturas, libros registro, comunicaciones de Hacienda o Seguridad Social y cualquier soporte que explique la fecha real de cese.

    Antes de cerrar, prepara una carpeta de salida. Si hay cuotas, impuestos o facturas pendientes, pide una revision antes de comunicar la baja definitiva. Solicitar revision Taxea.

    No es un trámite que convenga resolver a última hora. La fecha que declares afecta a tu última cuota, a las autoliquidaciones pendientes y, en ciertos casos, al tratamiento de existencias, activos o facturas emitidas después del cese. Una decisión aparentemente administrativa puede tener coste financiero.

    Cómo cerrar la actividad de autónomo en el orden correcto

    El proceso exige tramitar dos bajas independientes: la baja censal ante la Agencia Tributaria y la baja en el Régimen Especial de Trabajadores Autónomos, conocido como RETA, ante la Seguridad Social. Cerrar solo una de ellas deja una obligación activa.

    Lo primero es fijar la fecha efectiva de cese. Debe responder a la realidad: el día en que abandonas la actividad económica de forma habitual. No tiene por qué coincidir con la fecha en la que cobras la última factura, porque puedes tener pendientes cobros de trabajos ya realizados. Sí debe ser coherente con la fecha en que dejas de prestar servicios, vender productos o desarrollar operaciones propias del negocio.

    Antes de comunicar la baja, revisa tu calendario de facturación. Si sabes que emitirás una factura posterior por un servicio prestado antes del cierre, podrás hacerlo, pero tendrás que declarar el IVA o el IGIC y el rendimiento correspondiente en la liquidación que proceda. Lo que no conviene es mantener una operativa comercial activa después de haber declarado que la actividad ha cesado.

    1. Presenta la baja censal ante Hacienda

    La baja fiscal se presenta mediante el modelo 036. Desde 2025, el modelo 037 ha quedado eliminado, por lo que el 036 es el formulario aplicable para comunicar el cese de actividad. El plazo general es de un mes desde que se produce el cese.

    En este modelo debes indicar la fecha de baja y dar de baja las obligaciones fiscales vinculadas a tu actividad: IVA o IGIC, pagos fraccionados de IRPF, retenciones si tenías empleados o profesionales, operaciones intracomunitarias si estabas inscrito en el ROI y cualquier otro régimen específico aplicable. No marques opciones de forma mecánica. Una baja incorrecta puede dejar obligaciones abiertas que generen avisos o sanciones por declaraciones no presentadas.

    En negocios ecommerce hay que revisar con especial atención los registros de IVA intracomunitario, las ventas a distancia, las plataformas de venta y las obligaciones vinculadas a importaciones. En Canarias, además, el cierre debe contemplar el IGIC y, cuando aplique, las particularidades aduaneras de las operaciones realizadas.

    2. Solicita la baja en autónomos ante la Seguridad Social

    La baja en el RETA se gestiona habitualmente a través de Importass, la plataforma de la Tesorería General de la Seguridad Social. Puede solicitarse con antelación, dentro del plazo permitido, o comunicarse una vez producido el cese. Si se presenta después de la fecha efectiva, el plazo ordinario es de tres días naturales.

    Este paso es el que detiene la obligación de cotizar como autónomo. La baja censal en Hacienda no cancela por sí misma la cuota. Por eso, una persona puede haber avisado correctamente a la Agencia Tributaria y seguir acumulando recibos de autónomos durante meses.

    La fecha de efectos merece atención. El sistema permite varias bajas con efectos desde el día real de cese a lo largo del año, dentro de los límites establecidos. Fuera de esos supuestos o si la comunicación llega tarde, el efecto puede trasladarse al final del mes. La diferencia puede ser una cuota completa que no esperabas pagar.

    3. Presenta las últimas declaraciones pendientes

    El cierre no borra las obligaciones nacidas antes de la baja. Tendrás que presentar las autoliquidaciones correspondientes al último periodo en el que has estado de alta, incluso aunque ya no vayas a facturar de nuevo.

    Las más frecuentes son el IVA mediante el modelo 303, el pago fraccionado de IRPF mediante el modelo 130 si tributas en estimación directa y las retenciones de los modelos 111 o 115 si pagabas nóminas, profesionales o alquileres sujetos a retención. También puede ser necesario presentar resúmenes anuales, como el modelo 390, o declaraciones informativas si tu caso lo exige.

    El error típico es pensar que la baja presentada en octubre elimina el cuarto trimestre. No es así. Si tu actividad estuvo activa parte de ese trimestre, deberás liquidar las operaciones realizadas hasta la fecha de cese. El resultado puede ser a ingresar, a compensar o a devolver, según tu situación.

    Facturas, gastos y bienes: qué hacer antes de apagar la actividad

    Cerrar bien exige ordenar la documentación antes de perder el ritmo del negocio. Emite las facturas pendientes por servicios ya prestados, conserva facturas recibidas y verifica que todos los gastos deducidos tengan respaldo. La obligación de conservación documental no desaparece al darte de baja: Hacienda puede comprobar ejercicios no prescritos aunque ya no ejerzas como autónomo.

    También conviene revisar los bienes afectos a la actividad. Un ordenador, una cámara, maquinaria o un vehículo no desaparecen fiscalmente cuando cierras. Si los retiras para uso personal, los vendes o los mantienes, el tratamiento puede variar. Cuando un bien ha generado deducciones de IVA, su desafectación puede tener consecuencias en la última liquidación. En actividades con stock, la venta final de existencias sigue siendo una operación sujeta al impuesto que corresponda.

    No conviertas el cierre en una liquidación apresurada. A veces interesa vender activos antes de la baja; otras, la alternativa más eficiente es conservarlos si prevés retomar la actividad. Depende de su valor, de las deducciones practicadas y de tu horizonte profesional.

    Cerrar, suspender o cambiar de actividad: no son lo mismo

    Si prevés un parón breve, quizá no necesitas mantener una estructura fiscal activa, pero tampoco debes cerrar por inercia. La suspensión temporal y el cese definitivo comparten parte de los trámites, aunque la decisión económica es distinta. Mantener el alta implica cuotas y obligaciones periódicas; cerrar supone que tendrás que tramitar una nueva alta si vuelves a operar.

    También puede ocurrir que dejes una línea de negocio pero mantengas otra. Un diseñador que abandona la formación online pero sigue prestando servicios de consultoría no debe cursar una baja total. Lo correcto es modificar sus epígrafes y obligaciones censales. Del mismo modo, un autónomo societario no puede confundir su baja personal en el RETA con la extinción de una sociedad mercantil: la empresa tiene personalidad, contabilidad y obligaciones propias.

    Errores que encarecen el cierre

    El primero es comunicar la baja en Hacienda y olvidar la Seguridad Social, o al revés. El segundo, declarar una fecha que no coincide con la actividad real y después seguir emitiendo facturas comerciales con normalidad. El tercero es no presentar la última liquidación de impuestos porque ya no hay ingresos nuevos.

    Hay otros fallos menos visibles: olvidar una suscripción de facturación que sigue emitiendo documentos, mantener una tienda online abierta aceptando pedidos, no revisar deudas aplazadas o no cancelar representaciones y certificados digitales que ya no deberían utilizarse. Si tenías trabajadores, además, el cierre requiere gestionar sus bajas laborales y obligaciones de empresa antes de cerrar tu posición como autónomo.

    Una revisión final de cuentas bancarias, plataformas de pago, contratos recurrentes y declaraciones previstas aporta más control que un cierre basado únicamente en formularios. Es la diferencia entre terminar una etapa y arrastrar incidencias a la siguiente.

    Una decisión fiscal que merece calendario

    La mejor fecha para cerrar no siempre es el último día del mes ni el 31 de diciembre. Puede depender de una factura relevante, de la venta de un activo, de un pago pendiente o de tu intención de reanudar la actividad. Planificar unos días antes permite ordenar obligaciones y calcular el impacto real, en lugar de descubrirlo cuando llega la siguiente cuota o requerimiento.

    Si tu actividad tiene operaciones internacionales, ecommerce, IGIC canario, empleados o bienes con deducciones relevantes, una revisión personalizada gana valor. En Taxea Strategies entendemos el cierre como una decisión estratégica: no solo se trata de darse de baja, sino de salir con las cuentas ordenadas y la libertad de empezar lo siguiente sin cargas innecesarias.

  • Cómo obtener el certificado digital de autónomo

    Cómo obtener el certificado digital de autónomo

    El día que necesitas presentar un modelo, consultar una notificación o modificar tus datos de cotización no es el momento de descubrir que tu identificación digital no funciona. Saber cómo obtener el certificado digital de autónomo antes de que exista una urgencia administrativa te da algo mucho más valioso que rapidez: control sobre una parte crítica de tu negocio.

    Para la mayoría de profesionales por cuenta propia, el documento adecuado es el certificado de persona física. No suele existir un certificado distinto por el mero hecho de ser autónomo. Con él puedes actuar ante la Agencia Tributaria, la Seguridad Social y otras administraciones como titular de tu actividad. Si trabajas a través de una sociedad, la operativa cambia: necesitarás valorar el certificado de representante de persona jurídica o la fórmula de representación que corresponda.

    Qué certificado digital necesita un autónomo

    El certificado digital es una credencial electrónica que acredita tu identidad y permite firmar trámites por internet con plena validez. Para un autónomo individual, el certificado de persona física es normalmente la elección más directa. Te identifica a ti, que eres quien responde fiscal y administrativamente por la actividad.

    No conviene confundirlo con Cl@ve. Cl@ve puede servir para bastantes gestiones puntuales y es cómoda para accesos sencillos desde el móvil, pero no sustituye siempre al certificado. Hay trámites, firmas y relaciones profesionales con la Administración en las que el certificado ofrece una operativa más amplia y estable. Tener ambos recursos es una decisión sensata: Cl@ve para la agilidad cotidiana y certificado para una gestión empresarial sin límites innecesarios.

    El certificado tampoco reemplaza las autorizaciones a tu asesoría. Una gestoría puede presentar declaraciones o consultar información cuando existe el apoderamiento o la representación adecuada, pero conservar tu propio certificado evita depender de terceros para revisar notificaciones, descargar datos fiscales o intervenir cuando lo necesites.

    Cómo obtener el certificado digital de autónomo paso a paso

    El proceso más habitual para particulares en España se realiza a través de una entidad emisora reconocida, como la Fábrica Nacional de Moneda y Timbre. La lógica es sencilla: solicitas el certificado, acreditas tu identidad y lo descargas. El detalle técnico importa, porque muchos problemas aparecen al cambiar de navegador, equipo o dispositivo a mitad del proceso.

    1. Prepara el equipo y tus datos

    Antes de iniciar la solicitud, utiliza un ordenador personal y actualizado. Instala el software o configurador que indique la entidad emisora y comprueba que el navegador es compatible. Evita hacer el proceso desde un equipo compartido, un ordenador de uso público o una conexión poco fiable.

    Necesitarás tu DNI o NIE en vigor, un correo electrónico accesible y el teléfono que corresponda. Crea una carpeta segura donde guardarás después la copia del certificado. No la dejes para el final: la pérdida del archivo o de su contraseña puede obligarte a revocar o solicitar una nueva emisión.

    2. Solicita el certificado y guarda el código

    En la web de la entidad emisora, selecciona el certificado de persona física e introduce los datos requeridos. Recibirás un código de solicitud por correo electrónico. Ese código vincula tu petición con la posterior acreditación de identidad.

    Guárdalo de inmediato. Es preferible copiarlo en un gestor de contraseñas o anotarlo en un lugar protegido, no dejarlo abierto en una pestaña del navegador. También conviene mantener el mismo ordenador, usuario y navegador durante la solicitud y la descarga, salvo que el emisor indique expresamente otra alternativa.

    3. Acredita tu identidad por la vía disponible

    La acreditación puede realizarse presencialmente en una oficina de registro autorizada o mediante sistemas de identificación online cuando estén habilitados por el emisor. Las opciones disponibles, sus requisitos y un posible coste cambian con el tiempo, así que verifica las condiciones vigentes antes de elegir.

    La acreditación presencial suele ser la alternativa más previsible si no tienes DNI electrónico operativo o prefieres evitar incidencias técnicas. Requiere cita y desplazamiento, pero reduce dudas sobre la identificación. La vía online puede ahorrar tiempo, aunque depende de que tu dispositivo, documentación y proceso de verificación funcionen correctamente.

    Para quien empieza una actividad, hay una regla práctica: no programes este paso el día anterior a una presentación. Deja margen para una cita, una revisión documental o una incidencia informática. La burocracia tiene poca tolerancia a la improvisación.

    4. Descarga e instala el certificado

    Una vez validada tu identidad, recibirás la indicación para descargar el certificado. Hazlo desde el mismo entorno utilizado en la solicitud, si así lo exige el emisor. Durante la instalación, el certificado quedará asociado al navegador o al almacén de certificados del sistema operativo.

    Comprueba la instalación entrando en una sede electrónica y accediendo con el certificado. No esperes a tener una declaración trimestral pendiente para hacer esta prueba. Si el navegador no lo detecta, suele ser más fácil resolverlo con calma que frente a un plazo que termina a medianoche.

    5. Exporta una copia protegida

    Este paso es esencial y se omite con demasiada frecuencia. Exporta el certificado con su clave privada a un archivo protegido con contraseña, habitualmente en formato PFX o P12. Guárdalo cifrado o en un soporte seguro, separado del dispositivo principal.

    La contraseña de exportación debe ser larga y exclusiva. No la envíes por correo, mensajería o una hoja de cálculo compartida. El certificado permite actuar en tu nombre ante organismos públicos: tratarlo como una simple contraseña es asumir un riesgo innecesario.

    Qué puedes hacer con el certificado una vez instalado

    Su valor no está en obtenerlo, sino en integrarlo en una rutina de gestión. Con el certificado puedes presentar autoliquidaciones, acceder a datos fiscales, consultar deudas y certificados tributarios, responder requerimientos y recibir comunicaciones electrónicas de la Agencia Tributaria.

    En la Seguridad Social te permitirá consultar información de afiliación, bases de cotización, vida laboral, recibos y determinados trámites de autónomos. Según tu actividad y administración competente, también sirve para gestiones con ayuntamientos, comunidades autónomas, registros, ayudas y licitaciones.

    Para un ecommerce o negocio digital, esta autonomía es especialmente útil. Las obligaciones no desaparecen porque vendas fuera de tu provincia o gestiones proveedores en remoto. Poder acreditar tu identidad, descargar justificantes y revisar expedientes desde cualquier ubicación reduce fricción operativa, siempre que mantengas una política seria de seguridad.

    Errores que pueden dejarte sin acceso cuando más lo necesitas

    El error clásico es solicitar el certificado en un ordenador y tratar de descargarlo después desde otro. El segundo es no exportar una copia y perder el equipo, formatearlo o cambiar de ordenador. El tercero es compartir el archivo y la contraseña con personas que no necesitan tener acceso directo.

    También conviene vigilar la caducidad. Los certificados tienen un periodo de validez definido por su emisor y pueden renovarse antes de vencer si se cumplen las condiciones establecidas. Anota una alerta con varios meses de antelación. Renovar con margen es más eficiente que iniciar una solicitud completa en plena campaña de impuestos.

    Si sospechas que alguien ha obtenido tu archivo o contraseña, actúa con rapidez: revoca el certificado y solicita uno nuevo. No basta con cambiar la contraseña de tu correo. La prioridad es cortar la capacidad de identificación y firma asociada a esa credencial.

    Si trabajas con asesoría, quién debe tener el certificado

    La respuesta estratégica es clara: tú debes conservar el control del certificado, incluso cuando delegues la gestión fiscal. Tu asesoría puede operar mediante representación, apoderamientos o sistemas profesionales habilitados, según el trámite. Eso delimita responsabilidades y evita que el funcionamiento de tu negocio dependa de entregar una credencial personal.

    En Taxea Strategies entendemos la gestión digital como una capa de control para el cliente, no como una barrera técnica. Una buena asesoría no te pide que renuncies a la visibilidad de tus datos: te ayuda a interpretar lo que ves, anticipar obligaciones y tomar decisiones con efecto económico.

    Si administras una sociedad, no utilices el certificado de persona física como atajo para todo. Revisa qué certificado de representante o qué autorización exige cada operación. La forma jurídica, el tipo de trámite y la persona que firma determinan la solución correcta.

    Obtener el certificado es un trámite breve; convertirlo en una herramienta de control exige algo más: una copia segura, alertas de renovación y el hábito de revisar tu posición fiscal antes de que la Administración te obligue a hacerlo.